美国:AI投资见顶了么?


见顶的是增速,不是水平。五大云厂商季度资本开支同比在2026年三季度达到+118%,按全年一致预期推算,四季度回落至约+80%;年度增速由2026年的+93%降至2027年的+46%和2028年的+12%。
GDP拉动进入平台期。年度增量2026年约3,830亿美元,2027年约3,640亿,2028年骤降至约1,330亿;AI投资对实际GDP的毛拉动2026–27年约0.8–0.9个百分点,2028年降至约0.3。
净拉动远小于表面数字。2026年前三季度AI相关投资毛拉动0.86个百分点,计算机及零部件进口抵消0.66,净拉动仅0.20;再扣半导体进口基本为零。三季度计算机进口占GDP 2.28%,高于国内计算机投资的1.53%。
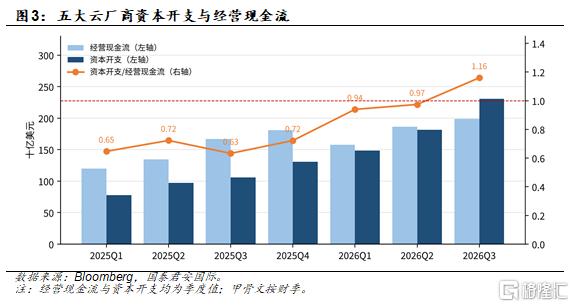
融资约束显现。三季度五家公司资本开支首次超过经营现金流(比率1.16),合计自由现金流转为−318亿美元;谷歌、Meta启动股权融资。
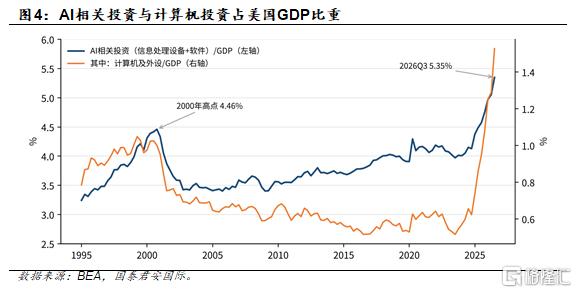
供给与传导效率走弱。微软因第三方数据中心交付延迟下调2026年指引;每1美元资本开支增量对美国GDP的拉动由2025年的1.20降至2026年的0.71。AI投资占GDP 5.35%,已超过2000年高点4.46%。
为何是“可能”见顶。英伟达数据中心收入同比仍增110%,2027年一致预期仍在上修。支出水平2027–28年仍将创新高,但二阶导已经转负。
宏观含义。2027年增长失去AI投资的边际加速,2028年面临增量断崖;亚洲电子出口首当其冲,长端利率中期偏利好。
正文
过去两年,AI投资是美国经济最显眼的增长引擎。2025年,AI相关投资(信息处理设备加软件)拉动实际GDP 0.70个百分点,约占当年2.3%增长的三成;2026年三季度,五大云厂商单季资本开支达到2,304亿美元,是两年前的四倍。市场的问题是:这台引擎还能加速多久?
本文的结论是:AI投资的增速已经见顶,支出水平尚未见顶。由于对GDP增长的拉动取决于投资增量,而不是投资水平,增速放缓就意味着宏观拉动进入平台期,并在2028年明显回落。我们从增速、增量、融资、传导效率和占GDP比重五个角度给出证据,再列出反方证据,最后给出情景测算与跟踪指标。
一、AI投资对GDP的拉动:Headline强劲,净额有限
我们用BEA国民账户数据,把AI相关投资(信息处理设备加软件)对实际GDP增长的拉动单独拆出,并扣除对应的进口(图1)。细项拉动按“上期名义占比×本期实际增速”估算,与BEA官方贡献值的误差小于0.05个百分点。
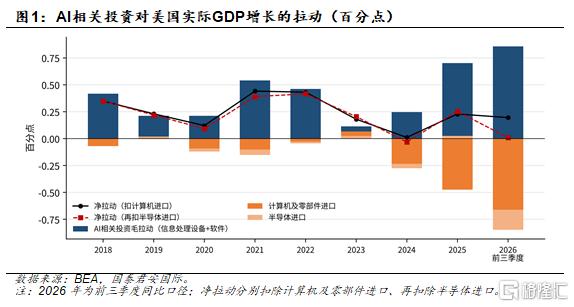
Gross层面,拉动在加速:从2024年的0.25个百分点升至2025年的0.70,2026年前三季度为0.86。其中计算机及外设贡献0.44个百分点,软件贡献0.31个百分点。2026年三季度单季(年化)毛拉动1.20个百分点,是GDP增速升至3.4%的主要推手之一。
但服务器、GPU和零部件大量依赖进口,GDP只统计国内生产。2026年前三季度,计算机及零部件进口拖累GDP 0.66个百分点,抵消了毛拉动的四分之三,净拉动只有0.20个百分点;如果再扣除半导体进口(0.19个百分点),净拉动基本为零。三季度计算机及零部件进口占GDP 2.28%,已明显高于国内计算机投资占GDP的1.53%。换言之,AI投资越往硬件集中,对美国GDP的“漏损”就越大。
二、五个见顶信号
信号一,增速:季度同比+118%大概率是峰值。五大云厂商季度资本开支同比在2023年四季度由负转正,2024–2025年稳定在+70%左右,2026年前三季度进一步加速至+91%、+87%和+118%(图2)。按彭博11月的全年一致预期(约7,950亿美元)倒推,四季度资本开支约2,350亿美元,与三季度基本持平,同比回落至约+80%。其中亚马逊全年指引约2,200亿美元,意味着其四季度支出将明显低于三季度的773亿美元。
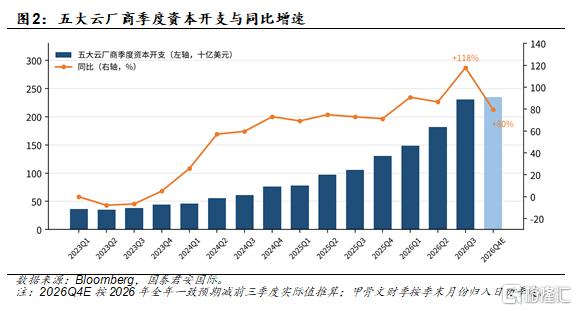
信号二,增量:2026–27年平台,2028年出现下滑。对GDP增速有意义的是资本开支的年度增量。按一致预期,五家公司资本开支将从2025年的4,120亿美元升至2026年的7,950亿、2027年的1.16万亿和2028年的1.29万亿美元,水平持续创新高;但年度增量分别为+3,830亿、+3,640亿和+1,330亿美元。增量在2026年见顶,2027年基本持平,2028年骤降六成多(封面图)。
信号三,融资:资本开支首次超过经营现金流。2025年,五家公司资本开支约为经营现金流的六到七成,支出完全由内部现金覆盖。2026年这一比例快速上升,三季度达到1.16:资本开支2,304亿美元,经营现金流1,986亿美元,合计自由现金流转为−318亿美元(图3)。融资方式随之改变:谷歌三季度发行287亿美元债券,并通过二级市场增发股票、暂停回购;Meta于10月启动股权融资,并计划推出约600亿美元的二级市场增发计划。当支出需要依赖外部融资时,增速就会受到资本市场定价的约束。
信号四,传导效率:每1美元资本开支增量对GDP的拉动下降。我们用实际数据校准“云厂商资本开支增量→AI投资对GDP毛拉动”的弹性:2025年为1.20,2026年前三季度降至0.71;扣除计算机进口后的净弹性由0.39降至0.16。原因有三:更多支出流向进口硬件;更多支出用于土地、电力和海外数据中心;以及微软所说的第三方数据中心交付延迟,资本开支先付款、后形成实物投资。
信号五,比重:AI投资占GDP已超过2000年高点。2026年三季度,AI相关投资占名义GDP 5.35%,比2000年四季度科网泡沫时的高点(4.46%)高出约0.9个百分点;其中计算机及外设占比1.53%,两年内翻了一倍多(图4)。非住宅投资整体占GDP 14.98%,也已超过2000年的高点14.73%。历史上,投资占比到达这一水平后,往往会受到回报率、融资成本和电力等瓶颈的约束。
三、反方证据:为何只说“可能”见顶
需要强调的是,上述信号都指向增速和宏观拉动见顶,而不是AI支出本身见顶。反方证据同样清晰(表1)。
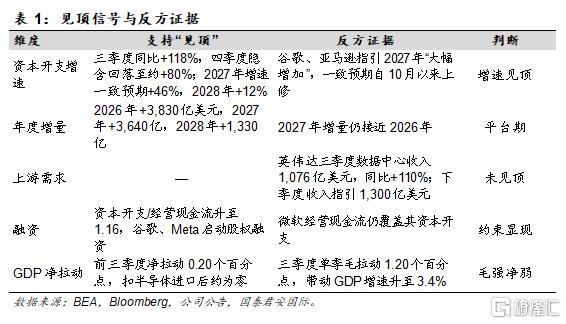
因此,更准确的表述是:AI投资的“二阶导”已经转负,“一阶导”仍为正。对实体经济而言,增速放缓意味着GDP拉动不再扩大;对资本市场而言,二阶导转负往往比一阶导转负更早反映在估值上。
四、情景测算:2027年拉动约0.8个百分点,2028年降至0.3
我们以2026年前三季度的实际弹性(毛拉动0.71、净拉动0.16)为基准,把云厂商资本开支增量折算为AI投资对实际GDP的拉动(表2)。
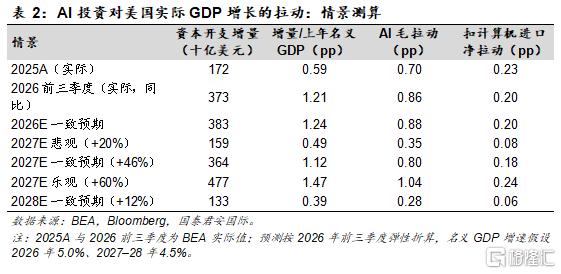
在一致预期下,AI投资对GDP的毛拉动2026年约0.88个百分点,2027年约0.80个百分点,2028年降至约0.28个百分点。只有2027年资本开支增速达到60%左右(乐观情景),拉动才会继续上升。悲观情景下(2027年增速20%),毛拉动将降至0.35个百分点,相当于美国GDP增速少约0.5个百分点的顺风。由于净拉动本来就小,对GDP的直接冲击有限,但对增长的“边际叙事”和对AI产业链的盈利预期影响更大。
五、宏观含义
增长:2027年美国增长将逐步失去AI投资的边际加速。若同时出现消费放缓,AI投资难以像2025–26年那样对冲。2028年的增量断崖值得提前关注。
进口与贸易:AI硬件进口占GDP比重创新高,是贸易逆差扩大的重要原因之一;资本开支增速放缓,将首先体现为计算机和半导体进口回落,亚洲电子出口(韩国、台湾地区)对此更为敏感。
利率:AI投资高峰期,企业大规模发债与股权融资和国债争夺长期资金,推高实际利率与期限溢价;增速放缓后,这一压力将逐步减轻,对长端利率中期偏利好。
资本市场:二阶导转负的阶段,AI产业链的盈利增速将从加速转为减速,估值对资本开支指引的敏感度上升;建议关注增速而非水平,把云厂商资本开支指引的修正方向作为核心跟踪指标。
六、跟踪指标与风险提示
我们建议重点跟踪四个指标:(1)云厂商四季度财报(2027年1–2月)对2027年资本开支的具体指引,以及彭博一致预期的修正方向;(2)资本开支/经营现金流比率能否回到1以下;(3)BEA季度数据中AI投资与计算机进口的“剪刀差”;(4)英伟达数据中心收入的环比增速。
风险提示:AI应用收入超预期,带动资本开支再次加速;推理需求爆发使2028年资本开支高于一致预期;数据中心交付瓶颈缓解后支出集中释放;BEA数据修订改变历史拉动测算;本文弹性与情景假设基于简化模型,结果仅供参考。
注:本文来自国泰君安证券(香港)有限公司发布的《美国:AI投资见顶了么?》,报告分析师:周浩 BSW185
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。