天风国际高呼“买入”:目标价19.48港元,潜在上涨125.6%!物理AI的想象力不止于此,凯乐士此前被市场严重低估?

港股机器人板块,尤其是工业、制造业、现代物流紧密相关的物理AI细分赛道——智能场内物流场景,正在迎来智能化升级的窗口期。
近日,天风国际发布凯乐士科技首次覆盖研究报告,给予公司“买入”评级,目标价19.48港元。以2026年11月16日收盘价8.64港元计算,对应潜在上涨空间125.6%。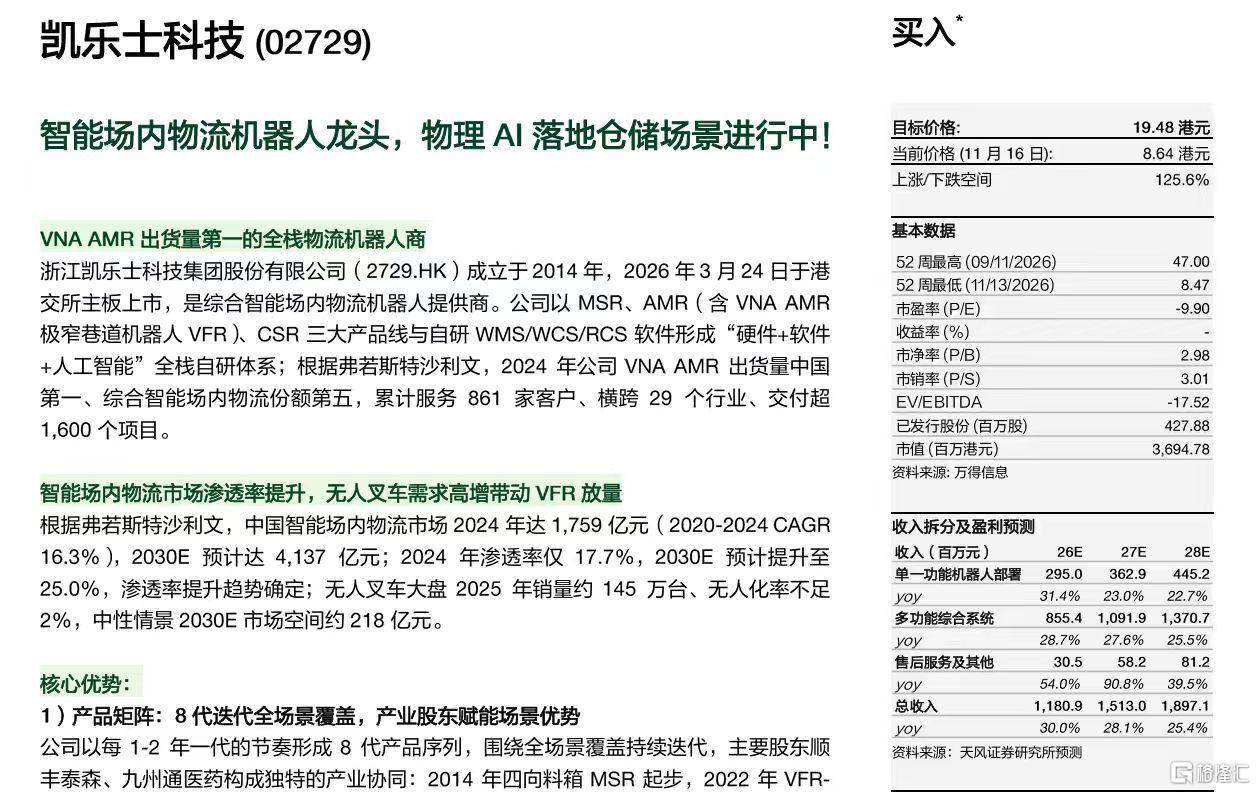
这份研报有三个核心看点:细分市场的领先地位、进入交付周期的订单储备,以及正在向具身智能延伸的产品布局。三条线索放在一起,凯乐士未来的成长路径逐渐清晰。
一、千亿智能物流市场,凯乐士率先卡位
先看行业空间。
根据弗若斯特沙利文数据,中国智能场内物流市场规模由2020年的960亿元增长至2024年的1759亿元,预计2030年将达到4137亿元,2025年至2030年复合年增长率为15.1%。
其中,VNA AMR和无人叉车是值得关注的细分方向。
2024年中国VNA AMR总出货量约1500台,凯乐士以19.3%的市场份额排名第一。天风国际预计,到2030年国内VNA AMR出货量将达到20800台,市场规模增长空间相当可观。
无人叉车同样处于蓝海:2025年中国无人叉车大盘销量约145万台,无人化率不足2%,行业仍处早期阶段。天风国际测算,2030年中国无人叉车市场规模有望达到123亿至218亿元。换句话说,2030年中国无人叉车市场规模区间约120-220亿元,较2024年的51.5亿元,2024-2030年复合年增长率约15%-27%。
凯乐士的VFR系列采用AMR底盘与侧叉上装,主要面向高位仓储和极窄巷道搬运场景,直接受益于无人叉车市场渗透率提升。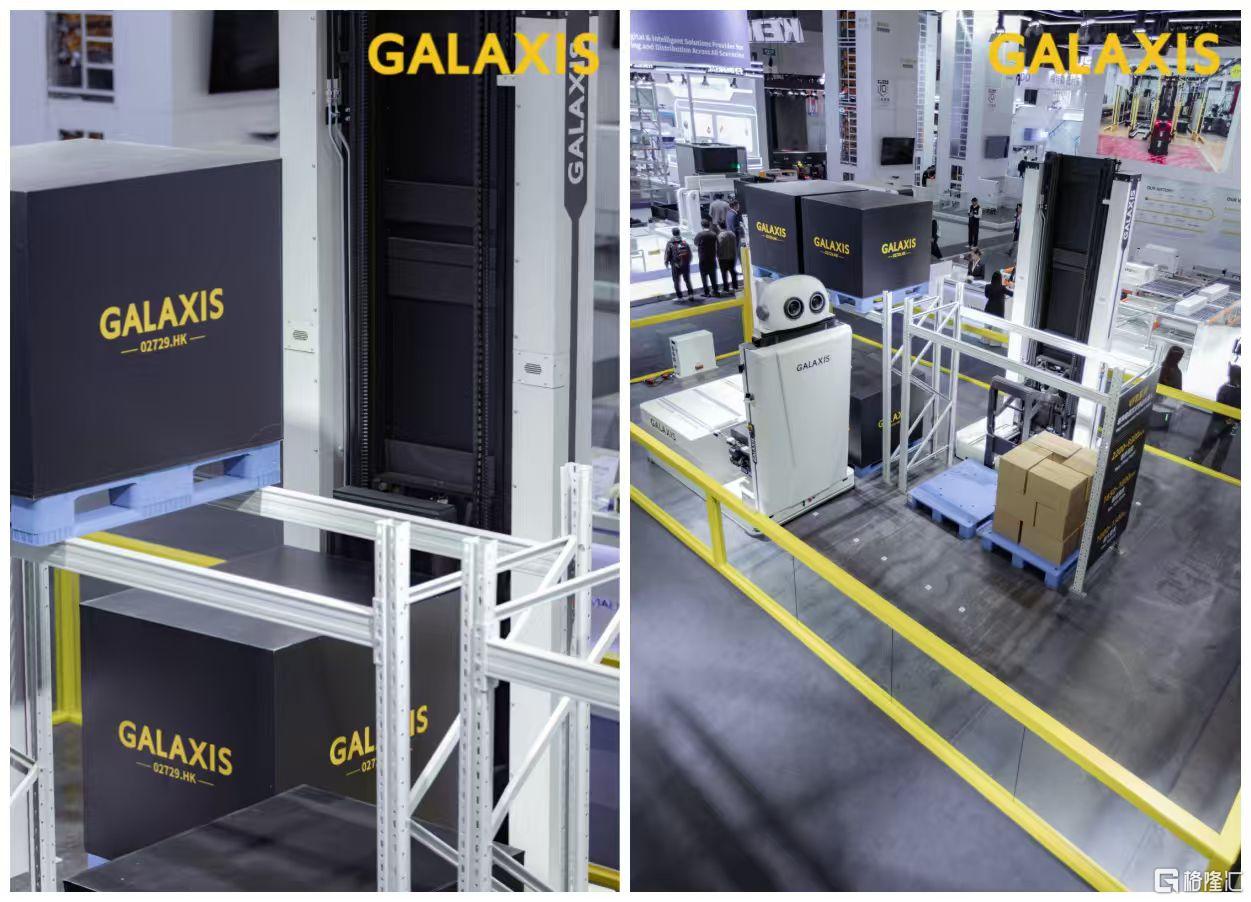
二、12年8代产品迭代,1600多个项目验证交付能力
凯乐士的竞争优势,来自长期的产品积累。
公司从2014年推出第一代四向料箱穿梭车MSR起步,逐步形成MSR多向穿梭车、AMR自主移动机器人、CSR输送分拣机器人三大产品线,并配套自研WMS、WCS、RCS软件系统,建立起硬件、软件和人工智能一体化的产品体系。
其中,VFR系列是公司当前的重要增长引擎。2022年推出VFR-CL系列“牛魔王”,2024年推出VFR-CC系列“巨灵神”,持续覆盖极窄巷道、高位存储和重载应用场景。
产品能力最终要看项目交付。
公司曾落地全国核心仓储枢纽项目,部署120台MSR、98台VFR及15公里输送线,整仓存储超过80万箱,日出库32万订单行,日输送6万件,发货准确率和配送及时率均达到99.9%以上。
截至2025年9月底,凯乐士累计服务861家客户,覆盖29个行业,交付超过1600个项目。
股东阵容也值得关注。顺丰泰森持股12.89%,招商局集团持股7.23%,中金资本持股9.28%。其中,顺丰的物流网络为公司带来产业协同空间。
三、22亿元在手订单,海外市场贡献新增长
截至2026年6月30日,凯乐士在手订单约22亿元,预计未来三年履行。其中海外订单达到7.10亿元,涉及56个项目。
海外业务已经有了实际进展。
公司2019年启动海外业务,2026年上半年在北美、东南亚、南美和欧洲组建本地团队,累计拥有22家海外合作伙伴,业务覆盖31个国家和地区,海外商机同比增长61.5%。
项目方面,澳大利亚保健品生产商采用公司VFR智能仓储方案;日本电子产品制造商及本土家具零售商新签VFR项目;巴西食品企业引入穿梭板方案,公司还进入宜家全球穿梭车供应商名录。
随着订单逐步交付,海外市场有望成为凯乐士未来收入增长的重要来源。
四、具身智能布局,打开第二增长空间
除了现有物流机器人业务,凯乐士也在向具身智能延伸。
公司2019年成立AI智能研究院,2020年通过CMMI 5级认证,具备超过1000台机器人集群调度能力。
2026年8月,公司发布具身物流战略,以“物流大脑”为核心,规划四级载荷产品矩阵,覆盖存储、搬运、分拣和拣选等仓储场景。
11月CeMAT展会上,公司具身智能拣选工作站与VPR-Cyber Picker托盘方案亮相,展示了相关产品的阶段性成果。
公司已经拥有大量真实仓储项目和机器人调度经验,具身智能产品可以沿着现有物流场景继续拓展。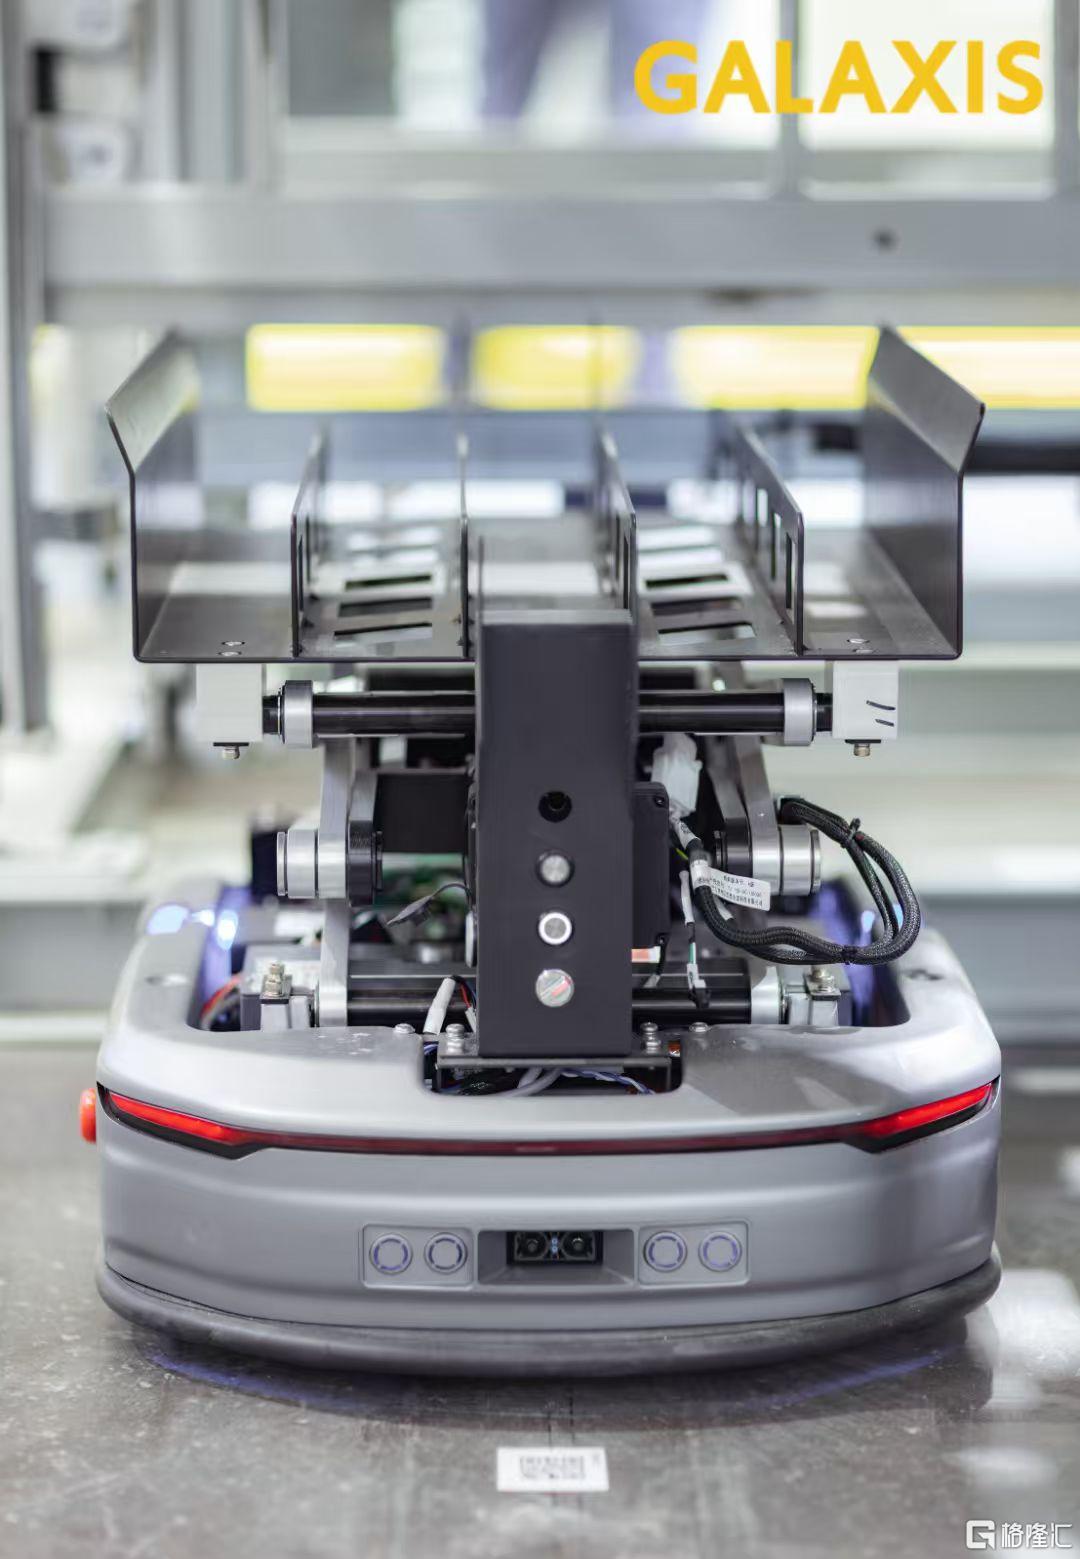
五、2028年有望扭亏为盈,目标价19.48港元
天风国际给予公司2026年6倍PS,对应目标价19.48港元,首次覆盖给予“买入”评级,这个估值为何合理?
回到业绩。
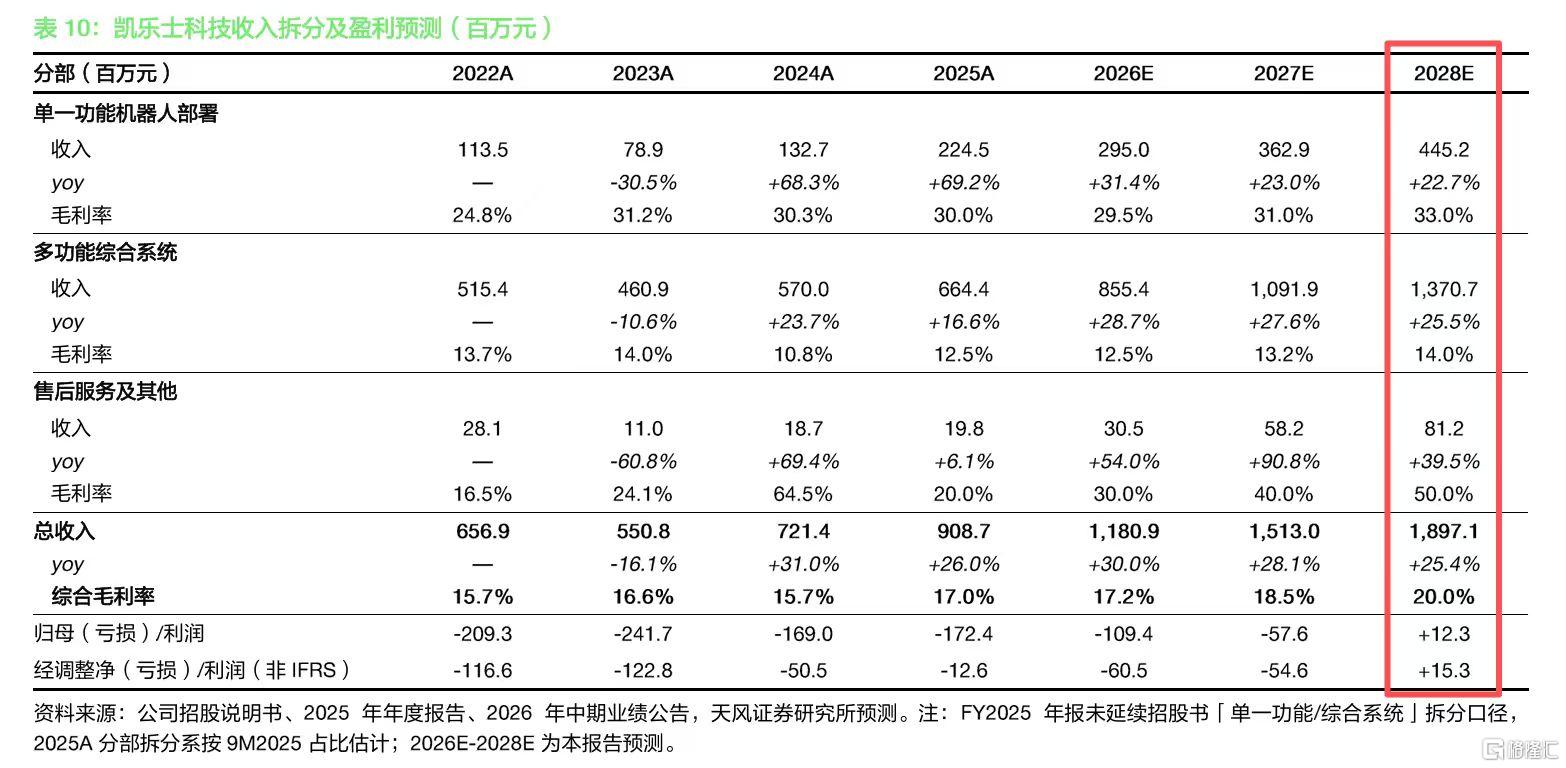
凯乐士2025年实现营业收入9.09亿元,同比增长26%;2026年上半年收入达到5.05亿元,同比增长45.1%。
天风国际预计,公司2026年至2028年营业收入分别达到11.81亿元、15.13亿元和18.97亿元,对应增速30.0%、28.1%和25.4%。
盈利方面,随着单一功能机器人部署业务放量,公司综合毛利率预计由2025年的17.0% 提升至2028年的20.0%。天风国际预计,2028年归母净利润达到1230万元,经调整净利润达到1530万元,实现双口径盈利。
从细分市场出货量第一,到22亿元在手订单,再到海外业务和具身智能布局,凯乐士已经形成了较为清晰的成长路径。
对于这家深耕智能场内物流12年的企业,接下来值得关注的,就是订单交付、VFR产品放量,以及海外市场带来的业绩增量。
天风国际给出的目标价,实际上指向了凯乐士未来几年的成长预期。从智能物流机器人细分市场出货量第一,到22亿元在手订单,再到海外市场持续突破,凯乐士已经走过了产品研发和市场拓展的积累阶段,开始进入订单与业绩兑现周期。
HK 凯乐士科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。