启元的万台机器人都卖给了谁?


文:侯煜
编辑:杜杰
人形机器人行业迎来一个备受关注的量产节点。
启元在 11 月 8 日晚间官宣:启元 Q1、T1 累计下线 10000 台。
启元是科创板上市公司上纬新材(688585.SH)旗下、面向 C 端家庭的消费级机器人品牌。
量产是机器人赛道最核心的观测标尺。对企业而言,实现规模化量产,意味着产品迈出从实验室走向产业化的关键一步。
不少同行还停留在几十台、几百台的试制阶段,启元这样的进度格外引人注目。
下线万台迷你版消费机器人
《华尔街科技眼》和多位行业人士交流后发现,机器人赛道和面板行业有相通之处:做出产品门槛不算高,稳定量产才是难点。
松延动力的经销商提到,量产节奏哪怕只差一点,最终的商业化结果往往天差地别。对下游经销商来说,能不能稳定量产,是头等大事。
不少同行还停留在样机、小批量试产阶段。启元官宣整机下线突破一万台,只用 14 天就完成从 5000 台到一万台的产能爬坡。
启元能实现这么快的产能爬坡,有自身的巧思。
按照官方表述,启元与智元创新有着清晰的业务划分:智元创新主攻 B 端全尺寸工业人形机器人,计划单独资本化;落地在上纬新材平台的启元,聚焦 C 端家用市场。(延伸阅读:从科创板冷门到人形机器人新贵,上纬新材市值暴涨23倍之后)
松延、优必选等企业,主攻全尺寸工业人形机器人。整机结构、动力、运动控制、安全标准都很复杂,供应链非标件多,良品率和装配门槛高,扩产节奏只能以千台量级慢慢推进。
而启元 Q1、T1 是 88 厘米、15 公斤的迷你消费机型,主打家庭陪伴、儿童交互、娱乐场景,不做工厂分拣、装配、重载抓取这类工业任务。
在中国国内,小机器人的结构件、电控模组、传感器标准化程度已经很高,可以复用国内成熟的 3C 消费电子供应链。
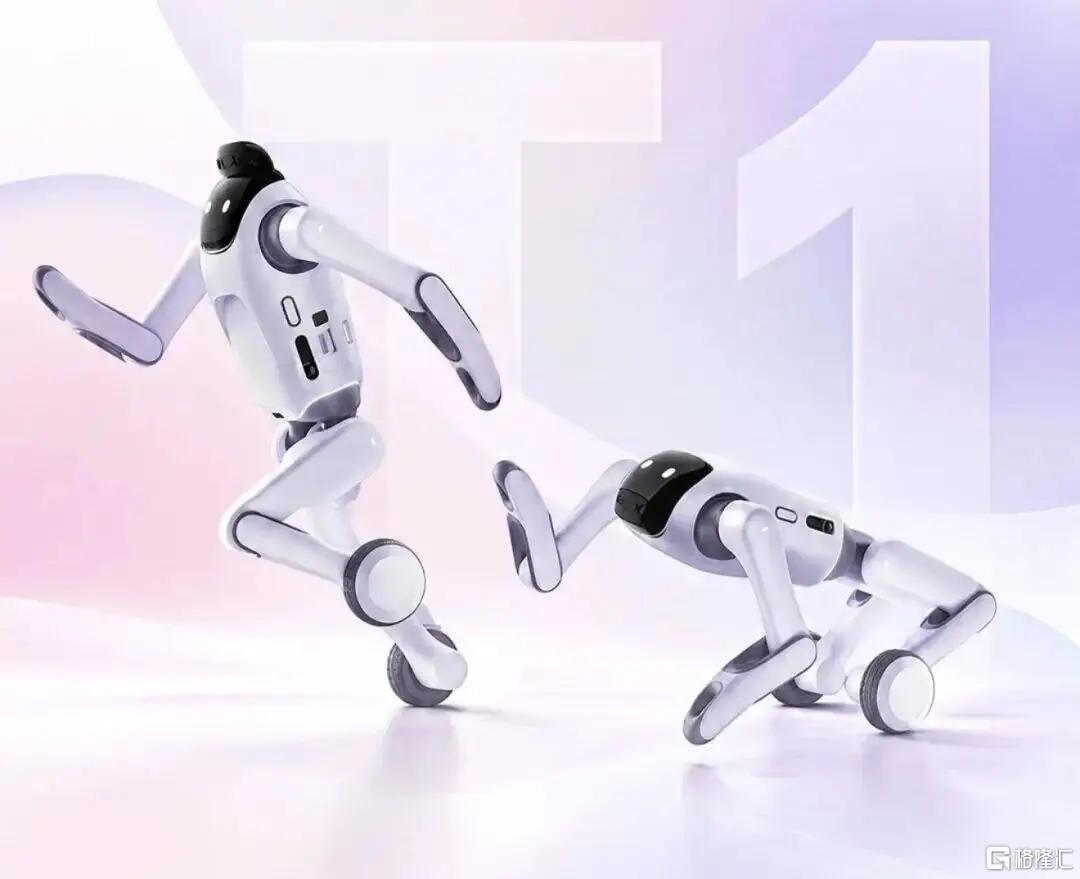
所以启元这款小型机器人,和全尺寸人形机器人的制造难度,并不可同日而语。
此外,迷你机器人和全尺寸机器人,面向的客户、应用场景、技术标准完全不同。启元这款小型消费机器人的量产速度,不能代表国内整个人形机器人产业的突破水平。
但是启元清楚一万台量产规模在传播上的分量,于是把这次量产贴上 “中国速度” 的标签。(详情见:个人机器人的中国速度!启元第10000台机器人下线)
大手笔铺货,订单客户有多少?
消费硬件企业对待铺货向来谨慎。如果渠道消化不及预期,大量成品会积压在仓库,体现在上市公司库存科目里。后续还要承担减值、返修、退换货成本,持续占用现金流。
消费机器人迭代快、贬值也快。新品一出,老机型价值很快缩水,提前大规模备货,风险不言而喻。
所以,启元万台机器人下线消息一出,行业内就有个疑问:启元一口气铺到万台产能,是否已经找到稳定客户?
从已披露信息来看,产品 9 月 20 日开售,三季度财报中,机器人业务暂未确认营收。到 11 月 9 日发布万台下线公告时,销售端也没有出现大规模收入确认的迹象。
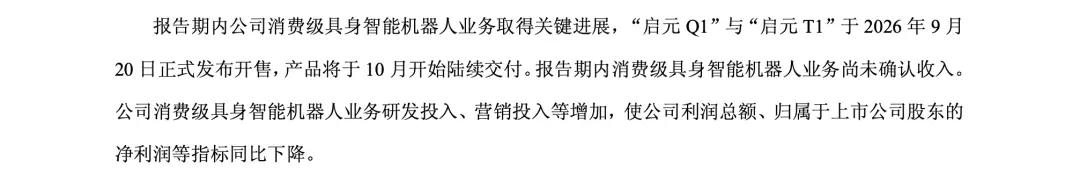
图:来自上纬新材上市公司公告
按照常规,如果产品热度足够高,财报里的“合同负债”会是一个信号。合同负债代表企业已经收到客户款项,但商品尚未交付,是观察经销商打款意愿的窗口,也常被看作业绩的 “蓄水池”,空调厂商旺季备货时,就经常出现这类预付款。
但结合当前财报与行业现状判断,消费类机器人市场还没有达到这个热度。
既然 C 端消费人形机器人市场本身尚未成熟,需求也没有定型。那启元为什么要一口气把产能推到一万台?
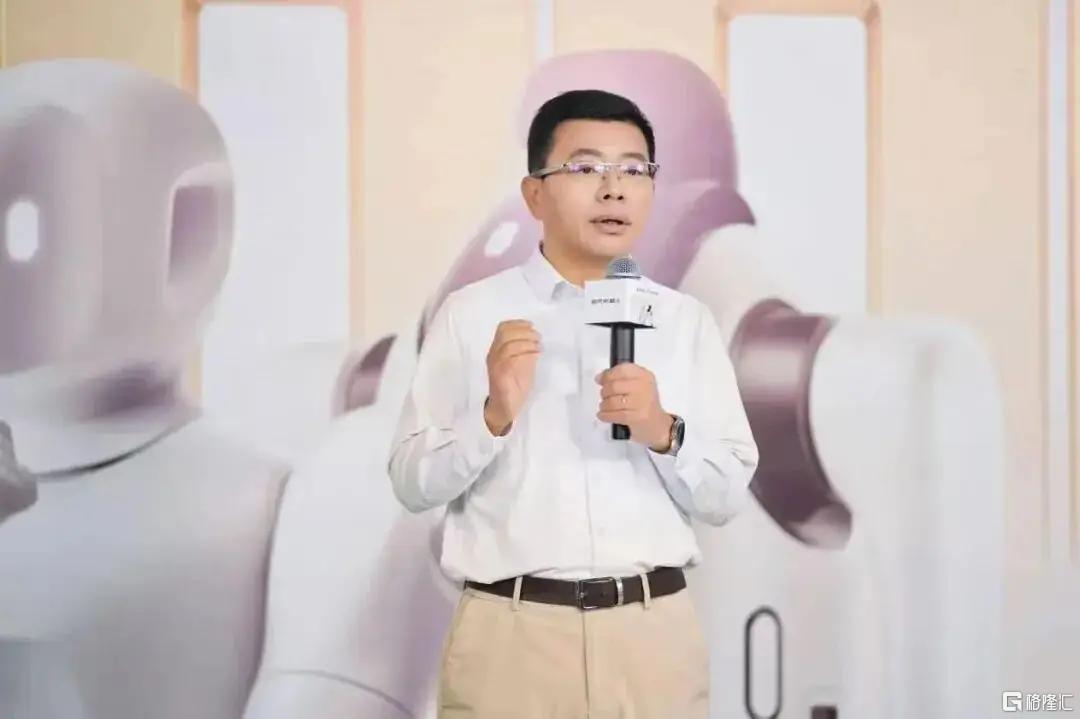
图:上纬新材启元机器人联席总裁、Q业务部总裁刘东方
量产叙事,带来资本市场的估值溢价
有投资者在股吧中询问“市场没需求,是不是启元有资本叙事的需求? ”
从过往的经历来看,在二级市场上,上纬新材已经从这一轮机器人故事里拿到了肉眼可见的资本反馈。
2025 年7月,智元团队入主上纬新材、切入消费人形机器人赛道之后,二级市场反应热烈。公司市值从 24 亿元最高摸到近 984 亿元,涨幅接近 40 倍。
这一轮估值上涨,并不来自原有材料业务的业绩增长,而是市场对家庭陪伴机器人长期潜力的预期。行情启动之时,机器人业务还没有营收、利润兑现。
对这家上市公司来说,高估值带来的好处很直接:融资弹性更高,定增、股权融资或是银行授信,更容易拿到友好条件,持续为机器人新业务输血。 另一方面,更高的市值,也方便企业开展产业合作、招揽人才,更容易吸引技术团队和供应链伙伴。
万台下线,是一个冲击力很强的市场信号。放在仍以样机、小批量试制为主的人形机器人赛道,万台级下线本身就具备很强的传播分量。
这样的产能叙事,既可以支撑上市公司的估值逻辑,也能给体外的智元创新提供产业背书。它的 B 端工业机器人业务对外对接资本、产业客户时,有已经落地量产的整机案例作为佐证。
高估值之下,新业务带来资金压力
假设上纬新材推进的一万台家用机器人量产计划,不是立足于真实市场需求的商业化扩张,更多是服务于资本叙事的前置动作,会衍生一连串值得关注的问题。
首先造成估值和当下的经营现状,出现进一步的割裂。
目前来看,资本市场的纸面收益,没有转化为上市公司实实在在的经营现金流,新业务的资金投入,很大一部分来自关联方低息借款。
从上市公司财报数据不难观察到,上市公司资源正持续向新业务倾斜。万台级量产,需要提前锁定供应链、持续投入现金,潜在风险集中在两方面。
一是资源虹吸。资金、管理层精力持续向机器人业务倾斜。风电树脂本身具备强周期属性,一旦风电行业下行,主业盈利收缩,托住新业务的根基就会松动。
二是赛道迭代带来的冲击。全球消费人形机器人还处在早期阶段,算法、交互、可靠性、成本都在快速迭代。
当前机型,几个月后就可能被新一代方案替代。大规模前置备货,天然伴随减值压力,对于现金流本就紧绷的上市公司,冲击会被进一步放大。
新材料板块依旧可以贡献利润,但它的造血能力,仅够维持自身运转,很难长期承担机器人赛道高强度、持续的资金消耗。
产能爬坡越快,备货规模越大,资金占用压力就越高。 市场有这样一种担忧:这套模式下,体外业务存在承接技术红利的可能性。
长期来看,或许会形成不对称格局:上市公司依托自身经营底盘去试探未知市场,体外主体有望独享产业增量。
这类新业务若持续消耗上市公司原有资产与利润,相关经营风险会逐步传导至二级市场。账面亏损、现金流承压、主业发展受限,这些潜在代价,最终或将由中小股东和二级市场投资者承担。(延伸阅读:具身智能企业为何 “谈数采色变”:刷单争议发酵,资本与 IPO 门槛全面收紧)
市场也因此担心,上市公司有可能沦为概念故事的成本兜底载体,偏离稳健经营、回报股东的底层逻辑。
当上市公司为万台 C 端机器人承担全部研发、产线与试错成本时,这套 “C 端业务放进上市公司、高价值 B 端业务留在体外” 的安排,也让市场开始审视两者之间的治理边界。
擦边借壳?谁来规范治理边界?
2025 年 7 月,智元恒岳通过协议转让搭配要约收购取得上纬新材控股权。消息传开后,市场出现借壳登陆 A 股的猜测。
毕竟,当下机器人赛道上市门槛抬升,不少具身智能企业独立上市的路径并不明朗。
不过,启元实控主体智元创新当时作出承诺,36 个月之内,不会向上市公司注入核心资产。
面对市场讨论,智元创新多次对外表态,本次收购仅获取上市公司控制权,不满足《上市公司重大资产重组管理办法》定义的借壳上市情形。
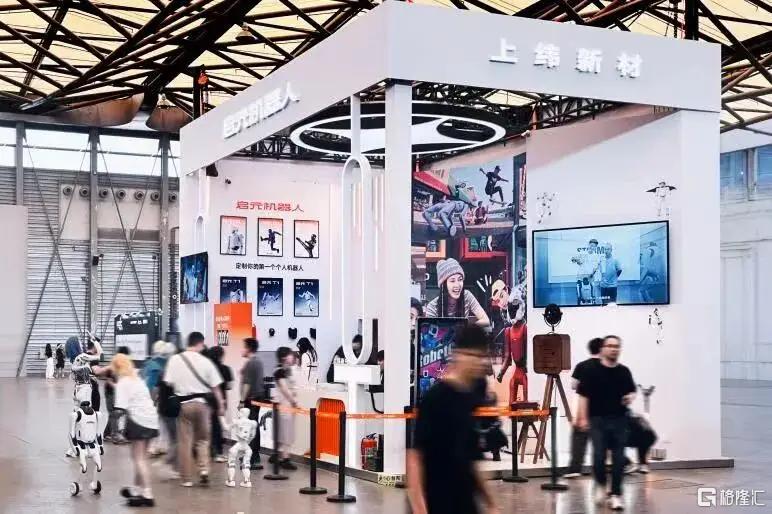
按照目前的业务安排,高价值的 To B 工业人形机器人业务、底层核心技术迭代收益,布局在上市公司体外的智元创新。
启元 C 端消费机器人业务,则放在上纬新材体内。双方依托技术授权协议分开运营,同步推进 B 端、C 端两条业务线。
不过,从实际操作层面来看,订单和客户倒流、关联交易定价,可能缺少清晰刚性约束。长期看,存在利益分配失衡的潜在风险。
有市场观点担忧:上市公司承担大额 C 端研发投入,这些研发成果里,有可能沉淀出适配 B 端业务的技术。体外 B 端工业机器人业务,存在间接共享启元研发试错成果的可能性。
一旦成本由上市公司承担、技术价值流向体外主体,即便不直接注入资产,也存在绕开监管、损害上市公司及中小股东权益的潜在风险。
这种业务分割模式,也给监管提出新课题:如何划清同源技术、关联主体之间的权责边界,把技术授权、成果归属、成本分摊的判定标准落到实处,守住借壳监管的底线。
当然,对行业而言,我们也不能完全否定这次量产探索的产业价值。启元的量产尝试,具备一定产业意义。
它证明轻量化消费机器人,可以依托国内 3C 供应链走出实验室,实现规模化下线。 但制造能力落地,不等于商业化闭环。消费硬件行业反复印证一个道理:能造出产品,和持续把产品卖给消费者、形成健康周转,是两件完全不同的事。
从 24 亿到近千亿市值跃迁,是资本市场给这次转型的估值定价。股价的兑现已经发生,但商业化的考验才刚刚启动。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。