杨宗昌的攻守道:既抓赛道β,也赚个股α


 过去几个月,A股跌宕起伏。在这样的市场环境中,仍有基金经理扛住了回撤,这本身就是一项非常了不起的成绩。
我们从多个时间维度来观察,哪些基金经理做到了这一点。今天先看杨宗昌。
关于杨宗昌的投资框架和业绩归因,已有不少分析文章。本文尝试换一个角度,看看他的超额收益究竟从何而来,又是如何守住的。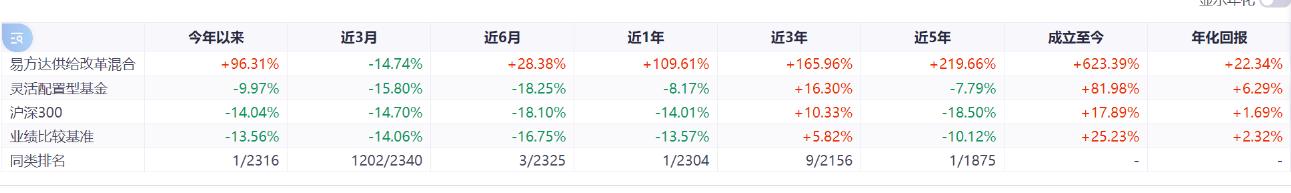
杨宗昌管理的易方达供给改革混合,今年以来收益率排名第一。在A股,最难的不是创造超额收益,而是守住超额收益。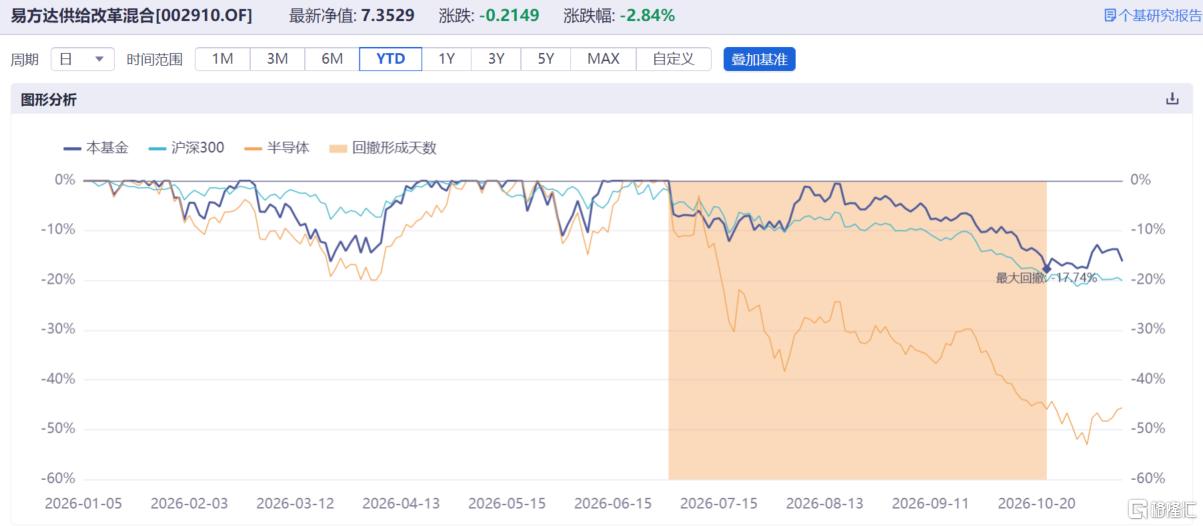
据iFinD数据显示,易方达供给改革今年以来最大回撤只有17.74%,大幅度优于回撤超过50%的半导体指数,甚至还优于沪深300指数。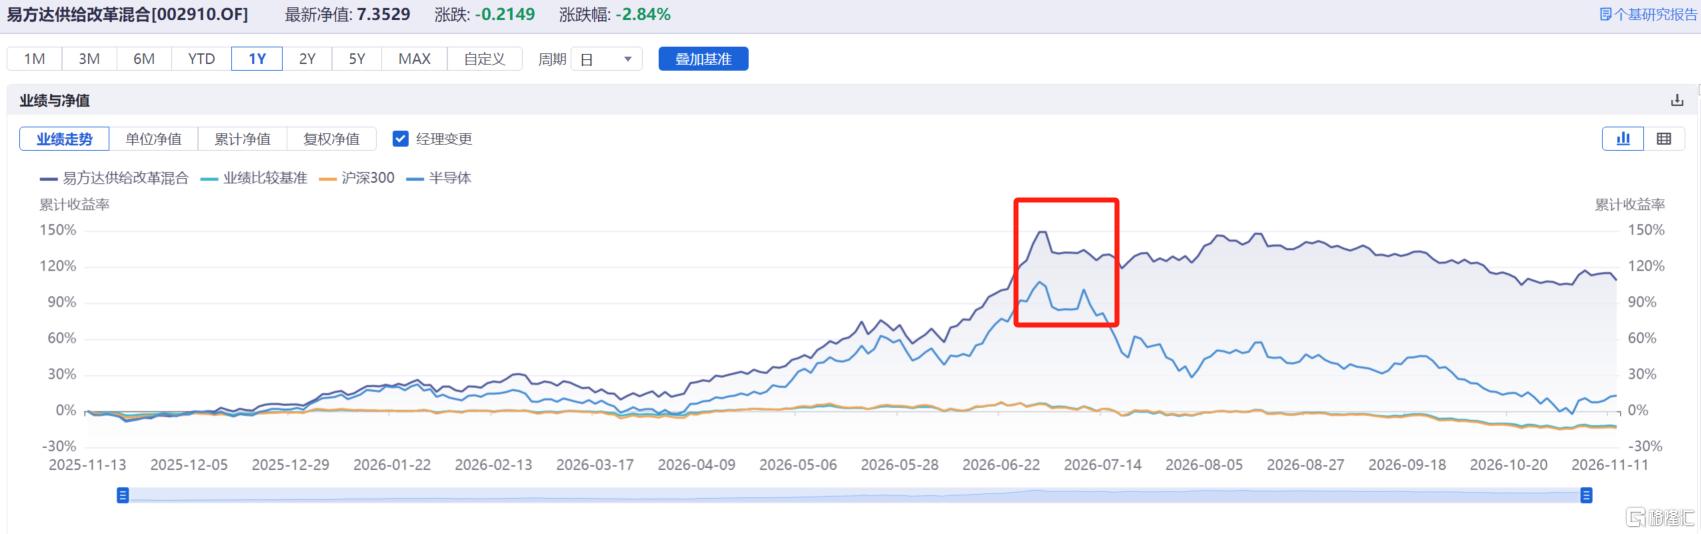
从净值走势来看,易方达供给改革在2026年7月1日到8日,净值走势还与半导体指数基本趋同。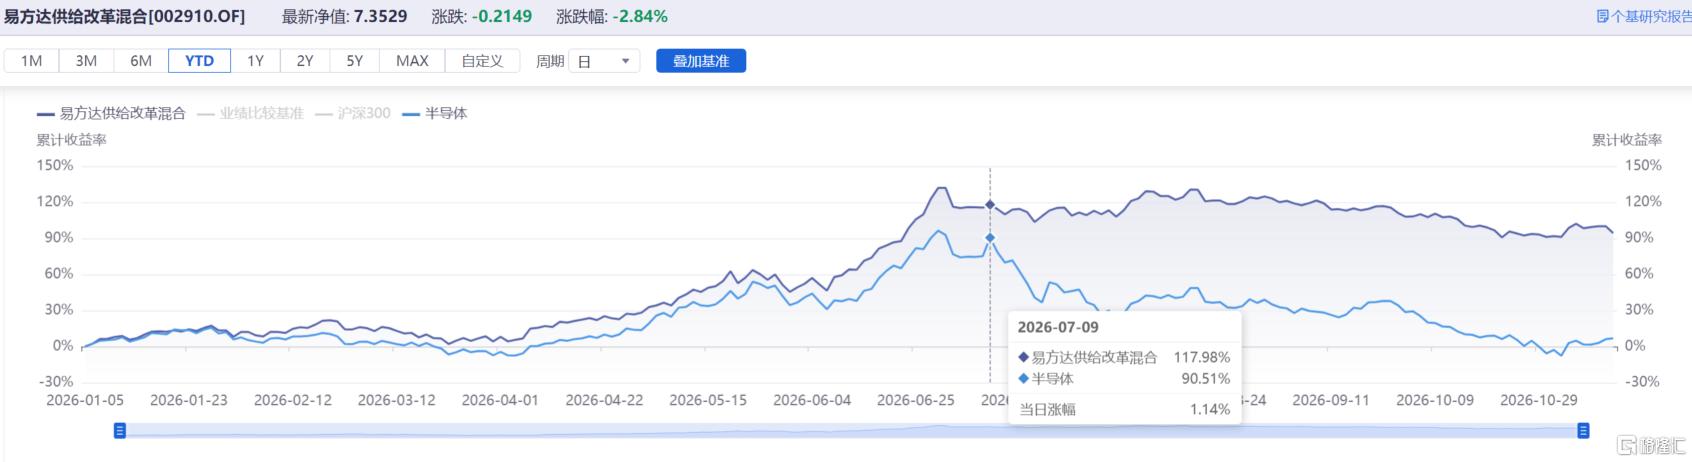
但是7月9日,半导体指数大幅反弹,而易方达供给改革并未同步反弹,后续也没有跟随半导体指数暴跌。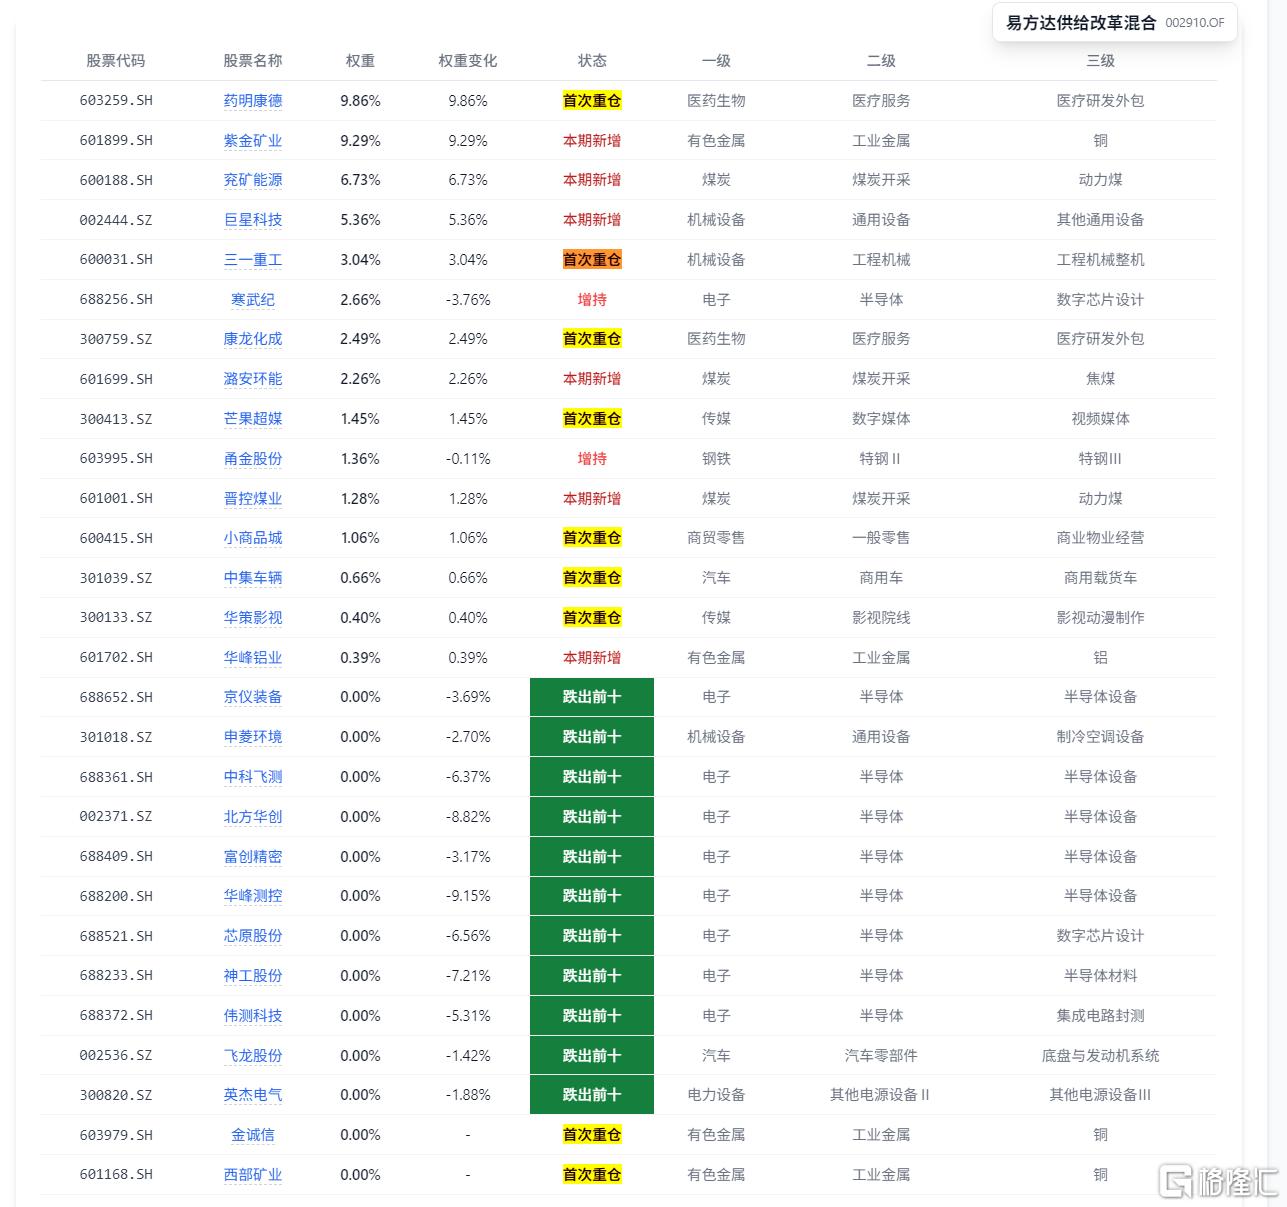
从三季度末披露的持仓看,易方达供给改革仅持有寒武纪这一只半导体行业赛道股,调仓方向主要是有色、医药、煤炭和机械设备,多数具有一定的防御属性。
从数据角度推测,易方达供给改革或是在7月8日之前对持仓完成了调整,可以说卖在了本轮半导体牛市的最高点。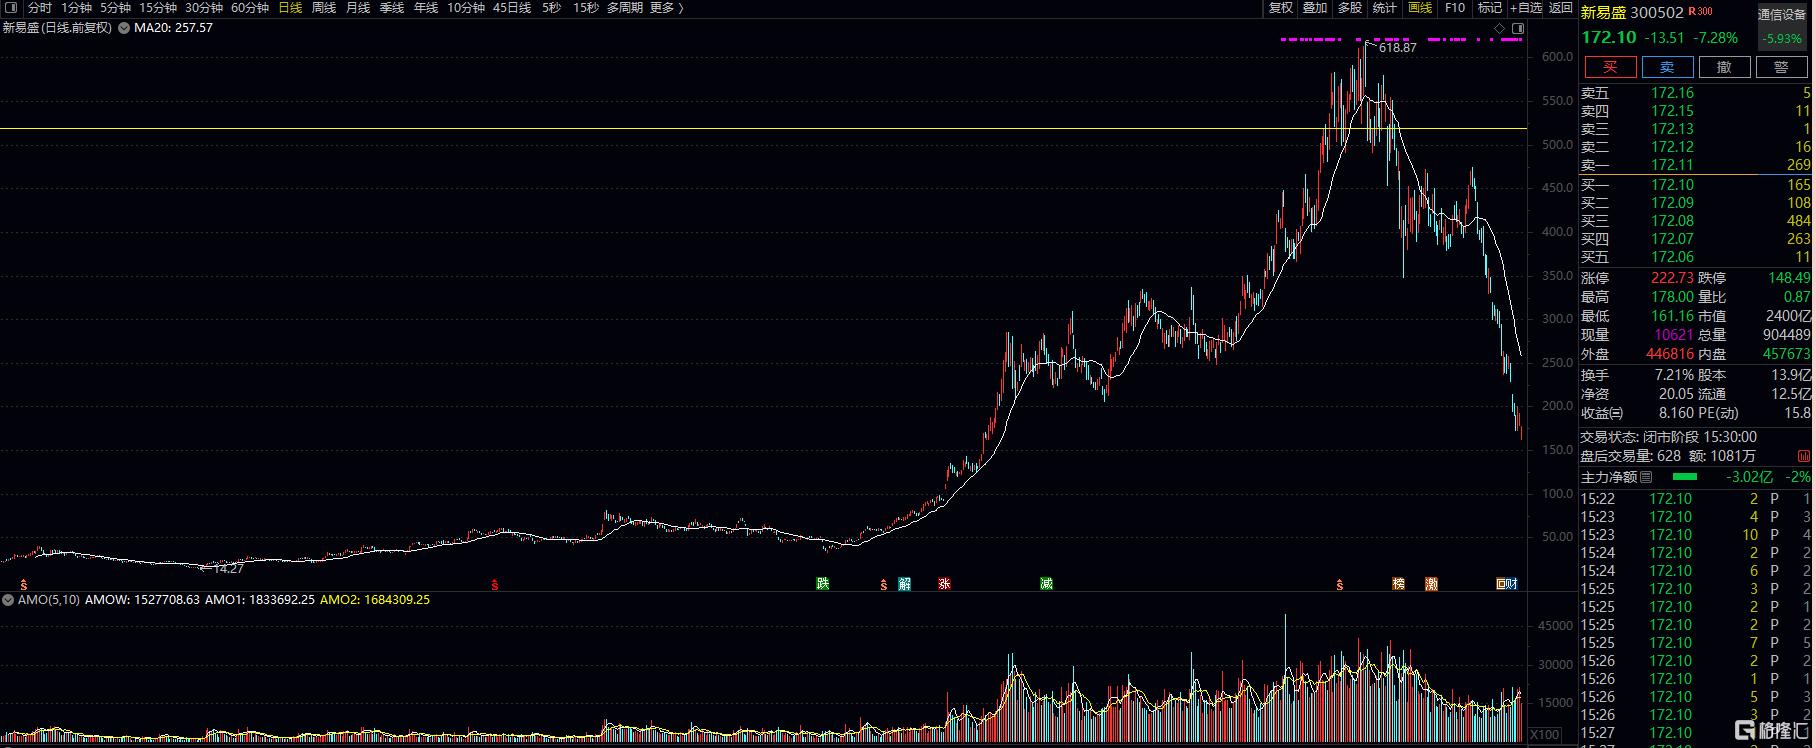
看到这里就不得不提一嘴张坤,他在本轮AI行情的操作中有失水准,买在了一些标的的历史高点。
张坤买【新易盛】亏了多少亿?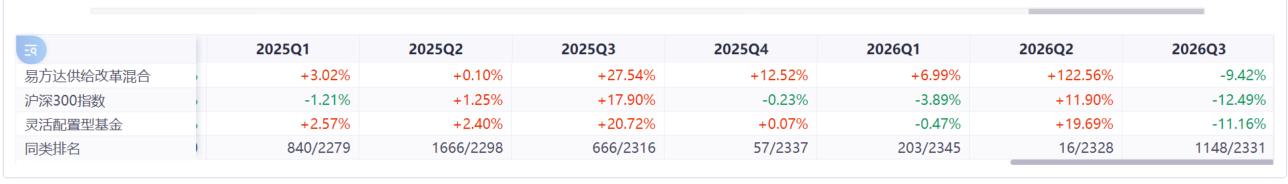
今年上半年,易方达供给改革的最大收益率在140%左右。从业绩分布看,重点落在二季度,收益率高达122%。
很多人没有注意到的是,半导体在二季度的涨幅约100%,而杨宗昌二季度的很多重仓股涨幅并未达到122%。
那么,这122%的收益究竟是怎么抓到的?答案可能是五个字:“闷声发大财”。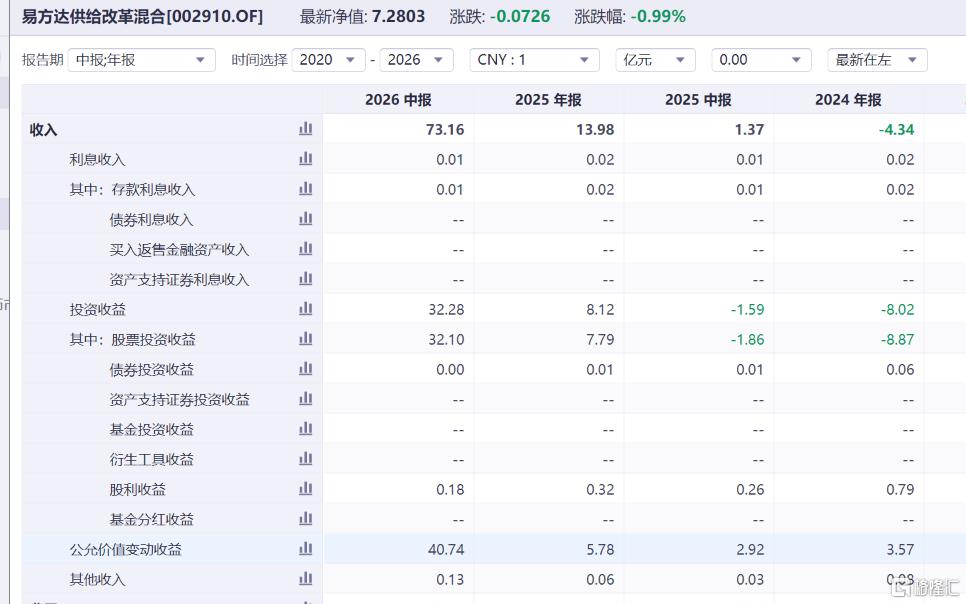
据iFinD数据显示,易方达供给改革投资收益为32.28亿元,这在2季度末的主动权益基金(普通股票型+混合型)中排在第15位,公允价值变动40.74亿元排在第25位。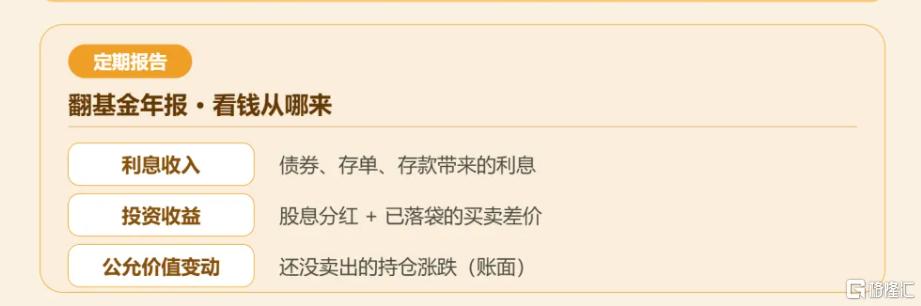
其中,投资收益是落袋为安的收益,公允价值变动是持仓的浮盈。
由于很多赚钱的股票并没有出现在持仓中,不仅没有出现在前十大重仓股数据里,甚至半年报披露的全部持仓中也没有出现。这说明,基金经理通过中短线交易创造了超额收益。这在公募基金经理中,是一种相当稀缺的能力。
这个结论怎么来的,我们来一起看看分析过程。
首先,用半年报披露的本期累计卖出金额减去本期累计买入金额,得到的“交易差额”可以近似看作交易股票赚到的钱。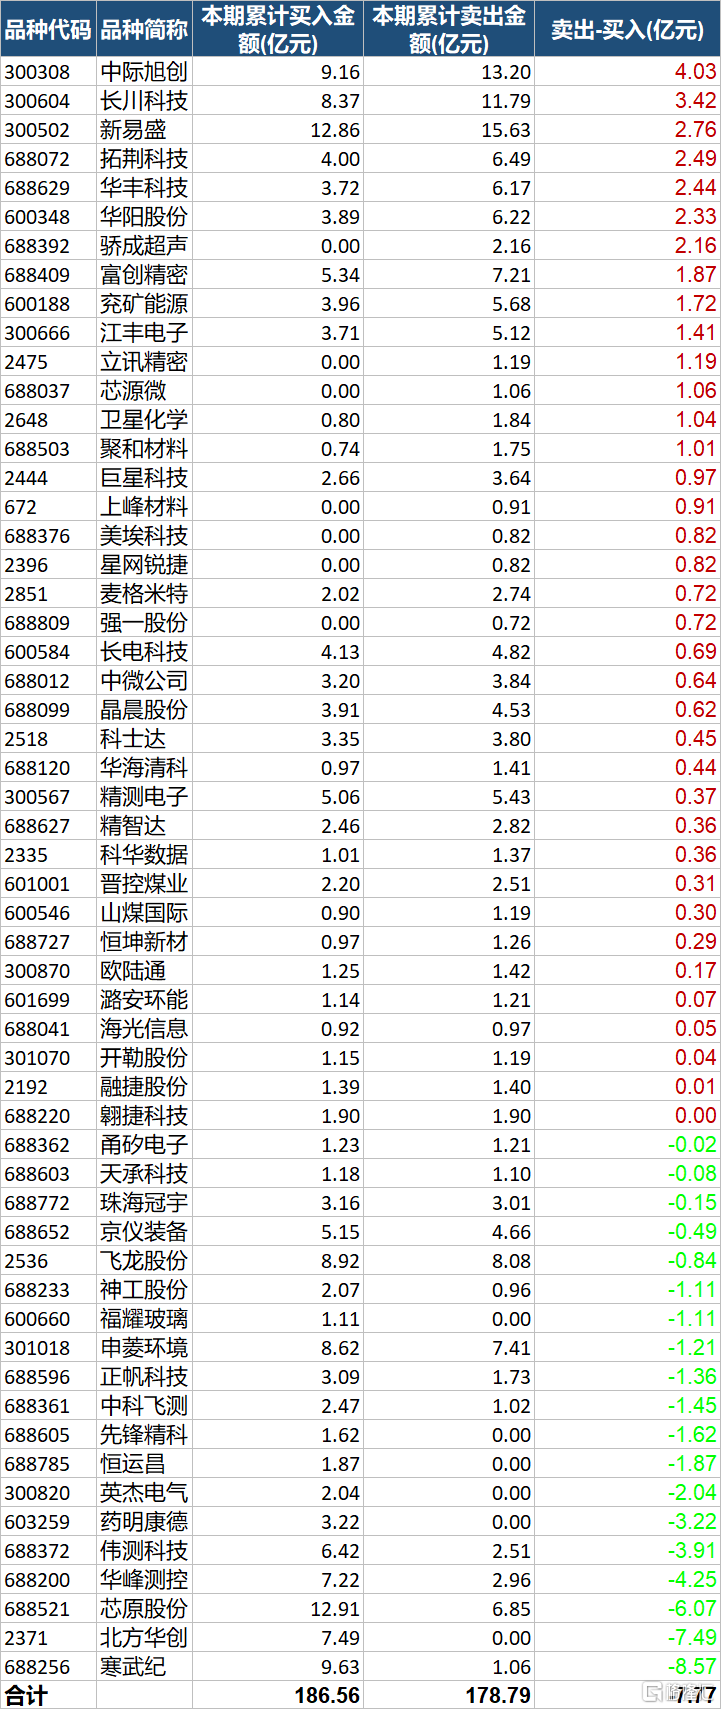
但有三类因素会干扰数据准确性。
第一、过去买入的股票。
举个简化例子:去年买入1000万元某只股票,今年上半年没有买入记录或只有少量买入记录,并且基金经理在6月30日前已清仓,卖出900万元或1200万元。
实际上,这可能是亏损约100万元或盈利约200万元,但按“累计卖出-累计买入”计算,会显示赚了900万元或1200万元,显然不符合逻辑。
由于溯源过于复杂,甚至难以实现,为简化计算并提升准确度,我们先直接剔除去年年末的持仓股票。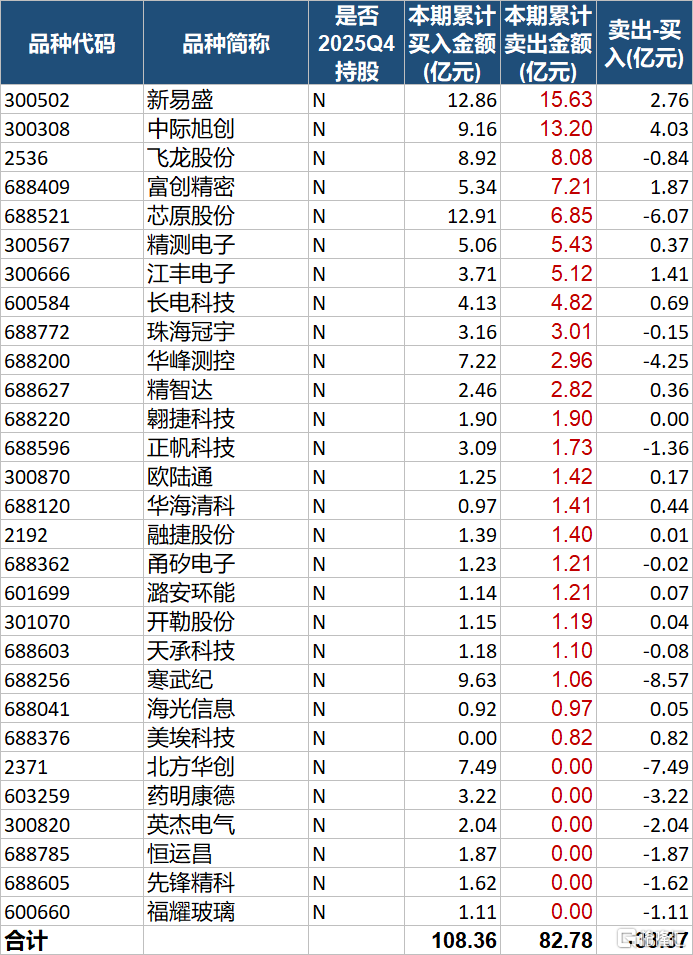
由此得到的表格显示,像新易盛和中际旭创这样的热门股,虽然没有出现在一季度和半年报的持股名单中,但杨宗昌也参与了中短线交易,分别赚了2.76亿元和4亿元。
按买入和卖出总市值简单估算,两只股票的收益率分别为21%和44%,仍然相当可观。
第二、现在持有的股票。
通过第一步我们得到的结果似乎不太对,合计亏损了33.37亿元,这与易方达供给改革上半年的业绩对不上。
问题出在哪里?原因在于,上半年买入1000万元某只股票且没有卖出记录时,用“累计卖出-累计买入”会显示亏了1000万元,这显然也不符合逻辑。
解决办法是把截至二季度末的期末持仓市值加回来,即:持有市值+本期累计卖出金额-本期累计买入金额。
计算结果就是截至上半年某只股票的收益,既包括落袋为安的收益,也包括浮盈或浮亏。需要指出的是,由于持仓市值数据截至6月30日,计算结果也截至6月30日。
然后我们进一步得到的数据如下: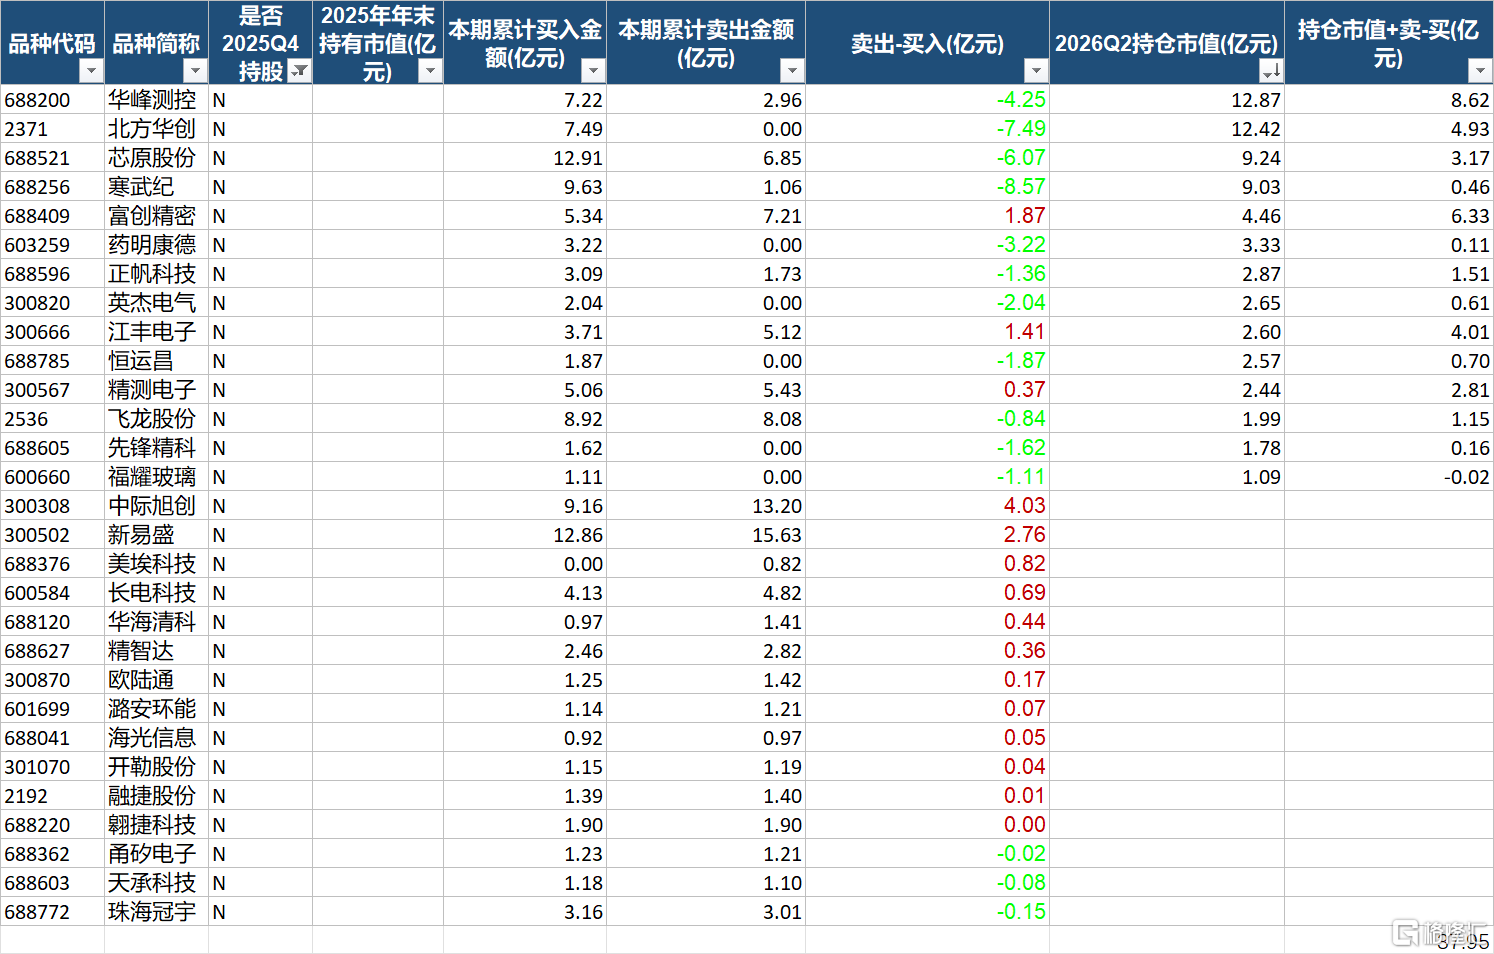
进一步计算可以看到,仅在上半年买入的股票,在二季度末持有浮盈约34.55亿元,已经落袋为安的收益为9.19亿元。
考虑到易方达供给改革一季度末和二季度末的规模分别为53.52亿元和140.76亿元,这样的盈利相当可观。
第三、上半年止盈。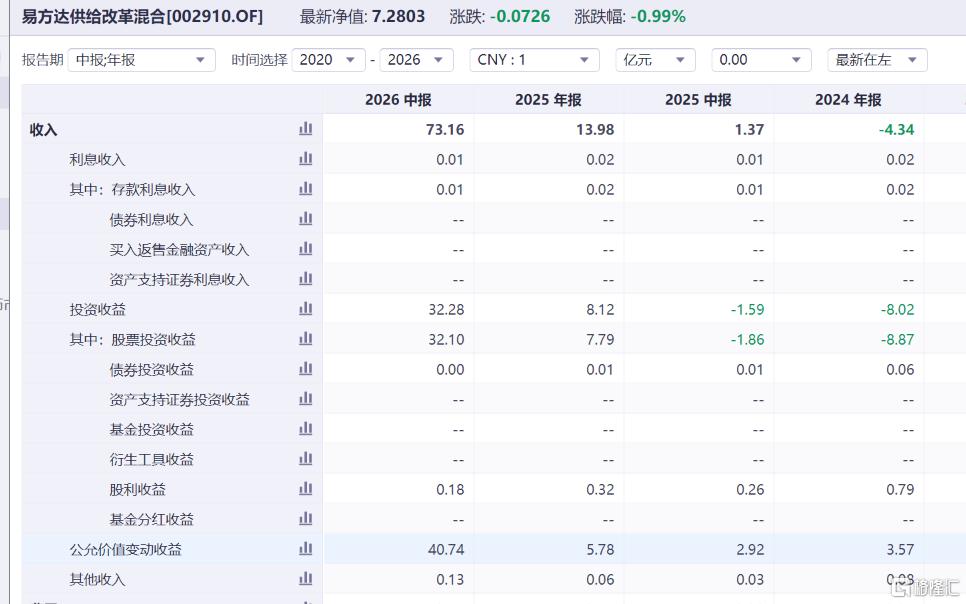
当然,第二步计算的数据依然存在瑕疵。
例如,我们计算出的已落袋收益为9.19亿元,而据iFinD数据,易方达供给改革投资收益为32.28亿元,两者差额仍然很大。造成这一巨大差额的原因,是去年的持仓股没有计算在内。
前文提到,回溯成本几乎无法实现。但如果我们只计算这半年的交易收益,其实可以实现,即使用上年年末的持仓市值,也就是上年年报披露的持仓市值。但需要注意,计算时要剔除本期半年报仍持有的股票,因为加入这一维度会重复计算成本,而这些成本又无法量化。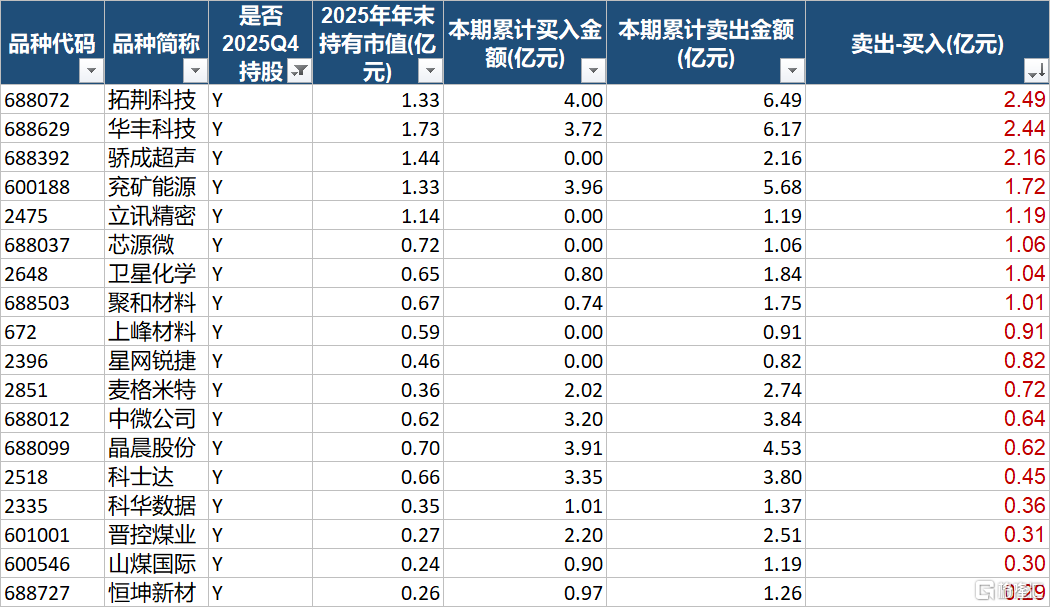
因此,我们计算“上年年末持有、本期上半年抛售”的股票,公式为:累计卖出金额-上年四季度末持有市值-累计买入金额,合计为18.53亿元。
18.53亿元+9.19亿元=27.72亿元,这就与半年报披露的32.28亿元比较接近了。
考虑到今年一季度和二季度重仓股更换幅度比较大,我们完全可以说,杨宗昌在这轮半导体行情中不仅抓到了赛道的β,还在持续捕捉个股的α。
那么下一个问题是:这种捕捉个股α的能力持久吗?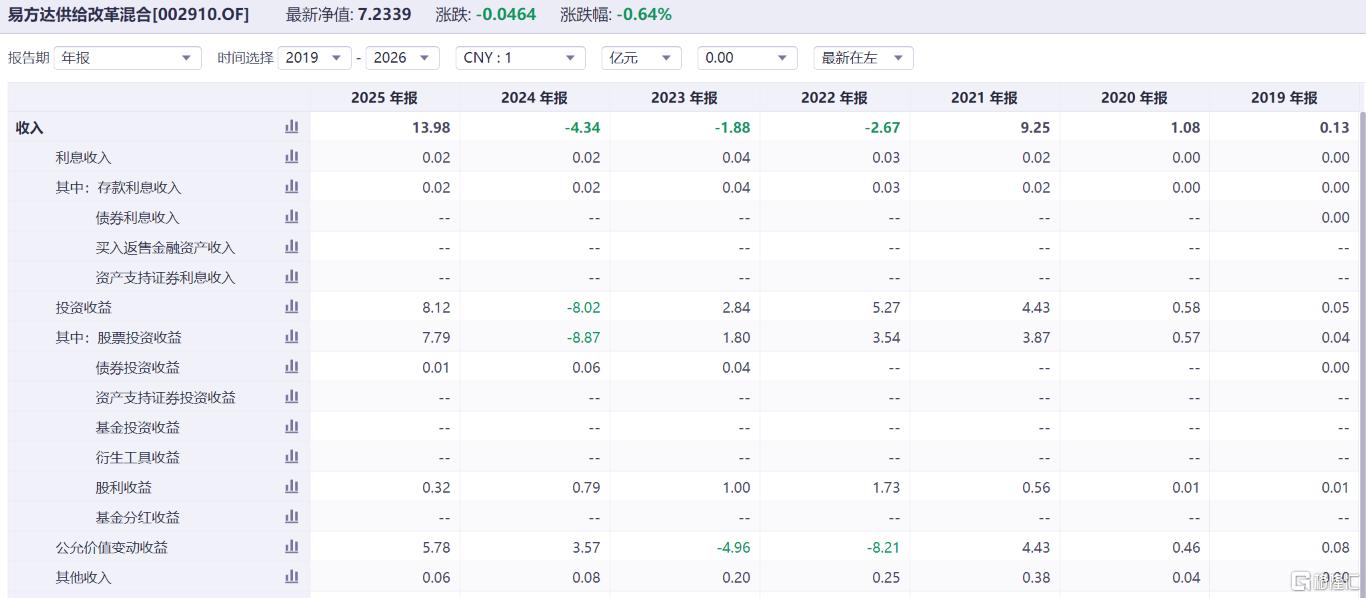
从易方达供给改革2019年至2025年的收入看,投资收益高达13.22亿元,公允价值变动收益为1.07亿元,总收入为15.42亿元,投资收益占总收入的比例高达85.73%。
显然,杨宗昌“落袋为安”的能力一直非常强。
这一逻辑也具有一定普适性。从统计结果看,在2019—2025年总收入超过10亿元的主动权益基金中,投资收益/总收益排名靠前的产品,回撤幅度和夏普比率整体明显更优。
对主动权益基金而言,投资收益占总收入的比例较高,至少说明基金经理更注重将阶段性收益转化为实际回报,而不是完全依赖持仓浮盈。这既体现了交易能力,也在一定程度上体现了对回撤控制和持有人体验的重视。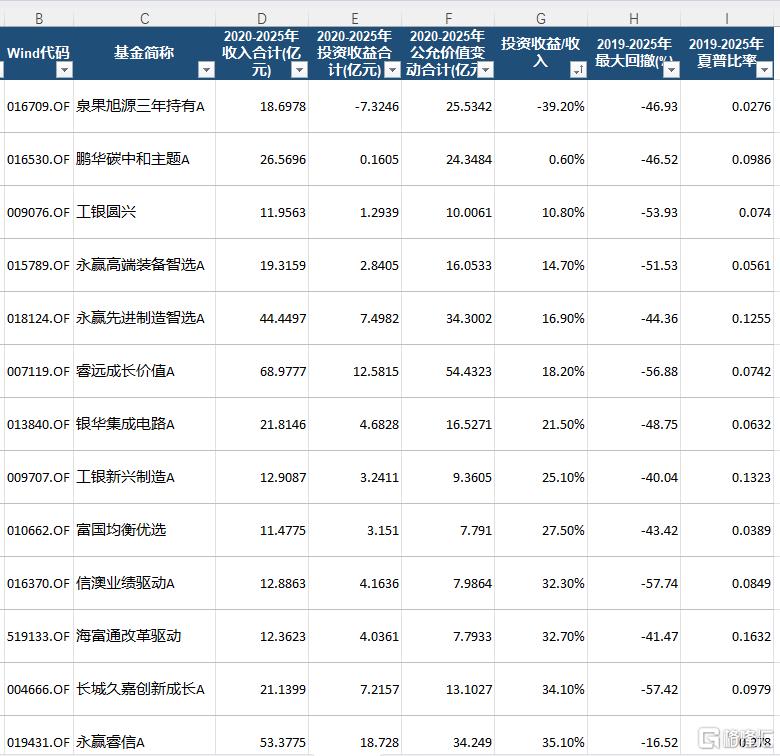
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。