这一轮恒生科技的回撤,不要着急


(1)恒生科技PE约20倍,从2026年1月13日高点6001到现在,跌幅约36.7%,从2025年11月(约5800点)算,跌幅约34.6%,目前在3700点左右震荡。
根据历史的走势,美元大幅走强,恒科都不会有太好的表现。
这一轮AI科技,作为应用端比较有优势的恒科,却并不受资金青睐,在美元持续走强背景下,基本就是持续回落。
当前位置,几乎接近924起点了,所以对恒科,不要傻傻坚持,一方面受制于港股的流动性,一方面又与海外的政策息息相关,做长周期的波段才是最合适的方式。
做恒科就盯着加降息周期,只要是降息阶段,大概率不会像如今这般扶不起。
(2)当前 A 股呈"科技成长地板、红利价值天花板"的极端风格分化。
整体估值水位
PE十年百分位均值:44%;PE十年百分位中位数:40.8%。
整体处于中等偏低区间,中位数40.8%意味着当前一半以上指数的PE低于其十年中位。
极值分布
哑铃型结构:低估与高估两端各占约三成/两成,分化明显。
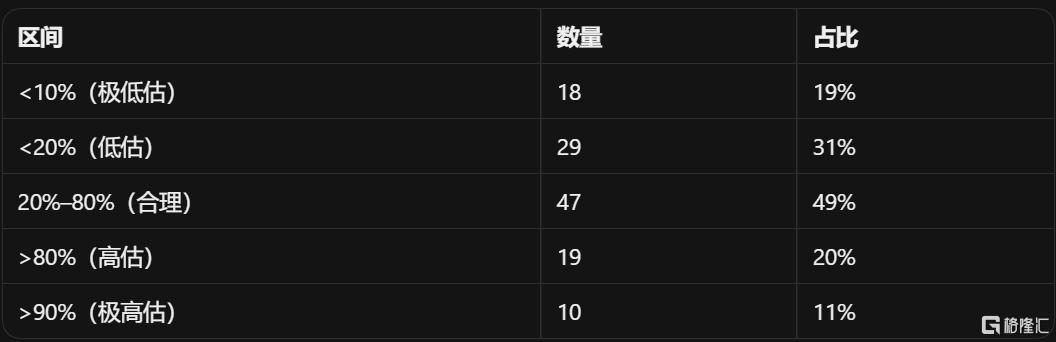
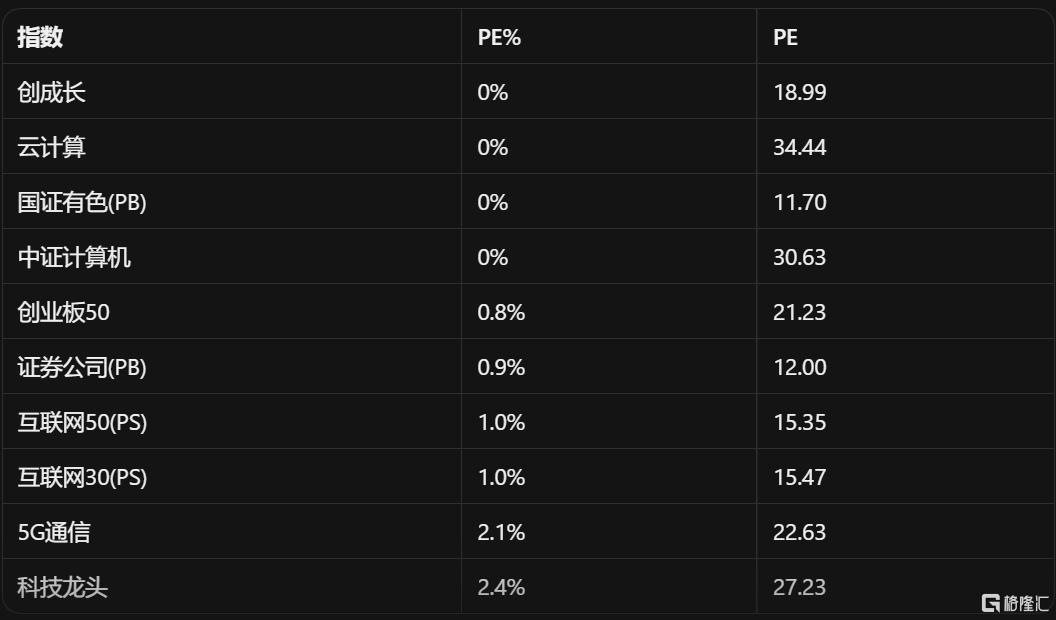
最低估Top10
科技已经从人人追捧到估值跌落谷底,但不要以为低就有机会,历史上任何板块从大涨到大跌,中间少则3年,多则5年才能缓过来。
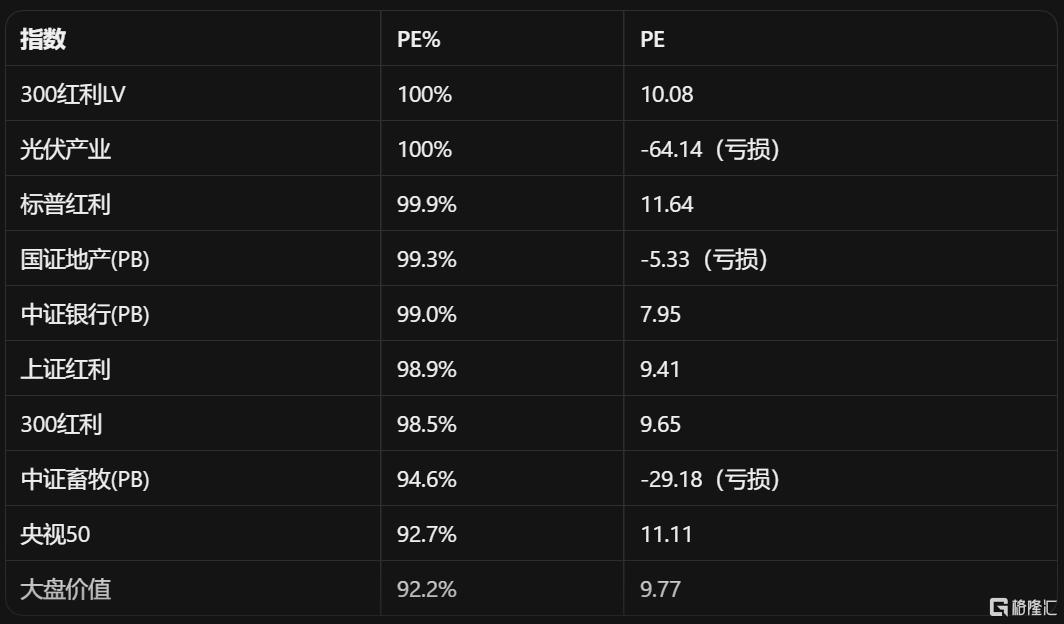
最高估Top10
红利/价值/银行风格被推到十年高度。
光伏、地产、畜牧因行业亏损导致PE失真(负值),参考意义有限。
(3)11月16日指数估值播报(1555期)
指标提示:
1. ROE=净利润/净资产*100%(PB/PE粗略计算);
2. 近十年百分位:当前市盈率或市净率在近十年数据中所处的位置;
3. -表示暂无或不适用数据;
4. 指数样本范围包含A股、港股、美股等宽基和行业指数;
5. 注意银行、地产、金融、证券、环保、大农业、基建参照PB估值;互联网参照PS估值;
6. 医疗、芯片、5G等统计周期短,十年百分位仅供参考。
估值说明:
1. 绿色代表低估,黄色代表合理,红色代表高估;
2. 理论上,绿色安全边际高,机会大,适合买;黄色空间小,适合持有;红色安全边际低,风险大,适合卖;
3.估值状态说明:低估(PE≤20%);合理(20<PE≤80%);高估(PE>80%)
4. 估值适合长期投资参考指标,短期忽略。
本指数估值为个人统计数据,可能存在误差,仅供参考,不构成对任何人的投资建议和依据。
风险提示:本文仅供参考,不构成投资建议,投资者应根据自身风险承受能力审慎决策。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。