失去黄仁勋的英伟达还能稳当AI霸主吗?摩根大通全球私人银行首席投资官警告:前沿实验室算力份额从90%坠落至28%,英伟达不再一家独大
文|投资者内参团队
英伟达的好日子可能快到头了。
近日,黄仁勋突然离职在华尔街引发轩然大波。当地时间11月14日,摩根大通全球私人银行首席投资官迈克尔·森巴莱斯特(Michael Cembalest)发布洞察报告《The Icarus Files: What's next for Nvidia and AI》,围绕英伟达管理层剧变、估值重定价以及AI产业竞争格局展开深度分析。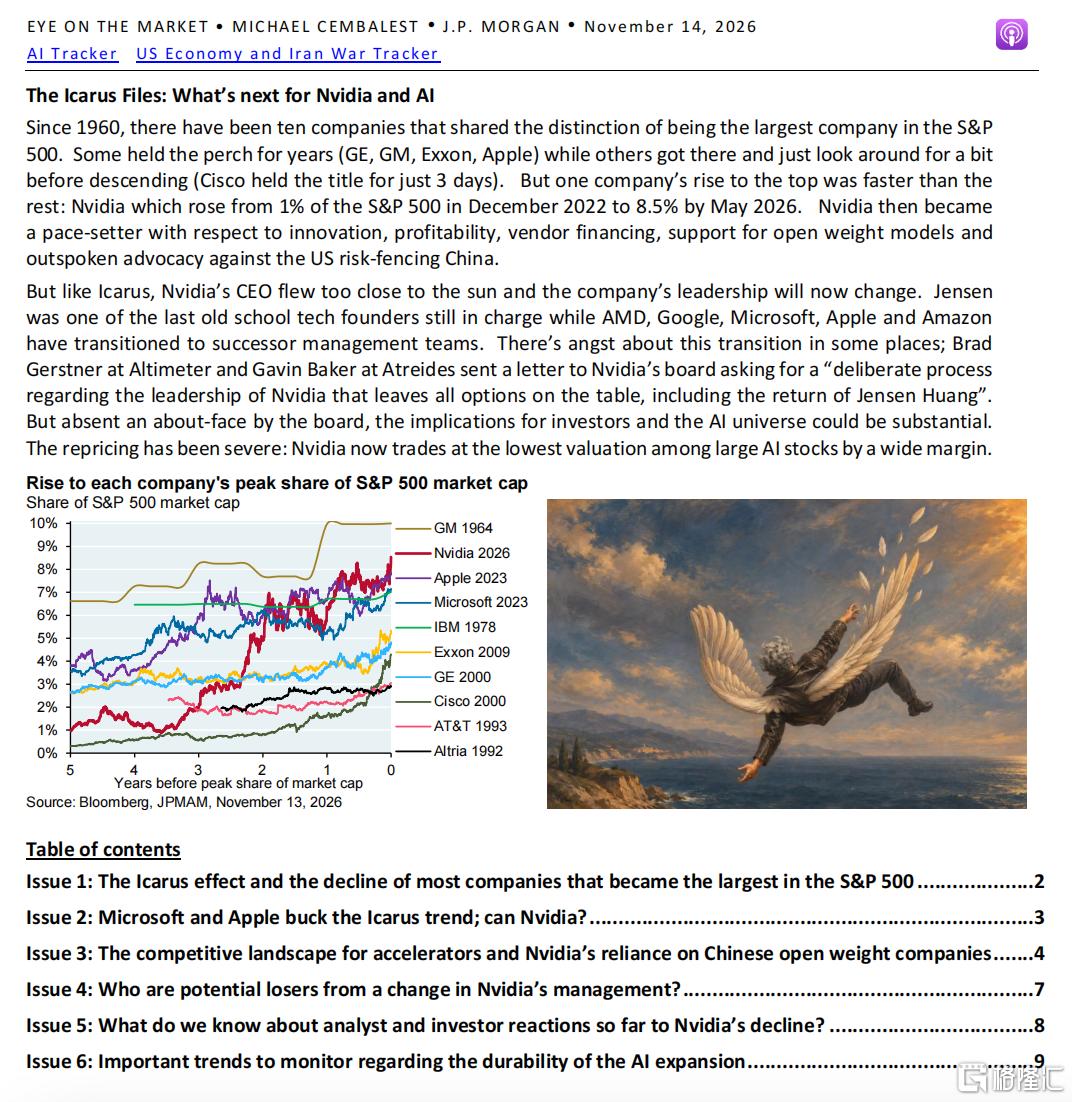
报告指出,英伟达正在经历历史上多家标普500最大市值公司曾经出现过的“伊卡洛斯效应”——企业凭借技术和市场优势登顶,却可能因竞争格局变化而逐渐失去领先地位。
不过,森巴莱斯特并不认为英伟达的基本面已经崩塌。相反,他认为,英伟达仍拥有极强的盈利能力和现金流,当前估值也已明显回落。但是,真正值得警惕的是,其竞争壁垒和整个AI产业生态可能正在发生结构性变化。
英伟达能避开“伊卡洛斯陷阱”吗
摩根大通将英伟达与历史上曾经登顶标普500市值榜的企业进行了比较。
自1960年以来,曾有10家公司登顶标普500,包括通用汽车、IBM、通用电气、思科、埃克森美孚、苹果和微软等。其中,大部分公司最终都经历了市场份额和市值占比的持续下滑,只有微软和苹果成功避开了“伊卡洛斯陷阱”。
而过去几年,英伟达凭借AI芯片需求爆发迅速登上全球市值巅峰,市值占标普500指数的比重更是从2022年12月的1%,快速飙涨至2026年5月8.5%的历史最高水平。
森巴莱斯特认为,随着创始人黄仁勋突发离职,英伟达如今正面临新的不确定性。
不过,需要指出的是,经历近期大的回撤之后,英伟达股价已经经历明显重估,目前在大型AI股票中的估值已处于较低水平。摩根大通认为,英伟达短期内仍具备强劲基本面。
报告显示,2023年至2025年,英伟达获得了AI芯片收入的83%,毛利率达到75%,营业利润率则为66%。目前,英伟达的PEG(市盈率相对盈利增长比率)估值指标仅为0.2倍,明显低于其他科技公司和行业。
前沿实验室算力协议份额仅剩28%
相比管理层变动,摩根大通认为,AI芯片竞争格局的变化是最值得关注的风险。
过去,英伟达凭借GPU性能和CUDA软件生态建立了强大的竞争壁垒。但如今,微软、谷歌、亚马逊和Meta等科技巨头正在积极开发自研AI芯片,前沿AI模型公司也在扩大供应商选择。
报告显示,在已公布的前沿AI实验室算力采购协议中,英伟达GPU所占份额仅剩28%。而在2024-2025年时,这一份额还曾高达80%-90%。
竞争对手不仅在追赶,部分产品在推理任务上的表现甚至已经显现优势。
摩根大通援引相关模型测算指出,AMD的MI455X在推理性能(每芯片推理性能指数)指标上甚至领先英伟达部分产品。
更可怕的是,AI实验室过去需要6-12个月才能完成AMD GPU的模型部署,过程昂贵且繁琐;如今借助最新AI模型辅助工程开发,相关流程最快只需3天。
这意味着,英伟达过去依靠软件生态形成的客户锁定效应,可能正在减弱。
此外,谷歌TPU也对英伟达构成挑战。报告对中国开源模型Qwen3.5 397B进行的成本和速度比较显示,在除最低速度档位外的多数测试场景中,谷歌TPU的表现更具优势。
摩根大通指出,英伟达预计于2027年推出的Rubin Ultra系列可能会改变竞争局面,但当前AI芯片市场已经不再是英伟达一家独大的格局。
中国开源模型成重要变量
摩根大通特别强调,中国开源模型生态对英伟达的重要性。
数据显示,中国开源模型的日均Token消耗量持续增长,已成为英伟达相关算力需求的重要来源之一。
与此同时,中国获取AI算力的渠道并不局限于境内生产和进口芯片,还包括通过海外数据中心远程使用美国芯片。
根据美国智库Institute for Progress的测算,到2027年底,中国AI算力中,约32%可能来自远程访问美国AI芯片,其中大部分算力位于东南亚。
美国众议院已经通过了《远程访问安全法案》,该法案旨在限制中国企业通过海外数据中心远程使用受限制的美国AI芯片,目前仍有待参议院审议。
摩根大通认为,如果相关限制最终落地,英伟达对中国及相关海外市场的业务将面临新的政策不确定性。而且,中国企业也可能因此进一步加快自主AI芯片研发。
供应商融资风险受关注
森巴莱斯特认为,英伟达不仅是AI芯片供应商,也是整个AI基础设施生态的重要融资支持者。
过去,英伟达通过股权投资、并购以及供应商融资等方式,为新型云计算企业和AI公司提供支持。这些企业随后又成为英伟达GPU的重要客户,形成相互依赖的产业链关系。
数据显示,过去三个季度,黄仁勋治下的英伟达将58%的经营现金流用于股权投资和并购。
今年第一季度至第二季度,公司表外长期债务和租赁负债更是从2140亿美元上升至4220亿美元。如果进一步计入土地、电力和数据中心外壳担保,相关规模可能达到5300亿美元。
摩根大通警告,如果英伟达未来改变供应商融资和投资策略,CoreWeave、Nebius、Applied Digital和IREN等新云企业可能受到冲击。
尽管提出多项风险,摩根大通并未否定AI产业扩张的持续性。
目前仍有多个指标显示AI算力需求保持强劲,包括老一代英伟达GPU租赁价格持续上涨、中国台湾和韩国芯片及硬件出口增长,以及美国数据中心空置率低于1%。
不过,AI基础设施建设也开始面临地方居民反对和政策限制。
摩根大通强调,当前AI产业仍处于一场规模空前的资本开支周期中,但投资者需要密切关注竞争格局、融资模式和数据中心建设政策的变化。
对于英伟达而言,管理层更替、竞争加剧、中国市场风险,以及供应商融资模式变化,将共同构成其“后伊卡洛斯时代”的关键考验。
而在稍早前的11月12日,在黄仁勋官宣离职后,摩根大通在另一份研报中已将英伟达目标价从320美元下调至215美元,降幅高达32.8%。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。