市场向下、银伟大向上!银行板块为什么一直逆势涨?还能涨多久?


最近几个月,在很多的日子里,A股各大宽基指数跌得整整齐齐,银行股盘中创出历史新高的戏码多的都已经司空见惯了。
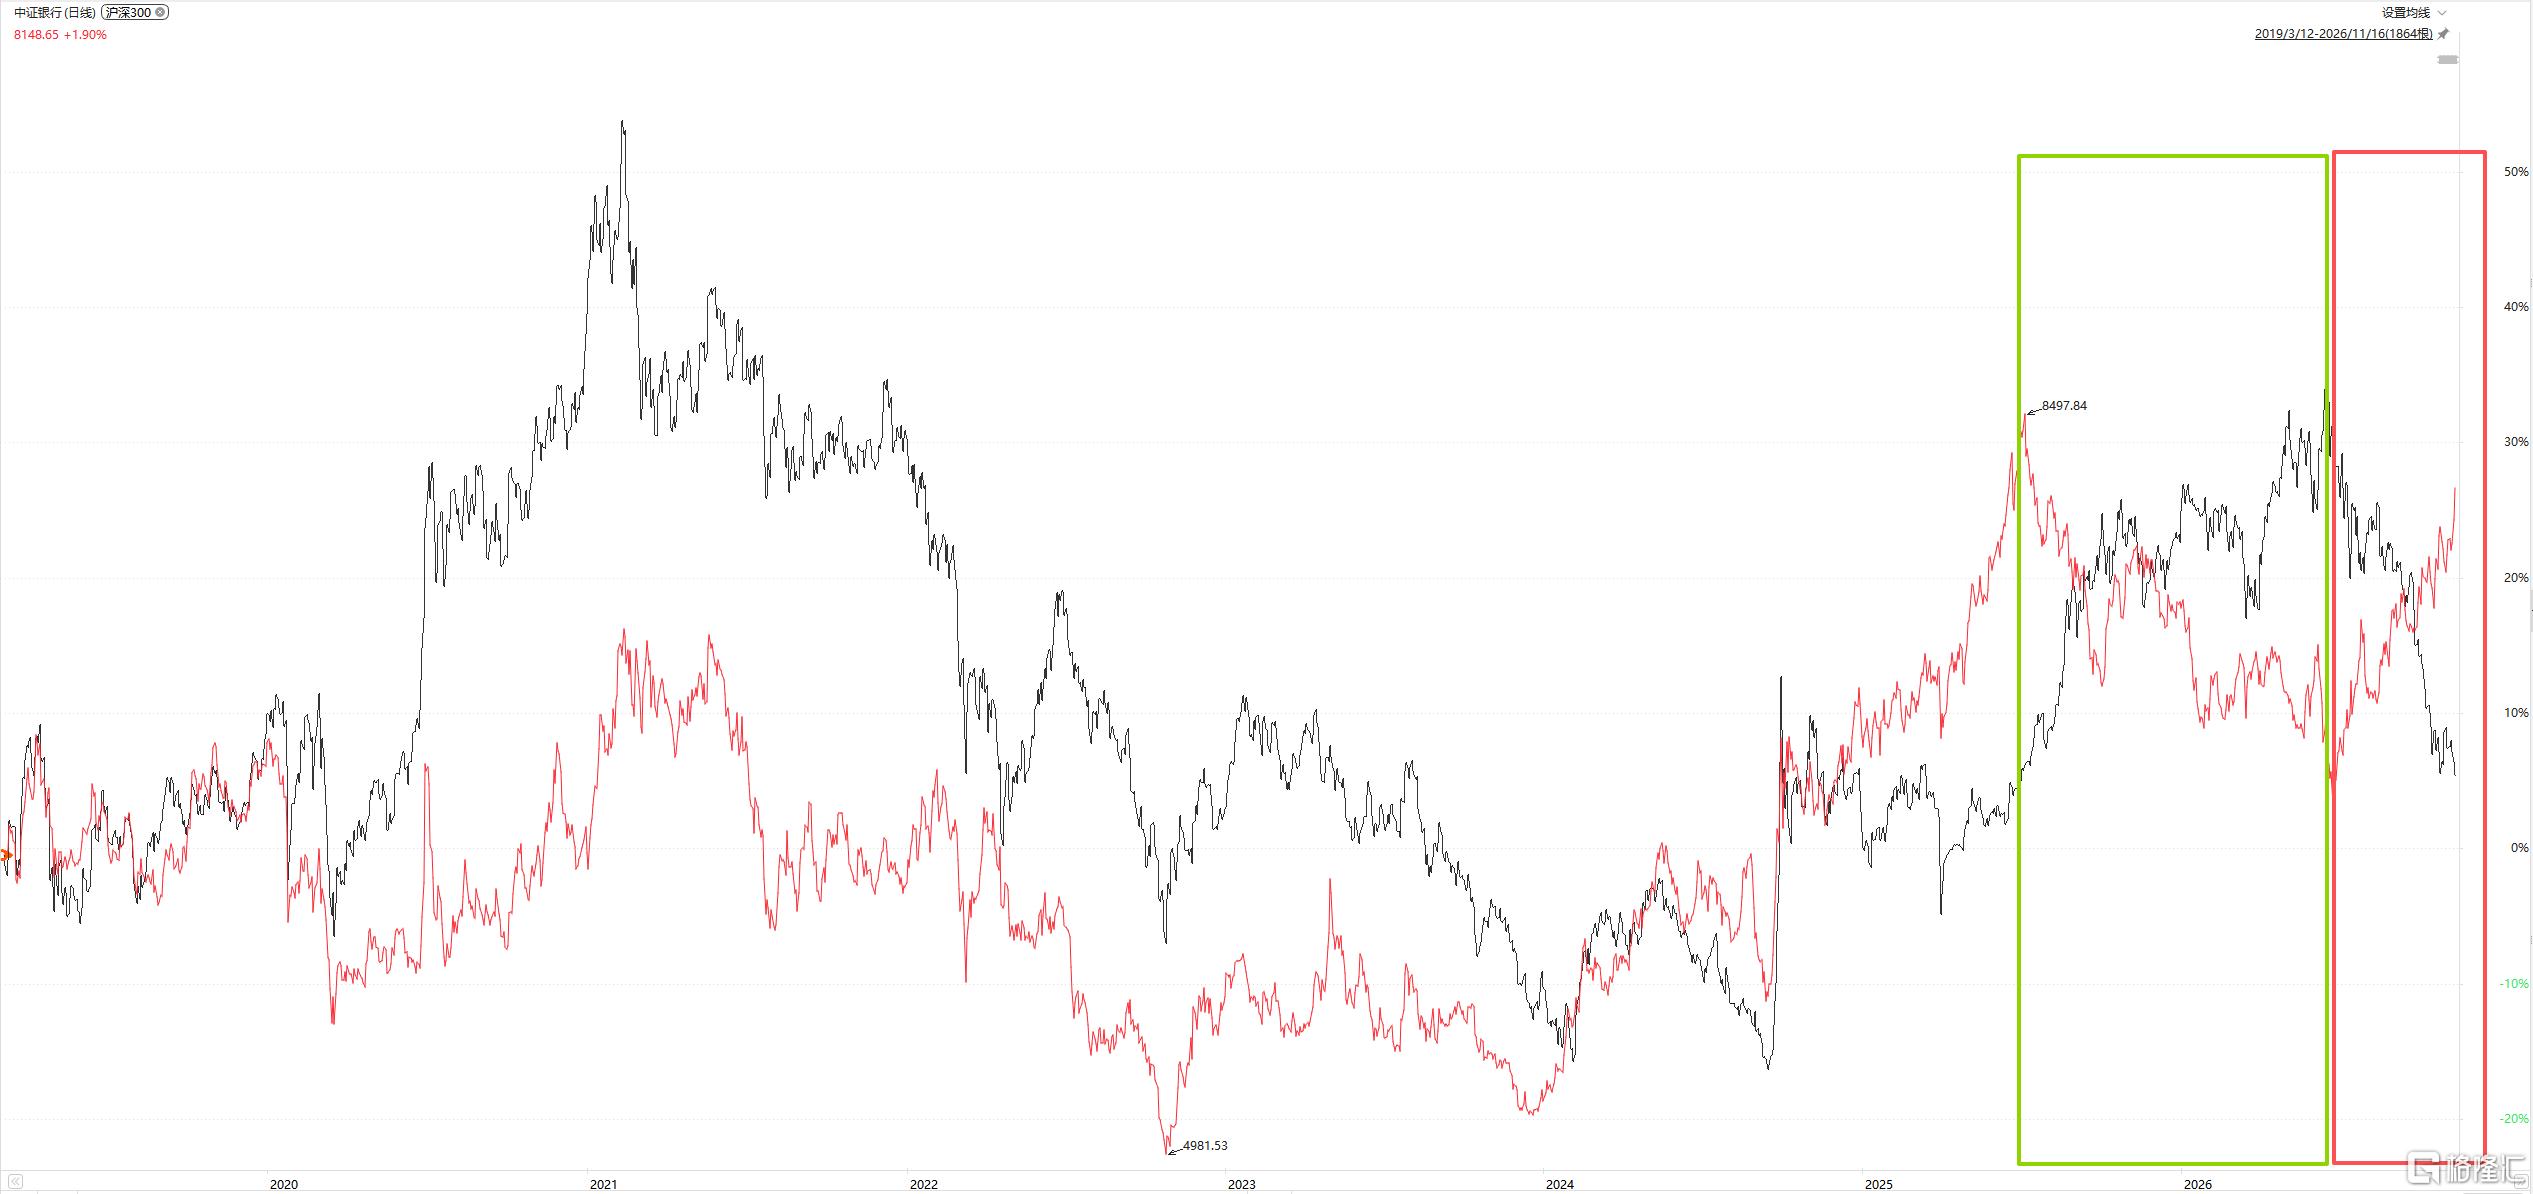
来源:Choice
银行股最近为什么一直逆势涨?从哪些角度分析?比如,跟债券比价、看净息差、看资产质量、看分红、看政策往哪走。
一、行情是结果,账本才是原因
银行股过去几年有不少的估值压制,现在偏负面的叙事逐步消弭。
2026年,42家上市银行前三季度营业收入4.66万亿,同比增7.81%;归母净利润1.75万亿,增3.78%;利息净收入3.36万亿,增8.3%,40家正增长。净利润增速低于营收增速,有一部分是主动计提出来的——宁可把利润做薄一点,也要把风险先认下来。比如不良率均值1.16%,42家里17家低于1%;拨备覆盖率均值271%,18家超过300%,垫子还算厚。
最关键的还是息差。净息差是什么意思?说白了就是银行拿存款去放贷、中间赚的那点差价。这个差价不再往下掉,利润表才有得算。2025年全年同比降13个基点,2026年上半年累计持平,三季度单季同比只收窄2个基点,可比口径1.54%。国信证券认为净息差企稳主要得益于负债成本降幅追平生息资产收益率降幅。
恩差降幅的三个台阶; 13个基点、0、2个基点
还有就是性价比,10年期国债收益率1.6%左右,银行股息率普遍在4%以上,中间躺着280多个基点的利差。低利率环境把比价关系彻底重构了。同期中证银行PB0.6倍左右、PE6倍出头。破净本身不构成买入理由,但变成了一个缓冲垫。
分红这条线更实在。21家银行中期分红合计超2600亿,六大行分红率从30%提到31%,合计超2200亿。分红率往上走,等于给持有的人一个地板。
政策也转向了。过去几年政策对银行是“压利润”,现在拐到“稳盈利”上(浙商的说法是稳按揭、扩信用、稳投资)。
资金扎堆银行股避险,远比“牛市来了”更令人信服。
二、银行是红利里最硬朗的
银行越强,换个角度看,说明市场的风险偏好还没回来——钱不敢往成长那头去,只能往确定性这头挤。资金转向的趋势还没有结束,最近资金不断从科技出来,中泰10月11日测算,科技板块的仓位还有20%到30%没消化完。普遍比较认同的策略是固收+或者是哑铃,尤其是哑铃策略,兼顾盈利增长弹性、股东现金回报与组合稳定性,无论是“红利+微盘”还是“红利+科技”,红利这头没动,银行资本金消耗有限、有望维持高ROE和高股息率正好是红利里最沉的那一块。
向下的空间被低估值和分红收益托住,基本面边际改善有戏,正是险资这种耐心资本增持银行股的逻辑,风雨飘摇的当下,买的不是成长性,买的是确定性。
三、写在最后
回到最初那个问题,银行股为什么一直涨?三件事:钱换了地方,政策改了定价,账本止住了下滑。前两件是快变量,第三件是慢变量,慢变量才是这轮的底。
不过银行股中的高股息股票名单正在变短,是股价上涨的证据,也是风险积累的过程,安全边际在变薄。
银行股涨势逐渐钝化,其他板块由弱走强,终有一天会发生。资金存在回流高弹性成长股的可能,有一些机构已经在提示高股息板块的风险了。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。