A股收评:沪指险守3600点,算力硬件板块重挫,小家电、银行股逆势上涨


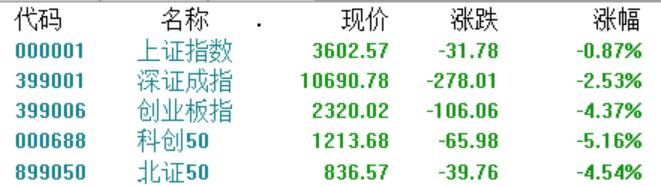
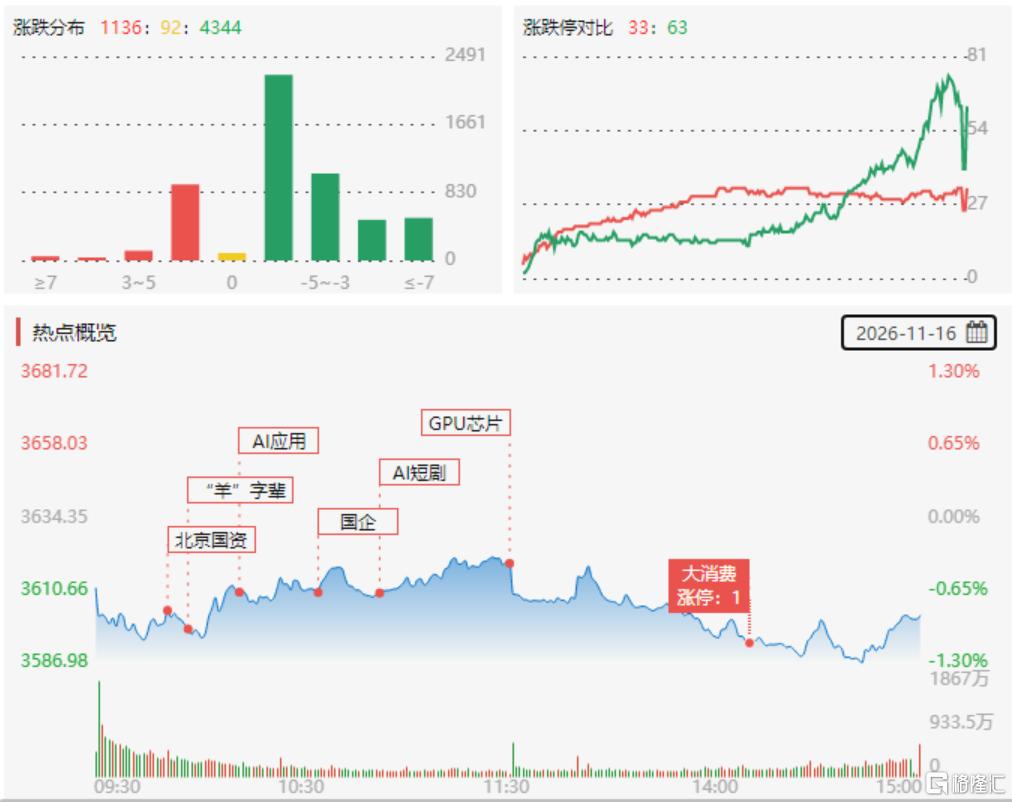
11月16日,A股主要指数集体下跌,沪指跌0.87%,深证成指跌2.53%,创业板指跌4.37%,北证50跌4.54%,科创50指数跌5.16%。全市场成交额14942亿元,较上日缩量1729亿元,超4300只个股下跌。
盘面上,银行板块逆势拉升,工商银行、建设银行、南京银行等多股续创新高;保险板块低开高走,中国太保、中国人保、中国平安纷纷走高;小家电板块表现活跃,北鼎股份20CM涨停,小熊电器涨停。另一方面,算力硬件板块集体调整,CPO、半导体概念跌幅居前,中际旭创、摩尔线程、普冉股份跌超12%;小金属板块持续走弱,东方钽业、中稀有色跌停。
具体来看:
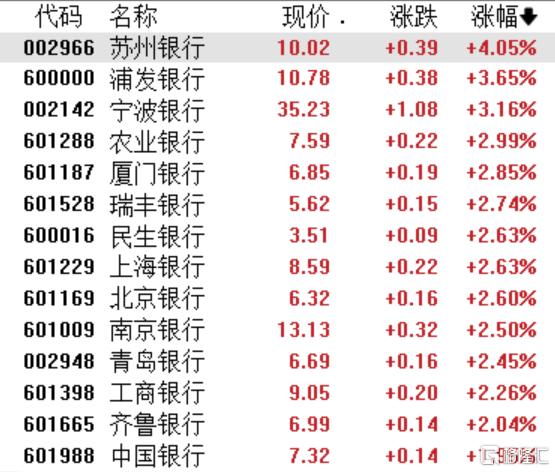
银行板块逆势走高,苏州银行涨超4%,浦发银行、宁波银行涨超3%,农业银行、北京银行、工商银行涨超2%。
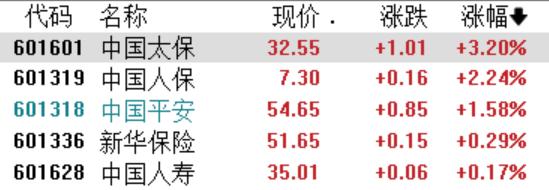
保险板块涨幅靠前,中国太保涨超3%,中国人保涨超2%,中国平安、新华保险纷纷走高。
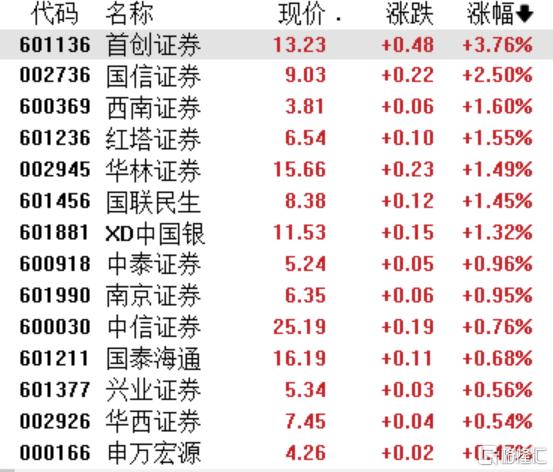
券商股逆势收涨,首创证券涨超3%,国信证券涨超2%,西南证券、红塔证券、华林证券、国联民生涨超1%。
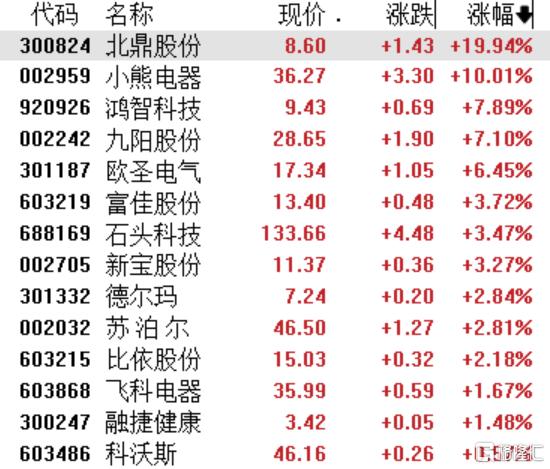
小家电板块表现强势,北鼎股份、小熊电器涨停,鸿智科技、九阳股份涨超7%,欧圣电气、石头科技、苏泊尔、飞科电器跟涨。
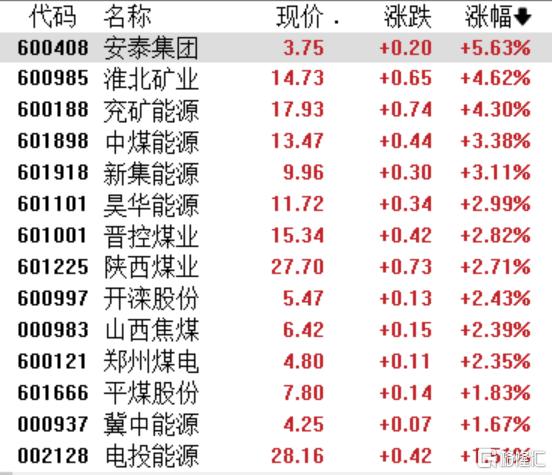
煤炭股上扬,安泰集团涨超5%,淮北矿业、兖矿能源涨超4%,中煤能源、新集能源涨超3%,昊华能源、晋控煤业、陕西煤业跟涨。
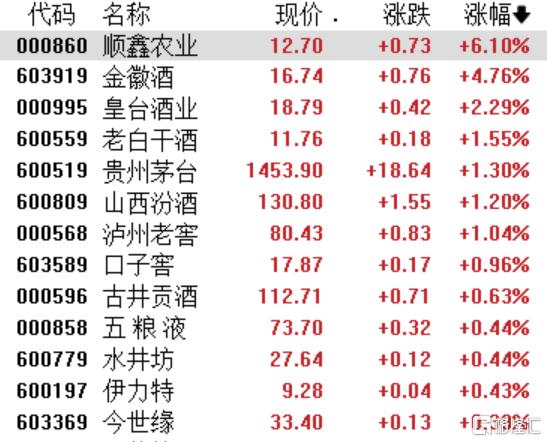
白酒股上涨,顺鑫农业涨超6%,金徽酒涨超4%,皇台酒业涨超2%,老白干酒、贵州茅台、山西汾酒涨超1%。
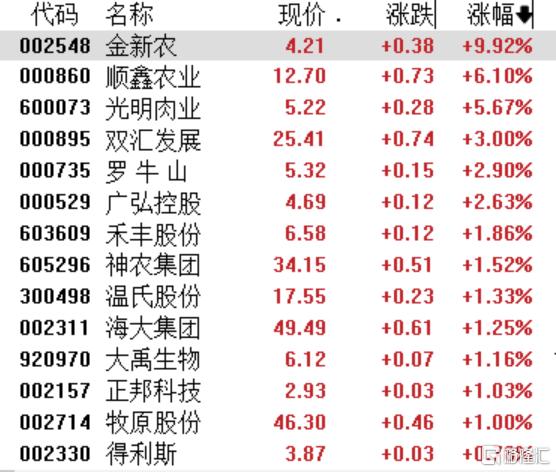
猪肉股飘红,金新农领涨,顺鑫农业涨超6%,光明肉业涨超5%,神农集团、温氏股份、海大集团、正邦科技、牧原股份上涨。消息面上,生猪主力合约盘中一度涨近2%,报10050元/吨,为连续第7日上涨,创10月27日以来新高。
元件板块重挫,沪电股份、兴森科技、深南电路、生益科技等跌停,胜宏科技、南亚新材、中富电路、迅捷兴跌超10%。
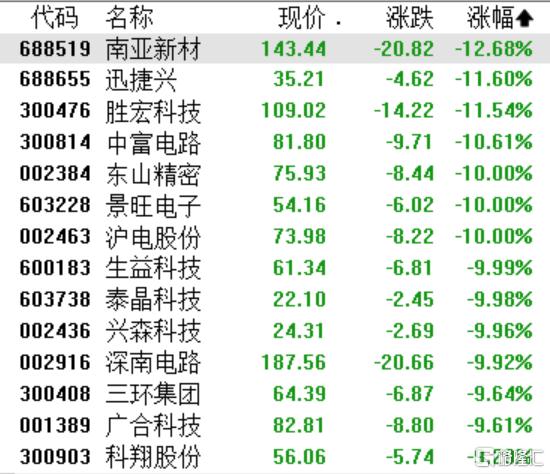
CPO板块持续下挫,中际旭创、天孚通信、仕佳光子、新易盛等30余股跌超10%,剑桥科技、景旺电子、天安新材等跌停。
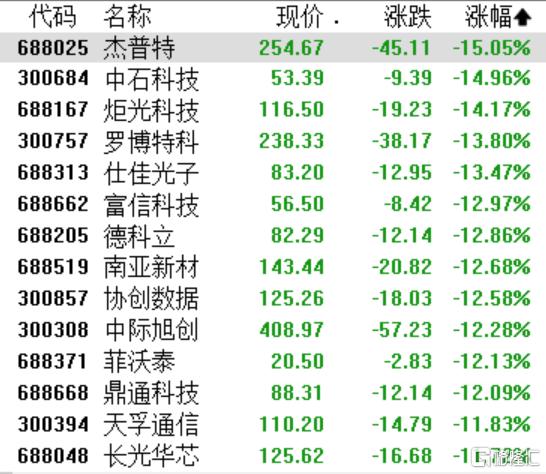
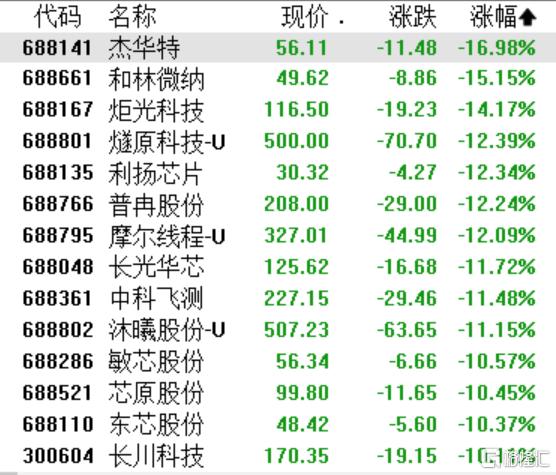
半导体板块表现疲软,炬光科技跌超14%,燧原科技、利扬芯片、普冉股份、摩尔线程跌超12%。
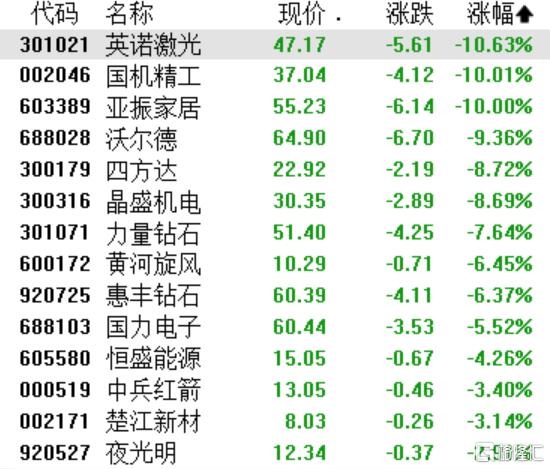
培育钻石板块下跌,英诺激光跌超10%,国机精工、亚振家居跌停,沃尔德跌超9%,四方达、晶盛机电、力量钻石、黄河旋风、惠丰钻石纷纷下跌。
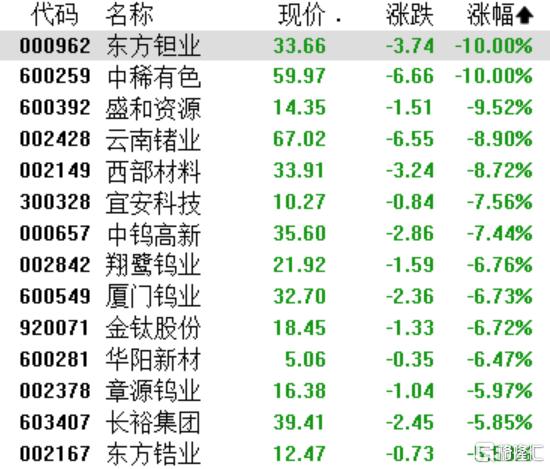
小金属板块持续走弱,东方钽业、中稀有色跌停,云南锗业、西部材料跌超8%,宜安科技、中钨高新跌超7%。
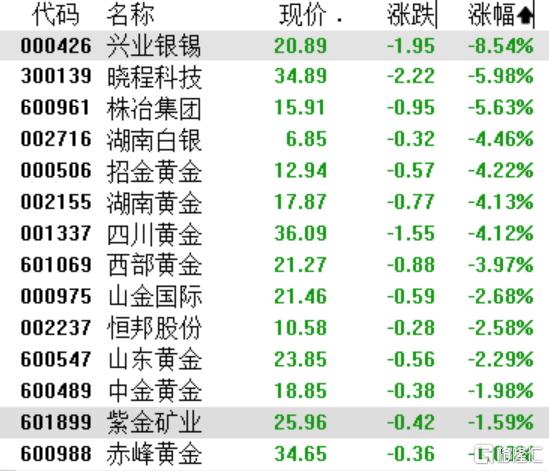
贵金属板块表现低迷,兴业银锡跌超8%,晓程科技、株冶集团跌超5%,湖南白银、招金黄金、湖南黄金、四川黄金跌超4%。消息面上,现货黄金日内跌0.52%,失守3860美元/盎司;纽约期金日内跌0.77%,失守3860美元/盎司。
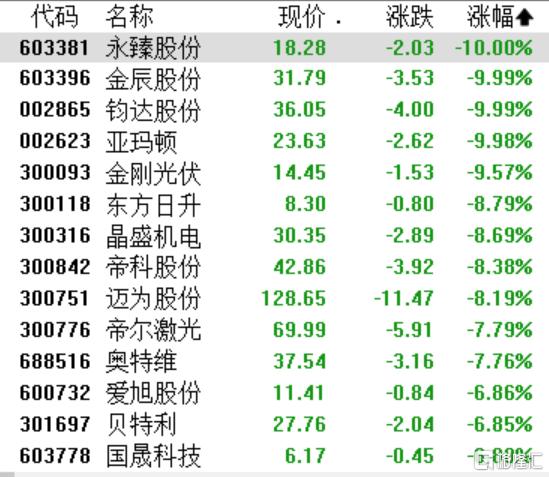
光伏设备板块普跌,永臻股份、金辰股份、钧达股份跌停,东方日升、帝科股份、迈为股份跌超8%,帝尔激光、奥特维跌超7%。
展望后市,华泰证券指出,上周A股先扬后抑,科技超跌反弹后回落,行业轮动较快。当前跟踪的A股底部信号体系和情绪指数均显示市场处于底部区域,但从公募仓位、行业ETF净申购等角度看科技筹码尚未充分出清,产业、海外流动性等“逆风项”仍存,宽基ETF上周亦净流出,反弹空间或受上述因素约束,底部仍待夯实。配置上,主线再次形成前建议精选主题和个股,逢反弹继续向质量和价值风格切换:一是底仓配置银行、乳品、水电等稳定型红利;二是关注景气或ROE改善的创新药、白酒、乳品、纺织制造、风电、自动化等;三是科技内部或继续分化,寻找“缩圈”后的错杀机会。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。