美国算力,就是中国稀土

AI时代大国竞争的关键,在于让其他国家围绕本国掌握的关键供给以组织生产:碳基时代的稀土与硅基时代的算力实际上是同构的。
美国算力与中国稀土的类比,本质上反映了同一种战略选择:当国家认定某项产业能力不能完全随商业周期收缩,而相关竞争又具有明显的先发优势乃至排他性时,维持领先地位就需要承担超出常规商业考量的成本。这种成本既可能体现为生态环境的代价,也可能体现为企业利润的让渡。
如果说特朗普仍保留着较强的商业思维,那么此次美国中选“蓝潮”的后续,则进一步凸显了AI时代的大国竞争逻辑。竞争的关键,在于让其他国家围绕本国掌握的关键供给以组织生产:碳基时代的稀土与硅基时代的算力实际上是同构的。
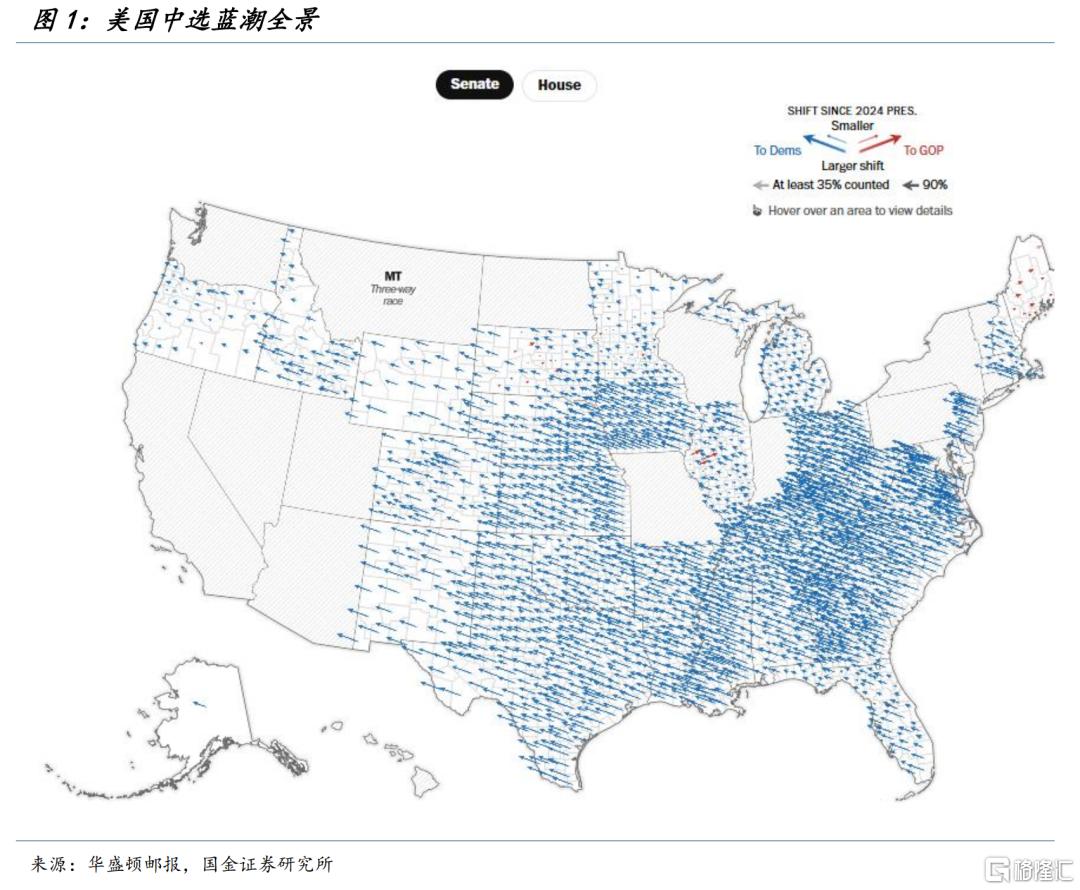
当美国AI产业从产品使用到资本投入都开始呈现更鲜明的国界,产业链中的灰色地带正不断收窄。过去,我们常将美国描述为私人部门主导的绩优主义(meritocracy)社会;但过去一周,美国科技界代表人物所遭遇的政治压力意味着:商业成就之外,政治正成为影响企业发展空间的重要变量。
此次中期选举的产业意义在于推动算力融资从“私人资本自发建设”,转向由私人回报、国家安全与国内利益分配共同决定。考虑到美国政治转向的惯性,民主党的“蓝潮”可能在未来两个选举窗口继续扩大,甚至形成参议院60席的相对多数乃至67席的绝对多数格局。在这一情景下,共和党重新形成有效抗衡的时间窗口,可能要等到2030年乃至2032年。
这意味着,在当前AI发展的关键窗口期,民主党所强调的“小院高墙”政策思路或更呼风唤雨:既向科技要发展,又向科技要忠诚。从这一角度看,1950年代的温和派共和党(Modern Republicanism)和2020年代的建制派民主党(Liberal Internationalism)实际上开始变得更加相像——强调产业安全、制度忠诚与政治忠诚。
近期值得关注的,是四项涉及先进算力管制的法案及其后续表决:AI OVERWATCH Act、MATCH Act、Chip Security Act和Remote Access Security Act。前三项已打包纳入2027财年美国《国防授权法案》的参议院修正案包。美国对先进算力的控制,正从传统的商品出口管制进一步蔓延至设备、供应链、最终用户和云端服务。
特朗普虽然可以动用总统否决权,但在当前政治氛围下,行使这一权力可能面临较高的政治成本。
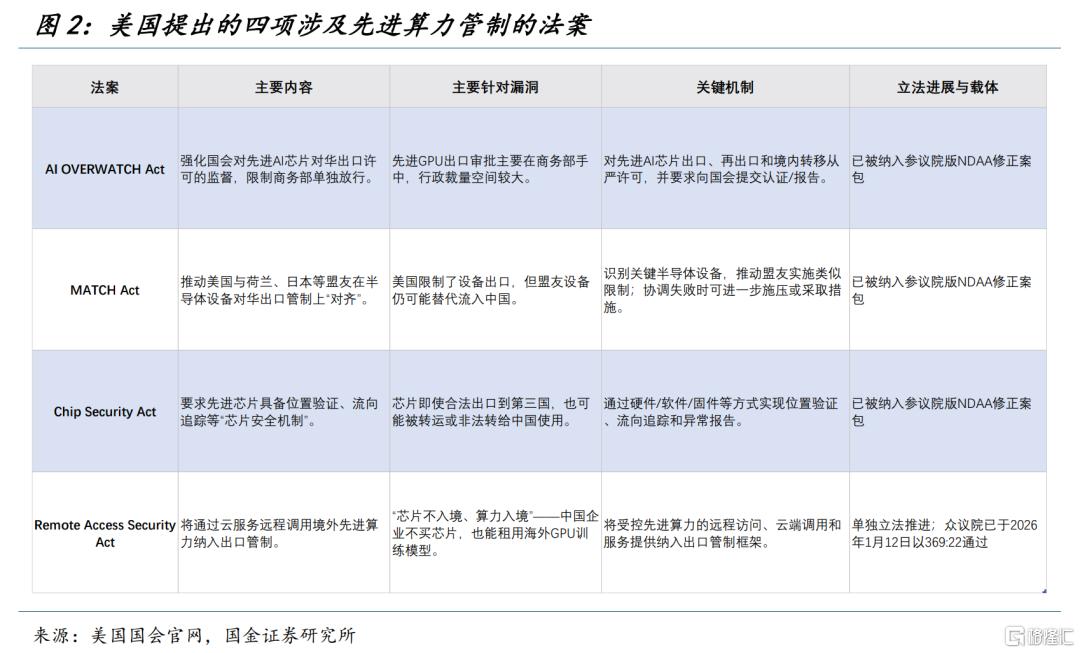
这些法案主要针对过去几年GPU出口管制实践中暴露的漏洞。美国试图控制的,已不只是GPU本身,而是围绕GPU形成的技术生态及其使用方式。
如果上述法案得以通过,再叠加《两党美国可负担性与就业法案》(Bipartisan American Affordability and Jobs Act of 2026,BAAJA)的推进,AI领域的联邦监管可能进一步加强。后者一方面加快能源许可,另一方面要求数据中心承担电网成本,未来十年成本增加约550亿美元。
企业成本增加的规模并非分析重点;更值得关注的是成本分担原则的变化:要求企业承担更多基础设施成本,实质上是在调整企业与居民之间的利益分配。
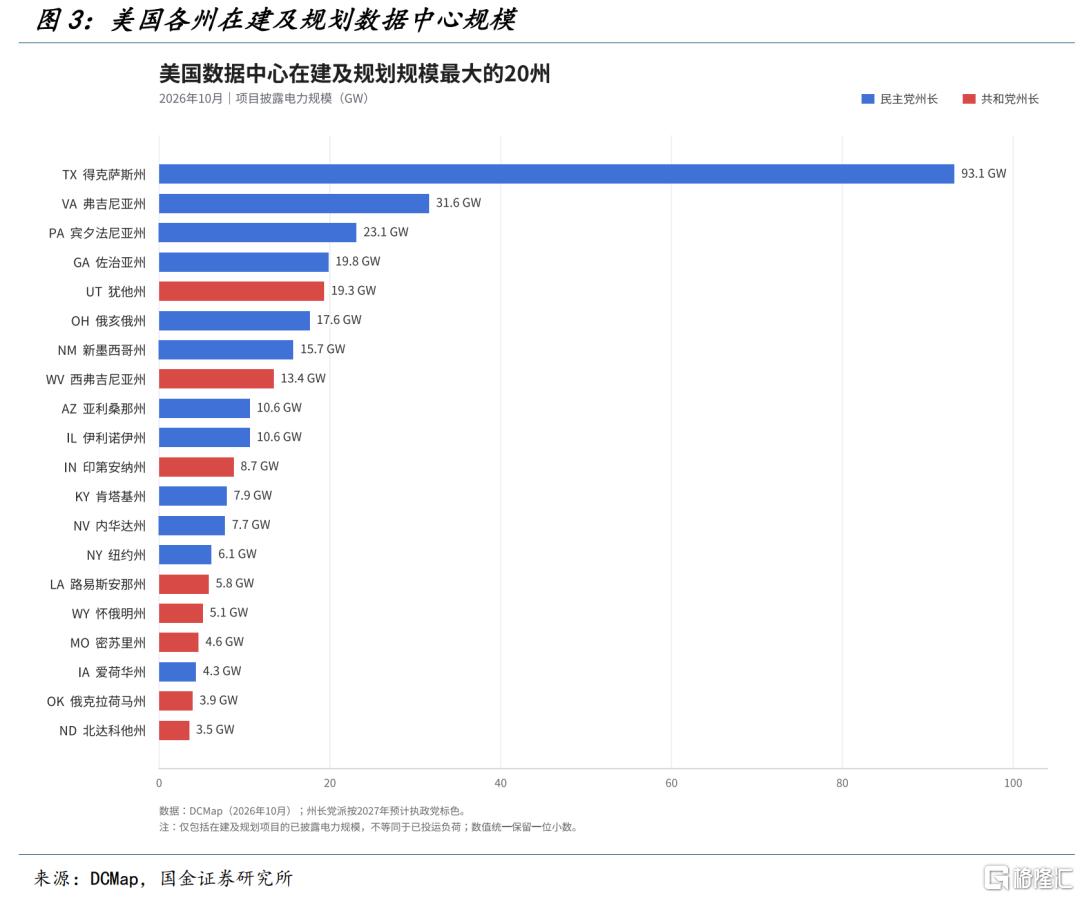
对于投资的意义是:战略重要性不等于每个数据中心都实质产生公共利益,但每个项目都有可能被拿到公共利益的透镜下审视 —— 组件来自哪里,现金流由谁提供,客户是谁,算力最终用于何处。在这一框架下,Anthropic所体现的“扎根美国、服务美国”的企业定位,使其更易获得政治认同,并带来一定的“政治溢价”。
由此,“美国算力就是中国稀土”可以理解为:掌握关键供给,就能影响其他国家的产业选择和发展速度。但将产业优势转化为国家权力,也意味着企业经营越来越难以脱离政治——AI产业政策,正在成为21世纪20年代大国外交竞争的重要领域。
与过去几年相比,当前最大的变化是:通用模型的能力已提升至国家无法忽视的程度。随着模型进一步参与前沿科研、工业设计乃至军事任务,国家对其安全与控制权的关注还会增强。由此产生的矛盾是,国家希望维持的投资规模与覆盖范围,可能超出私人资本基于商业回报愿意提供的资源。
过去几年,市场常将英伟达调侃为全球科技企业的“央行”:循环融资、担保贷款和股权投资,往往在关键时点发挥支撑作用。这种能力主要依托英伟达在全球算力产业上游的主导地位。但如果未来投资决策需要更多考虑政治因素,仅靠企业之间的融资安排,可能难以持续支撑国家希望维持的投资规模。美国因此可能需要额外的制度安排,以稳定AI融资条件、支持产业持续发展。
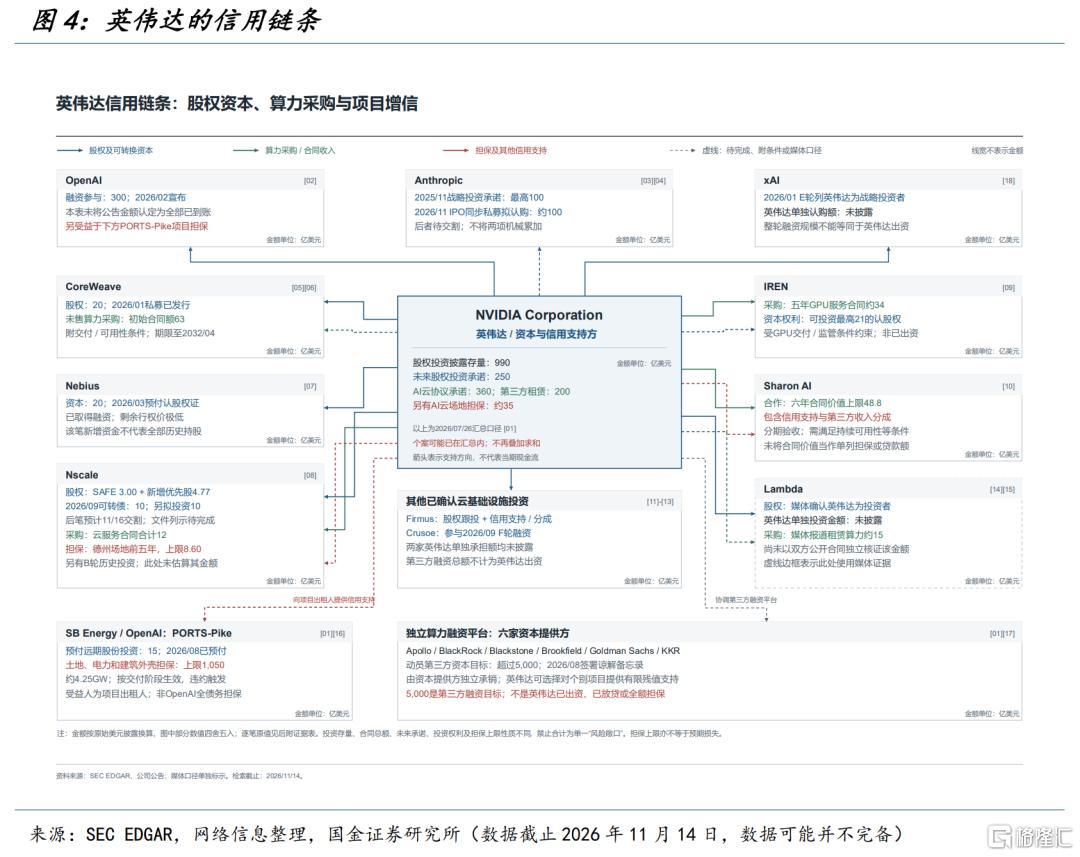
我们认为,一种可供讨论的方式,是借鉴联邦住房贷款银行体系(Federal Home Loan Banks,FHLB),构建类似的“联邦科技银行”,为符合审核标准的贷款提供稳定资金。当前现实背景是,美国AI产业的约束可能正从技术突破,逐步延伸至资产负债表和融资能力。
在美国当前的产业政策方向下,这一构想可能具有一定政治吸引力:它既能增强国家对关键科技基础设施的引导能力,也有望将部分AI基础设施融资,从单纯依赖企业信用,转向获得政府信用支持的融资体系。
这一构想可以从三个方面理解:
1. 经济必要性正在提高。AI正在把科技行业从轻资产、高利润率、高现金流的商业模式,推向重资本开支、长投资回收期、高度依赖债务融资的模式。
2. 国家主导能力提升。FHLB的核心是通过合格抵押品、会员制和低成本债券融资,把分散的金融资产转化为准主权信用特征的融资能力——这得以让政府资金具备更大的定向掌控力。
3. 可能先出现“功能上的联邦科技银行”,再考虑是否建立“法律上的联邦科技银行”;因为照搬FHLB、建立全国性GSE,需要国会立法,分立政府下阻力较大。
我们认为,可考虑三种制度路径,按落地难度由低到高排列如下:
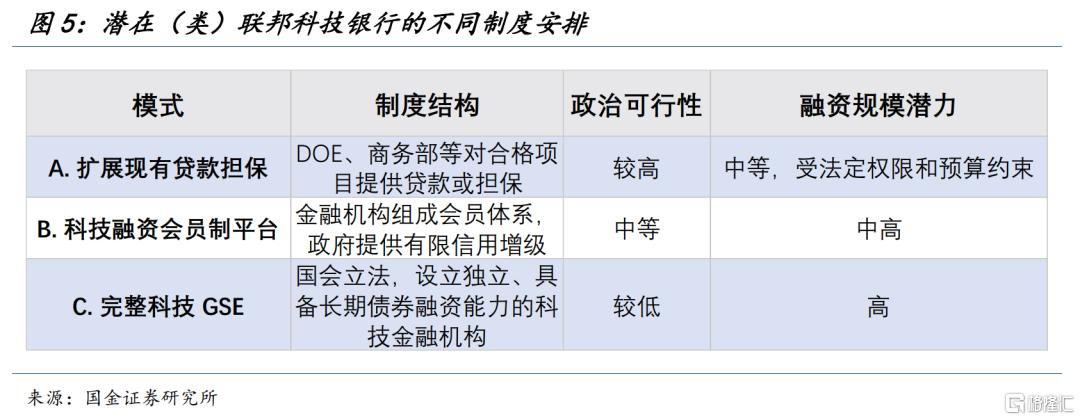
其中,模式A已具备一定政策基础。
美国能源部目前以Office of Energy Dominance Financing的名义,延续原贷款项目办公室(Loan Programs Office)的联邦产业融资体系。该体系累计已发放贷款及提供贷款担保约1400亿美元,融资范围已扩展至电网和关键矿产等领域,服务于美国能源安全与AI基础设施建设。
不过,依托多个既有部门推进融资,也意味着预算权限与风险管理职责相对分散。因此,更具备现实意义的路径,可能是先通过既有机构推进用途明确的采购与融资项目,再探索额度有限、规则透明的会员再融资安排。
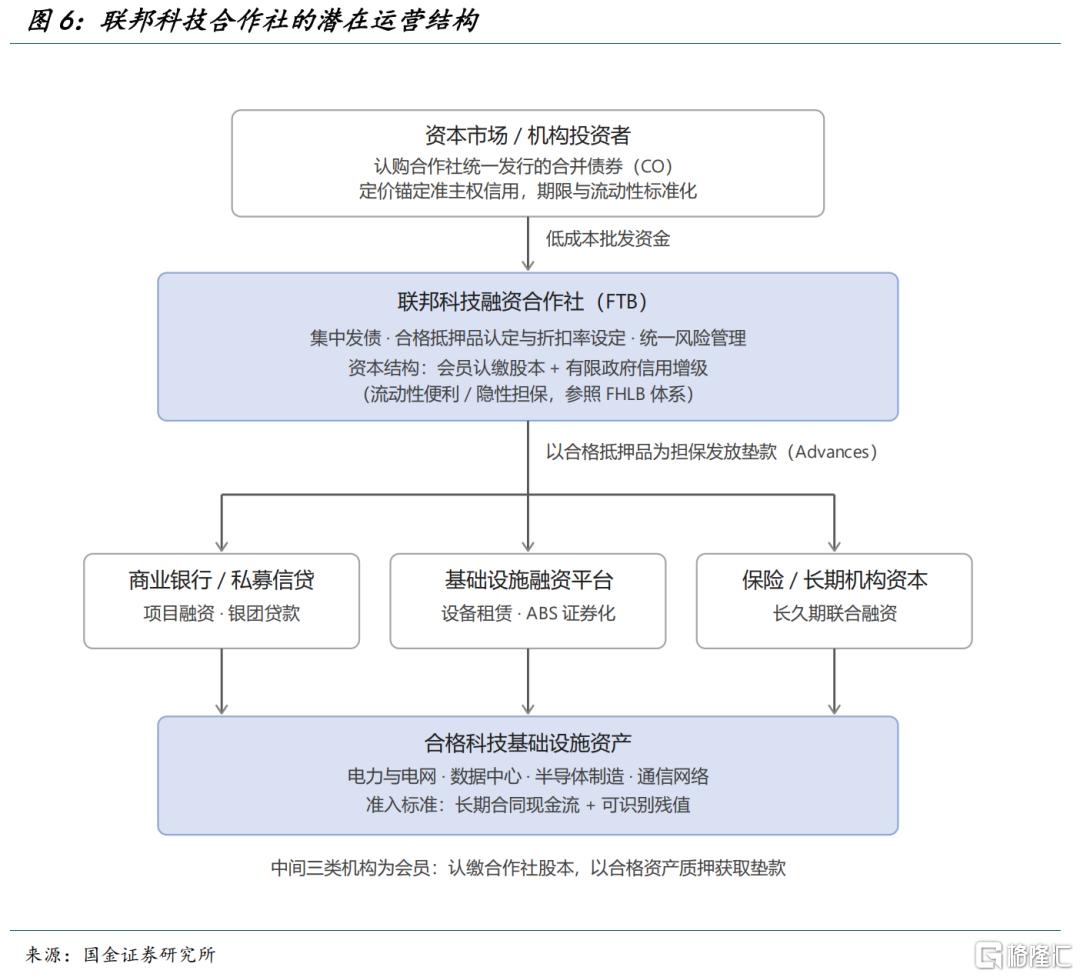
需要强调的是,“联邦科技银行”可能改善科技基础设施长期融资的可得性,但对全行业融资利率的压降预计有限。其政策价值主要在于,通过会员制和抵押融资,为合格项目提供更稳定的资金来源,缓解市场波动时期的再融资压力。
以现有FHLB报价为参照,机构债(Agency Bond)的利率较同期美债高约10bp;向会员银行提供垫款(Advance)时再加30bp,会员银行向企业转贷的合规与运营成本为40—70bp,则获得支持部分的融资成本约为5.90%—6.20%。
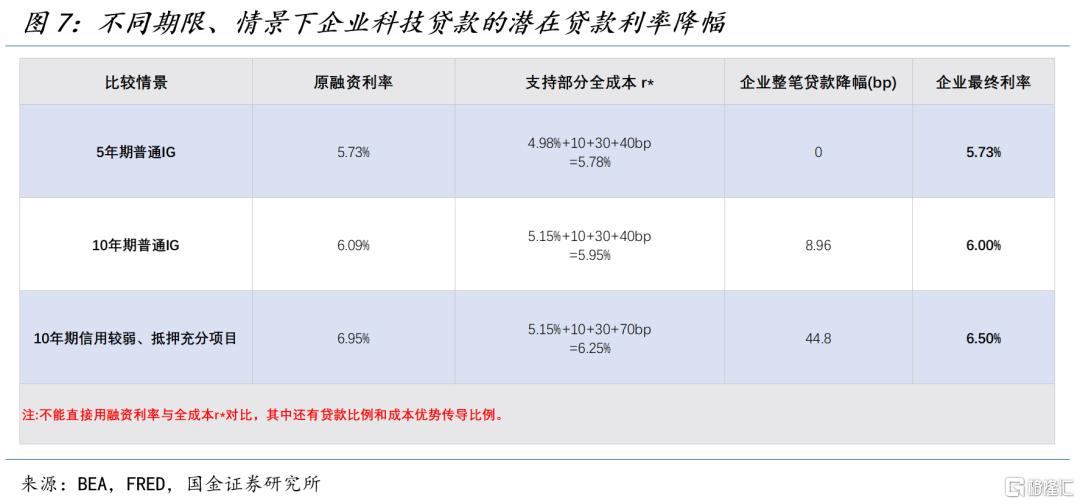
假设“联邦科技银行”覆盖企业贷款的80%,且成本优势的80%能够传递至企业,则企业整体贷款利差有望压降约20—50bp。对应1000亿美元贷款规模,每年可节约利息约2亿—5亿美元。若考虑对信用债供给的替代效应,每1000亿美元融资规模对应的信用债利率压降约为1—3bp;且与抵押条件相同的私人贷款相比,实际成本节约可能更低。
因此,“联邦科技银行”的作用更可能体现为稳定融资渠道、延长融资期限,其经济价值不能仅以利率降低多少个基点衡量。更关键的问题是:那些具有正外部性、却难以获得长期融资的项目,能否因此落地?尤其在行业融资需求持续扩张的背景下,政府介入AI基础设施融资的理由可能更加充分。
归根结底,“联邦科技银行”仍是我们提出的一种制度构想。大国竞争提高了美国维持算力投资的意愿,中选蓝潮则提高了社会对投资回报分配的要求。随着模型能力增强,安全与控制权在政策权衡中的分量也在上升。
关键供给优势可以转化为国家竞争工具,但维持并运用这种优势,也需要企业和公共部门重新分担更多非商业成本。
风险提示
1)AI技术数据更新频率较低,无法及时反馈模型能力的大幅提升;2)美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;3)AI技术发展与产业投资存在较大不确定性;4)数据搜集可能并不完备
注:本文为国金证券2026年11月15日研究报告:《美国算力,就是中国稀土》,分析师:宋雪涛S1130525030001、钟天S1130526020001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。