全球试验缩水16.4%,中国四家药企挤进TOP10


撰文|Kathy
连续两年回升之后,全球新启动临床试验数量在过去一年出现下滑趋势。
根据Citeline最新发布的《年度临床试验综述白皮书(2026版)》,2025年全球新启动I-III期临床试验共计8780项,同比大幅下滑16.4%。其中,企业申办试验由7048项降至6141项,减少907项。Citeline把这种变化称作“一场由多重宏观因素叠加造就的‘完美风暴’”:美国NIH科研经费遭遇历史性削减,FDA在裁员与长达43天的政府停摆中艰难运转,叠加全球融资环境趋紧与患者招募困难,直接冻结了大量申办方的研发预算。作为连锁反应,全球临床前研发管线规模甚至出现了15年来的首次负增长。
但在这种结构性的寒冬里,研发并非全体冷却。从处在不同阶段的临床试验数量变化看,更像是“断臂求生”:企业申办试验中,试错成本最高、离商业化最远的I期试验锐减近23%,而距上市最近的III期试验却逆势微增(从965项升至974项),行业在用更少的早期赌注,支撑更集中的后期推进。
更大的反差出现在地域与企业版图上。在亚洲(以中国为主)新启动试验总量下降13%、中国境内开展的企业申办试验减少近500项的背景下,中国头部药企却在全球申办方TOP10榜单上史无前例地抢下了四个席位。
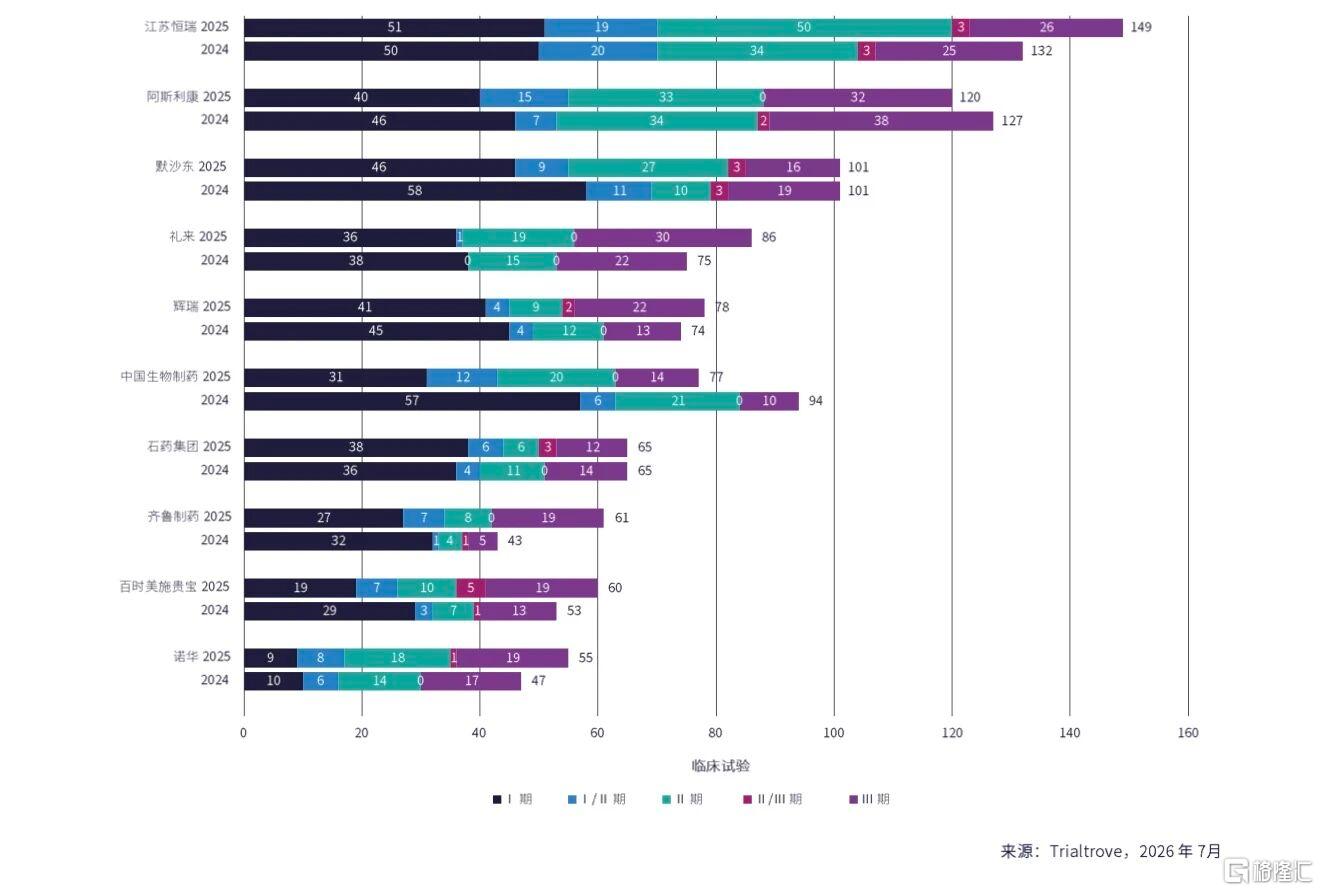 按试验分期划分的临床试验头部申办药企TOP10
临床试验的趋势变化是当下全球医药产业的直接缩影。中国药企究竟是如何在逆势中完成突围的?这种突围,又是否意味着中国创新药真正跨过了从“数量扩张”到“质量兑现”的临界点?而在全球范围内,当潮水退去,那些仍在加码的资金和管线,究竟流向了哪里?
四家中国公司跻身TOP10,管线推进到了哪一步?
全球申办方TOP10中,恒瑞医药(149项)、中国生物制药(77项)、石药集团(65项)、齐鲁制药(61项)分列第1、第6、第7和第8位。四家公司中位次变化最大的来自齐鲁,从上一年的第17位跃升至第8位,也是TOP10中变化最大的一家。
体量已经进入全球第一梯队,但从管线结构来看,各自所处的阶段并不相同。
连续第二年位居榜首的恒瑞,增量集中在II期。149项试验中,II期增幅达47%,同时I期新启动数量仍居所有申办方首位。换言之,这意味着恒瑞的早期的储备管线正在成规模地进入疗效验证环节,而不仅仅是停留在早期探索。有分析认为,这样的节奏与恒瑞当下创新药收入占比接近六成、对外许可收入从几年前的偶发交易变为如今的常态化的转型是一致的。
跃升了近10名的齐鲁,增量几乎全部来自后期注册性研究,III期从5项增至19项。代表性管线QLS32015是一款GPRC5D/CD3双特异性抗体,2025年11月完成复发/难治性多发性骨髓瘤III期首例入组,是国内首款进入关键注册III期的GPRC5D/CD3双抗。齐鲁过去的标签是仿制药和生物类似药,III期创新药管线的集中出现说明研发重心正在偏移。
中国生物制药与石药集团,则展现了两种不同路径的后期管线突围。中国生物制药锚定并购整合,2025年以9.5亿美元收购礼新医药后,迅速填充了后期管线厚度,LM-302(Claudin18.2 ADC)已完成三线胃癌III期入组并同步启动一线,LM-108(CCR8单抗)进入二线胃癌III期,全年创新产品收入占比达到47.8%。而石药集团在集采冲击、成药业务收入同比下降的背景下,其KN026在HER2+胃癌III期拿出了具有临床区分度的生存数据,EGFR ADC与JMT101也接连读出积极信号。创新药的后期确定性,正在对冲仿制药周期的下行风险。
当然,除了数量的变化,越来越多中国申办方以全球注册为目标的头对头研究,正在为中国创新走向全球带来更多质的变化与里程碑。
泽布替尼在ALPINE全球III期头对头试验中对比伊布替尼,以PFS优效性和更低的心血管事件发生率胜出,成为全球首个在头对头III期试验中击败第一代BTK抑制剂的新一代产品,并直接支撑了其在美国市场的放量和全球80多个市场的获批。
此后,康方/Summit的依沃西单抗HARMONi-7在17个国家头对头帕博利珠单抗;百利天恒的EGFR×HER3双抗ADC(BL-B01D1)推进头对头化疗的全球III期;三生制药的SSGJ-707同样头对头帕博利珠单抗……这类临床试验的数量在增加,正成为中国头部药企向“高质量创新”演进的关键风向标。
中国创新药出海交易活跃,也让早期项目由谁接手、在哪里开展临床,成为值得追踪的问题。据医药魔方统计,2025年中国创新药对外授权披露交易总额为1356.55亿美元,约占全球同类交易总额的49%,其中首付款约70亿美元。Citeline统计显示,中国境内I期试验锐减26%,背后有资本端和BD端的双重逻辑。一方面,2025年创新药一级市场融资继续收缩,早期项目对资金敏感度最高;另一方面,大量早期资产在进入临床前或I期阶段即被授权给海外合作方,研发活动的发生地随之转移。
全球赛道的分化:早期退潮、肥胖逆势与IO的出清
全球研发图景同样呈现出冷热不均的表现:行业正在用更少的早期赌注,支撑更集中的后期推进,但集中的方向在不同疾病领域呈现出完全不同的性质。
全球企业申办的临床试验中,I期占比从57.7%降至51.2%,III期从13.7%升至15.9%。融资环境收紧、监管对加速审批的态度趋严、以及大型药企对“战略原因”终止管线的容忍度降低,共同推动了早期项目的系统性出清。
近十年MNC终止临床的数量翻倍,其中超过30%并非因为疗效失败,而是出于市场、资本和内部管线压力的主动收缩。这意味着相当一部分I期项目的消失,反映的是资源配置逻辑的变化,而非科学方向的证伪。
Citeline报告显示,肥胖症是2025年唯一一个以“增量逻辑”运行的治疗领域。
代谢/内分泌整体仅下降7.2%,是各治疗领域中降幅最小的之一,驱动力几乎完全来自GLP-1。统计周期内,肥胖症相关临床试验达到184项,是该领域此前峰值的两倍以上,排名从第6位跃升至第3位,代谢病成为唯一录得整体增长的治疗领域。
但更值得注意的是竞争的性质正在改变。肥胖症管线不再只是“又一个GLP-1”,而是围绕同一受体展开的机制路线之争:安进的Maridebart Cafraglutide同时拮抗GIP受体、激动GLP-1受体,礼来的替尔泊肽则激活GIP受体,两个方向的注册级数据将在未来两到三年内直接碰撞。礼来还将口服GLP-1激动剂orforglipron的主要终点设为收缩压降幅而非体重,试图把产品定位从减重药扩展为心血管代谢平台。肥胖症的逆势加码,本质上是已验证机制之上的路线竞争和适应证外溢,而不是早期探索的繁荣。
肿瘤的韧性来自后期管线的推进,但免疫肿瘤学(IO)的早期端正在经历一轮靶点出清。
毫无疑问,肿瘤仍是临床试验规模最大赛道,高达2015项试验,降幅仅5.6%。但数据也揭示了另一层结构性变化:《全球药物研发年度综述》统计,3954种免疫肿瘤学在研药物中,后期开发项目占3.5%,同期全行业在研药物的后期开发占比为10.2%。
其中,TIGIT靶点是集中体现之一。罗氏2025年7月终止了tiragolumab仅剩的两项III期,这款全球首个进入III期的TIGIT抑制剂在十年研发后彻底退出;此前BMS、诺华、默沙东、百济神州等均已撤出,GSK终止belrestotug后其合作伙伴iTeos直接停止运营。
罕见病的研发则呈现出数量下降但占比上升的变化。
虽然试验总量回落,但占企业申办试验的比例升至30%,为近五年峰值。美国的孤儿药资格提供7年市场独占期,欧盟和日本的加速通道也在持续吸引后期资产。但罕见病试验的结构性特征同样值得注意,它高度集中于肿瘤适应证,非肿瘤罕见病中仅有硬皮病、ITP、IgA肾病等少数领域在2025年录得增长。罕见病的“确定性”更多体现在监管路径和定价环境上,而非科学风险的消除。
Citeline认为,I期临床数量收缩的原因来自融资趋紧和研发投入收缩。对药企来说,外部融资趋紧、研发预算承压时,首先要决定的是哪些候选药还值得为首次人体试验投入资源。
而AI赋能药物研发有可能改变的,正是这一步。曾有统计显示,AI设计的分子I期成功率在80%~90%之间,远高于行业历史均值40%~65%。也就是说,I期试验的总量在收缩,但I期临床正在提高通过率。
现在已经有一批AI参与发现或开发的候选药进入临床。2026年10月在线发表在《Cancer Treatment Reviews》的一项研究统计,截至今年3月1日,69家公司共有129款此类候选药进入过人体干预性试验,其中72款完成了I期,24款完成了II期,5款进入或完成了III期。因此,未来几年的临床试验数据里,也可能出现更多变量:其一是AI参与发现的候选药每年有多少真正启动I期,特别是在早期研发预算偏紧的企业里。其二是这些项目进了I期之后,有多少能在II期拿到足以支持继续投入的人体疗效数据。前一个变化关系到AI能否补上早期项目的缺口,后一个变化会影响未来几年的后期管线。
当药企更谨慎地为早期资产下注,AI能否持续找到值得投入人体试验的分子,并让其中更多走到后期?
12月2日至3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。在启思会上,我们以“中国AI医药产业首映礼”之名,将AI制药的创业者们和100位产业界及投资界的决策者们聚合起来,共议AI到底为中国医药产业带来什么,它如何定义下一个十年。
百人评审团
由 50 位医药企业家与 50 位投资人组成;见证 10 家 AI 医药企业的首发时刻并对其技术与商业模式进行现场互动交流。
中国AI医药产业首映礼10家路演企业筛选标准
尚未登陆资本市场;拥有独特技术硬核;由 20 位头部医药企业家、投资家聚焦技术壁垒、产业耦合度、商业验证进展、创始团队四大维度推选产生。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。