AI收入或翻倍!思科发布“炸裂”业绩


全球网络设备巨头思科再度刷新了市场的预期上限。
美东时间周四盘后,思科发布2027财年第一财季报告,营收、利润率与每股收益全部超过自身指引上限,全年目标整体上修。
CEO Chuck Robbins直言,这是思科15年多以来营收和每股收益增速最高的一个季度。
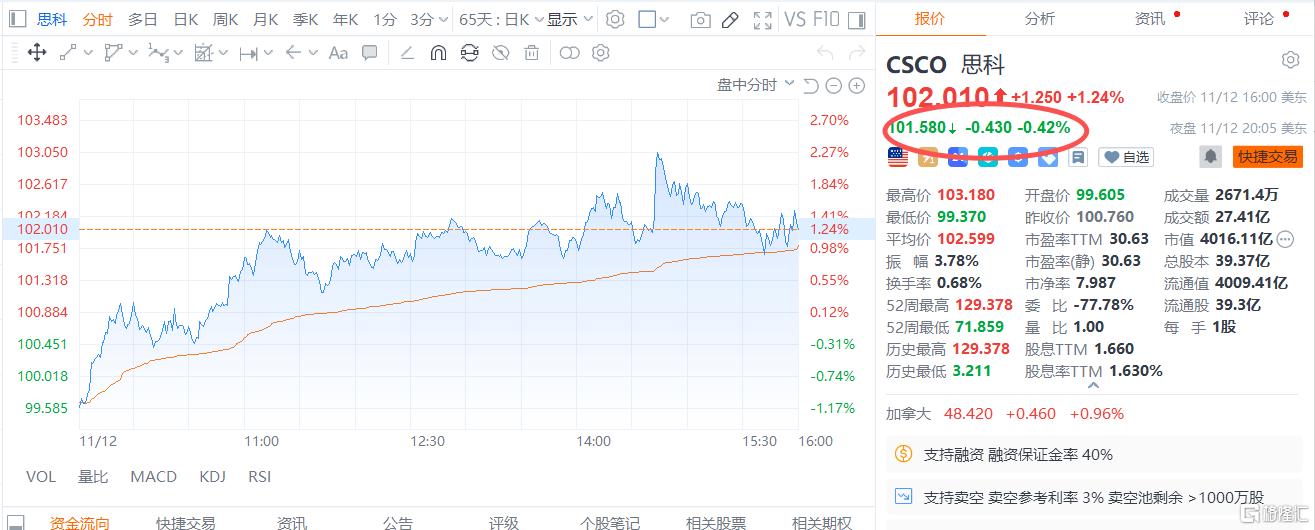
不过,经历年内大涨的股价并未一路高歌,盘后一度冲高6%,随后回吐涨幅转跌。
营收创十五年来最快增速
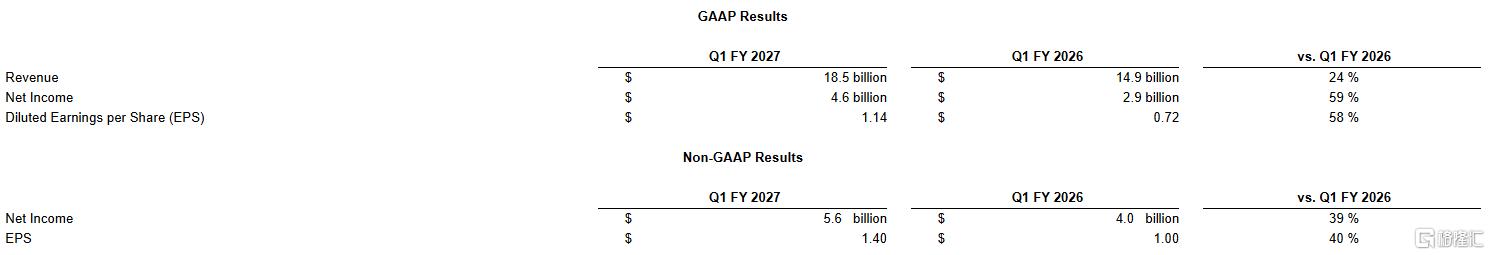
财报显示,2027财年第一财季,思科实现营收185亿美元,同比增长24%,高于LSEG统计的181亿美元一致预期。
盈利端表现同样可圈可点。
按公认会计准则计算,净利润46亿美元,同比增长59%,每股收益1.14美元,增长58%;
按非公认会计准则计算,净利润56亿美元,同比增长39%,每股收益1.4美元,增长40%,明显高于市场1.32 至1.33美元的预期。
这已是思科连续第六个季度盈利超出预期。
CEO Chuck Robbins强调,公司正处在一场多年网络超级周期的早期阶段。
唯一的瑕疵在毛利率。
受硬件收入占比提升、存储芯片成本走高等因素拖累,当季非GAAP毛利率同比下滑2.5个百分点至65.6%,产品毛利率更是下滑至 63.7%。
不过,同期运营费用只增长2%,费用率从33.7%骤降至27.8%,一举把营业利润率推到37.8%的历史新高。
TECHnalysis Research首席分析师Bob O'Donnell认为,考虑到零部件成本上行的大背景,毛利率小幅下滑并非重大风险。
“思科上调全年预期、业绩超预期,正是市场希望从AI基础设施企业身上看到的信号。”
CFO Mark Patterson表示,营收、非GAAP营业利润率、非GAAP每股收益均超出指引上限,公司正释放出显著的经营杠杆效应,利润增速大幅高于营收增速。
分业务看,网络业务是本季度增长的核心驱动力,营收同比增长43%至111.3亿美元;安全业务增长7%,剔除Splunk后订单增速达中双位数,为三年来最佳水平,防火墙订单连续三个季度保持30%以上增长;协作业务增长8%,可观测性业务仅增长2%。
Mark Patterson直言,安全业务“正在迎来拐点”。
2027财年AI收入或翻倍
展望下一财季,思科预计营收180亿至182亿美元、调整后每股收益1.34至1.36美元,均高于178.8亿美元与1.23美元的市场预期。
从2027财年来看,公司预计营收748亿至758亿美元,调整后每股收益5.47至5.53美元,对应营收增长19%、每股收益增长27%,较上一财年的12%和14%明显提速。
对于毛利率前景,Mark Patterson承认仍存在压力,但效率提升和规模效应正在对冲负面影响。
他同时透露,公司已签署新的多年期存储芯片采购协议,最大的供给压力来自光模块,预计下季度将有所改善。
除了业绩指引,真正牵动市场神经的,仍是AI这条主线。
思科把本财年来自超大规模云厂商的AI基础设施收入预期从75亿美元上调至90亿美元,较上一财年翻倍有余,约占全年营收的12%。
Mark Patterson解释称:“没有别的原因,就是这些客户订单持续强劲,我们多掌握了90天的业务信息。”
本季度,公司新拿下三笔AI设计订单,两笔基于P200系统,用于数据中心互联与横向扩展,一笔为1.6T光模块的横向扩展部署,过去五个季度累计已达18笔。
不过,订单的斜率确实在放缓。
当季思科产品订单同比增长21%,仍属高位,却明显低于上一季度35%的增幅,超大规模云厂商的AI订单还出现小幅回落。
对此,Mark Patterson回应称,AI订单天然呈现“块状”特征,季度之间波动在所难免。
“有些季度会很大,有些季度会小一些。”
面对市场对于“中期选举后数据中心需求是否会发生变化”的质疑,他明确表态,到目前为止,还没有看到原本在美国的需求转移到海外。
“坦白说,我预计不会出现这种情况。”
US 思科
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。