当AI开始挖矿,全球铜镍供应格局会改变吗?


过去,AI基础设施扩张被认为会拉动铜需求。如今,AI开始帮助矿企找铜,甚至潜入4000多米深海尝试采矿。
11月10日,美国Impossible Metals披露,其AI机器人在9月从太平洋海底采集约450克多金属结核。当然这只是科研试验,远非商业生产。
与此同时,获得科技资本支持的KoBold Metals正于赞比亚推进投资超20亿美元的铜矿。
从450克深海样品到数十亿美元的实体矿山,AI能改变多少铜镍供应?算法能否让矿山更赚钱,又会改变谁的利润?
科技资本为何盯上铜镍矿?
深海采矿的AI试验有了新进展,但离商业化还很远。
Impossible Metals在太平洋克拉里昂—克利珀顿区让AI机器人识别、抓取海底多金属结核,提取锰、镍、铜和钴。机器人自主返回海面,公司称这能减少海床扰动。
问题是,生态影响和规模化回收效率都还没验证。
但资本已经进场。公司获Y Combinator支持,联邦快递创始人弗雷德·史密斯家族参与了此前A轮融资。
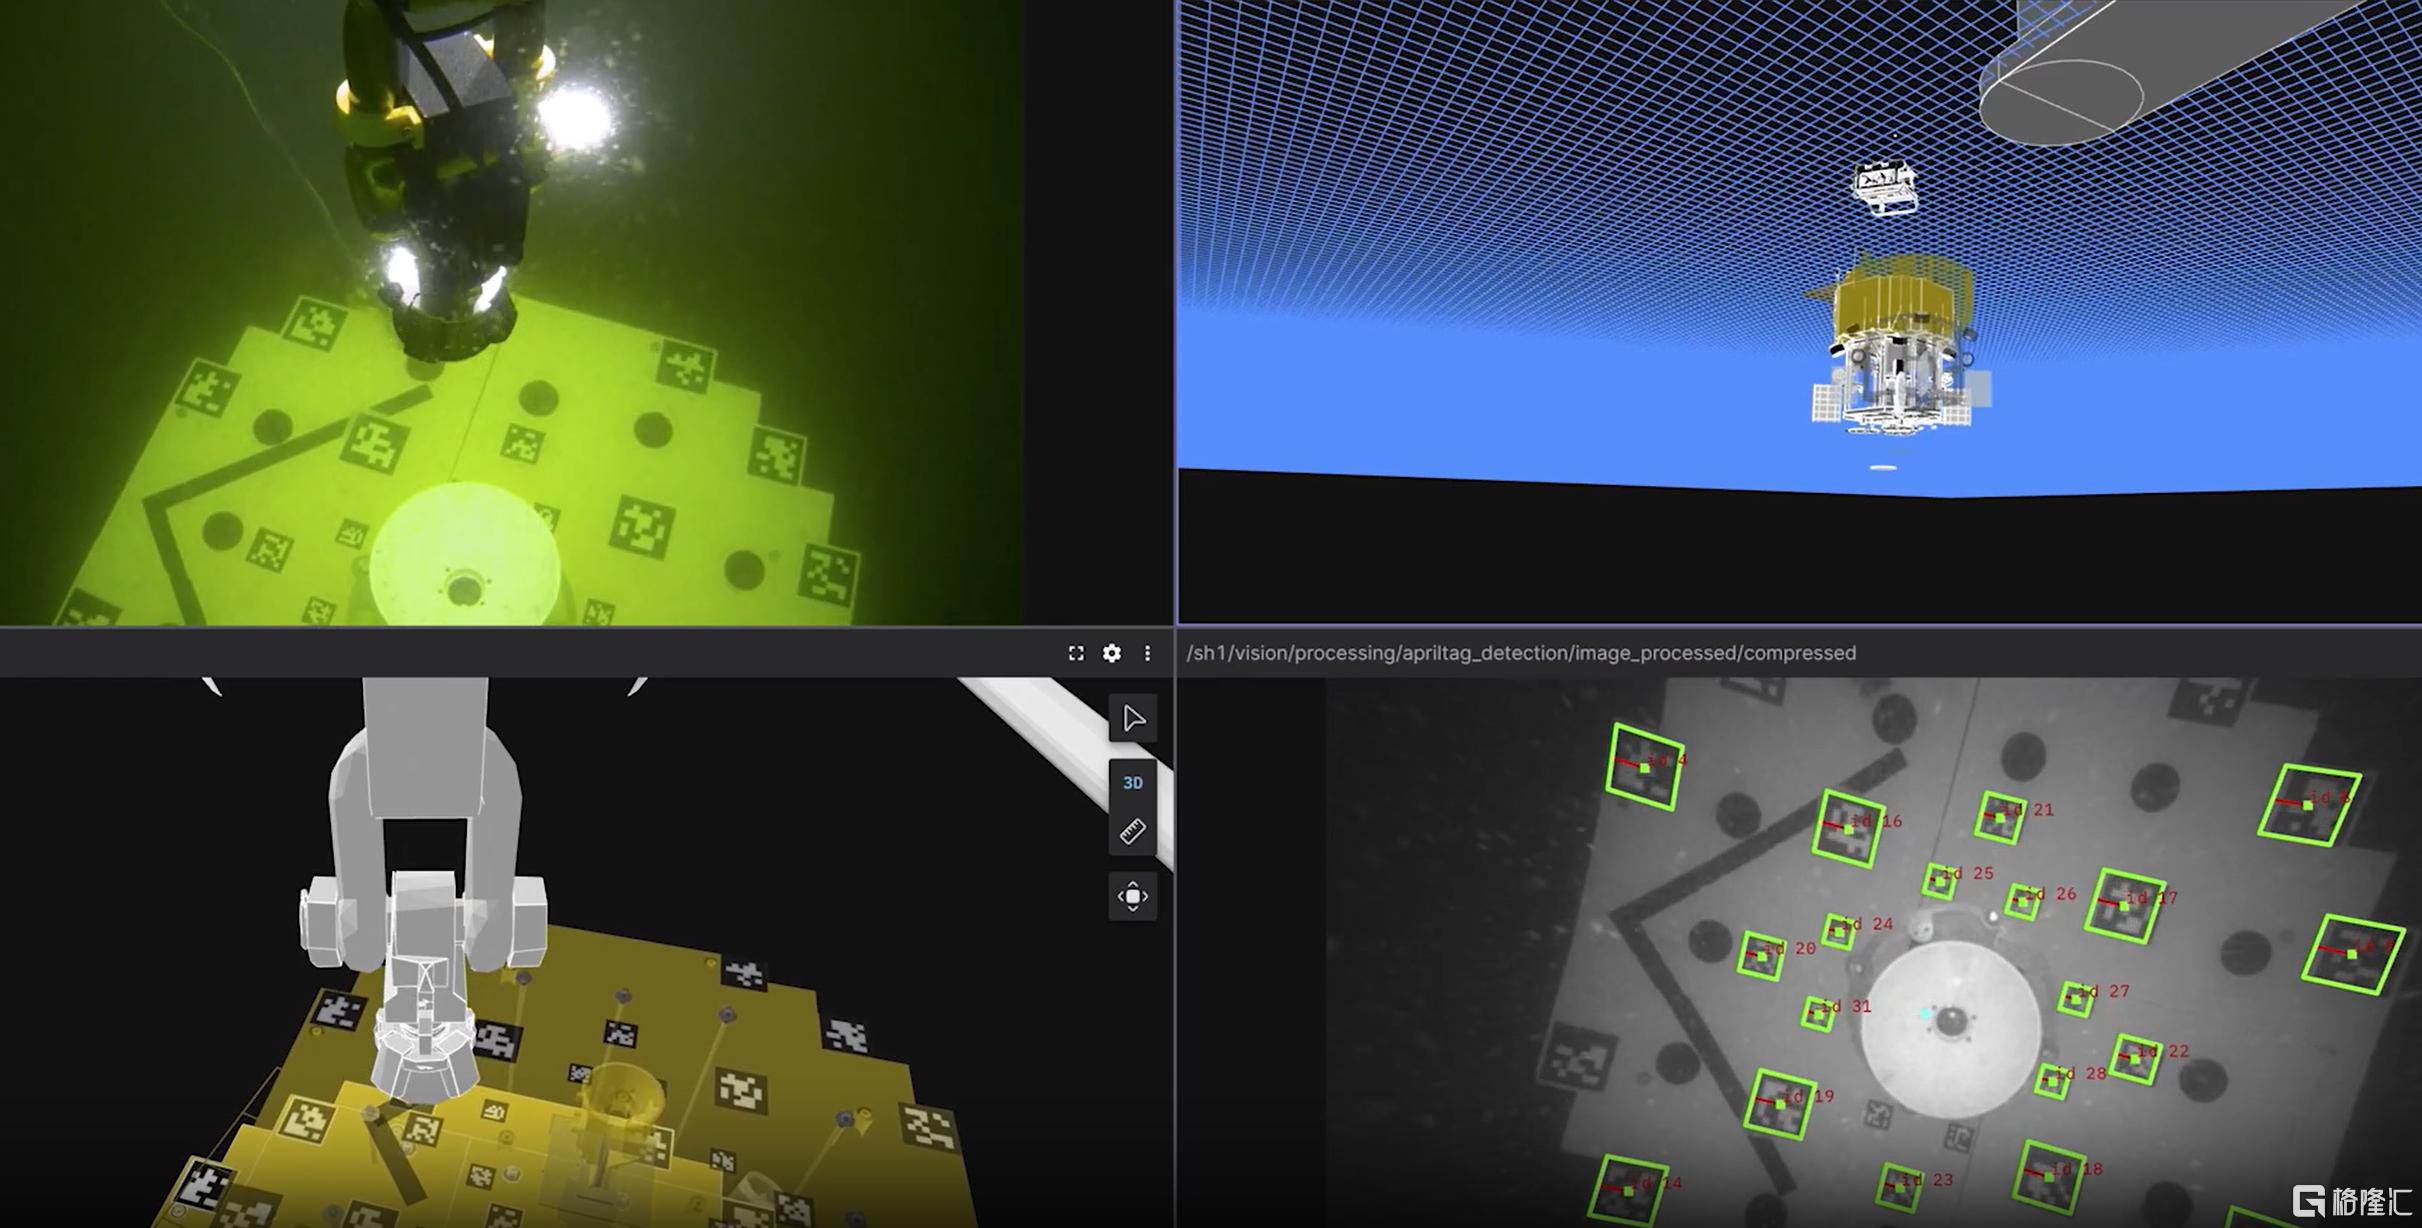
图:AI机器人水下视觉识别与抓取测试界面 来源:businesswire
另一家美国企业KoBold Metals也在押注矿业,路径不同。它获比尔·盖茨、杰夫·贝索斯等投资者支持,把机器学习用于地质、物探和钻探数据分析,在非洲推进实体矿山。
赞比亚Mingomba铜矿是个典型例子。这个矿并非AI新发现,早在上世纪70年代就被发现,矿体埋深约1至2公里,勘探评价和开采难度都不低。
KoBold用历史数据和机器学习优化钻探,提高对深部矿体的认识。它解决的是已知资源怎么开发,不是从零找矿。
但资源认知的改善,并不自动转化为可开采的储量。2026年4月,Mingomba举行井筒建设动工仪式,项目预计投资超20亿美元,目标年产铜约30万吨,计划2030年代初投产。AI能减少勘探不确定性,却替代不了深井、排水、电力和运输,也难消除投资回收风险。
这恰好解释了资本为何此时进入:长期需求增长与新矿开发缓慢之间的落差。数据中心、电网和电气化建设支撑铜需求,但矿山投资周期漫长。IEA数据显示,2025年主要矿企资本开支下降9%,铜业务占主导的企业增长8%,电池金属领域则下降超过20%。
科技资本并非押注所有矿种,而是寻找技术有望改善经济性的项目。
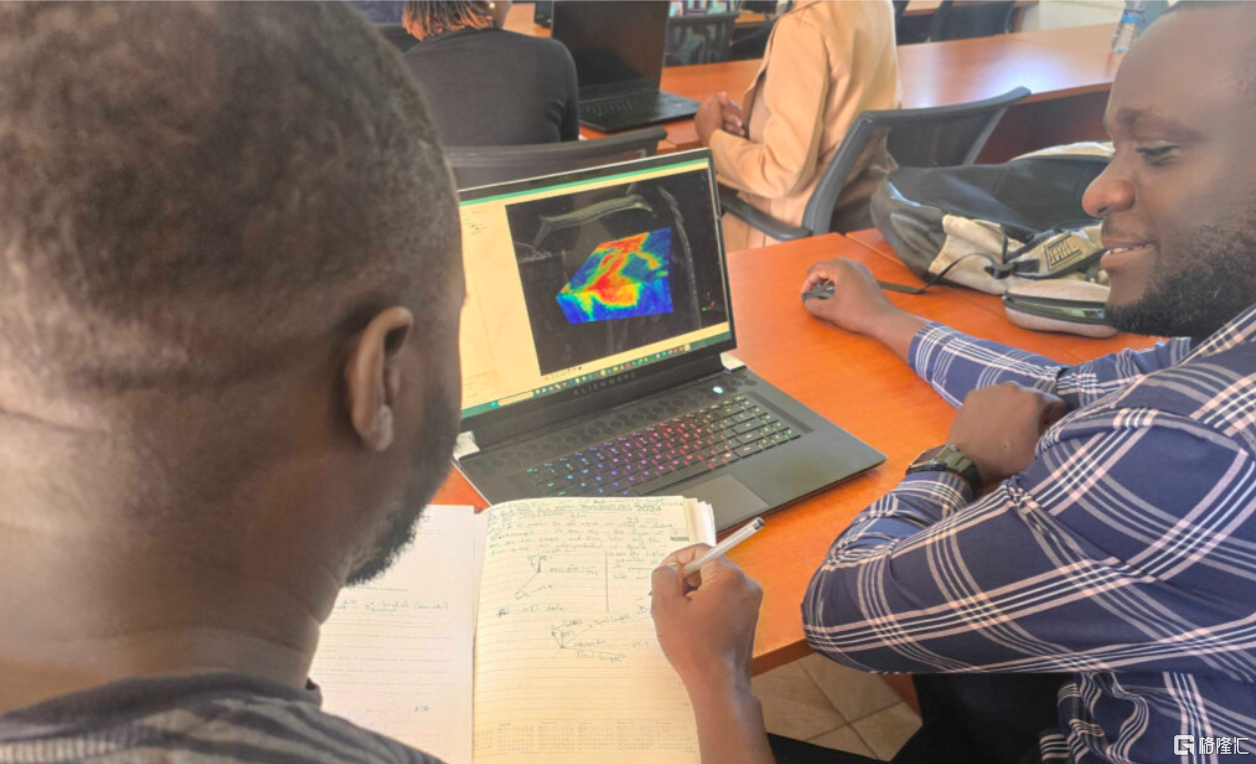 图:KoBold Metals团队开展地质数据分析工作 来源:KoBold Metals官网
AI先改善利润,再谈新增供应
矿业不是找到矿就能赚钱。IEA指出,全球铜矿平均品位自1991年以来下降约40%,现有矿山扩建的单位产能投资成本自2020年以来上涨约65%。品位降低,意味着生产同样数量的铜要处理更多矿石,能源、设备和运输成本随之上升。
AI最先改变的,可能是两笔账。
一笔是运营成本,让已经投产的矿山少停机。必和必拓在西澳铁矿业务中用计算机视觉识别可能造成堵塞的大块岩石和异物。澳大利亚商业委员会披露,系统全面部署后预计减少20%的破碎机停机时间、60%的港口相关停机时间,每年增加约80万吨物料处理量,创造约4600万美元价值。
这是预期效益,并非已实现的金属增产。但它改善的是成本账:设备运转时间增加,部分固定成本可以分摊到更多产品上。
另一笔账关乎哪些资源能变成可开发的矿。2026年6月,必和必拓与微软披露,利用AI筛选超过50万种可能改善铜浸出效率的分子,再由实验室验证。如果未来提高回收率,部分原先难以经济回收的铜可能具备开发条件。但实验室成果距离工业规模应用,仍需跨过成本和工艺稳定性两关。
国内已有实际应用案例。紫金矿业2026年8月披露,福建紫金山铜矿通过智能控制系统,使吨矿磨矿能耗下降约1.49%,浮选回收率提高0.66个百分点。据企业估算,后者每年可增加数百吨铜金属回收量。相比仍处于实验室阶段的技术,这些改善已经发生在实际生产环节。
但两笔账能不能变成供应,是另一回事。设备提效通常先降低单位成本、改善现金流,不一定创造新增产量;提高回收率虽然能增加现有矿石的金属产出,但要改变整体供需,还需要持续、规模化的增量。对矿企而言,利润改善可能发生在供应格局变化之前。
陆上矿山的降本已有案例可循,深海采矿仍需证明规模化经济性。450克样品不能证明AI机器人能长期、低成本采矿。船舶、设备维护、运输、金属提取、环保合规都需要投入。结核中的铜、镍、钴也不能按市价简单相加,决定利润的是可回收金属量与全流程成本。
采样成功,只是经济账的起点。AI在矿业的收益,可能先体现在现有矿山的成本改善和回收率提升,而不是大规模新增供应。
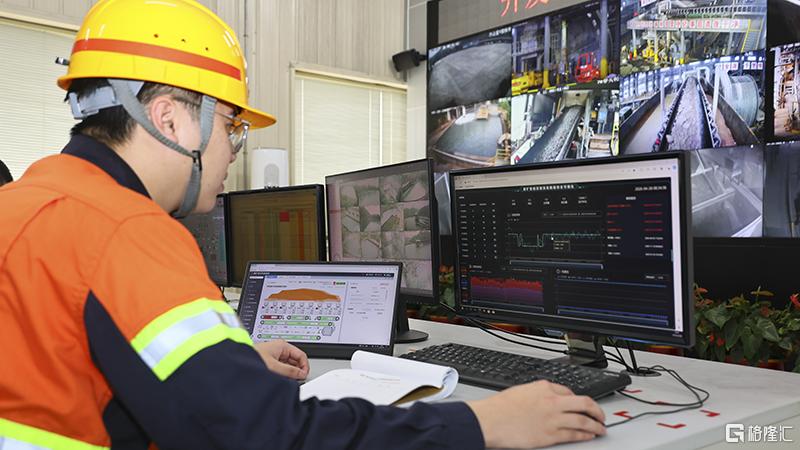
图:磨矿专家系统 来源:紫金矿业官网
铜矿端紧,镍市场更看重成本
AI进入矿业,不意味着铜镍会同步增产。铜更关注长期矿山供应约束,镍则要面对既有产能、成本差异和政策调节。相同的技术进步,可能带来不同的市场结果。
铜的矛盾首先在矿端。IEA在2026年展望中预计,按现有项目推进,到2035年全球铜矿初级供应相对需求可能有约25%的缺口。从发现铜矿到商业生产,平均耗时约17年。
所以,AI今天提高找矿效率,也难迅速填补矿端缺口。Mingomba规划年产30万吨,最早仍需数年建设。
但矿端长期紧张,不等于精炼铜眼下就短缺。国际铜研究组织(ICSG)10月预计,2026年和2027年全球精炼铜分别过剩10.4万吨和36.8万吨。
ICSG看的是近两年精炼铜的表观平衡,IEA说的是2035年矿端供应,统计环节和时间尺度都不同。
真正的矛盾在加工环节。2026年铜精矿年度长协加工费基准降至零美元/吨,现货加工费进一步转负。路透社11月5日报道援引Argus数据,10月30日现货加工费降至每吨负246.40美元,硫酸价格回落又削弱了部分冶炼厂的盈利缓冲。
冶炼产能多、精矿相对少,这个结构决定了,即便精炼铜预计过剩,冶炼企业的利润也未必好看。
如果AI未来增加铜精矿供应,首先可能缓和冶炼厂抢料压力,改变矿企与冶炼厂的利润分配。它能否进一步压低铜价,还取决于产量何时兑现、库存流向和需求增长。
镍的产业阶段不同,矛盾不在矿端,而在产能和成本。国际镍研究组织(INSG)10月预计,全球原生镍供应过剩将从2025年的约29.9万吨收窄至2026年的1.9万吨,2027年可能再扩大至7万吨。
过剩在收窄,但供应格局并不单向宽松。印尼在11月释放进一步收紧2027年镍矿生产配额的信号,具体额度尚未确定。
在这样的市场里,AI降本的影响不是单向的。它可能强化低成本企业优势,也可能让部分高成本供应延长生存时间,推迟市场再平衡。
能否形成这一效果,还取决于镍价、现金成本及印尼政策。技术进步能否传导为价格变化,最终仍取决于实际产能和需求。
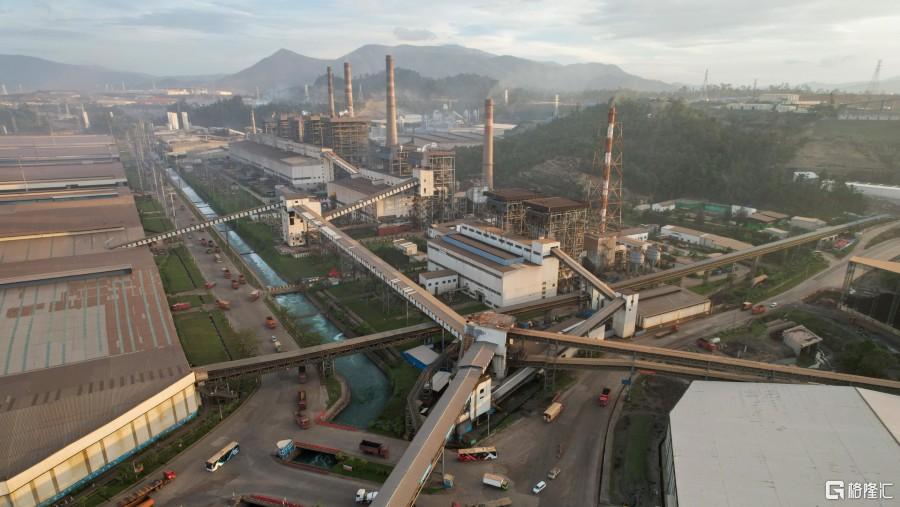
图:印度尼西亚Morowali工业园镍加工设施 来源:Bloomberg
谁能真正拿走AI采矿的收益
AI在矿山创造的价值,首先是一笔经营账。
减少设备停机、降低无效钻探成本、提高金属回收率,都可能改善矿企的经营现金流。但省下来的钱并不全部等于利润。智能化系统需要设备投入、软件部署和长期维护,最终回报仍要扣除这些成本。成本节约有望改善经营现金流,但能否形成理想的投资回报,还要看前期资本开支、后续维护成本和矿山寿命。
对AI技术公司而言,则是另一种商业模式。它们可以通过出售设备、软件授权或提供技术服务获得收入,但矿企因效率提高而增加的利润,并不会自动归技术供应商所有。
这里还有一道门槛:不同矿山的地质条件、矿石性质和生产工艺差异很大。一套算法在某座矿山有效,不代表能够直接复制到其他项目。技术公司能否持续赚钱,取决于技术效果是否稳定,以及能否在更多矿山实现商业化应用。
KoBold Metals提供了另一种路径。它不仅开发地质数据分析技术,也直接参与Mingomba铜矿投资。如果项目顺利投产,公司可以通过矿业权益分享经营收益,而不只是收取技术服务费。但相应地,它也需要承担矿山建设、成本超支和铜价波动等风险。
深海采矿则还没有走到稳定创造经营利润的阶段。美国国家海洋和大气管理局(NOAA)8月确认,TMC USA的深海商业回收许可申请符合进入后续审查的信息要求,但并未因此授予开采权。这一申请也不同于Impossible Metals的AI机器人试验。国际海底区域商业开采规则仍在讨论,生态影响也有待进一步评估。
从深海机器人到大型铜矿,AI已经展示出改变矿业生产方式的潜力。但技术价值能否转化为商业回报,最终取决于三个问题:谁掌握资源和矿权,谁能把技术持续应用于生产,谁承担开发所需的资本和风险。
AI可以帮助矿山提高效率,却不能替企业承担矿业周期。铜价、建设成本、审批和投产时间,这些风险仍然留在矿企账上。
真正能留住技术红利的,是那些能够将算法优势转化为长期现金流的企业。
信息来源说明:路透社11月9日及11月5日报道,Impossible Metals、KoBold、必和必拓、微软、IEA、ICSG、INSG、NOAA等公开资料;项目产量和供需预测均非已实现结果。
免责声明:本文仅供产业研究与交流,不构成投资建议。
完整业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。