霍华德·马克斯:一个门外汉对AI的思考


11月11日,橡树资本联合创始人霍华德·马克斯发布了最新备忘录《一个门外汉对AI的思考》;
从AI竞争格局,到如何预测企业盈利能力,再到数据中心的前景等等,详细阐述了他对于AI投资的通盘思考。
霍华德指出,要基于对未来的预期去投资AI,
必须同时考虑未来可能发生什么,以及猜对的概率。
从事自上而下投资的人,必须对经济、行业、公司和市场前景都判断准确。
假设每一项准确的概率是60%,那么四项全部准确的概率只有13%(0.6⁴)。
落到AI投资上,需要考量的关键变量异常繁多,
每多一个都会增加投资决策的复杂度。
一个AI投资者,至少要在一定程度上准确预判:
技术的演进、算力需求、竞争格局、技术受益者、融资可得性,
以及上述所有事项发生的时间点。
与此同时,他引用巴菲特的话提示:
颠覆性技术,未必会给投资者带来回报。
20到25年前,当时的领先者,到今天仍然领先的概率有多大?
微软、亚马逊、苹果和谷歌作为赢家走过了那个时代,但Napster、雅虎和网景则半途落败。
在快速变化的技术中保持领先,绝非易事。
此外,他也提示,当前股票和债券市场严重依赖单一因素:AI的成功。
AI只占美国经济的一小部分,却贡献了不成比例的经济增长。
截至今年6月30日,连续14个季度中,
“七巨头”——主要是超大规模云厂商——的盈利增速快于标普500指数其余公司。
自2024年1月以来,42家AI相关公司,贡献了标普500约三分之二的涨幅。
芯片寿命、公司战略或算力需求,一旦出现负面的变化,很可能产生深远的后果。
霍华德认为,最近几周,对上述一些问题的担忧开始浮出水面。
但其实,AI投资者如今担心的事情并不新鲜,
但只是投资气候变了,这些事情就足以让情绪变得黯淡。
他认为,对至少一代投资人来说,
人工智能是影响最为深远,同时也是最不可预测的进步。
但投资者不能仅因为某件事存在不确定性,就对其置之不理。
他用一句老话来阐述AI投资:
“有两种投资者会亏大钱:
一无所知者,以及无所不知者。”
他认为,在AI这件事上,接受自己并非无所不知尤为重要。
需要思考的是:
一项AI投资令人失望的概率是多少……而它不令人失望的概率又是多少?
正确的应对,不是裹足不前,
而是在策略选择、仓位规模和风险承担上保持恰当的谦逊,并愿意在不确定性中采取行动。
因为“不确定性其实正是长期价值投资者的朋友”。
六里投资报精译提炼了霍华德·马克斯备忘录的精彩内容:
不能仅仅因为
未来不够明朗就拒绝参与AI
我们该不该投资AI,以及我们能不能投得明智?
这是我在这份备忘录中要讨论的问题。
当下关于AI的消息铺天盖地,
AI及AI相关公司的证券价格上下剧烈波动,
但我不会试图追逐这些短期行情,因为我所要探讨的是AI的长期前景,而不是这些证券明天的价格。
投资归根结底只有一件事:
配置资本,以便从未来发生的事件中获益。
而大多数投资者靠预测来应对,但并不是所有事情都同样可预测,
也不是所有预测者都同样高明。
因此,要基于对未来的预期去投资AI——
我们必须同时考虑未来可能发生什么,以及我们猜对的概率。
我曾经写过,从事自上而下投资的人,必须对经济、行业、公司和市场前景都判断准确。
假设他们每一项准确的概率是60%——这个概率已经算很乐观了——
那么四项全部准确的概率是多少?
在各项结果相互独立的前提下,答案是13%(0.6⁴)。
落到AI投资上,需要考量的关键变量异常繁多,每一个都会增加投资决策的复杂度。
一个AI投资者,至少要在一定程度上准确预判:
技术的演进、算力需求、竞争格局、技术受益者、融资可得性,
以及上述所有事项发生的时间点。
在我看来,评估这些关键要素异常困难。
那么,任何一套投资逻辑成立的综合概率会是多少?
读下去时不妨想想这个问题。
最后,请记住:
(a) 我们永远不可能完全了解一项投资;
(b) 最大的错误,往往发生在人们以为自己无所不知的时候;
(c) 我们对未来的知识不完整,但不能因此就完全不采取行动。
投资者的工作,就是在追求利润的过程中承担风险。
承担多少风险、以何种形式承担,是我们每个人必须做出的决定。
但鉴于AI的巨大潜力,我们不能仅仅因为未来不明朗就拒绝参与AI。
颠覆性技术
未必会给投资者带来回报
互联网泡沫时期,沃伦·巴菲特就曾经指出,
颠覆性技术,未必会给投资者带来回报。
我们知道AI会提高效率,但它会提高盈利能力吗?
谁的盈利能力?
如果几个AI模型在某个领域变得同样聪明,那它们的服务是否会变成没有差别的大路货,只能靠价格竞争?
如果是这样,盈利和ROI会不会被不断压缩,
经济利益可能更多流向AI的用户,而不是供应商。
那正在投入AI基础设施的数万亿美元,最终会得到怎样的回报?
关于这个话题的最后一点,
我很少听到有人讨论AI是否要被征税,以及如何征税。
AI最可能的影响之一就是取代劳动力,
政府需要税收收入,而一部分税源来自被AI替代掉的劳动者。
那为什么AI不能像人一样缴税?
现在很多高收入人群的综合税率,达到50%甚至更高,
那AI又该适用哪一档税率?
AI竞争格局易变
如何给当下领先者定价?
我们能预判哪些公司会胜出吗?
有多大把握?当今领先者周围的护城河有多坚固?
AI最令人震惊的特征,可能是它进步的速度。
在这方面,令我印象深刻的是,今天领先的模型实验室OpenAI和Anthropic,
就在几年前,大多数人对它们还一无所知。
既然AI领域新公司崛起可以如此迅猛,那它们会不会同样被后来者颠覆,或者遭遇挑战?
回想20到25年前,
当时的领先者,到今天仍然领先的概率有多大?
微软、亚马逊、苹果和谷歌作为赢家走过了那个时代,但Napster、雅虎和网景则半途落败。
在快速变化的技术中保持领先,绝非易事。
如果竞争格局如我所说发生转变,
那么,今天这些领先者的股权又该价值几何?
AI盈利预测
难度远超过往科技浪潮
价值投资者估算公司未来的盈利或现金流,将它们折现到现在,
并将结果和今天的股价比较。
要预测未来盈利,我们需要回答如下这些问题:
它的产品能卖出多少件?
单位售价将是多少?
每单位生产的成本是多少?
需要拿出多少利润再投入,用于下一代产品研发?
最终企业的投资回报率能达到多少?
尽管为任何一家公司回答这些问题都需要面对不确定性,
但放到 AI 身上,还会引入一些特别新颖的考量,比如:
它的产品将来能做什么,客户会怎样使用它?
产品会像大宗商品那样定价,还是作为独一无二、不可或缺的商品定价?
芯片能用多久,数据中心又需要以多快的速度计提折旧?
当前这种高速支出的竞赛还会持续多久?
能否赚到足够的钱,让今天的资本开始获得像样的回报?
我在想,我们能预测当今超大规模云厂商,领先前沿实验室2030年的盈利吗?
投资是否必须建立在能较为准确地预测盈利之上?
如果我们做出了预测,又该对这个结果抱有几分信心?
如果做不到,我们又该如何思考对AI公司的投资?
以下是我提出的测试:
告诉我,你认为某家AI公司5年后的每股收益会是多少,
你敢打赌最终答案会在你预测的±50%以内吗?
股票和债券市场
严重依赖单一因素:AI的成功
如今,AI在投资环境中占据了不成比例的份额,
给所有投资者带来了相当大的不确定性,而不仅仅是AI投资者:
AI只占美国经济的一小部分,却贡献了不成比例的经济增长。
目前AI对GDP增长的贡献,绝大多数通过资本开支实现,主要是数据中心建设。这类开支迅速攀升,而其他建筑开支却在下降。
截至今年6月30日,连续14个季度中,“七巨头”——主要是超大规模云厂商——的盈利增速快于标普500指数其余公司。
一些AI公司通过投资其他AI相关公司的股权,获得巨额收益,成为标普500盈利的主要贡献者。
FactSet报告称,第二季度,Alphabet和亚马逊在股权投资上,合计录得1510亿美元收益;
主要来自对Anthropic和SpaceX(后者现在包括xAI)的投资。
AI对整体盈利的影响并不止于该行业。相关配件销售商也报告了强劲的盈利;此外,还存在连锁效应:
AI从业者和AI邻近行业从业者把收入花在租金、食品、汽车和其他跟AI毫不相干的事物上。
据摩根大通称,AI对股市涨幅的贡献不成比例:自2024年1月以来,42家AI相关公司贡献了标普500指数约三分之二的价格涨幅。
这些趋势叠加起来,使得标普500高度集中于少数几家AI和科技公司。
关键在于,今天我们的经济和市场所依赖的因素相对不够分散。
对AI的敞口构成一条异常强大的“断层线”,
贯穿各类投资组合,并且有可能主导投资环境的各个方面。
芯片寿命、公司战略或算力需求,一旦出现负面的变化,很可能产生深远的后果。
不可否认,对单一行业的过度依赖,
使经济和股市与以往相比更为脆弱。
AI融资面临一个新时代
据高盛统计,今年以来,全球AI相关债务发行总额,已接近6000亿美元,
包括超大规模云厂商发行的债务、数据中心融资和项目融资,以及其他与AI相关的借款人发行的债务。
其中约4000亿美元进入美国投资级债券市场,占投资级总供给的1/5以上,
使AI相关债券,在彭博美元投资级公司债指数中的占比升至约12%。
而在美国高收益债券市场——超大规模云厂商并不直接在其中发债——这一比重更接近6%。
展望未来,AI似乎很可能在今后一段时期,
平均每年需要1万亿美元的新增资本,
其中数千亿美元,可能继续每年通过发行债务筹集。
AI对债务资本的需求,将对利率产生什么影响?
对超大规模云厂商和前沿实验室而言——它们不想看到竞争对手冒出来——
因此即便利率高于预期,大概率也无法停下AI投资的脚步。
这意味着它们只能被动接受融资条件,哪怕资金短缺、成本上升。
过去,经济学家常说“挤出效应”,即政府大举借债,让私人部门难以获得所需的债务资本。
目前,愿意不惜代价借钱的超大规模云厂商,它们对债务的需求,有可能推高政府利率。
这难道不是迄今为止利率上行的原因之一吗?
同样,股票市场有没有能力,来补充这些公司的现金流?
过去10年中有8年,美国传统IPO募资额低于500亿美元(例外是2020年的近800亿美元,以及繁荣的2021年1400亿美元)。
过去,超大规模云厂商利润丰厚的非AI业务,产生了巨额自由现金流,
让它们没有债务、现金充裕、且信用评级很高。
现在情况不同了,
这些公司正在花掉现金储备和当期现金流,并且还在借更多的钱。
它们凭借强劲的投资级评级,可以轻松地为AI扩张融资。
但随着这一过程持续,它们的信用状况和评级会不会改变?
对于那些今天基于高评级放贷、并眼看着这些公司不断提高杠杆的放贷人来说,
可能面临什么后果?
投资者必须高度留意某些数据中心租约中的“退出条款”,
这些条款可能使租户或担保人在某些条件下终止义务——例如数据中心的运行可靠性达不到99.9%;
同时还要留意一项潜在风险:芯片形式的抵押品寿命,可能短于债务期限。
行业所谓的“循环交易”,即公司为客户购买其产品提供融资。
这种相互依存带来了哪些风险?
此外,通过特殊目的载体(SPV)借款,并将债务留在资产负债表之外,
对超大规模云服务商的信用状况有什么影响——母公司是否为这些债务兜底?
最后,当一项激动人心的技术进步引发时长狂热时,借债会产生什么影响?
面向AI的放贷机构面临一个新时代:
债务集中于单一行业、行业基本面快速变化,
并且高度依赖未来算力销售收入水平。
AI有多可预测?
概率远低于想象
我曾经写过:对于试图应对未来的人来说,
仅仅做出预测是不够的,除了预测本身,你还需要判断自己的预测正确的概率有多大。
我的看法是,就AI而言,
鉴于它技术复杂、前所未有、变化速度快,这个概率低得异乎寻常。
我想量化AI的可预测性,但又担心这远远超出了我的能力范围。
于是我请Claude帮忙,按 1 分(不可知)到 10 分(完全可预测)给 AI 打分。
它的回答很有启发。Claude对这个问题做了总结,其中反映了上文讨论过的一些不确定性:
我的总体判断:AI整体得分约为3分。
我还请Claude对AI行业各细分领域按可预测性评分,
并找出它认为在这方面可比的非AI经济中的行业。
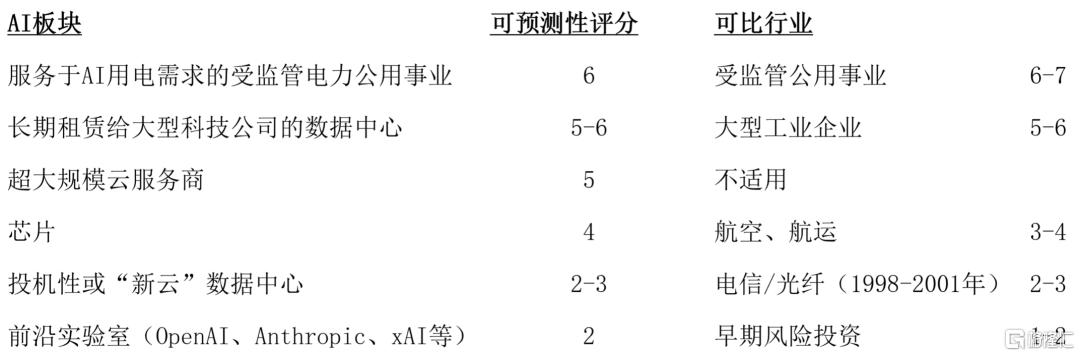
意外的是,前沿实验室的评分只有2分,
我将其理解为“几乎不可知”。
AI是泡沫吗?
信者自信,无需证明
最近几周,对上述一些问题的担忧开始浮出水面。
投资环境中出现了多重负面因素交织:
通胀、联邦赤字和债务、由此导致的利率上升,以及看起来难以收场的伊朗战争。
在这些普遍性问题之外,又叠加了一些AI特有的因素,比如:
来自新模型的竞争,花哨的功能更少、更便宜的模型,低价的中国模型,以及可免费下载的开源模型;
每“token”价格下降;
算力使用增长可能放缓;
公布的销售增长低于预期;
对一些公司的高杠杆水平和严重依赖未来融资的担忧。
在繁荣时期容易被忽视的问题,一旦投资者的心态受到动摇,便会使其忧虑。
AI投资者如今担心的事情并不新鲜,
但只是投资气候变了,这些事情就足以让情绪变得黯淡。
虽然围绕AI有许多问题,但关键归结为这一相当复杂的问题:
AI能否为用户提供足够的价值,
使投入其中的数万亿美元获得足够的回报(以及哪些公司能获得这些回报)?
与一些我认为博学多识的人交流后,我得出的结论是:
在现阶段,回答这个问题在很大程度上取决于信念。
这让我想起一句据称出自美国经济学家兼作家斯图尔特·蔡斯(Stuart Chase)的话:
信者自信,无需证明;疑者自疑,无证可循。
无论我怎么思量,都想不出比这更合适的答案,来解决围绕AI的问题。
不确定性
才是长期价值投资者的朋友
我认为,对至少一代投资人来说,
人工智能是影响最为深远,同时也最不可预测的进步。
但投资者不能仅因为某件事存在不确定性,就对其置之不理。
正确的应对方式不是裹足不前,而是:
(一)在策略选择、仓位规模和风险承担上保持恰当的谦逊;
(二)愿意在不确定性中采取行动。
在其他条件相同的情况下,如果投资标的价格,相对于其内在价值足够低,
投资者就可以接受较高的不确定性。
至少在理论上,那些在Claude的可预测性评分中,得分较低的板块,
如果价格比更可预测的板块便宜得足够多,反而可能具备更好的投资前景。
归根结底,明智的投资很大程度上取决于价格。
我列出以下几个问题,或许能帮助你做出决策。
请注意,这些问题适用于所有投资,而不仅仅是AI:
需要多少个条件都顺利,才能获得可以接受的回报?
如果我的核心假设被证明是错误的,我可能会损失多少?
我承担的哪些风险获得了补偿,又有哪些只是自行承受?
价格中已经包含了多少乐观预期?
这项投资会如何改变我投资组合的整体风险特征?它会放大我已承担的风险,还是会分散这些风险?
有句老话说得好,而且似乎非常适用于AI:
“有两种投资者会亏大钱:
一无所知者,以及无所不知者。”
我认为,在AI这件事上,接受自己并非无所不知尤为重要。
AI必定会带来许多意外,但这些意外未必难以承受。
需要思考的是:
一项AI投资令人失望的概率是多少……而它不令人失望的概率又是多少?
最后,我用前几天偶然看到的一段精彩引语作结。
有人提出这样的观点:
近期前景存在太多未知数,
等形势明朗一点再行动不是更好吗?
但在这之前,先直面两个令人不快的事实:
未来从不明朗;
在股市中,为了一个令人乐观的共识,你往往要付出非常高的代价。
不确定性,其实才是长期价值投资者的朋友。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。