一份财报冲淡AI降温担忧,CoreWeave营收狂飙168%

11月10日,CoreWeave公布了2026年第三季度财务业绩,交出了一份相当炸裂的成绩单。
当季总营收冲到36.61亿美元,同比暴增168%。
比营收更夸张的,是它手里的“存粮”。
营收订单储备高达1325亿美元,相当于未来几年的饭碗已经提前端稳。
基于这股强劲需求,公司将2026年全年营收预期上调到了130亿至133亿美元之间。
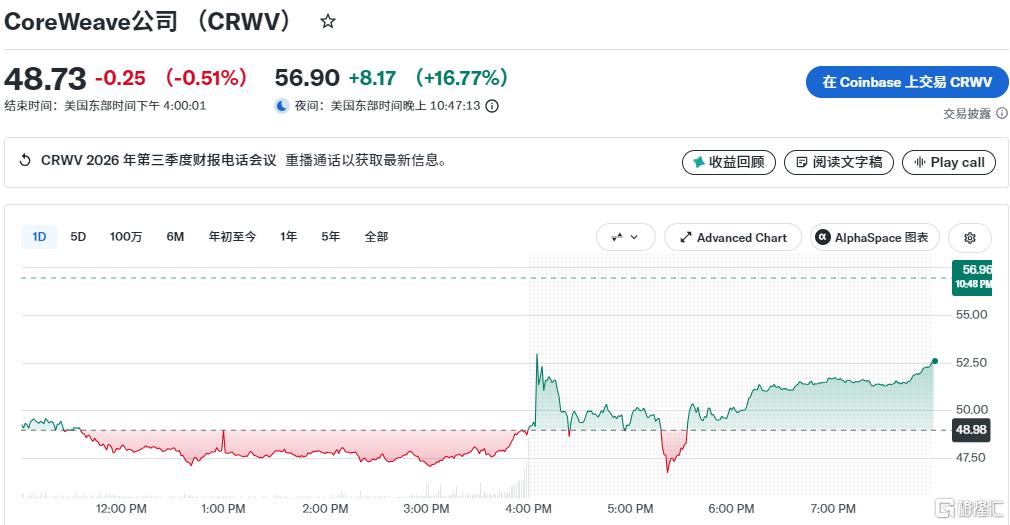
强劲的业绩和指引,缓解了市场此前对AI需求降温的担忧,CoreWeave盘后股价暴涨超16%。
营收狂飙,订单储备惊人
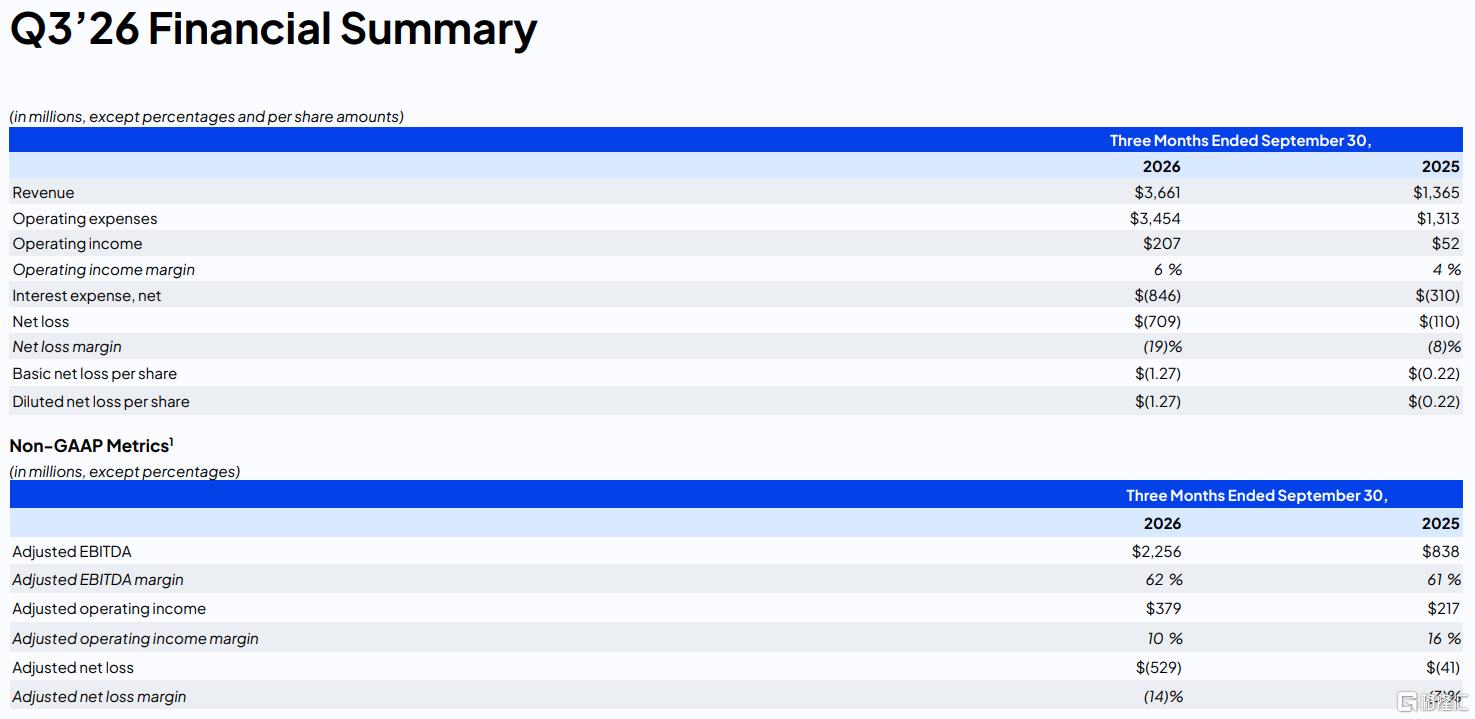
财报显示,CoreWeave当季总营收达到36.61亿美元,同比暴增168%,不仅高于市场预期的35.5亿美元,也远超去年同期的13.65亿美元。
公司将增长归功于AI云平台需求的强劲、定价有利以及执行到位。
从披露细节来看,一方面是OpenAI、Cohere、Perplexity等AI原生公司贡献了可观的收入,另一方面是Canva、Substack等大量企业客户在持续买单。
此外,技术上的先发优势也帮了大忙。公司成功上线了NVIDIA Vera Rubin NVL72机架,其Token吞吐量是GB200 NVL72的4.8倍。
更让市场眼红的是它手里的“存粮”。营收订单储备高达1325亿美元,同比增长138%,意味着未来几年的饭碗已经提前端稳,其中36%预计在未来24个月内确认收入。
但营收狂奔的同时,账单也在膨胀。GAAP净亏损达到7.09亿美元。不过,公司的调整后EBITDA高达22.56亿美元,利润率达到62%,核心业务本身的赚钱能力依然强劲。
赚得越多亏得越狠,主要问题出在利息和折旧上。单季净利息支出高达8.46亿美元,去年同期才3.1亿。为了建数据中心、买GPU,CoreWeave背上了巨额债务,比如发行了42亿美元的可转债。
折旧摊销同样夸张,单季达到18.89亿美元,刚买来的几十万张GPU还没捂热,账面就在疯狂折旧。再加上1.6亿美元的股权激励,利润就这样被一点点吃光了。
此外,市场还有另一层顾虑。10月以来,由于投资者担心AI泡沫,以及巨额借贷的回报周期过长,CoreWeave的股价累计跌超44%。
截至9月底,公司总债务约为469亿美元。这个数字,成了压在股价上的一块石头。
面对市场的担忧,CEO Michael Intrator在财报中给出一系列回应。他称本季度对CoreWeave而言是“突破性的”,营收环比增长超过10亿美元,调整后营业利润率提前一个季度达到两位数。
他还特别提到,仅在未来三个月内,公司预计就能收到约90亿美元的客户预付款和定金,这笔钱足以支撑其继续扩建算力。同时,公司承诺在2027年之前不会以目前收益率去借无担保债务,且预计到2027年额外融资需求不足50亿美元。
全年指引上调,营收冲击133亿
基于强劲的需求,CoreWeave全面上调了全年预期。
2026年全年营收预期上调至130亿至133亿美元;全年调整后营业收入预期提高至12.75亿至13.75亿美元,中值较此前预期增长26%;到年底,有源发电量预计超过1.85吉瓦;2026年底的年度运行率收入预期则提高至200亿至210亿美元。
但乐观指引的背后,代价也摆在明面上。公司预计2026年全年资本支出为370亿至390亿美元,高于此前预期的下限,原因是基础设施的部署和交付速度比原计划更快。更值得警惕的是利息成本:预计2026年第四季度的单季利息支出将达到10.5亿至11.5亿美元。赚来的钱,很大一部分还要继续送给债权人。
外部环境也不平静。美国中期选举后,公众对数据中心耗水耗电的反对声浪增高。不过,CEO Intrator表示,监管审查力度的增加“不会对我们建设基础设施的方式和成本造成实质性改变”。目前,CoreWeave几乎所有电力都已上线,或已获得许可、正在建设中。
Intrator还补充道,如果整个行业的数据中心建设放缓,已经建成的算力反而会变得稀缺,GPU价格也可能更长时间维持在高位。
他表示,公司完全可以把所有产能都卖给排队等候的买家,但选择先不这么做,而是等基础设施更完善后再推向市场,这样现有资产的经济效益会更好。
尽管面临股价动荡和债务压力,CoreWeave还是给投资者抛出了一颗定心丸:公司预计在2028年上半年实现调整后盈利。
US CoreWeave,Inc.ClassA
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。