外网爆火,被美国人当“神药”求着买,一夜封神的创新药新贵!会是下一个恒瑞医药吗?


这两天 X 上有一个帖子火了,一个美国网友分享了他妈妈肺癌脑转移后,因为国内没有对症的药,在听医生随口说了一声“如果她是中国人就好了,可以在药店里买到这个救命药”。于是飞到中国,买了 26 盒药带回美国,19 个月过去了,他妈妈活的好好的经历。而且据他所知,至少有 30 名美国人做过类似的事情(他后面也帮邻居买过)。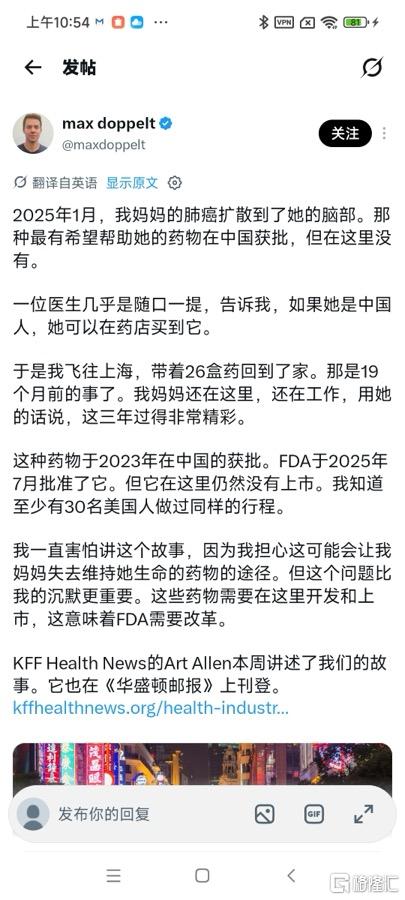
这不就是妥妥的美国版的“我不是药神”吗!
这个“神药”叫舒沃替尼,而生产这款“神药”的公司就是价值事务所 Biotech 巡礼系列,今天要讲的迪哲医药。
要讲清楚迪哲医药,我们就要对Exon 20 ins 有一个基础的了解。
为什么奥希替尼对Exon 20 ins无效?
之前讲艾力斯介绍伏美替尼的时候,跟着对比了奥希替尼和阿美替尼,它仨都是第三代 EGFR-TKI,是直接的竞争关系,核心适应症都是晚期一线 EGFR 经典突变(19 缺失/L858R)和经治后的 T790M 耐药突变二线,目前国内基本形成了三足鼎立态势,销售额都是 50 亿左右级别。奥希替尼作为第一个第三代EGFR-TKI 更是在全球范围内,成为了EGFR 突变的非小细胞肺癌(NSCLC)治疗基石药业,全球销售额超过了70 亿美元的级别。
但是这几款药对一类特定的突变几乎无效:EGFR20号外显子插入突变(Exon 20 ins)。
Exon 20 ins约占EGFR突变的4%到 12%,常见于不吸烟人群,且极易发生脑转移(上面美国网友的妈妈得的就是这个病)。
为什么会有这样的区别呢?还是用价值事务所通俗易懂的风格来解释。
EGFR 即表皮生长因子受体,可以理解为一把平时锁得很紧的门锁,只有收到正确信号时才短暂打开,让细胞正常生长。而19 缺失和L858R这两个经典突变,则可以理解为锁芯被改坏了,结果门就变成了半开状态了,细胞一直收到“生长”信号,于是不断增殖。
但神奇的是,虽然锁芯出问题了,它的形状反而变得更适合三代 EGFR-TKI 这把钥匙插进去。所以奥希替尼、阿美替尼、伏美替尼这类药,效果都很不错。
而Exon 20 ins 则不一样,不仅仅是担心锁芯方向改动,还在锁芯里多塞了一段金属片,相当于锁孔形状改变了,这样原来奥希替尼、阿美替尼、伏美替尼那些很有效的“钥匙”就插不进去了,而舒沃替尼这类药,相当于把钥匙头改得更柔韧,能绕开那段多出来的金属片,重新卡住锁芯。
对了,说上面三款药都对Exon 20 ins 都无效也不够准确,AZ 的奥希替尼和翰森的阿美替尼确实无效,但艾力斯的伏美替尼在今年 2 月在国内附条件获批了二线治疗。然后前段时间不是它的海外合作伙伴的一线 III 期(FURVENT)失败了嘛,这个临床就是针对Exon 20 ins 的。
既然疾病机制是这样的,那么舒沃替尼跟奥希替尼肯定很类似了?
确实如此,不仅相似,事实上,双方不仅仅是药物层面的相似,从公司的成立到发展,再到后续的合作,全都跟阿斯利康密不可分。
全都是阿斯利康的影子
舒沃替尼的分子架构就直接衍生自奥希替尼,不同之处在于它去掉了奥希替尼分子上的刚性甲基吲哚基团(导致药物无效的主要原因),替换为一个柔性的苯胺基结构。这个柔性侧链可以弯折,能够避开突变产生的位阻,让药物可以结合,产生疗效。(当然了 ,舒沃替尼是具备完全知识产权的全新分子)。
不仅如此,迪哲医药本身就是脱胎自阿斯利康:2017年10月,阿斯利康把亚洲创新药物与早期研发中心分拆,与国投创新各出资5500万美元,合资设立迪哲,现在AZ依然间接持有迪哲超过 23.42% 的股份, 跟国投并列第一大股东。公司的核心班子也都是来自 AZ,包括现在的董事长和总经理张小林,原来是阿斯利康亚洲研发中心负责人,公司成立那会儿超过 3 成核心研发人员也都是AZ 的。
不仅研发体系源自AZ,更绝的是双方还有资产合作。
AZ 不是出资 5500 万美元吗,但这笔钱成立之初就约定好用于支付从阿斯利康受让TrpC6抑制剂项目授权和JAK1抑制剂项目转让的对价。迪哲医药商业化的第二款药戈利昔替尼(高瑞哲)——全球首个获批用于外周T细胞淋巴瘤的高选择性JAK1抑制剂,正是这份JAK1资产转让的产物。
这就完了吗,根本没有,双方的缘分还在继续!
2026 年 9 月30 日迪哲医药发布公告,公司在2026 年 7 月 14 日与阿斯利康就舒沃哲®签署 《许可协议》,授予阿斯利康在全球范围内独家开发、商业化舒沃哲®的权利,该协议在2026 年 8 月 31 日,正式生效。9 月底的时候,公司受到了 AZ 的 6 亿美元的首付款。
从 2017 年出资成立迪哲,到 9 年后买回迪哲的核心产品舒沃替尼的全球权益,这个轮回不像传统的“前员工创业、老东家入股”的故事,更像是 AZ 为公司的长期竞争力埋的一粒种子,而这颗种子也很争气,不仅发了芽,开了花,而且还结了果。
可以说这是最美的缘分了。
不过话说回来,迪哲和 AZ 的这份缘分虽然很美好,但如果具体到迪哲自身的长期发展来看,也是有点尴尬,具体接下来展开讲。
卖了舒沃替尼后,谁来接棒?
成立 9 年,截至目前迪哲医药的管线并不多,只有 7 款,而且普遍都不是瞄准大适应症那种,有点讨巧避开火热赛道的感觉,但也都很有特点,普遍都有冲击first-in-class 的潜力。
已经商业化的是舒沃替尼,目前是全球首个且目前唯一在中美双获批的 EGFR 20 外显子插入突变(exon20ins)口服靶向药:23 年 8 月就国内获批并纳入了医保;25 年 7 月获得 FDA 批准,近期已经在美国市场销售了。但今年 7 月份,迪哲把这个药的全球权益都授予了 AZ 了。
另一个,上面也说了,戈利昔替尼(高瑞哲®),目前全球唯一获批作用于 JAK/STAT 通路的外周 T 细胞淋巴瘤(PTCL)治疗药物,2024 年国内获批并进了医保,去年销售 2.26 亿元,同比增长 359% 。应该说放量还是挺猛的,但问题在于这是一个罕见病种,长期潜力没有很大,最多也就 10 亿级别的产品,除非往一线治疗,以及联合 PD-1 抗体治疗无驱动基因突变的肺癌能成功,那有可能突破 20 亿级别。
然后就是两款走的比较前的潜力产品。
比瑞替尼(birelentinib),这是全球首创、可完全穿透血脑屏障的非共价 LYN/BTK 双靶点抑制剂,主打复发难治 CLL/SLL 的国际多中心 III 期(已获 FDA 快速通道认定),同时在对传统 BTK 抑制剂无效的 GCB 型弥漫大B淋巴瘤上展现出广谱活性。
这应该是迪哲医药把舒沃替尼的全球权益授予 AZ 后,公司未来想象空间最大的支撑了,这是一个 50 亿空间级别的产品,而且成功的概率还挺值得期待的。不过还要等待三期的临床结果。
DZD6008则是第四代 EGFR TKI,直指三代药耐药后的 C797X 突变这一“绝症级”临床痛点,2026 年 ASCO 口头报告显示 82.1% 的患者肿瘤缩小、脑转移患者也有响应,同样是 50 亿级别的产品,不过这个还更早一些,注册 III 期计划 2027 年启动。
剩下的三个管线GW5282、DZD1516、DZD2269,分别针对EZH1/2、HER2、A2aR,就更早了,算是管线储备吧,中短期靠不上。
为什么迪哲国内权益也卖了?
Biotech 把海外权益授予MNC,这是很正常的事情,迪哲的不寻常之处在于国内权益也不要了,直接把全球权益都转让给了 AZ。
一般来说,这显然会降低一家创新药企业的想象力。
不知道迪哲医药管理团队怎么想的,但所长想了想,无非也就几点:虽然迪哲国内也有几百人的商业化团队,但跟 AZ 肯定是没法比的,AZ 是肿瘤领域全球卖货能力第二强公司,仅次于默沙东,而且不同于默沙东高度依赖于K 药,AZ 产品更均衡,也是国内卖货能力最强的 MNC 公司,拥有丰富的卖货经验。
可能在迪哲医药管理层来看,与其自己国内苦苦卖药,还不一定比交给 AZ 卖拿提成赚的多,何乐而不为了,全球范围就更不用说了,公司自己专注于研发就好了。研发也需要大量的资金,多拿一点首付款,对推进后续的产品也是好事情,毕竟比瑞替尼和DZD6008都到了关键时刻。
而 AZ 又很需要通过舒沃替尼补上奥希替尼对exon20ins无效的缺口,补齐公司在EGFR全谱系里的空白,也愿意给高价钱,无论是首付款还是后续提成,都不错。
当然了,还有非常重要,甚至可能也是最重要的一点:AZ 本来就是自己人,上面所长也说了,迪哲甚至可以说就是一家 AZ 系公司,投桃报李合情合理。
其实本来分析后也觉得没啥的,但看到在公司披露了与 AZ 的交易后,几个高管就抛出了减持计划,然后首付款到账后,就开始抛售股份,总还是让人有吃了苍蝇一般的感觉....
SH 迪哲医药 SH 百济神州 SH 恒瑞医药
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。