午后直线封板!赛道集体涨停
11月10日午后,AI眼镜概念集体异动。
瀛通通讯、朝阳科技率先直线封板,康冠科技紧随其后触及涨停,联创电子、创维数字、光洋股份陆续跟上。
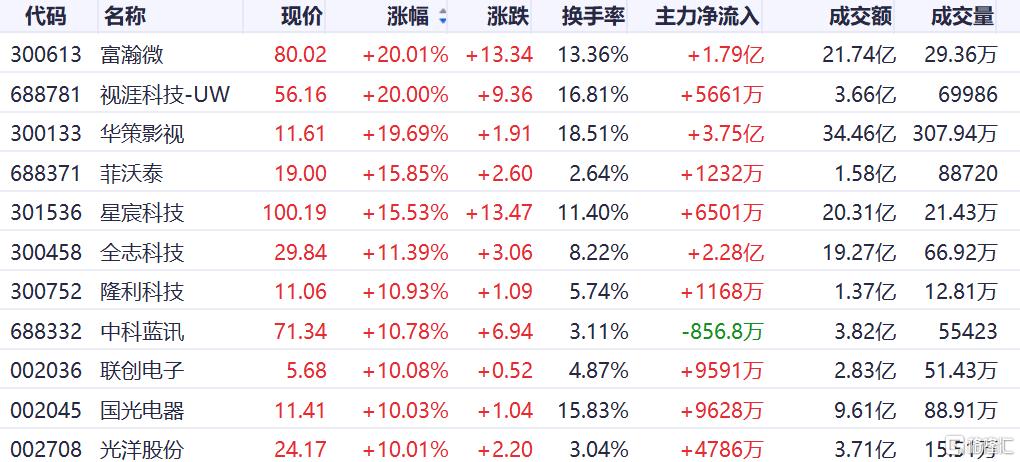
星宸科技、视涯科技、隆利科技涨幅越过10%,歌尔股份、瑞芯微、天键股份这类体量更大的标的也在跟涨名单里。
直接触发因素相当简单,商务部商务大数据显示,前三季度重点平台智能眼镜销售额同比增长1.1倍。
更近的催化来自竞争格局的松动——
三星电子与谷歌合作开发的AI智能眼镜定于12月12日开启预售,搭载谷歌生成式AI“Gemini”,Gentle Monster和Warby Parker参与设计,韩国和美国作为首批发售市场,12月正式上市。
此前,这个赛道的基本面叙事几乎由Meta一家写就。
Omdia数据显示,Meta去年以出货量计占据全球AI智能眼镜市场85.2%的份额,今年上半年仍有81.3%的压倒性优势。
三星与谷歌的入场,至少让市场开始重新评估一家独大的格局是否会在未来几个季度被撬动。
对于A股产业链而言,客户结构的多元化本身就意味着增量订单的可能性,哪怕预售数字还没有出来,资金先交易这样的预期并不令人意外。
目前,AI眼镜的出货曲线在过去一年多里已经脱离了概念阶段。
Counterpoint数据显示,2026年上半年全球AI眼镜出货同比增长263%。
IDC的预测口径略有差异,但方向一致。
2026年全球AI眼镜出货量有望突破2300万台,国内市场同比增速接近80%。
不同机构对绝对值的分歧可以争论,但,从百万级向千万级跨越这个定性判断,正在被不断交叉验证。
产业链的价值分布解释了今天涨停的名单。
带显示功能的AI眼镜里,光学显示部件占成本的四成到五成,主控芯片占两成到三成,两项合计吃掉七成以上的BOM成本。
光学环节的MicroLED、光波导,芯片环节的SoC与低功耗推理,构成了整条链上利润最集中的两段。
今天涨在前面的康冠科技、视涯科技、瀛通通讯,以及跟涨的瑞芯微、恒玄科技产业链标的,基本落在这个射程之内。
国金证券此前的研报里还提了一个容易被忽略的维度——当AI眼镜从极客玩具向可承载社交内容和任务流交互的近眼终端演进时,近视配镜、功能镜片、线下体验与交付售后体系的权重会抬升,镜片与渠道的产业价值可能比整机品牌更早兑现。
然而,今天追涨停的资金和三个月前讨论AI眼镜iPhone时刻的资金,面对的是同一组基本面,只是侧重点不同。
出货量在高速增长,盈利却仍保持低位。
多数终端品牌目前几乎是卖一台亏一台,显示类AI眼镜的毛利也就20%出头,而且这部分利润还要分给经销商。
退货率是另一个被出货量增速掩盖的指标。
线上渠道的AI眼镜退货率今年仍在六七成,传统眼镜电商的退货率通常在15%到30%之间,差距不是一星半点。
性能、重量、续航之间的不可能三角仍然存在,每减少1克重量要付出的成本以千万计,优化精度已经推进到0.1克为单位,边际成本只会越来越高。
有接近小米的人士透露,小米AI眼镜项目内部亏损约2亿元,新品节奏也在放缓。
还有一个容易被忽略的资金面线索。2026年上半年,全球智能眼镜产业链的融资、并购和战略投资至少有64起,披露总金额约90亿元,而2025年全年融资事件约36起、总额约43.67亿元。
一级市场的钱在加速涌入,XREAL已递交港股招股书,影目完成近10亿元C+轮并启动上市筹备,雷鸟十个月内完成三轮融资。
一级估值的抬升会向二级市场传递比价效应,但反过来,当终端销量即便是华为和小米这样的品牌,首月销量也不过几万台,撑不起一级市场期待的回报节奏时,退潮的压力也会沿着同一条链条回传。
SZ 瀛通通讯
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。