中金:本轮PPI同比高点或已现,CPI通胀预计仍较温和


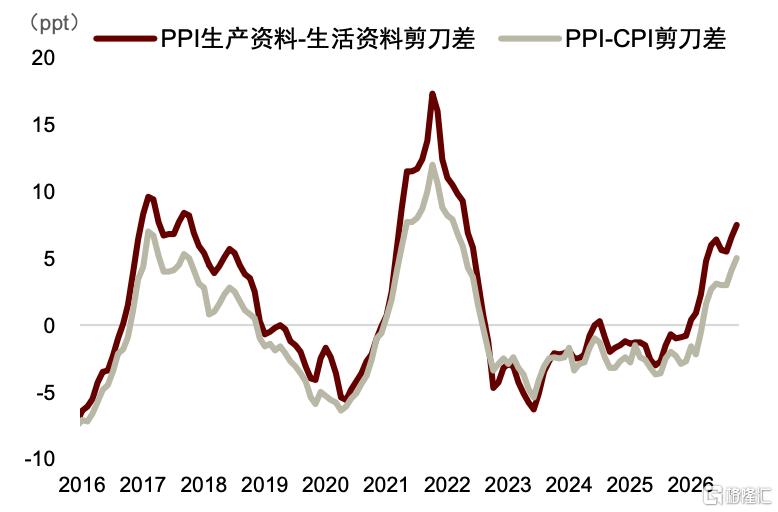
10月CPI同比由上月的0.9%回落至0.7%,主要是受食品和黄金价格拖累,而能源价格进一步走强,国庆服务亦有所支撑;PPI环比上涨0.7%,涨幅较上月的1.2%有所放缓,同比则由5.0%进一步升至5.7%,能源化工链仍是主要推动。10月生产资料与生活资料价格剪刀差、PPI与CPI同比剪刀差均进一步走阔。向前看,中金研究认为,11月以来油煤价格已有所回落,PPI环比上行动能或进一步减弱,PPI同比本轮高点或已现,未来将趋势走弱,需求不足之下CPI通胀则继续较为温和。
1. CPI同比回落:能源价格继续走强,但食品拖累加大、核心通胀有所降温
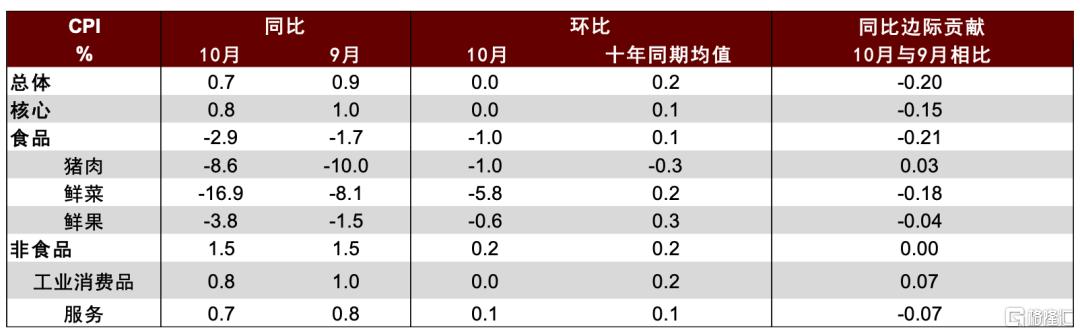
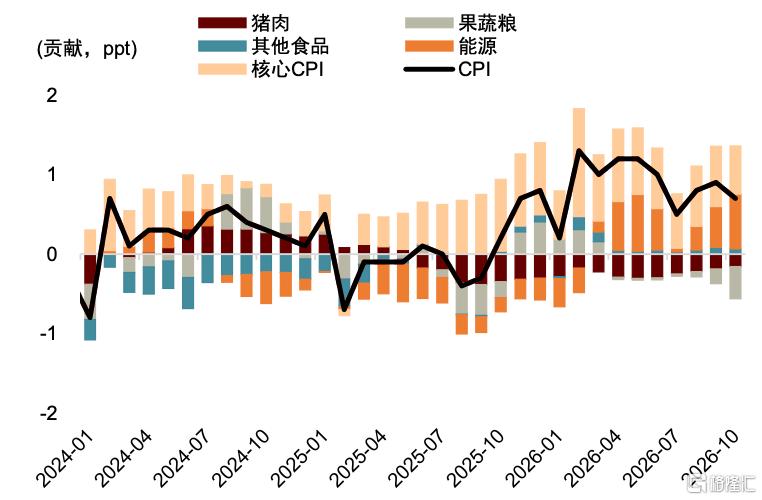
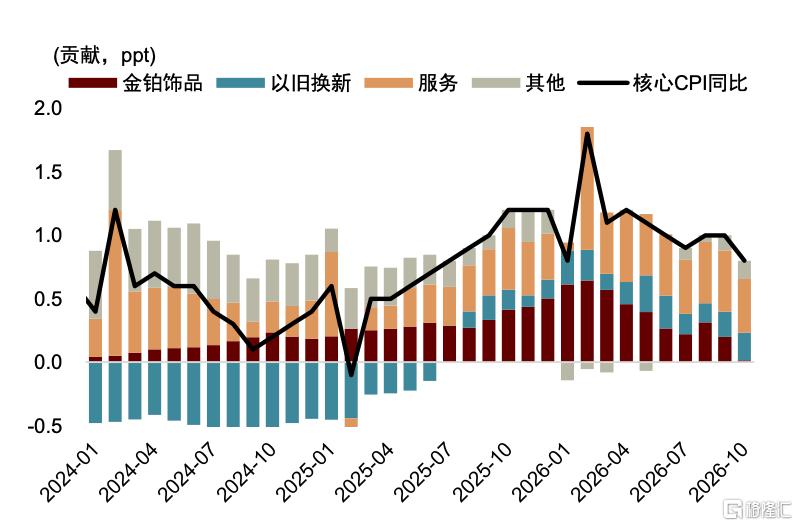
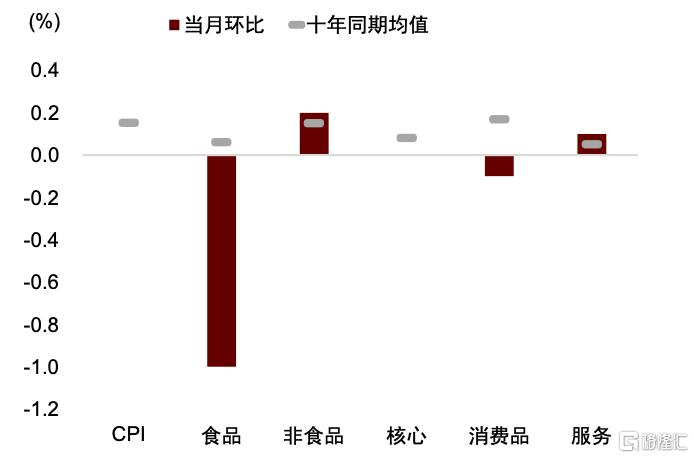
10月CPI环比由上月的0.2%降至0,同比涨幅由0.9%回落至0.7%。从结构看,能源价格继续走强,对CPI同比形成明显支撑;食品价格环比则明显回落,同比降幅较上月有所扩大,是本月CPI同比走弱的主要拖累;黄金饰品价格明显回落、服务价格同比涨幅放缓,核心CPI同比由1.0%回落至0.8%。
► 能源对CPI同比的支撑进一步增强。受国际能源价格高位运行及国内成品油调价传导影响,10月汽油价格环比上涨4.2%,同比涨幅由16.6%进一步扩大至22.4%,带动能源价格同比涨幅由7.3%升至9.9%[1]。据中金研究的测算,相比上月,能源对CPI同比的拉动作用进一步增加约0.17个百分点,为CPI同比继续提供了重要支撑。
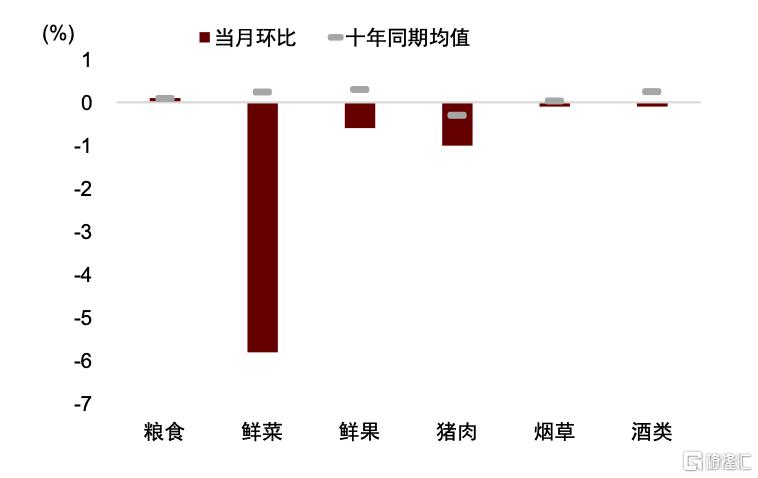
► 肉果蔬价格均弱于季节性,食品CPI同比降幅扩大(10月-2.9% vs. 9月-1.7%)。猪肉方面,国庆节后消费需求回落,而生猪供应仍较充足,10月猪肉价格环比下降1.0%;但受去年同期基数较低影响,同比降幅由上月的10.0%收窄至8.6%。果蔬方面,天气条件较为适宜,秋季蔬菜集中上市推动供应明显增加,鲜菜价格环比下降5.8%(vs.十年同期均值为+0.24%),同比降幅由上月的8.1%扩大至16.9%,是食品价格走弱的主要来源;鲜果环比下降0.6%,也弱于季节性(vs.十年同期均值为+0.30%),同比降幅由1.5%扩大至3.8%。中金研究的测算显示,相比上月,猪肉对CPI同比的拖累边际减轻约0.03个百分点,而鲜菜、鲜果对CPI同比的拖累分别增加约0.18和0.04个百分点。
► 国庆假期对服务价格形成阶段性支撑,黄金价格回落则拖累核心通胀。服务方面,国庆假期出行需求增加,推动宾馆住宿、飞机票和旅行社收费环比分别上涨6.5%、3.3%和2.4%,服务价格环比由9月下降0.2%转为上涨0.1%,但假期更多形成短期季节性价格上行,从同比看,服务价格涨幅由0.8%稍有回落至0.7%。商品方面,受存储、算力等上游成本上涨以及产品升级影响,数据存储设备、平板电脑、计算机和手机价格,同比分别上涨45.4%、29.3%、23.0%和16.7%,仍是非能源工业消费品价格的重要支撑;但除部分消费电子外,终端工业消费品需求整体仍较温和,如家用器具、交通工具等价格同比跌幅进一步扩大,扣除能源的工业消费品价格同比上涨1.2%,较上月回落0.4个百分点。此外,受国际金价调整影响,10月国内黄金饰品价格环比下降5.9%,同比涨幅从22.5%大幅回落至4.5%。中金研究的测算表明,黄金饰品对核心通胀的贡献边际减少约0.18个百分点,或是核心通胀由1.0%回落至0.8%的主要原因。
2. PPI同比继续走高,但涨价仍集中在能源化工链
10月PPI环比上涨0.7%,较上月1.2%的涨幅回落0.5个百分点,同比则由5.0%进一步升至5.7%。其中,生产资料价格环比上涨0.9%、同比上涨7.4%,生活资料价格环比下降0.1%、同比下降0.1%,生产资料与生活资料的同比剪刀差由9月的6.6个百分点进一步扩大至7.5个百分点;与此同时,PPI与CPI同比剪刀差也由4.1个百分点扩大至5.0个百分点,上下游价格、生产和消费价格分化进一步加深。具体来看,
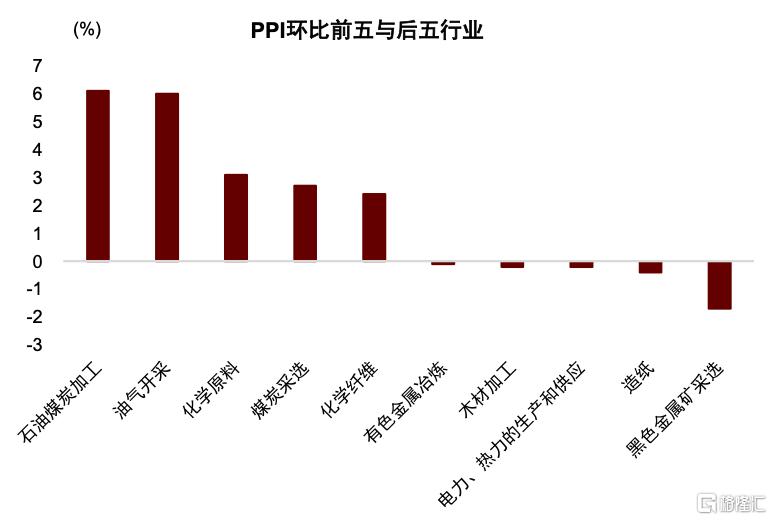
► 能源化工链贡献了PPI环比涨幅的八成以上,也是同比继续上行的主要推动。10月国际能源价格继续偏强,叠加迎峰度冬备煤和燃气需求释放,推动石油和天然气开采业、煤炭开采和洗选业价格分别环比上涨6.0%和2.7%;上游能源价格向相关中游行业传导,精炼石油产品制造、有机化学原料制造、煤炭加工、燃气生产和供应业价格分别上涨6.8%、6.8%、3.2%和1.5%,据统计局测算,上述六个能源相关行业合计拉动PPI环比约0.61个百分点[2]。从同比来看,煤炭开采和洗选业、石油和天然气开采业、石油煤炭及其他燃料加工业、化学原料和化学制品制造业等价格涨幅较上月继续扩大,能源化工链仍是PPI上行的主力。
► AI等新动能相关需求仍提供一定结构性支撑。人工智能相关投资和产业升级继续支撑电子及电气设备需求,10月计算机通信和其他电子设备制造业价格环比上涨0.1%、同比涨幅由5.8%稍有扩大至5.9%,电气机械和器材制造业环比亦上涨0.1%、同比涨幅持平于6.2%。中金研究测算,两个新动能相关行业对PPI同比的拉动作用维持在1.3个百分点左右。
► 部分传统需求相关行业价格有所企稳,但整体修复仍偏温和。10月黑色金属冶炼和压延加工业价格环比持平,同比由9月下降0.2%转为上涨0.4%,但黑色金属矿采选业价格环比下降1.7%、同比下降6.4%,或表明在地产投资偏弱下钢材价格仍缺乏明显上行动力。对PPI同比拖累较大的行业仍主要体现在传统需求方面,10月非金属矿物制品业价格环比上涨0.8%,在煤炭等成本上升、部分行业产能调整和季节性施工需求支撑下有所改善,但同比仍下降1.6%;汽车制造业价格环比由负转平,同比仍下降1.8%;酒饮料和精制茶制造业、医药制造业和电力热力生产和供应业等行业价格分别同比下降5.2%、3.2%和3.8%。据统计局测算,上述五个行业合计拖累PPI同比约0.60个百分点,表明虽部分传统行业价格有所企稳,但终端需求改善仍较有限。
3. 展望:本轮PPI同比高点或已现,CPI通胀预计仍较温和
向前看,中金研究认为,美国中期选举民主党全面获胜或有望带来美伊冲突缓和,高油价压力或将缓解,并缓解国内煤炭的供求矛盾,PPI同比或将见顶回落。CPI方面,食品供给总体充足,果蔬价格或继续偏弱,猪周期温和上行,若能源价格进一步回落,短期CPI大幅上行的动力或仍有限。后续更值得关注的是,上游成本向中下游利润的传导。如果内需改善较为有限,随着企业前期低成本库存逐步消耗,上游原材料涨价可能更多体现为中下游企业成本和利润率压力,而未必迅速转化为终端价格上涨。
图表1:CPI分项增速与贡献
资料来源:Wind,中金公司研究部
图表2:食品和核心价格降温带动CPI同比回落
资料来源:Wind,中金公司研究部
图表3:金饰品价格走弱带动核心通胀回落
资料来源:Wind,中金公司研究部
图表4:食品价格明显弱于强于季节性
资料来源:Wind,中金公司研究部
图表5:果、蔬和猪肉价格环比均弱于季节性
资料来源:Wind,中金公司研究部
图表6:PPI环比前五和后五的行业
资料来源:Wind,中金公司研究部
图表7:PPI生产资料与生活资料剪刀差扩大
注:本文摘自中金研究于2026年11月9日已经发布的《PPI同比拐点或已现——2026年10月物价数据点评》,分析师:黄文静 S0080520080004;潘治东 S0080526070002;张文朗 S0080520080009
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。