10月美国CPI前瞻:油价与经济韧性的双重检验


2026年10月美国CPI将在北京时间11月10日(周二)21:30公布。
在上周五超预期强劲的非农就业数据之后,市场对于12月加息预期有所回升;而由于此前8—9月美国核心CPI均超预期,10月CPI将是12月美联储FOMC会议前最重磅的一份通胀数据。值得注意的是,由于2025年10—11月政府停摆期间BLS没有搜集CPI数据,因此2025年10月CPI存在缺失,这使得2026年10月公布的CPI无法计算同比增速。当前市场预期总体CPI与核心CPI环比均保持温和,多数机构预期核心CPI回落至+0.2%的温和路径。
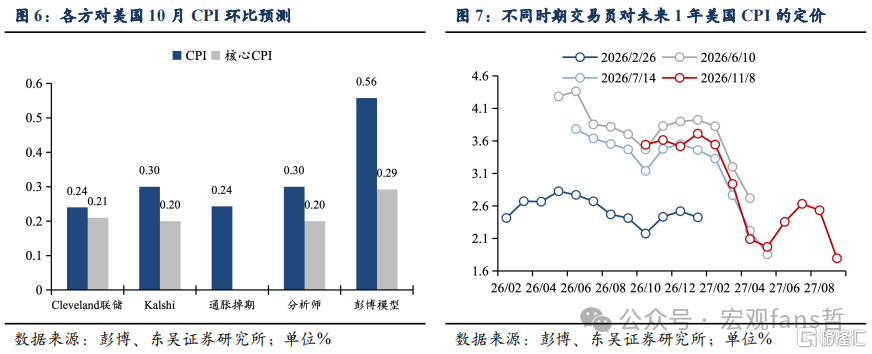
①分析师:彭博对53名分析师的问卷调查中值预测,美国10月CPI/核心CPI环比分别为+0.3%/+0.2%,前值分别为+0.6%/+0.3%;
②模型:美联储Inflation Nowcasting模型预测,美国10月CPI/核心CPI环比分别为+0.24%/+0.21%,同时预估CPI同比/核心同比分别为+3.74%/+2.48%(基于对2025年10月CPI指数的预估);彭博经济模型对美国10月CPI/核心CPI环比预测分别为+0.56%/+0.29%;
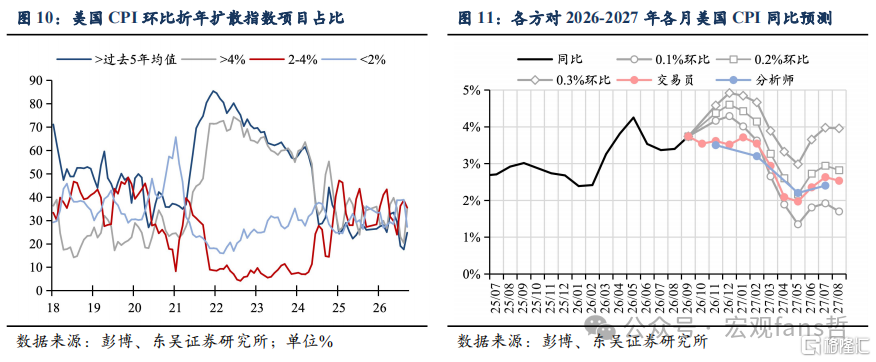
③交易员:Kalshi定价美国10月CPI环比增速+0.3%的概率最大,定价核心CPI环比增速+0.2%的概率最大;Polymarket定价CPI环比+0.2%、+0.3%概率分别为34%、43%;美国通胀掉期交易员则定价10月CPI环比+0.24%,同比+3.54%。此外,中期来看,根据通胀掉期交易员的定价,美国CPI同比增速将在2027年3月开始显著回落,5月跌破2%,主要来自2026年3-5月油价导致的高基数和交易员对美伊局势后续的乐观判断。
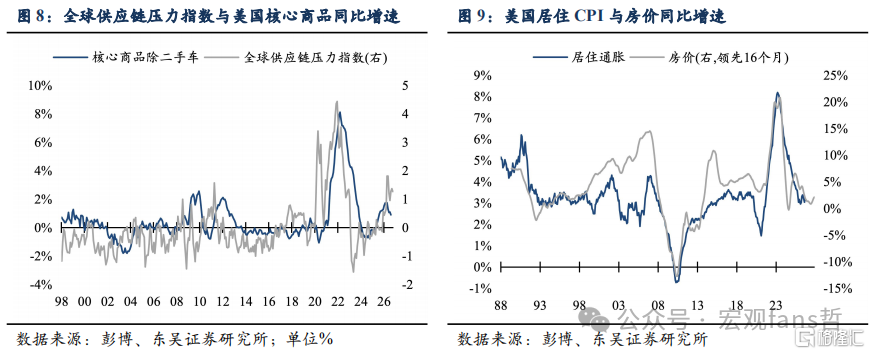
从领先指标来看,10月油价总体仍在上行,但在9月的高基数下,环比增速放缓,带动总体CPI环比回落。核心CPI方面,10月全球供应链压力指数仍在高位,除二手车核心商品环比风险偏上行。核心服务方面,9月居住通胀环比涨幅略超预期,其领先指标房价指引居住通胀应当仍有一定的下行空间,因此10月CPI需关注9月居住通胀的反弹能否持续;中期看,领先指标房价的反弹意味着,居住通胀后续持续回落、给通胀带来的下行助力相对有限。
我们认为,9月核心CPI的全面超预期一方面反映油价二次上行对通胀传导效应的逐步显现,另一方面则反映了美国内需仍然偏强,通胀上行风险犹存。中期看,油价的“Higher for Longer”或加剧通胀扩散风险。回顾来看,在3—6月美伊冲突第一次发酵时,油价给美国通胀带来的本是滞胀冲击(油价本身让总体CPI出现“胀”,但衍生出的成本上涨则给核心CPI带来“滞”的负面影响),体现为2—6月美国核心CPI环比的连续不及预期(剔除居住通胀对4月核心CPI环比+0.2%的技术扰动)。但随着7月以来油价的再度走高,通胀扩散风险也在加剧。美国核心CPI在7月持平预期、8—9月均超预期,CPI扩散指数也显示,环比折年增速超过过去5年均值的项目占比从8月的18%提升至9月的25%,增速超4%的项目占比从8月的20%提升至9月的35%;旧金山联储基于PCE编制的t-diffusion也显示出类似的风险。往前看,由于交易员预期所隐含的对油价下行路径仍然十分乐观,需警惕未来几个月油价反复推升通胀超预期、进而加息预期回升的风险。
风险提示:
美伊局势存在不确定性,油价可能再度走高,全球央行收紧货币政策;
特朗普政策超预期,令美国增长前景不确定性走高;
美联储政策超预期,加息更快落地。
注:本文节选自东吴证券发布的《10月美国CPI前瞻:油价与经济韧性的双重检验——海外周报20261109》,报告分析师:芦哲 S0600524110003,张佳炜 S0600524120013,韦祎 S0600525040002,王茁 S0600526010001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。