海外算力估值退烧,A股逆势迎算力巨无霸!毛利率已“腰斩”至个位数,估值却超800亿,超聚变能撑得住?
文丨IPO电报团队
11月12日,深交所上市审核委员会将审议超聚变数字技术股份有限公司(以下简称“超聚变”)创业板首发事项,拟募资80亿元,保荐人为中信证券。
若超聚变后续足额募资80亿元,将成为创业板开板以来第二大IPO项目,且刷新河南企业A股IPO募资规模纪录。
一家营收582亿元、毛利率仅为8%的服务器厂商,要在算力叙事最热的年份里,来验证一个判断:规模到底能不能换来利润,国资背景加上AI算力订单,能不能撑起创业板的估值逻辑?
▌超聚变IPO撞上收紧窗口?
近期市场针对IPO窗口是否关闭的讨论较多,与其争论“暂停”还是“收紧”,不如看几组更直白的数据。
2025年全年,深交所受理首发58家(主板14家、创业板44家),上会审议通过首发24家,全年48家公司完成发行上市,融资金额429.54亿元。
来看今年,2026年前六个月,沪深北合计新增受理242单,其中6月单月就占了198单。真正的峰值出现在6月26日、29日、30日三个交易日——分别受理15家、45家、53家,三天合计113家,几乎相当于前五个月的总和。这是年报数据窗口叠加前期积压项目集中“交表”的结果,带有明显的季末冲刺特征。
下半年的画风则完全相反。7月至11月4日,全市场新增受理只有6单,科创板与北交所各承接3单,深交所颗粒无收。
按月拆开看:7月1单、8月2单、9月3单,10月直接归零。上半年单月最低也有1单,下半年却出现了整月“零受理”。自6月末受理潮结束后,深交所整个三季度受理为零,直到11月初才出现下半年“第一单”——11月4日深交所受理了沁恒微14.86亿的IPO。
此时,超聚变冲刺IPO更值得关注,公司拟募资80亿,深交所2025年全年IPO融资总额是429.54亿,48家公司加起来才凑出这个数。超聚变一家,就相当于深交所全年IPO融资总额的约18.6%。
超聚变递表的时点,恰好处在深交所在连续四个月 "零受理" 之后重新打开受理窗口的阶段,这意味着它拿到的是一张被放大审视的入场券。
▌营收狂飙的背后,盈利质量能不能撑住定价?
超聚变不是未盈利企业,适用创业板常规条件,但它面临的拷问比“盈亏”更棘手:高增长能不能翻译成高质量?
1、高增长的另一面:毛利率两年近“腰斩”
作为从华为X86服务器业务独立出来的算力基础设施厂商,超聚变自2021年成立以来一路高速扩张,2023—2025年营收从250.92亿元跃升至582.46亿元,2026年上半年已实现372.86亿元。2026年上半年净利润21.08亿元,已超过2025年全年的10.30亿元。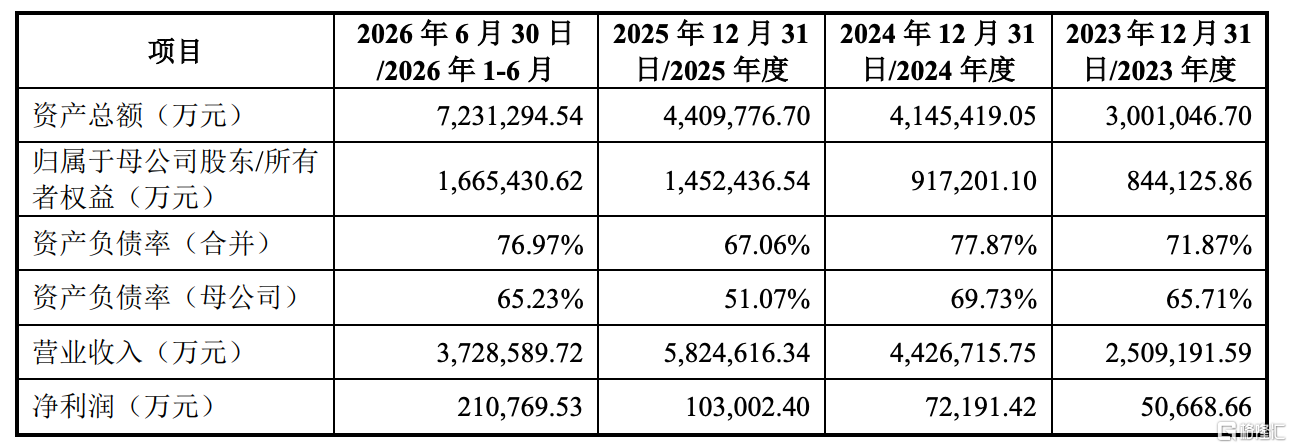
但收入与利润规模之外的另一组数字,勾勒出了这轮增长的真实质地。
公司主营业务毛利率从2023年的14.27%连降至2024年的10.04%、2025年的8.58%,两年近乎"腰斩",均低于同行业可比公司均值。收入翻倍的同时,单位营收换来的毛利在变薄,这是典型的"以价换量"式扩张。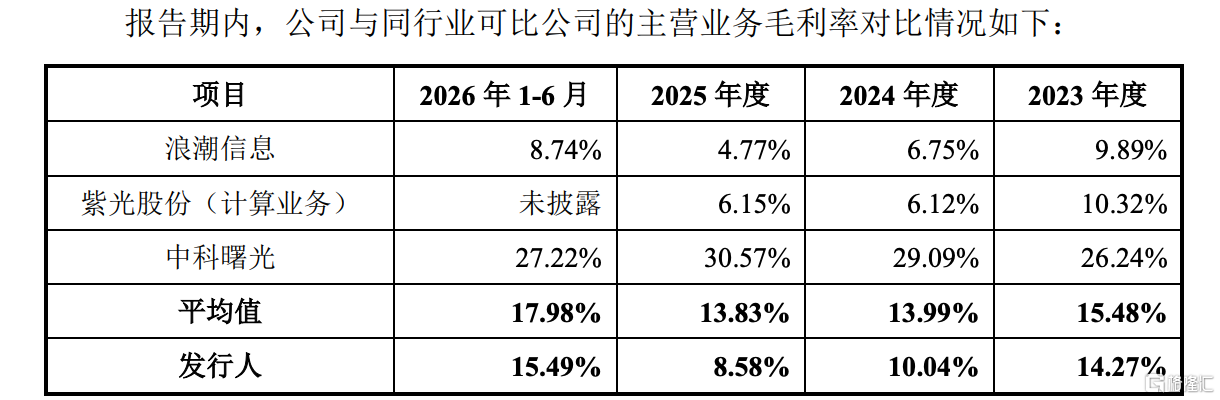
2、客户与供应商集中过高:规模支点也是议价软肋
超聚变把毛利率下滑写进了"风险因素"第一条经营层面的位置,原因解释得很直白:互联网客户。
超聚变的客户结构集中度较高。报告期内,公司对前五大客户的合计销售收入占比分别为42.44%、54.99%、54.81%和50.81%,常年维持五成左右。招股书说明这些客户为互联网、运营商、国资算力企业的龙头,且保持长期合作——但长期合作不等于没有波动。一旦某一家大客户的AI资本开支节奏放缓、或转向自研/其他供应商,对超聚变的订单冲击将是立竿见影的。
一般来说,服务器行业的客户天然分两类,其中,互联网客户采购量大、价格敏感、议价极强,毛利率远低于运营商与金融类客户。报告期内,公司互联网客户收入占比从2023年的26.19%一路升至2025年的58.13%,接近六成。这意味着公司营收的增量大头,恰恰来自单价最薄、最不赚钱的那一类客户。
而在供应端,集中度更为极端:前五大供应商采购占比高达71.98%、74.49%、72.40%和64.92%,第一大供应商占比分别为34.50%、52.06%、38.01%和31.32%。超过一半的采购额押在一家供应商身上,这在芯片供应紧张的当下既是"拿货能力"的体现,但招股书也明确提示:若主要供应商合作发生不利变化,将对生产经营产生不利影响。
但2026年上半年出现了一个值得关注的转向。上会稿显示,2026年1—6月主营业务毛利率回升至15.49%,较2025年全年提升近7个百分点。招股书的解释是三重因素叠加:行业景气度向上、公司产品议价能力增强、以及原材料大涨背景下的供应链成本管控。
不过,招股书自己也坦承:2025年四季度以来,内存、存储等主要原材料价格持续上行,公司靠提前备货锁住了成本;一旦原材料涨价趋势放缓或下行,而客户预算刚性依旧,成本传导能力减弱,毛利率仍有回落压力。换句话说,15.49%的毛利率里,有一部分可能来自"存货低价"的时间差,而不是议价权的实质提升。
3、现金流持续失血,扩张仍靠外部输血
另外,超聚变财务画像里最刺眼的一块,便是失血的现金流。
2023—2025年,公司经营活动产生的现金流量净额分别为-65.68亿元、-25.26亿元、-4.62亿元,三年累计净流出超95亿元。到2026年上半年,这一数字进一步扩大至-156.85亿元。
一个营收超500亿的公司,经营现金流长期为负,说明它赚到的利润更多是"账面上的",真金白银被两头占用:一边是备货占用(存货飙升),一边是账期占用(应收账款)。2026年6月末,公司应收账款余额高达153.03亿元,占当期营业收入的41.04%,明显高于2025年末9.56%的水平——业务规模快速扩大,回款压力随之抬升。
虽然现金流的改善方向是存在的:从2023年的-65.68亿元收窄至2025年的-4.62亿元,几乎接近平衡。但2026年上半年又把它拉回"重失血"状态,说明扩张期对营运资金的吞噬远未结束。
这意味着公司高度依赖外部融资输血。资产负债率(合并口径)在2023年、2024年、2026年6月末分别高达71.87%、77.87%、76.97%,始终处于高位;同时本次发行拟募资80亿元,其中10亿元明确用于补充流动资金。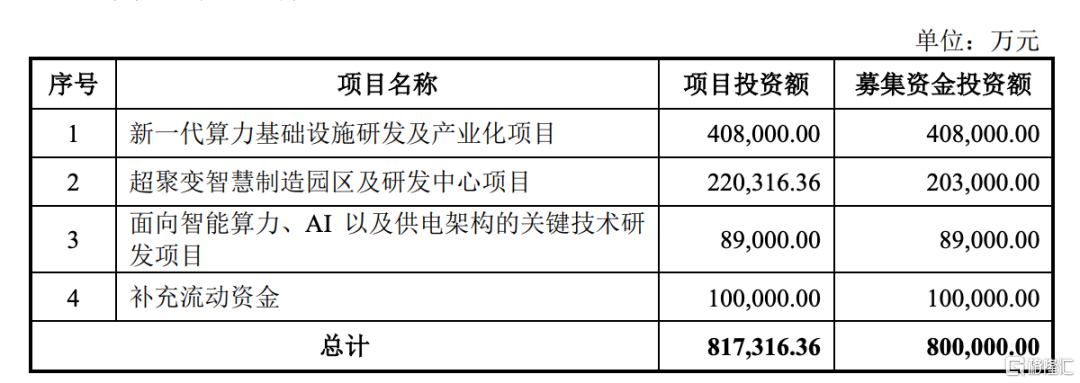
超聚变是一家在AI算力浪潮中抓住了窗口的公司:2025年服务器出货量中国市场份额第二、标准液冷服务器中国市场连续多年第一、业务覆盖110多个国家和地区。
但把数据拆开看,这家公司的增长带着鲜明的特征:以低毛利换规模、以高杠杆换速度、以高库存换交付确定性。
▌海外定价逻辑已经切换,A股的“巨无霸放行”意味着什么?
另外,市场最担心的,超聚变一旦过会这件事本身会从存量资金里抽走多少注意力与流动性。
当前A股的风险偏好并不稳固。在这个节点上,一个最高估值可能触及800亿的算力巨头走向发行环节,意味着打新冻结资金、上市初期的筹码锁定、以及围绕“算力板块估值锚”的重新定价,会在短时间内集中释放。
对于存量博弈特征明显的市场,虹吸未必体现为指数级别的暴跌,但常常会体现为结构性失血:当资金从边缘标的向“确定性筹码”迁移,中小市值算力概念股的估值被相对压低。
再者,在脆弱市场里,“一旦过会”本身就是一种定价事件。
超聚变上会的时间窗口,恰好撞上一个全球AI算力资产重新定价的节点。CoreWeave、Nebius等算力基础设施标的显著回撤,Anthropic的IPO估值预期从最高2万亿美元或缩水至1万亿美元。
回撤与下修不是孤立事件,而是定价逻辑切换的信号——市场不再为“算力稀缺”本身付费,而是开始追问每一美元资本开支能换回多少回报。此前的旧逻辑是“GPU永远紧缺,看装机量和资本开支”,如今的新逻辑是“投入产出比,看ROIC、集群利用率、推理收入占比、经营现金流”。海外投资者在AI资产上已经在执行“以什么估值上市、是否应该此刻上市”的审慎,而不是“能不能上市”的饥渴。
如果它以高估值顺利过会并发行,市场则会被迫回答一个问题:在海外AI算力定价逻辑已经切换的背景下,A股给一家毛利率持续承压的服务器组装商多少倍PE才算“合理”?
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。