威尔鑫·视界¦ 特朗普中期败选提振金银市场 但对冲基金继续做空打压


威尔鑫·视界¦ 一周经济金融 特朗普中期败选提振金银市场 但对冲基金继续做空打压
2026年11月08日 威尔鑫投资咨询研究中心首席分析师 杨易君
今年9-10月,全球黄金ETF总持仓由4193.8吨增仓至4283.3吨,总计逆势增仓89.5吨,黄金ETF总持仓续创历史新高。但相较于对冲基金在期金市场的198.39吨投机性净抛售,二者资金流向总体利空,期间对应金价大幅下跌。特朗普中期败选打压美股提振金银市场
A股阶段或中期见底的通用技术信号与中期调整规律分析
基金在六大外汇期货市场中的美元净持仓继续回落,但在欧元期货市场继续做多美元
美股核心资产全线下跌致标普500席勒市盈率大幅回落
金市通用技术继续偏空
美元通用技术偏多,但继续遇阻中期牛熊分水岭
美国就业数据与经理人指数强势为美联储升息助力,但油价大幅回落为升息掣肘。
上周
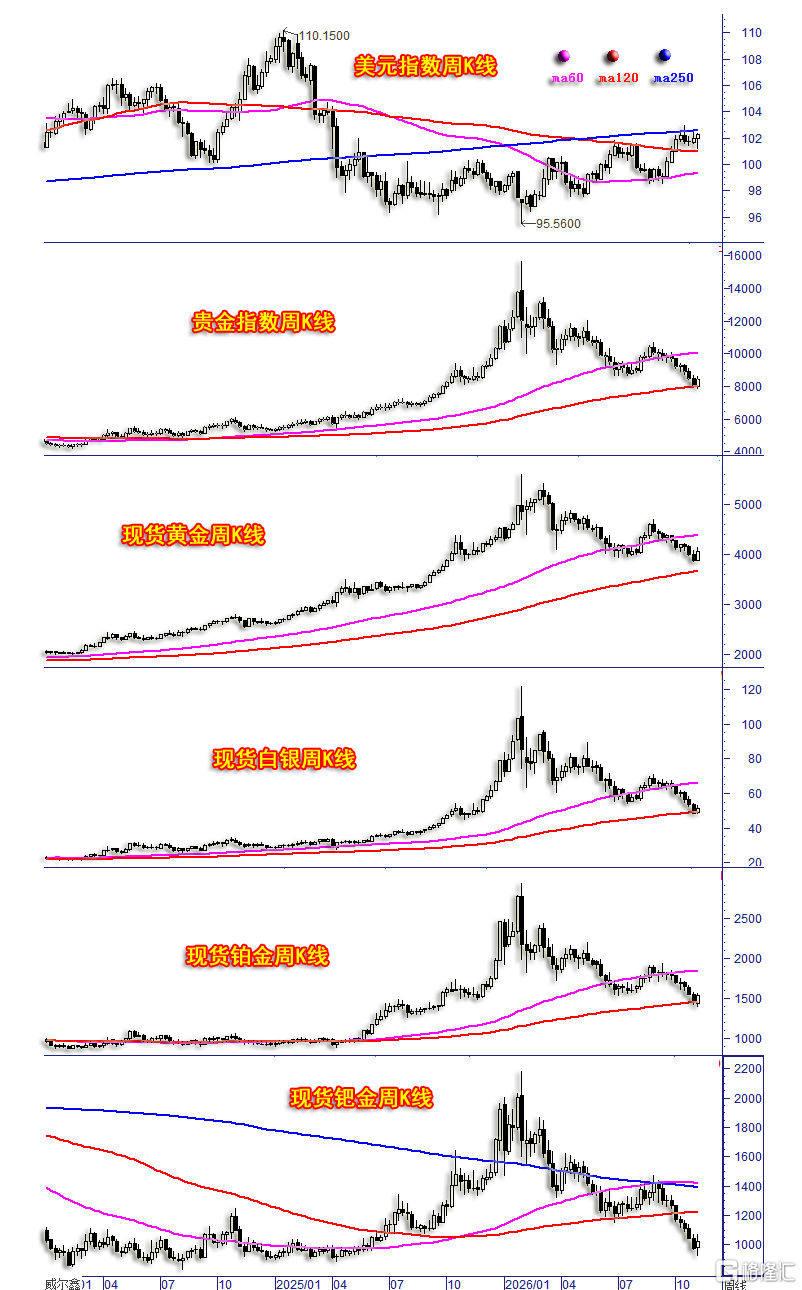
美元指数上涨0.327%,年内上涨4.135%。
wellxin贵金指数(金银钯铂)上涨5.42%,年内下跌27.74%。
国际现货金价上涨5.048%,年内下跌5.642%。
国际现货银价上涨5.72%,年内下跌27.117%。
现货铂金价格上涨6.435%,年内下跌25.442%;
钯金价格上涨4.868%,年内下跌36.262%;
上周美元指数虽先抑后扬,收盘再创一年半新高,却继续承压于250周均线(中期多空分水岭)阻力。
本周贵金属无视美元强势,逆势强劲反弹。技术上既有周期超跌修复市场意蕴,又有120周均线支撑的作用力影响,更有特朗普中期败选题材支撑。亦或存在美股下跌背景下,市场对贵金属避险需求强化效应,但需进一步观察。
金银、外汇资金综合流向信息
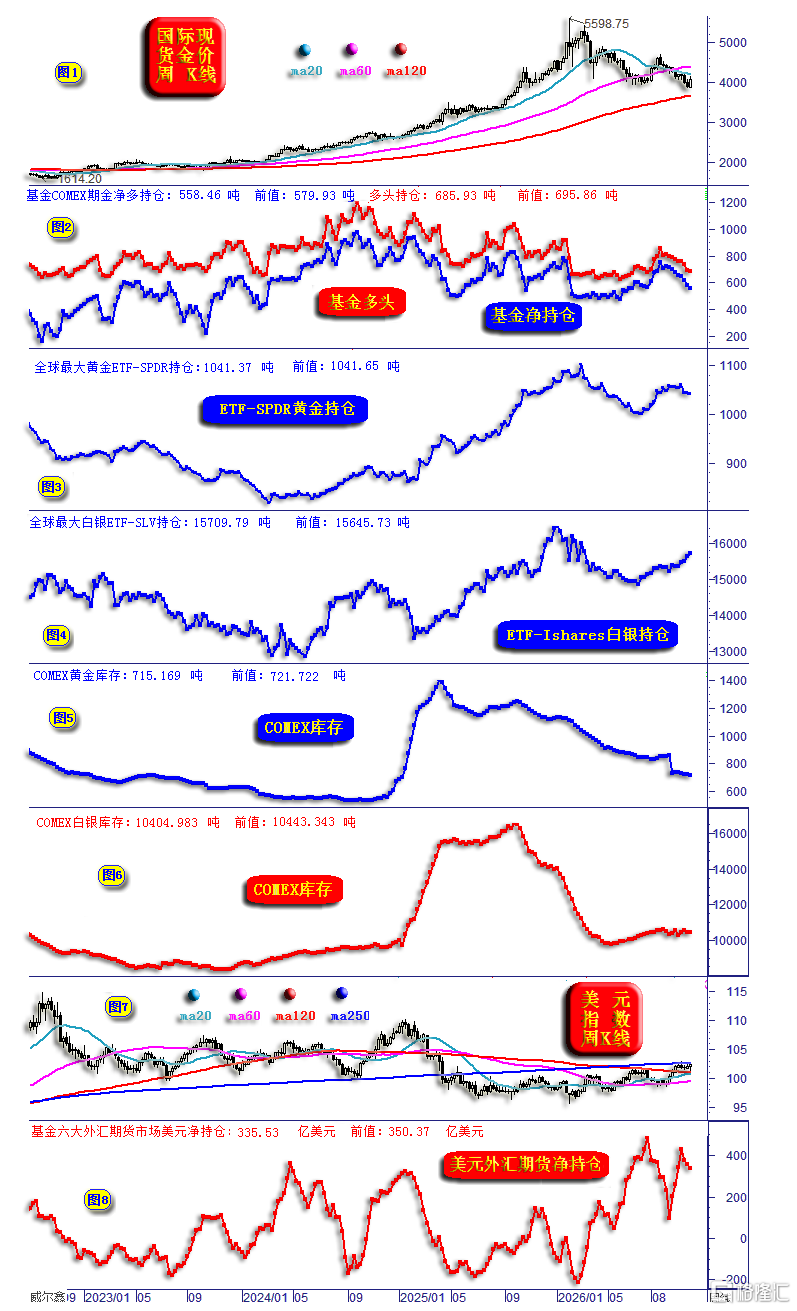
上周对冲基金在金银市场中的资金流向继续偏空,基金多头减持,基金空头增仓。而在六大外汇期货市场中做多美元的资金流向继续回落。具体信息如下:
小图2信息所示,上周对冲基金在COMEX期金市场中的净多持仓,由前周的579.93吨下降至558.46吨,加速减少21.5吨。基金多头持仓由前周的695.86吨下降至685.93吨,减少约10吨。不难看出,上周对冲基金期金净多持仓的下降,不仅有基金多头被动减持约10吨,更有基金空头主动增仓约11.5吨。
自9月以来,对冲基金在COMEX期金市场净多持仓累积下降约198.39吨整,成为打压金价的重要投机力量。
小图3、4信息,全球最大的黄金ETF-SPDR持仓,由前周的1041.65吨减仓至1041.37吨,减仓0.28吨。九月以来的总持仓几乎没有变化。
全球最大的白银ETF-SLV持仓,由前周的15645.73吨增仓至15709.79吨,增仓约64吨。九月以来的总持仓增加仅约265吨,变化不大。
小图5信息,COMEX黄金库存由前周的721.722吨下降至715.169吨,减少6.56吨。就近年库存与金价趋势观察,信息利空金市。
小图6信息,COMEX白银库存由前周的10443.343吨小幅下降至10404.983吨,减少约40吨。就近年库存与银价趋势观察,多空平衡略利空。
今年9-10月,全球黄金ETF总持仓由4193.8吨增仓至4283.3吨,总计逆势增仓89.5吨,黄金ETF总持仓续创历史新高。但相较于对冲基金在期金市场的198.39吨投机性净抛售,二者资金流向总体利空,期间对应金价大幅下跌。
小图7、8,美元指数与对冲基金在六大外汇期货市场中的美元净持仓信息,上周对冲基金在六大外汇期货市场做多美元的净能量延续流出趋势,基金美元净持仓由净多353.3661亿美元回落至335.5341亿美元,单周减少约18.2亿美元。就净能量分项变化数据观察,欧元兑美元期货市场净空持有由前周的200.0846亿美元增加至220.7299亿美元,单周增加约20.7亿美元;澳元兑美元净空持仓90.1539亿美元,相较于前周的90.1413亿美元几无变化;英镑兑美元净空减少约16亿美元;美元兑日元净多持仓80.5779亿美元,相较于前周的80.3981亿美元,几无变化;美元兑加元净空减少约17.45亿美元;美元兑瑞郎净空增加约5亿美元。
外汇期货市场综合观察,上周基金在六大外汇期货市场中的美元净多持仓回落,主要能量来自于英镑、加元、瑞郎市场。基金在占比美元指数权重最大的欧元期货市场,继续做空反向对应于做多美元。
美元指数通用技术信号
首先如周K线信息图示:
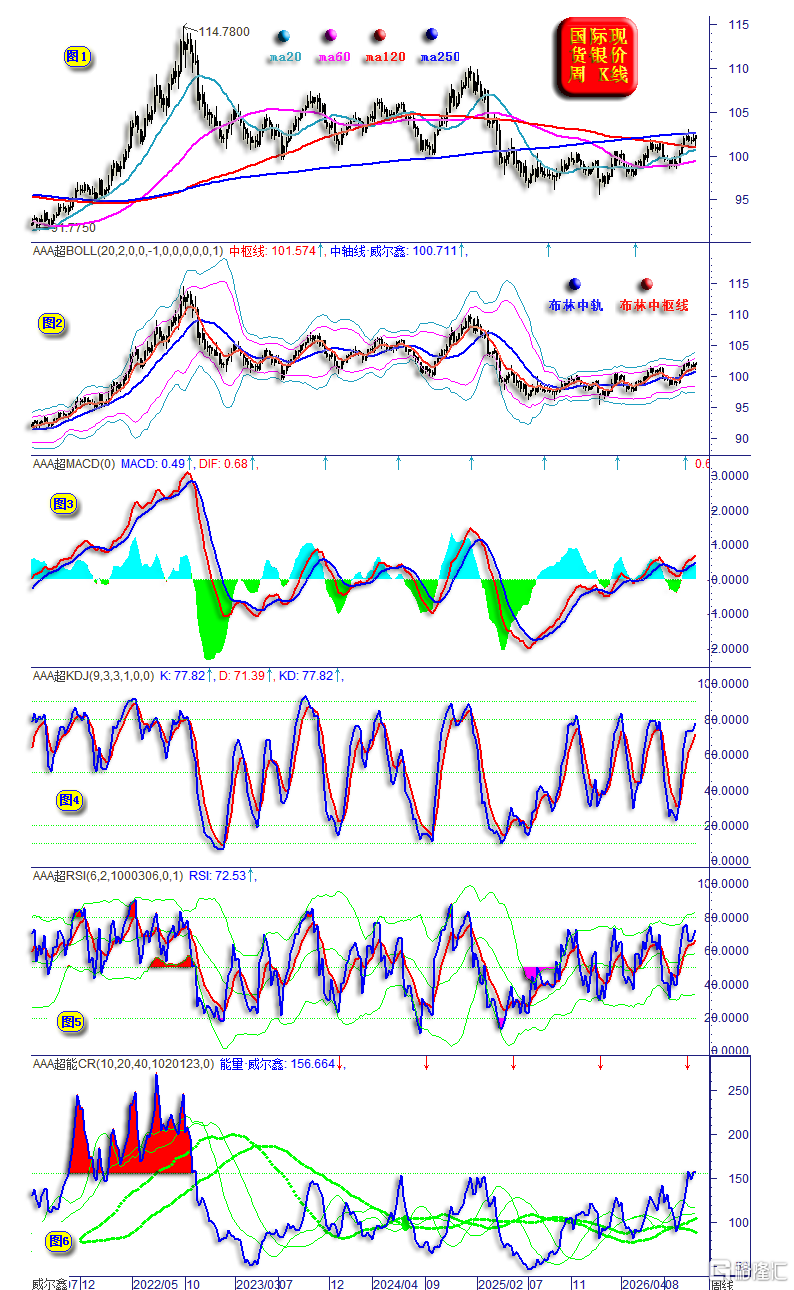
小图1所示的主图信息显示,美元指数K线形态震荡趋强,上周收盘创一年半新高,K线形态似有构筑中期大底意蕴。近几周明显遭遇250周均线反压,但下方不远位置又见20周、120周均线共振支撑。
就整个均线系统观察,趋于胶合,主要作用力体现为支撑,类似2021年11月技术场景,刚好相隔5年整。阶段后市若有效突破250周均线反压,理论上恐迎来继续相似的牛市加速行情。只是250周均线作用力重大,堪称中期牛熊分水岭,在美元指数未对其有效突破前,不宜太过大胆预测一定能突破。
小图2,周线布林通道信息,趋势震荡向上偏强,近月受布林中枢线有效支撑,符合阶段牛市定义技术范畴。
小图3,周线MACD趋势,其形态趋势总体强于美元指数K线,趋势信号常态向好。
小图4、5,反映美元指数中期超买卖信号的KD、RSI指标,位于常态强势区,不见周期超买信号,理论上当助益美元延续强势技术惯性。
小图6,美元指数CR能量指标,位于自2022年11月以来的四年整周期高位。若无基本面支撑,警惕中期见顶。若有基本面支撑,则可能类似2021年11月之后,做多能量继续大幅上升,推动美元指数大涨。
美元指数日K线信息:
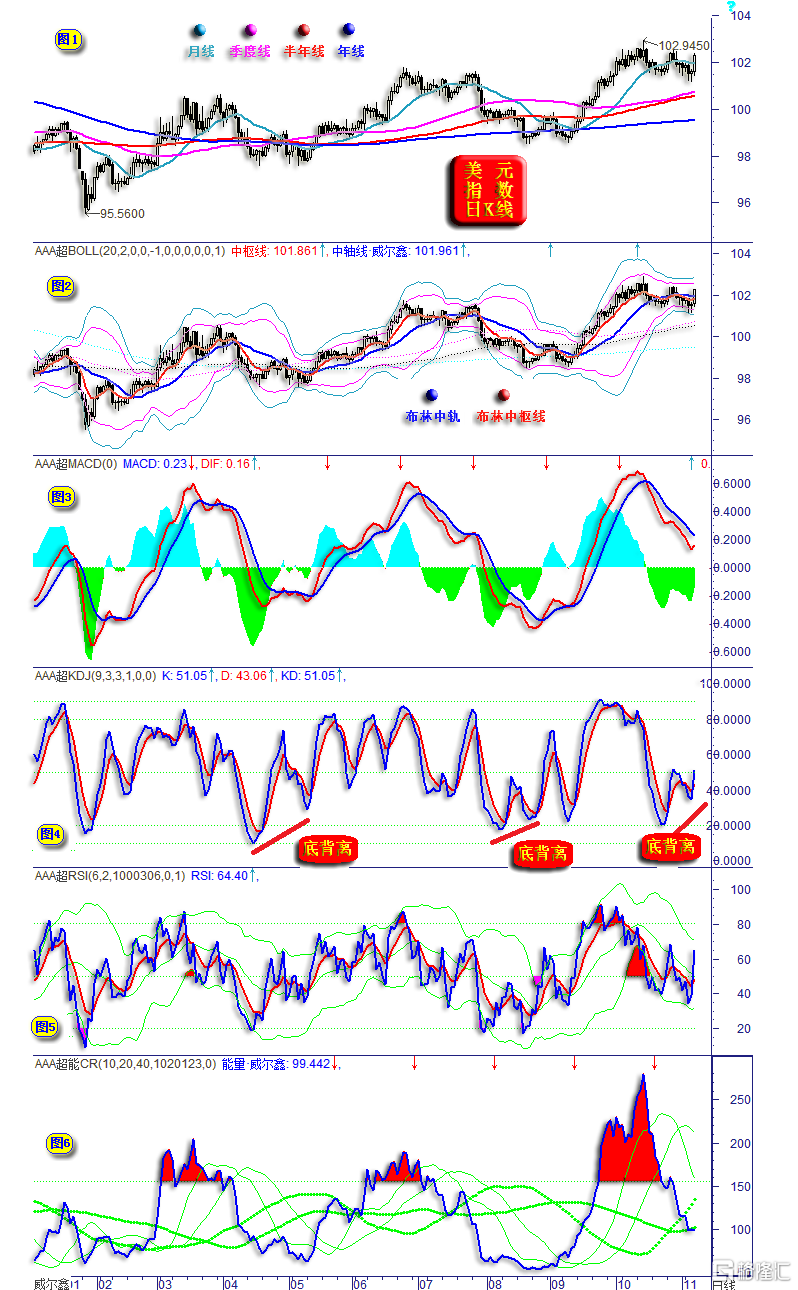
小图1主图信息,上周先抑后扬,形态再度转强。但在未有效突破102.945点之阶段形态高点压力前,宜谨慎。均线趋势呈典型多头趋势排列,周期越短的均线排列越靠上。
小图2日线布林趋势,近两周轨道横向趋平,趋于收口,注意阶段变盘可能。上周屡次考验布林下轨后获得支撑转强,短期似当延续强势惯性,需注意上轨反压力度如何。
小图3之MACD趋势,与周线多头信号有所不同,近四周趋势总体见顶后趋软,相较于K线形态趋于背离。趋势与K线形态意蕴与3月、6-7月美元位于阶段高位期间相似。
小图4,日线KD指标,目前常态偏弱。但两周前指标轻触超卖区,周五收盘后指标相较于K线形态呈“底背离”金叉信号,指标信息看涨。最近一年半,美元日线KD指标信号总计三次触及超卖区后呈现出底背离信号,前两次阶段或中期见底。本次底背离信号是继续证明美元指数阶段见底,还是诱多,待观察。
小图5,日线RSI指标信号,从常态弱势区进入常态强势区。阶段无KD指标所呈现的底背离信号。最近三个月也从未触及过超卖区,这与KD指标前两次底背离时,RSI指标同样超卖有所不同。
小图6,日线CR能量指标。10月初,做多能量大幅飙升。此后快速回落,一气呵成击穿副震带后稍作停顿,继续回落于主震带上沿稍停顿,目前下行至主震带下沿停顿。该位置较敏感:可能于主震带触底后转势上行。若有效击穿主震带,即意味着主副震带被全面击穿,当心做多能量趋势全面逆转。
黄金市场通用技术信号
周K线信息
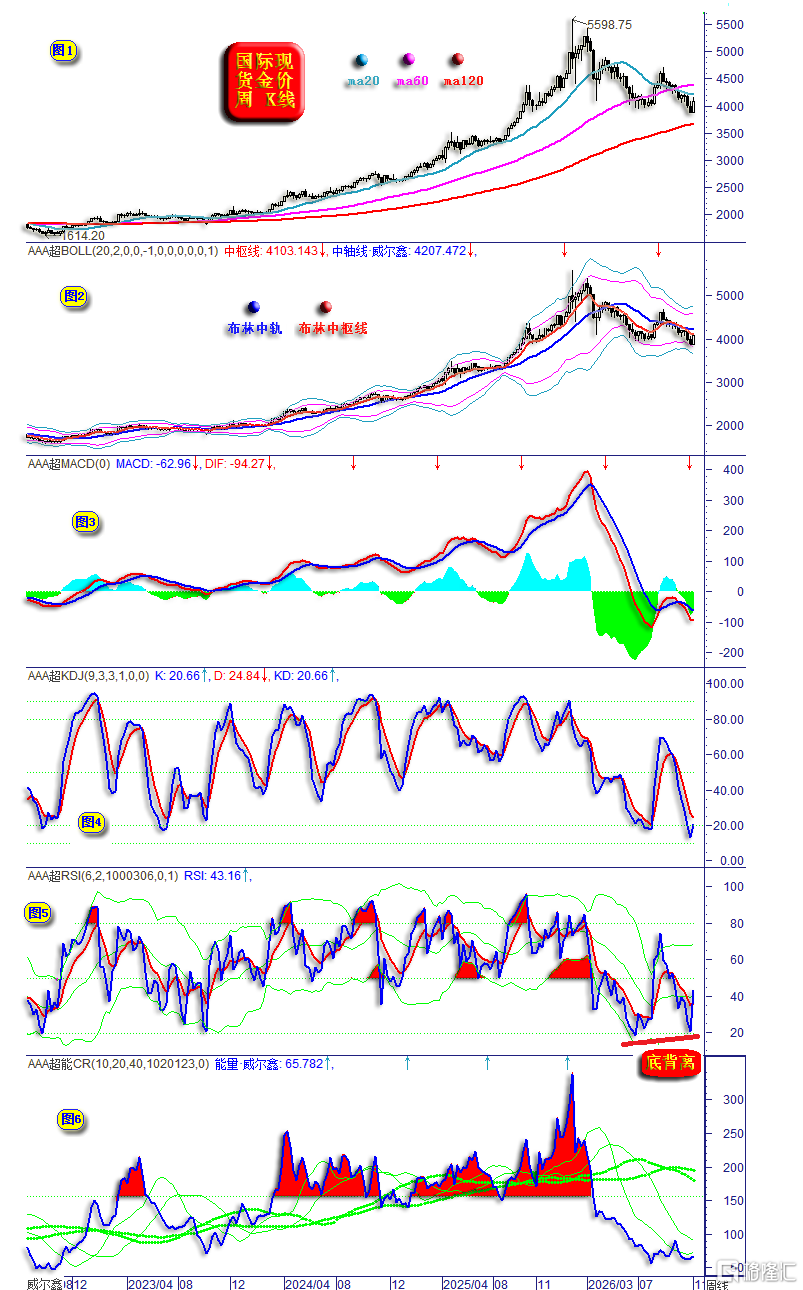
小图1信息显示,20周均线趋势下行,意味中期趋势趋空。60周、120周均线趋势上行,意味宏观多头趋势尚未出现实质变化。金价自一月周期见顶后的前两轮中期下行,分别触及到20周均线、60周均线支撑。目前金价距离120周均线支撑尚远,不知会否进一步下行考验120周均线支撑。但wellxin贵金指数(金银钯铂)已精确触及120周均线支撑。
小图2,金价周线布林通道,总体延续下行趋势,呈熊市运行特征。且近两周布林通道在略收口之后再趋于开放,对应变奏加速下跌。
小图3,周线MACD趋势指标,一月大周期见顶后大幅回落。虽目前金价已击穿7月形态底部,但MACD指标并未击穿。若后期指标不再下降,DIF上穿MACD,将呈现出指标相较于金价K线形态的完美“底背离”信号,意味金市可能迎来强劲升势。
小图4、5,周线KD、RSI指标,触及周线超卖区后回暖。尤其周线RSI指标,相较于七月之后的金价K线形态,已经呈现出底背离信号,即当前金价相较于七月创新低,但RSI指标并未继续创新低,需注意金市周期转强可能性。
小图6,周线CR能量指标,总体位于近年低位区,可能周期见底。但指标持续运行在主副震带下方,市场能量延续弱势。
金价日K线信号:
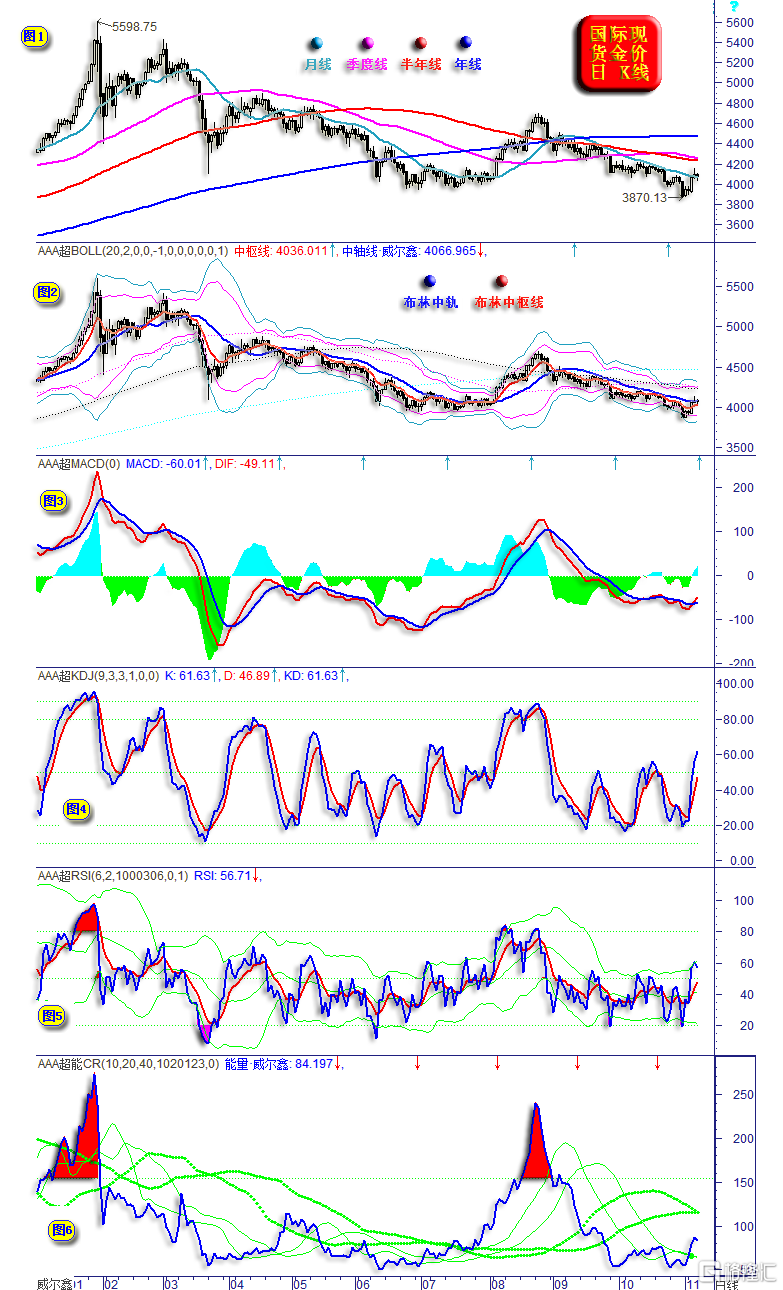
小图1形态趋势,金价总体承压于月线,延续下行趋势。年线由上行转平,意味中长期趋势面临考验。年线、半年线、季度线、月线自上而下排列,典型空头趋势。
小图2,日线布林趋势通道,近两月金价大多时候承压于布林中枢线压力趋势下行,弱反弹亦有效遇阻布林中轨,运行通道趋空。
小图3,日线MACD趋势指标下行,彰显阶段熊市氛围。但10月中旬至今,下行趋势趋缓。若后期持续转暖,需注意周期转强信号。但亦不排除弱势停顿后加速下行可能。
小图4、5,日线KD、RSI指标,上周触及超卖区后转强,目前已回到常态强势区。
小图6,日线CR能量指标,在年内周期低位突破胶合的副震带,市场趋于回暖。但唯有进一步向上突破同样胶合的主震带,阶段趋空能量方可见逆转信号。
上周原油与商品金属概况
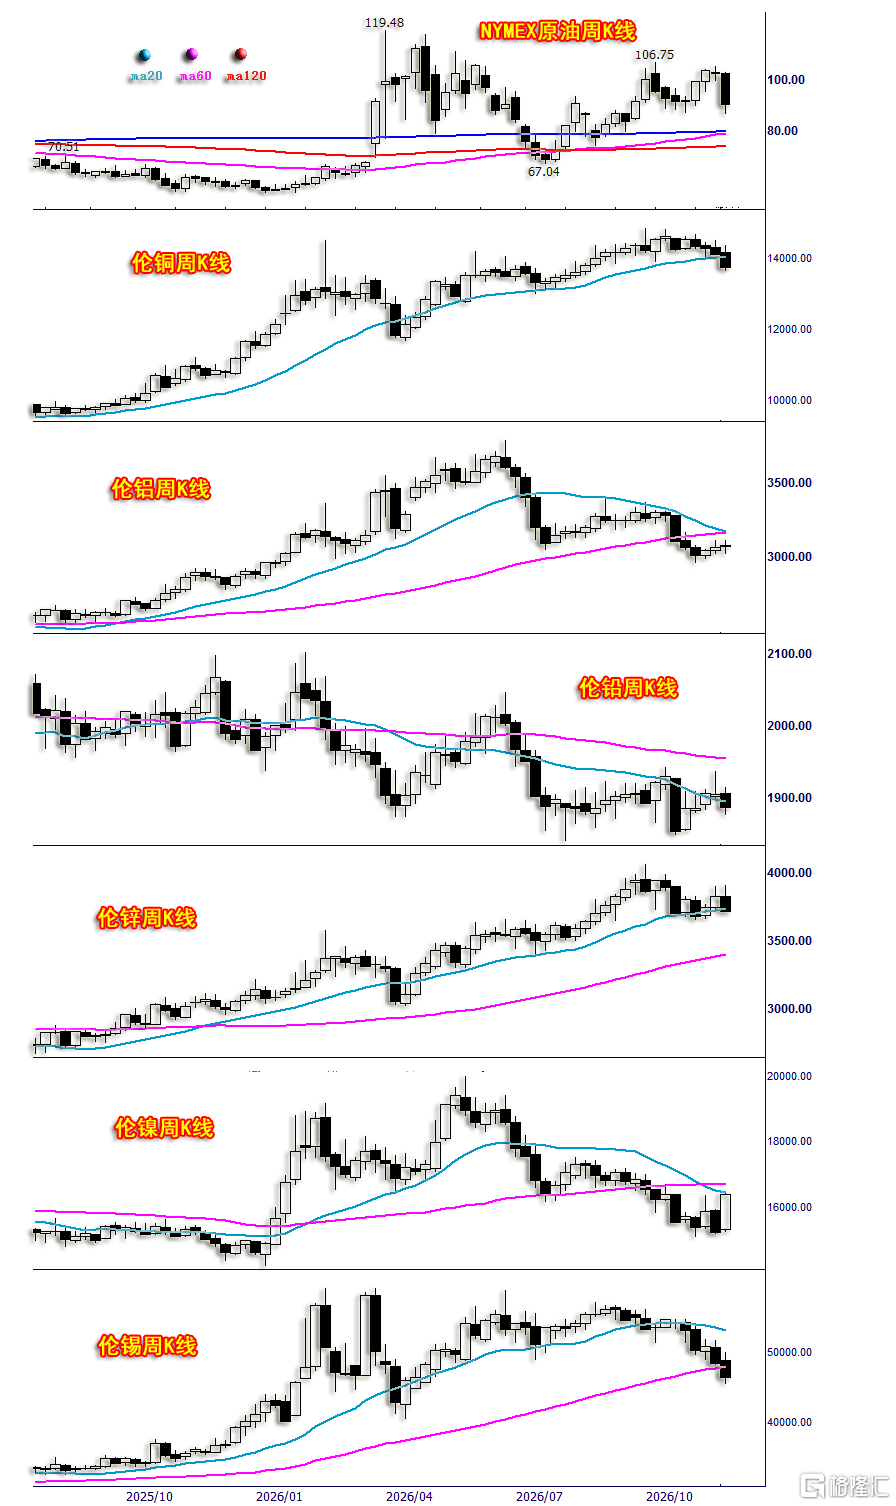
NYMEX原油价格下跌12.25%,年内上涨73.13%;
伦铜下跌2.65%,年内上涨10.07%;
伦铝上涨0.33%,年内上涨2.52%;
伦铅下跌0.95%,年内下跌5.93%;
伦锌下跌2.78%,年内上涨18.95%;
伦镍上涨7.65%,年内下跌2.18%;
伦锡下跌4.09%,年内上涨14.80%;
结合上周美元指数运行状况观察,原油价格大幅下跌,基本金属有涨有跌,难见与美元运行的关联表现。实际上,上周基本金属、原油主要受特朗普中期败选题材影响,市场认为有助于缓和美伊局势,进而助益油价、通胀回落;市场认为有助于修正特朗普过激的全球关税政策,进而令相关商品金属受影响,尤以对铜市的影响最明显。
趋势观察,虽上周原油、铜、锌、锡明显回落,但不改中期上行趋势完好。镍虽强劲上行,但今年以来的形态颓势并未扭转。铅市总体延续横向震荡趋软态势。
资金流向方面:
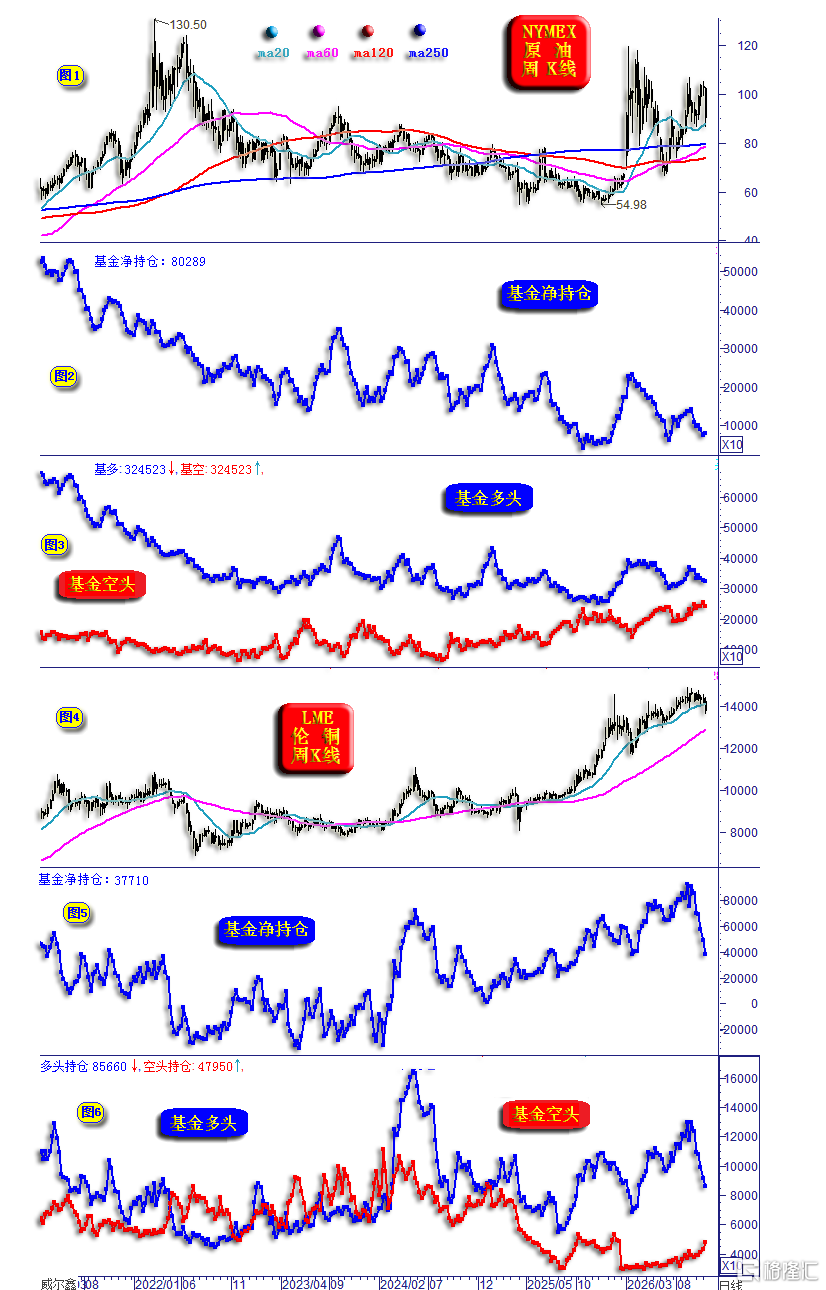
小图1、2、3,NYMEX原油价格与基金持仓信息。
上周基金在NYMEX期油市场中的净多持仓为80289手,相较于前周的74343手小幅回升,但继续位于十几年周期底部。对比油价K线形态不难看出,基金致力于压制油价,但根本压不住!
基金多头持仓324523手,前值为330168手,位于十年低位区;基金空头持仓244234手,前值为255825手,位于十年高位区。即上周基金期油多空双向减持,净多持仓的回升主要缘于空头减持力度更大,属于被动回升。
小图4、5、6,基金COMEX期铜持仓信息。
多头持仓85660手,前值91643手;空头持仓47950手,前值43326手。净持仓37710手,前值48317手,净多减少10607手。其中空头增加4624手,多头减少5983手,即基金多空双向一致倾向于看空阶段铜价。
美国原油战略库存信息:
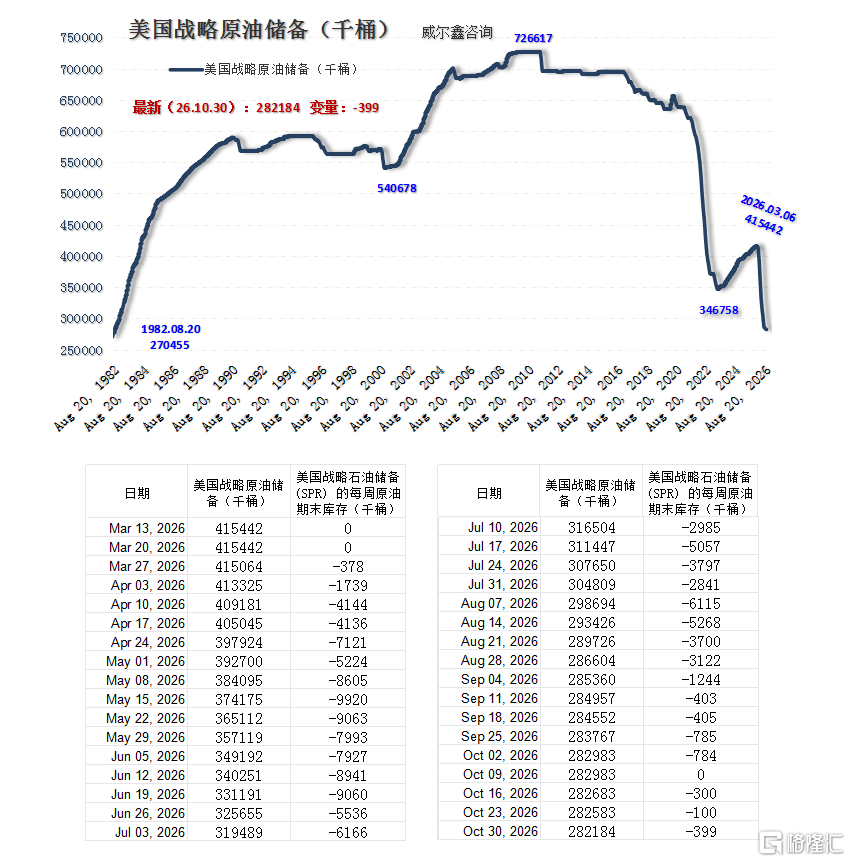
2026年10月30日数据显示,美国原油战略库存为2.82184亿桶,相较于10月23日当周微幅减少39.9万桶。由于目前美国原油战略库存距离有数据以来的1982年8月20日当周2.70455亿桶库存底,仅约1200万桶差距,继续释放库存压制油价确实有些巧妇难为无米之炊!
上周美股与商品指数概况
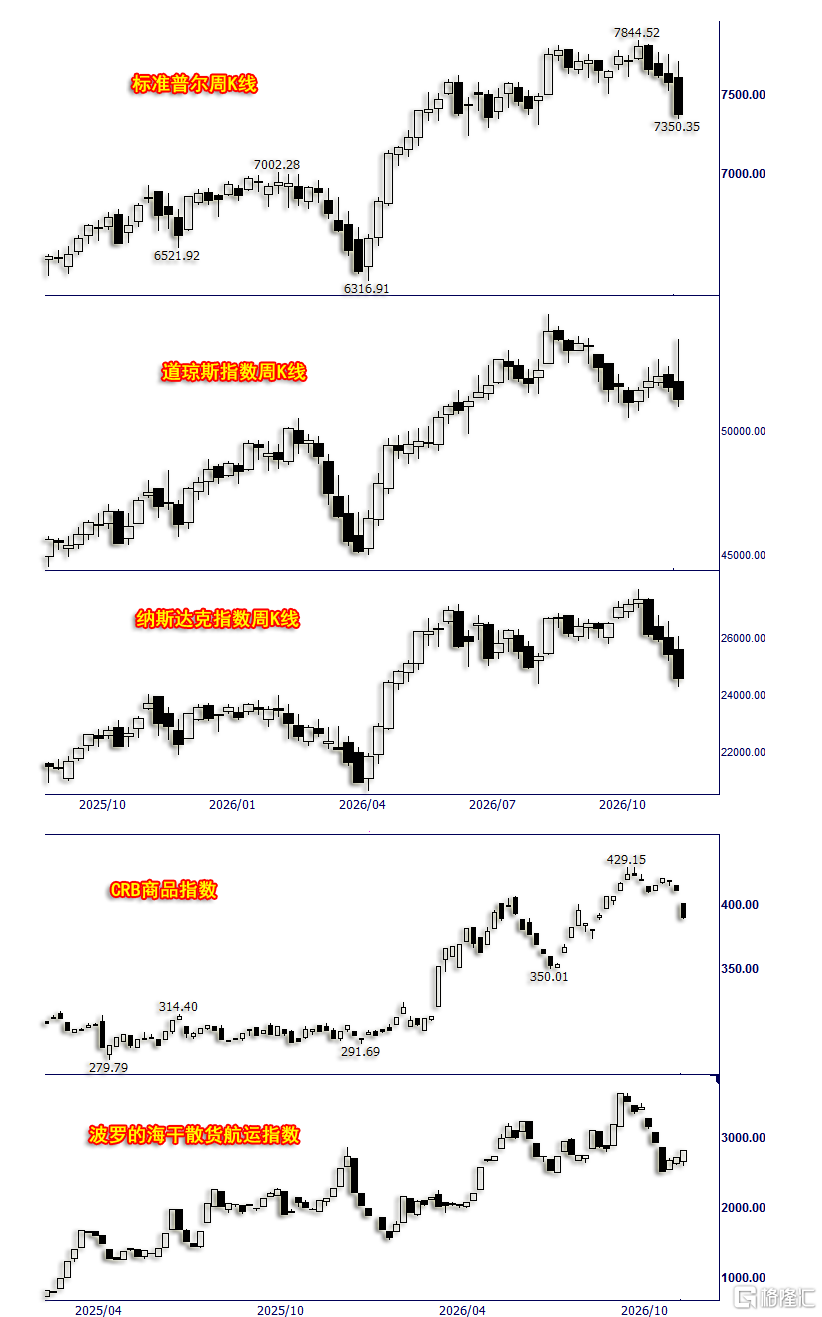
标准普尔指数下跌2.69%,年内上涨7.76;
道琼斯指数下跌0.94%,年内上涨6.70%;
纳斯达克指数下跌3.37%,年内上涨5.75%;
CRB商品指数下跌5.12%,年内上涨30.55%;波罗的海干散货航运指数上涨3.35%,年内上涨49.44%;
标普500席勒市盈率38.91倍,前一周40.13倍:
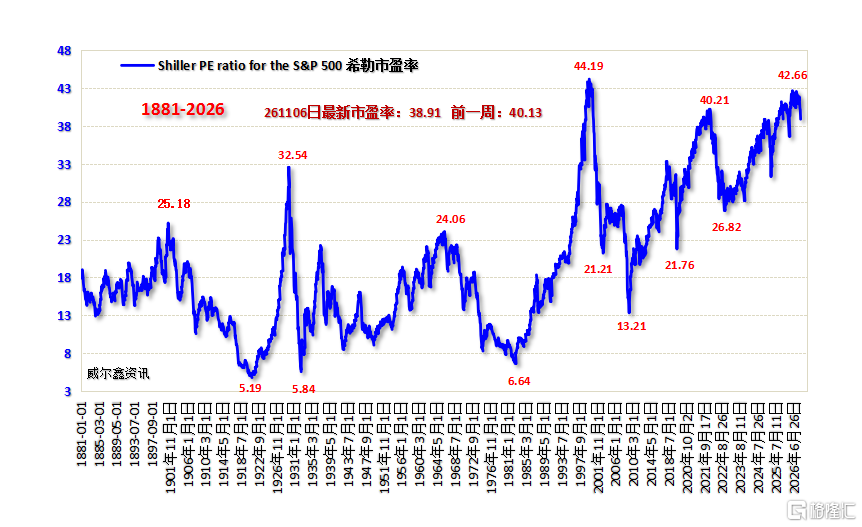
上周美股核心资产全线下跌,尤其纳斯达克科技股跌幅更大。年内纳斯达克指数涨幅也首次低于道琼斯指数。美股需警惕宏观周期见顶风险!
CRB商品指数大幅回落主要缘于能量类商品市场大幅下跌。
美股经济基本面呈现强势韧性
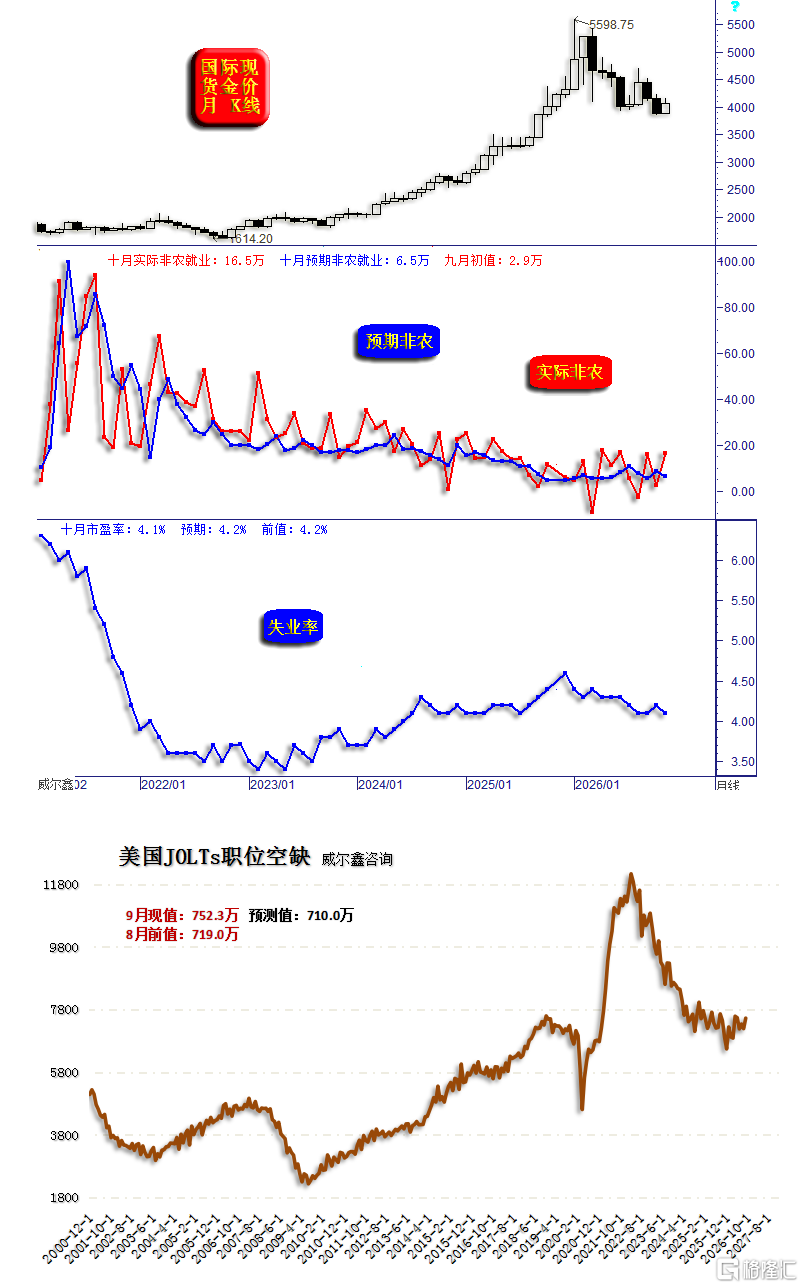
十月美国非农就业数据增加16.5万,远好于预期的6.5万及九月初值2.9万。
十月失业率也由九月的4.2%回落至4.1%。
总体而言,十月美国就业市场表现较强。
美国JOLTs职位空缺信息能更好反映美国就业市场景气度趋势。最新的九月JOLTs职位空缺数为752.5万,好于预期的710.0万,也好于八月前值719.0万。就数据趋势观察,最近一年数据似拒绝下行,显示劳动力市场窘境趋于改善。但2022年至今的整体下行趋势非常明显,尚未招致经济金融危机,能否最终幸免,待观察,应难免!2000年、2007年、2018年开始,JOLTs职位空缺数中周期下行,皆对应美国经济金融危机。
ISM制造业、非制造业指数总体表现强劲:
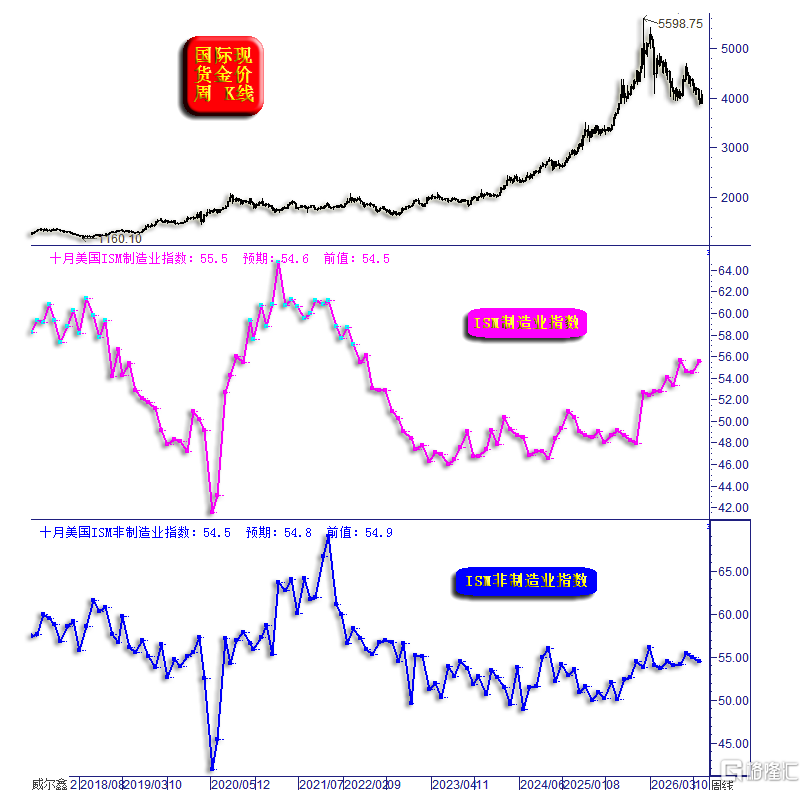
美国十月ISM制造业指数55.5,位于近三年高位,好于预期的54.6及九月前值54.5,显示制造业加速扩张。
美国十月ISM非制造业指数54.5,弱于预期的54.8及九月前值54.9。但绝对数据较高,显示非制造业同样处于较好扩张状态。
A股市场发展的合理性思考
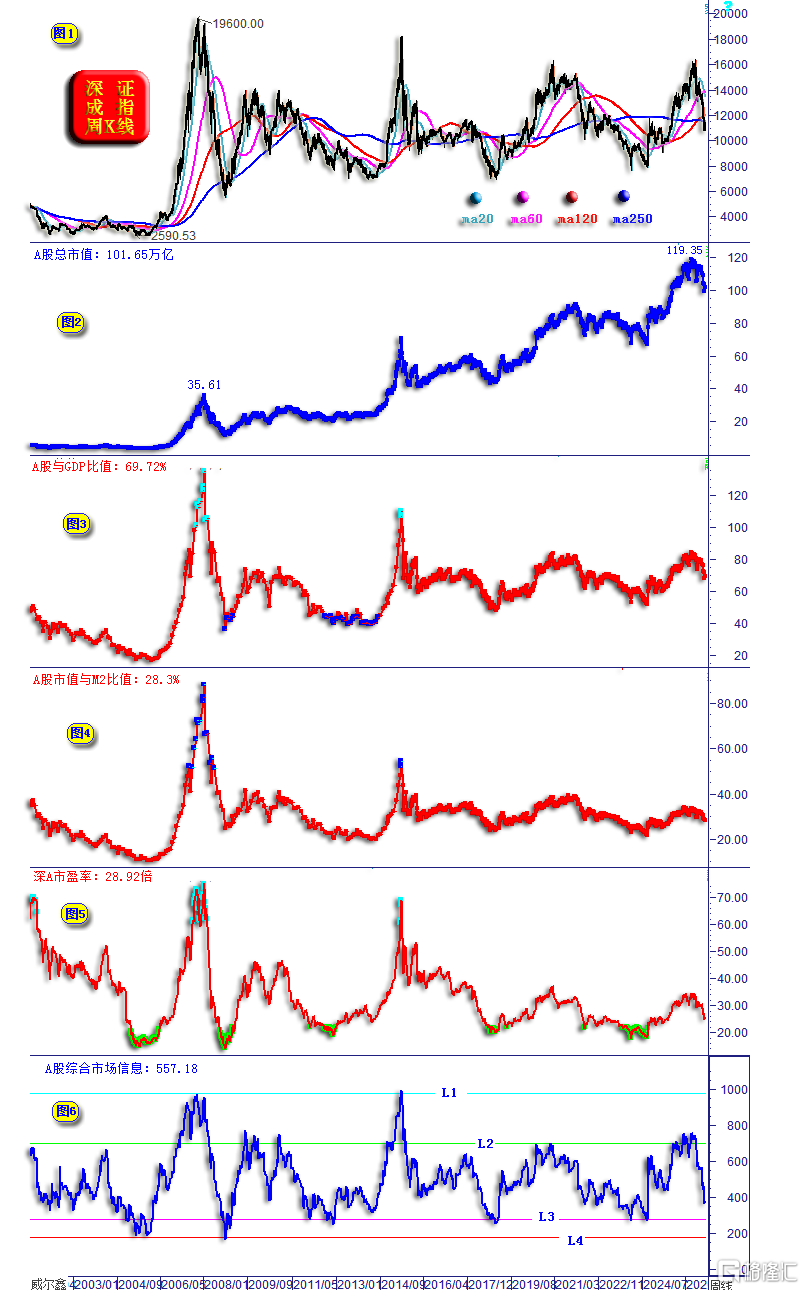
小图2,A股最新市值101.65万亿元,从五月周期顶部119.35万亿元下降约18万亿人民币,但A股宏观“市值牛市”信号清晰
对比小图1观察思考,深成指2007年10月见顶19600点对应的A股周期最高市值为35.61万亿元。最新深成指10833.75点,对应A股市值101.65万亿。两相对比,19年后,深成指指数从19600点下跌至10833.75点,指数跌幅44.726%。然对应A股市值从35.61上涨至最新的101.65万亿,涨幅185.45%。市值牛市,对应指数熊市,不难看出在“制度上”过于重融资而轻投资。
小图3、4,最新A股市值占比GDP为69.72%,占比M2为28.3%。欧美资本市场与GDP、M2比值都在100%以上,说明我们的资本市场虽已“市值牛市”,但仍有很大扩市空间。只是扩市空间应以资本市场回报对应股指上涨为前提,而非新股扩容。我们资本市场占比GDP、M2偏低,一方面是货币存量大(超欧美总和),但更重要的是富裕流动性“对资本市场缺乏信心”!为何缺信心?重融资、轻投资!近年甚至在规则上忽略基本面,纵容较为华尔街机芯的“程序交易”扰乱金融环境。
小图5深A平均市盈率,最新为28.92倍,远低于最新38.91倍标普500席勒市盈率,且位于近20多年估值低位区。不妨“深深”思考:六月至今的A股市场为何大幅下跌?价值投资的衡量尺度在哪里?是什么!
小图6,笔者设计的A股市场综合量化信息:L1线附近注意大牛市见顶,L2线附近注意常规牛市见顶风险,L3线注意A股大周期见底,L4线位置的A股对应大周期绝对见底,目前指标位于30年周期中低位区。
深成指通用技术信息显示,A股阶段或中期见底可能性极大
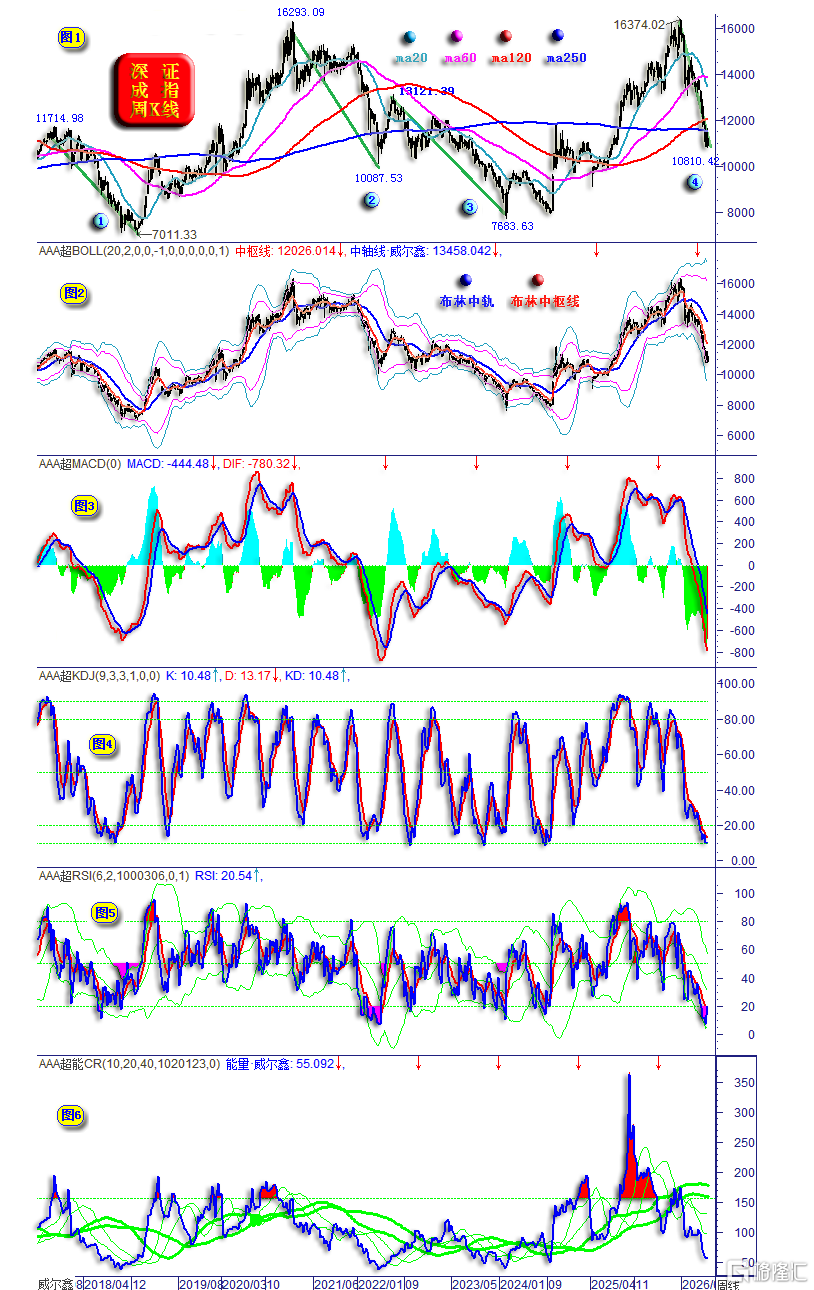
小图1,深成指周K线,近期击穿120周、250周均线共振胶合支撑,且60周、120周、250周均线趋势总体自上而下,多头排列。一气呵成击穿之后,极易阶段或中期见底。
就近年深成指中期调整波段空间观察,一般下跌5000左右易中长期见底:
2018年中期波段(11714.98-7011.33点)下跌约4700点后宏观周期见底,如图示1位置中期下行波段信息图示;
2021-2022年,深成指从16293.09点下跌至10087.53点,下跌约6200点后中期见底,如图示2位置中期下行波段信息图示;
2022-2024年,深成指从13121.39点下跌至7683.63点,下跌约5500点后中期见底,如图示3位置中期下行波段信息图示;
观今年,深成指从16374.02点下跌至10810.42点,下跌超5500点。筑顶时间短,下跌急促,更易阶段或中期见底,如图示4位置中期下行波段信息图示。
小图2,深成指周线布林通道,以布林中枢线为下行反压,典型熊市趋空!
小图3,深成指周线MACD指标趋势信息,目前虽不见下行趋势放缓信号,但指标已至10年绝对低位区,注意周期转势。
小图4、5深成指周线KD、RSI指标,大周期超卖至近十年极限低位附近,应考虑逢低战略做多,而非继续恐慌性杀跌。
小图6,CR能量指标大幅击穿主副震带后,周期趋势明显趋空。但指标总体位于10年周期绝对低位区,警惕情绪性看跌风险。
总体而言,虽A股市场趋势、能量明显偏空,且KD、RSI位于大周期低位区,但笔者倾向阶段或中期应做多A股,而非继续情绪性杀跌。当前中美货币政策、流动性政策差异很大,持续数年,亦或成为中美资本市场差异基础基调。近期美国中期流动性紧缩趋势虽然放缓,但依然位于大周期显著流动性紧缩区。反观我们的流动性,从即期债息利率综合观察,当前流动性宽松程度再创十年新高,理论上助益A股见底。关于A股(人民币资产)系统性估值的合理性,若不易理解量化交易对于A股的负面效应,请对照观察思考A股与人民币汇率之间的关系!
2025年至今,人民币汇率持续大幅上升,理论上对于人民币资产大幅升值,对应着外围资本对人民币资产的追捧。但A股市场完全另一番景象,对人民币资本市场缺乏信心。最近十年,从未出现当下如此离谱的市场信息:人民币汇率大幅上升,对应人民币资产吸引力不断大幅强化,但A股就好像“不是人民币资产”一样,逆基本面与系统性估值大幅下跌,让价值投资理论在A股市场蒙层!就当前A股市值与GDP、M2比值信息观察,远低于欧美,不缺流动性,缺的是如何从制度上有效引导流动性入市!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。