非农超预期,能否持续?


美国10月非农大幅强于预期,时薪增速回升,失业率回落至4.1%,市场呈现“紧缩交易”。展望后续,美国就业改善的持续性如何、美联储12月加息是否已无悬念?
一、热点思考:非农超预期,能否持续?——2026年10月美国就业数据点评
(一)概览:美国10月就业大超预期,美联储加息预期升温
10月美国非农远超预期,失业率回落至4.1%。10月新增非农16.5万人,远超市场预期的7万人。8月、9月新增非农合计上修8.4万人。10月平均时薪环比增长0.4%,高于预期的0.3%;10月失业率回落0.1个百分点至4.1%,低于预期的4.2%;劳动参与率为61.9%。
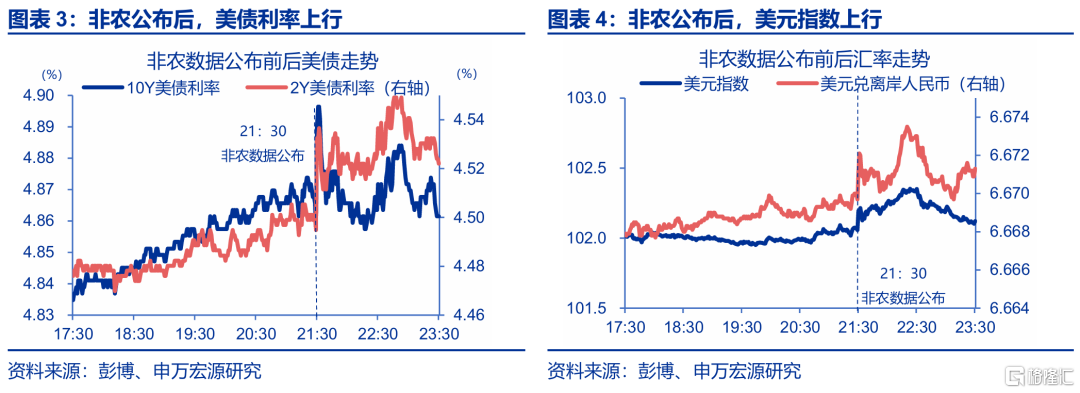
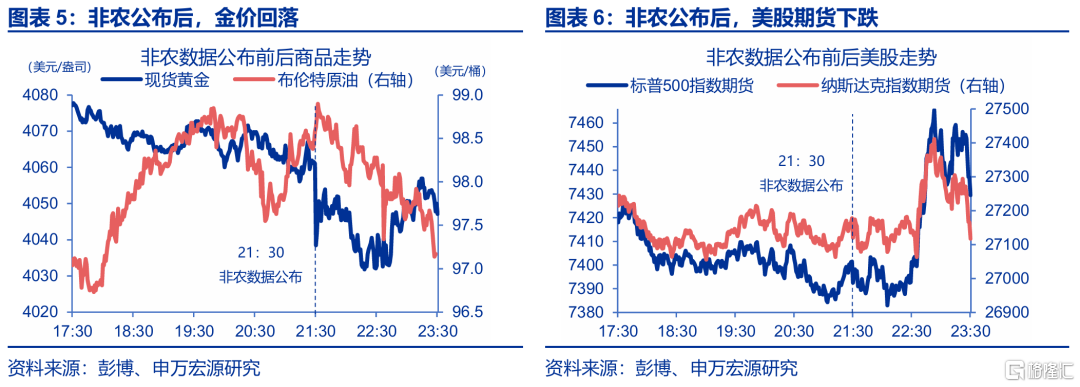
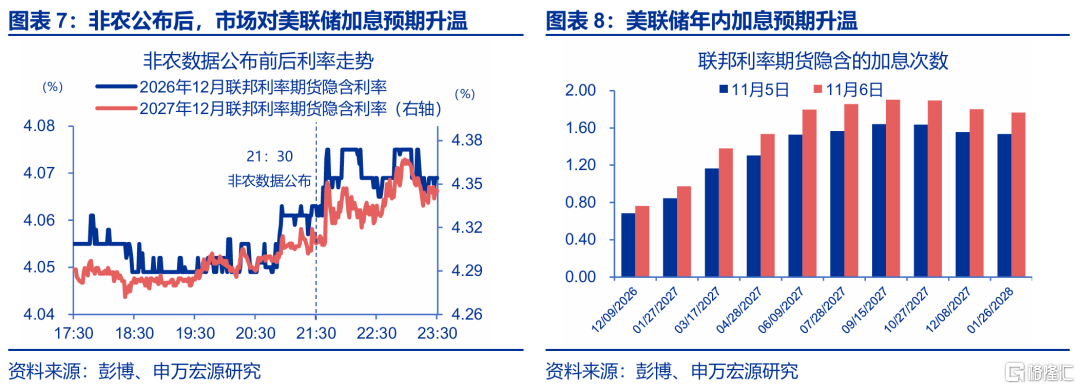
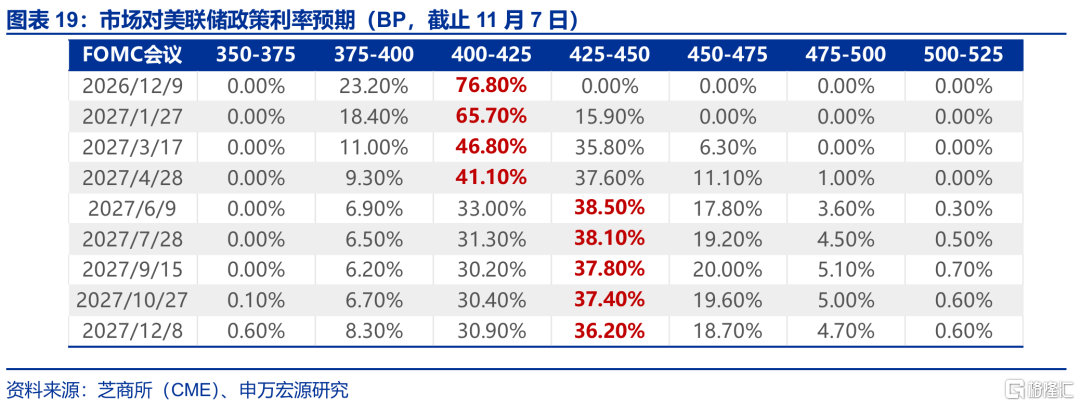
数据公布后,市场演绎“紧缩交易”。超预期的就业数据公布后,2Y美债利率一度上涨7BP至4.54%,10Y美债利率升至4.89%;现货黄金下最低下挫至4031美元/盎司附近,美股期货涨跌互现;联邦基金期货隐含的12月加息概率由数据公布前的约70%升至约77%。
(二)结构:10月非农主要由专业商业服务业驱动,可持续性需观察
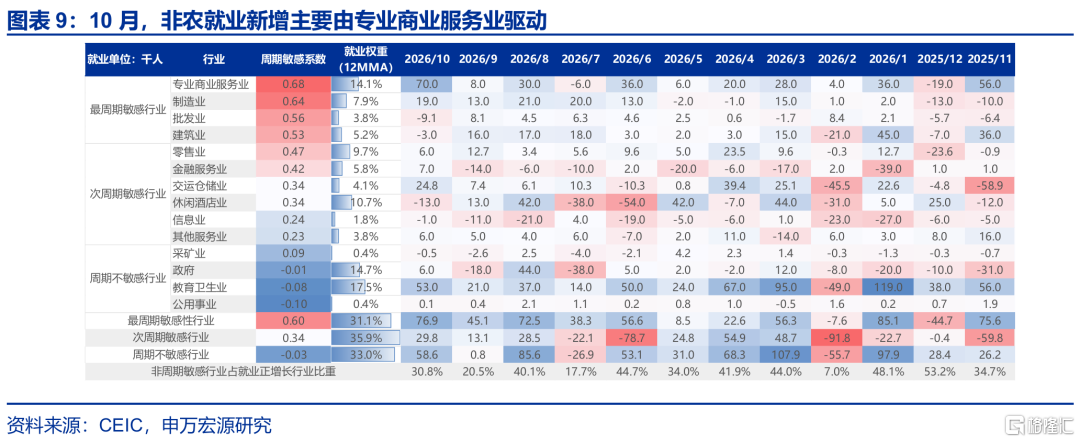
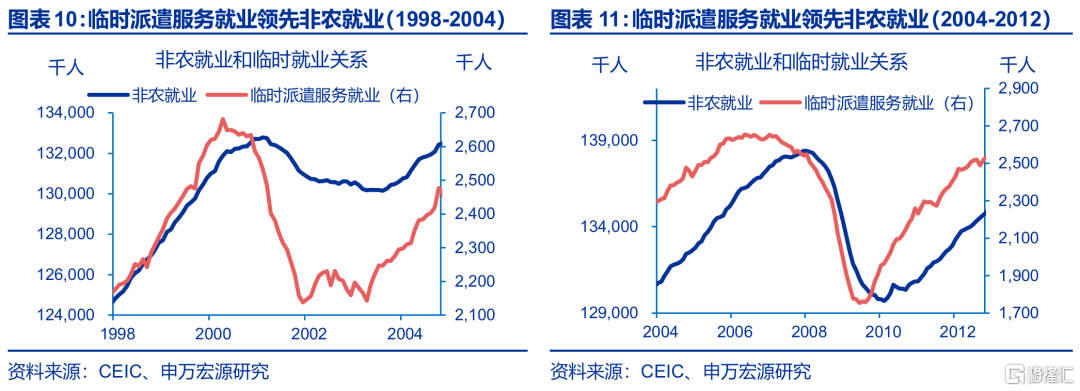
10月非农新增由专业商业服务业驱动,或对应企业用工需求回暖。10月专业商业服务业新增7.0万人,其中临时派遣服务业新增1.9万人,一方面,专业商业服务业与经济周期最敏感,是“顺周期行业”。另一方面,历史上,临时派遣服务业是观察企业用工需求拐点的重要指标。
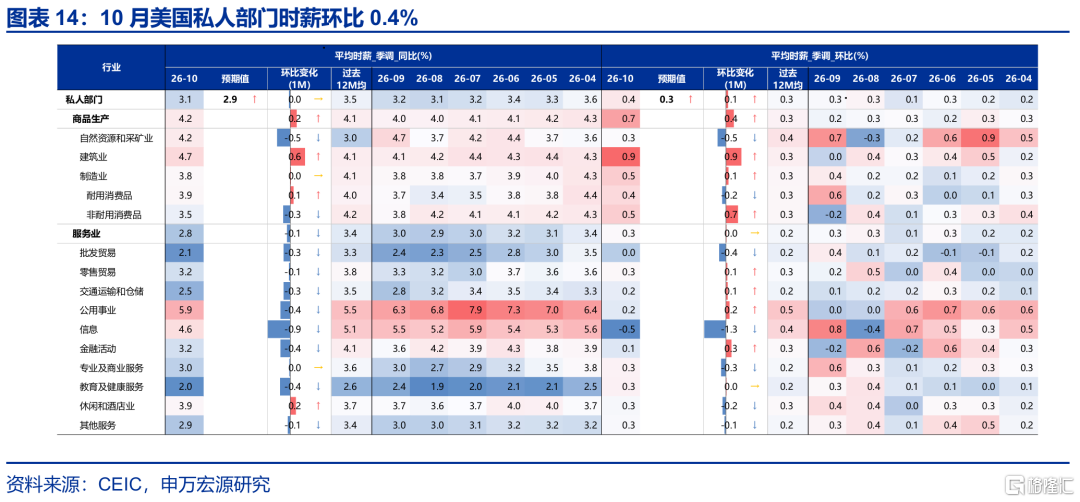
10月平均时薪环比增速升至0.4%,但广泛性偏弱。10月私人部门平均时薪环比0.4%,高于市场0.3%的预期,结构上,商品生产部门时薪环比从0.2%升至0.7%,其中建筑业时薪环比较9月提升0.9个百分点,但是,其他行业薪资增速变化不大,薪资通胀压力尚不“广泛”。
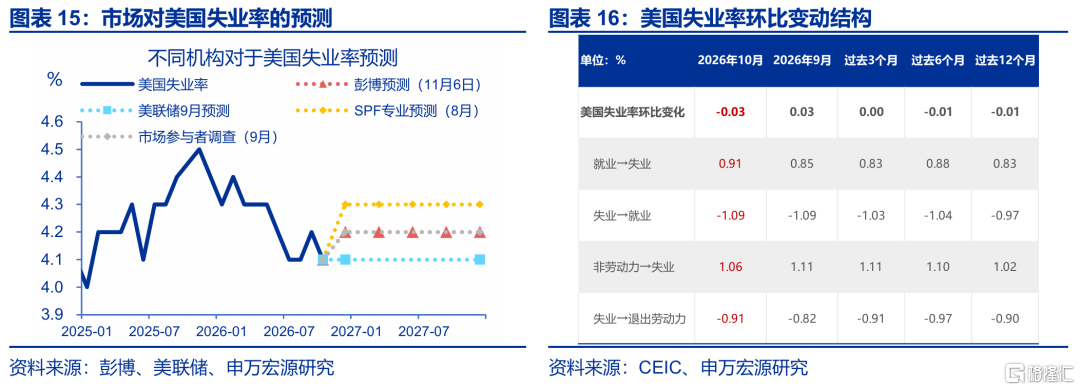
10月失业率回落至4.1%,劳动参与率小幅升至61.9%。10月美国失业人口减少 4.1 万至706.8万,劳动力大幅增加42.1万。劳动力供给增加的同时,就业吸收更为强劲,从而小幅压低失业率;但是,10月劳动参与率回升主要由55岁以上人群贡献,35-54岁人群构成小幅拖累。
(三)展望:就业市场不构成美联储加息“约束”,加息决策或更取决于通胀趋势
美国10月就业数据全面超预期,显示招聘动能修复,但改善持续性还需后续数据验证。美国非农数据波动性较大,需关注多月趋势才能确定就业需求是否出现复苏、薪资增速上行是否持续。沃什在10月FOMC例会上也提到:实现价格稳定不能只围绕单一数据点做决定。
就业市场不构成美联储加息“约束”,加息决策或更取决于通胀趋势。就业市场的相对景气,使得美联储有更大空间关注通胀压力。若后续通胀继续偏高、11月招聘保持韧性,12月加息可能性将进一步提升(基准假设);若通胀快速改善、就业数据转弱,美联储或选择继续观察。
风险提示
油价中枢上移超预期;沃什的政策立场“偏鹰”;美国经济放缓超预期
报告正文
美国10月非农大幅强于预期,时薪增速回升,失业率回落至4.1%,市场呈现“紧缩交易”。展望后续,美国就业改善的持续性如何、美联储12月加息是否已无悬念?
一、热点思考:非农超预期,能否持续?
(一)概览:美国10月就业大超预期,美联储加息预期升温
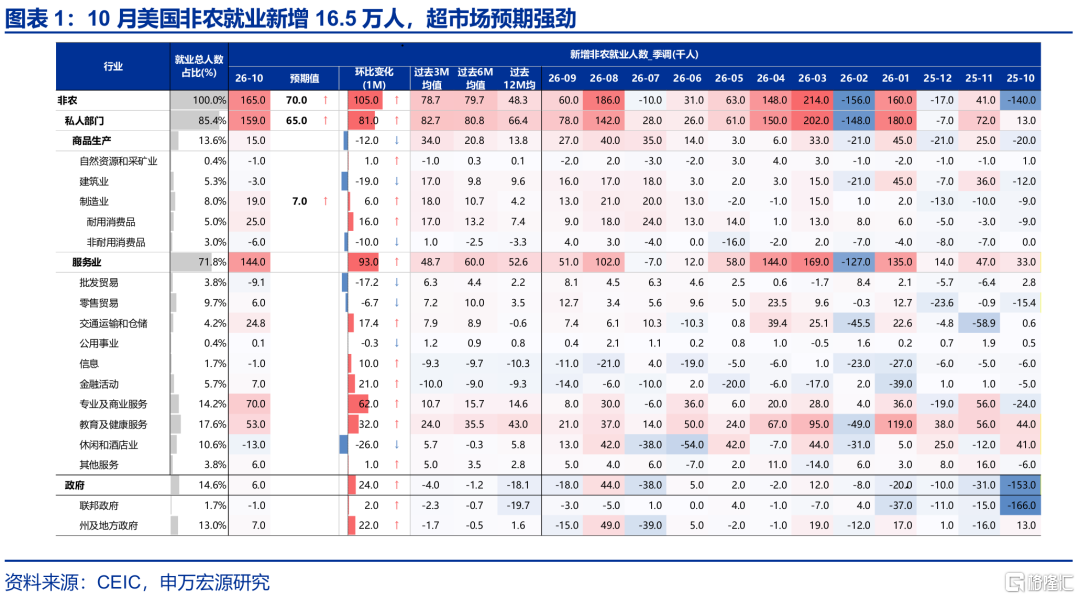
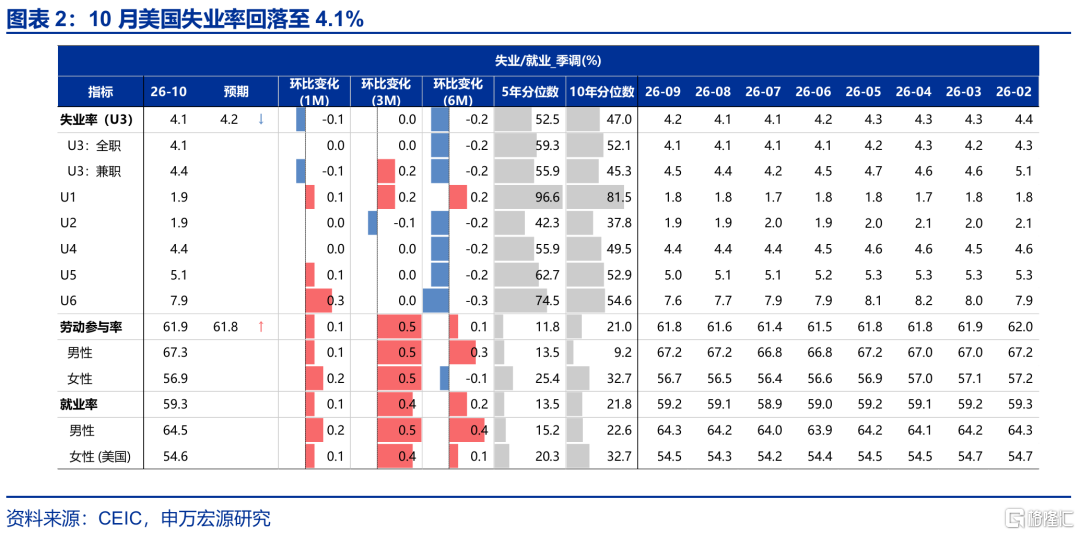
10月美国非农远超预期,失业率回落至4.1%。机构调查口径下,10月新增非农16.5万人,远超市场预期的7万人。8月、9月新增非农分别由13.3万人、2.9万人上修至18.6万人、6.0万人,合计上修8.4万人。10月平均时薪环比增长0.4%、同比增长3.1%,均高于预期的0.3%、2.9%。家庭调查口径下,失业率回落0.1个百分点至4.1%,低于预期的4.2%;劳动参与率为61.9%。
数据公布后,市场演绎“紧缩交易”。在数据于北京时间11月6日晚上9点30分公布后,2Y美债利率一度上涨7BP至4.54%,10Y美债利率升至4.89%。美元指数上行,现货黄金下最低下挫至4031美元/盎司附近,美股期货涨跌互现。联邦基金期货隐含的12月加息概率由数据公布前的约70%升至约77%,对应就业数据超预期。
(二)结构:10月非农主要由专业商业服务业驱动,可持续性需观察
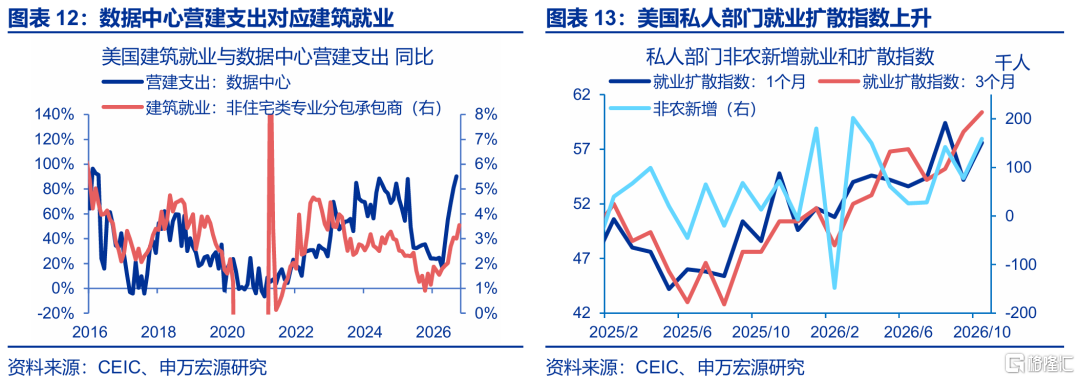
10月非农就业新增由专业商业服务业驱动,或对应企业用工需求回暖。从扩散指数来看,10月私人部门1个月、3个月扩散指数分别提升至57.6、60.4,就业广度有所提升,延续2025年下半年以来的上升趋势。从就业结构来看,10月专业商业服务业新增7.0万人,远高于过去12个月月均1.5万人的水平,其中临时派遣服务业(Temporary help services)就业新增1.9万人,管理、科学和技术咨询服务业就业新增1.7万人。一方面,专业商业服务业与经济周期最为敏感。另一方面,历史上,临时派遣服务业是观察企业用工需求拐点的重要指标,需继续观察;建筑业中,非住宅类专业分包承包商就业新增7900人,对应数据中心营建支出强劲,和房地产相关的住宅类专业分包承包商就业减少1.5万人,对应高利率抑制地产市场。
10月时薪环比增速升至0.4%,但广泛性偏弱。10月私人部门平均时薪环比0.4%,高于市场0.3%的预期,同比3.1%。从结构来看,商品生产部门时薪环比从0.2%升至0.7%,服务业时薪环比则持平于0.3%,可见薪资上行动力主要来自于前者。在商品生产行业中,建筑业时薪环比较9月提升0.9个百分点,是本月时薪强劲主要动力。综合来看,建筑业是时薪超预期最主要的因素,其他行业变化不大,薪资通胀压力尚不“广泛”。另一方面,三季度非农商业部门劳动生产率、单位劳动成本环比折年分别增长3.6%、下降0.7%,表明工资增长未必等比例转化为企业成本压力。
10月美国失业率回落至4.1%,劳动参与率小幅升至61.9%。失业人口减少 4.1 万至706.8万,劳动力大幅增加42.1万,就业人口增加46.3万。劳动力供给增加的同时,就业吸收更为强劲,从而小幅压低失业率;但是,劳动参与率方面,10月回升主要由55岁以上人群贡献,35-54岁人群构成小幅拖累。
(三)展望:就业市场不构成美联储加息“约束”,加息决策或更取决于通胀趋势
美国10月就业数据全面超预期,显示招聘动能修复,但改善持续性还需后续数据验证。此次就业数据表现基本符合沃什10月例会表态,新增就业人数明显高于去年,失业率变化不大且低于一年前,就业侧表现较好。但是,美国非农数据波动性较大,需关注多月趋势才能确定就业需求是否出现复苏、薪资增速上行是否持续。沃什在10月FOMC例会上也提到:实现价格稳定不能只围绕单一数据点做决定。
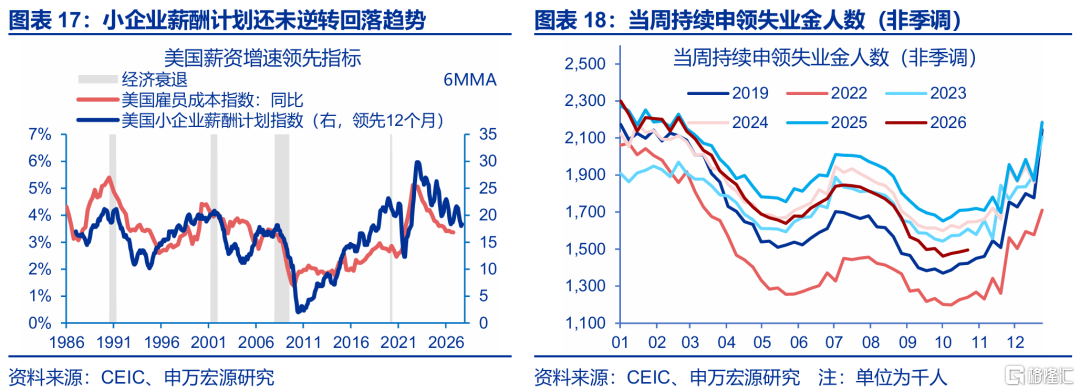
就业市场不构成美联储加息“约束”,加息决策或更取决于通胀趋势。就业市场的相对景气,使得美联储有更大空间关注通胀压力。若后续通胀继续偏高、11月招聘保持韧性,12月加息可能性将进一步提升;若通胀快速改善、就业数据转弱,美联储仍可选择继续观察。从当前美联储官员表态来看,12月加息或可作为基准假设。例如,旧金山联储主席戴利在非农数据发布后表示:“…将不得不进一步收紧政策。如有需要,准备(支持)加息。”、“通胀比希望看到的更为顽固”。
风险提示
1、原油价格中枢上移超预期。俄乌冲突尚未终结,叠加中东地缘政治的不稳定性,原油价格中枢上移或超预期,进而增加全球经济的滞胀风险。
2、沃什的政策立场“偏鹰”。如果油价中枢长期运行于高位,导致中长期通胀预期上行,沃什的货币政策立场或偏鹰。
3、美国经济放缓超预期。美国劳动力市场仍处于“低增长平衡”状态,私募信贷的风险仍未出清,靠消耗储蓄维持的消费也难以为继。
注:本文内容节选自申万宏源宏观2026年11月7日发布的《非农超预期,能否持续?》,分析师:赵伟、陈达飞、赵宇、王茂宇、李欣越
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。