摩尔线程的这份调研纪要透露出哪些信号?


11月4日,摩尔线程披露了近期机构调研的相关内容,足足有40家机构参加了这一轮调研——长江、广发、国金、国泰海通、中信建投、中信、UBS、Point72、IDG、华夏、嘉实、中欧、泰康……。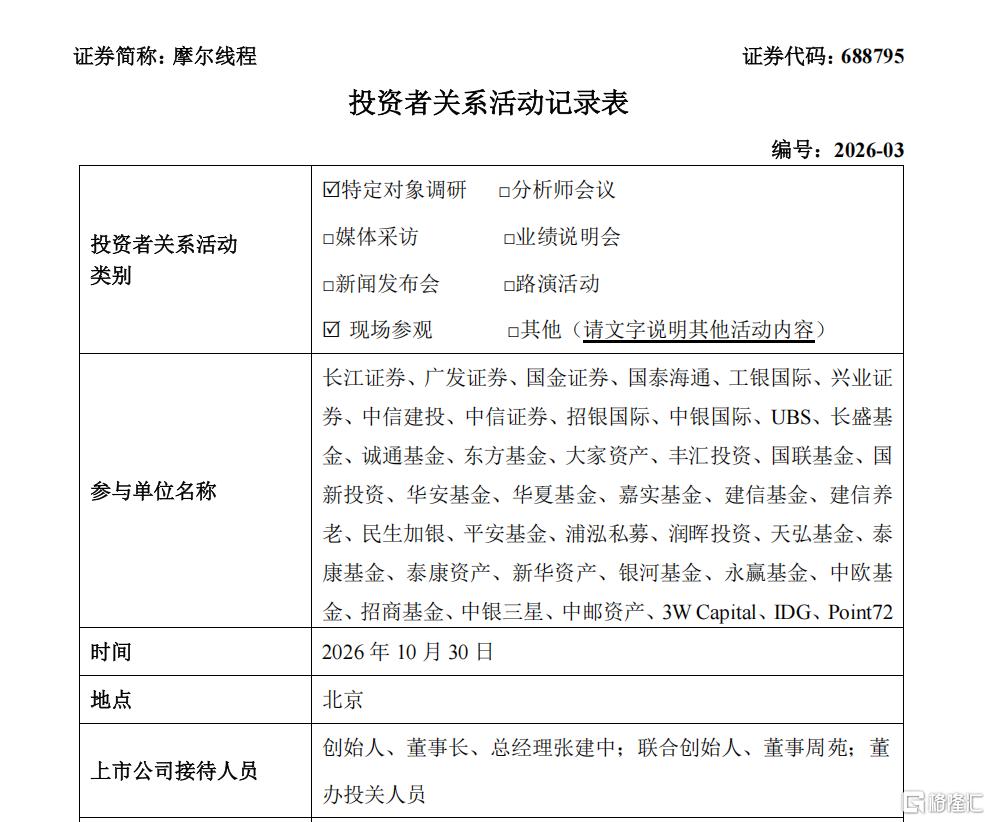
三季报的爆发,是摩尔线程引爆机构关注的核心:第三季度单季归母净利润0.5亿元,扣非同样扭亏。但到场机构真正深挖的,不止账面利润——增长逻辑如何持续、客户结构发生哪些变化、下一代芯片迭代节奏、近60亿存货背后的备货规划,才是本次调研会上的核心拷问。
这些问题,比财报上的数字更能说明摩尔线程现在站在什么位置。把它们拆开,是六个关键词。
一、狂飙:1773.9%还不是最值得看的数字
2026年前三季度,摩尔线程实现营收32.9亿元,同比增长319.1%;其中第三季度15.5亿元,同比增长1773.9%。接近18倍的单季增速,放在A股半导体里也是最陡的曲线之一。但比增速更值得琢磨的是结构:32.9亿里的15.5亿,是一个季度贡献的。
三个季度,一个季度占了近一半——放量不是匀速的,是加速的。
钱从哪来?纪要点得很清楚:以MTTS5000为代表的智算产品,在互联网及云服务商、词元服务商、AI创新企业、运营商及智算中心、科研院所及政企单位加速落地。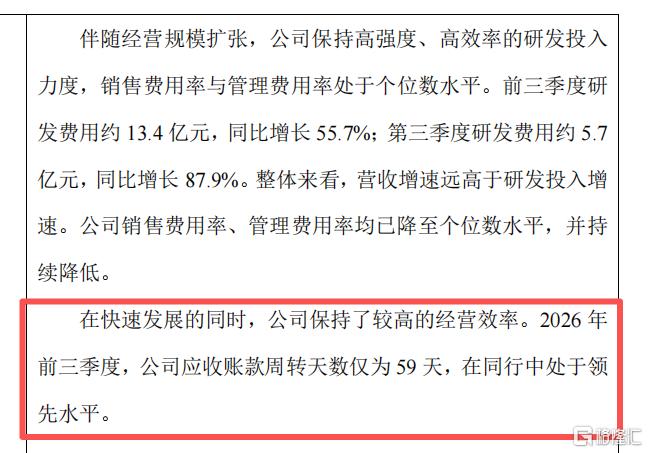
还有一个容易被忽略的质量指标:前三季度应收账款周转天数只有59天。对一家做硬件、做大集群的公司来说,这个数字意味着货卖出去,钱回来得快。
二、拐点:盈利大幅提前
前三季度归母净利润0.4亿元,同比扭亏。第三季度归母净利润0.5亿元,同样同比扭亏。但更惊喜的是,摩尔线程第三季度扣非净利润为2007万元,把政府补助这些非经常性损益剔掉,主业账面首次转正,是真金白银的赚到了钱。这比公司此前指引的2027年盈亏平衡提前一年。
同时,在费用端:销售费用率、管理费用率都已降到个位数,并且还在往下走。
三、扩容:客户名单扩张
这份纪要被低估的一段,是客户结构。
过去谈国产GPU,客户画像基本是"智算中心+政府项目"。而摩尔的客户包括了CSP(互联网及云服务商)、TSP(词元服务商)、AI创新企业、运营商及智算中心、科研院所及政企单位。
关键在TSP。这是个新物种:卖Token,按实际词元产出结算。
翻译一下:以前客户买卡,买的是"算力",付的是硬件钱;现在客户买的是"每秒能吐出多少可用的词元",付的是产出钱。
采购逻辑也跟着变了。传统云厂商看的是硬件规模、总算力池;TSP看三件事——真实业务负载下的推理吞吐、服务稳定性、单位Token产出成本。
这对芯片厂商意味着什么?意味着你不能只交硬件,还得对"跑起来好不好"负责。摩尔的解法是联合合作伙伴打造AI Token工厂,用PD分离的异构推理方案,把预填充和解码两个阶段拆到不同算力上跑。这套方案已经承接头部模型厂商的实际业务流量,跑通了商业化验证。
11月初,摩尔线程拉上智谱、趋境科技,一起搞了个"国产AI Token工厂"方案,直接把"模型—推理—芯片"这条链给打通了。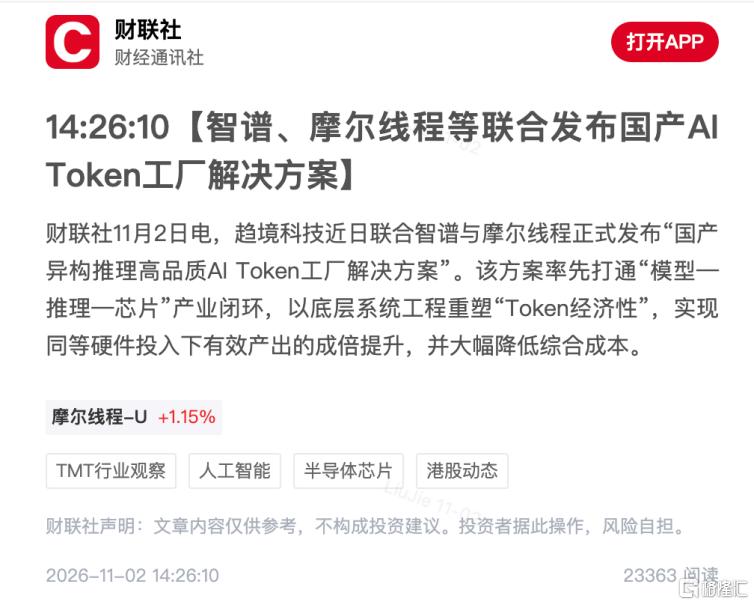
另一条线是CSP:已向核心客户批量出货,并联合京东云推进十万卡级全功能GPU集群落地,覆盖大模型训练、推理和具身智能。
四、新一代:华山+庐山即将登场
摩尔线程前三季度研发费用13.4亿元,同比增长55.7%,已经超过2025年全年水平。第三季度单季5.7亿元,同比增长87.9%。
钱花在哪?"花港"架构。按公司的说法,这个架构在计算密度、能效水平、精度支持、互联能力、图形技术上都是全方位升级。
架构之下,规划了两颗芯片:
华山——聚焦AI训推一体化,适配超大规模智能计算集群;
庐山——侧重高性能图形渲染与高性能AI推理,计划2026年底推出。
庐山的这个时间点要记住。今年年底,公司会拿一颗"图形+推理"的芯片,去接端侧和消费级的市场。
精度上有个细节值得划重点:公司率先推出FP8原生计算精度,并且已经在花港架构里设计了FP4。FP4是这一轮AI芯片竞争的下一个身位——谁先把精度降下来、把吞吐提上去,谁的单位Token成本就更低。这条线上,硬件和软件是绑在一起跑的。
五、备货充足:33.6亿存货和26亿预付款
三季度末,存货33.6亿元,预付款项26.0亿元。两项加起来59.6亿元,而前三季度营收是32.9亿元。
这两个数字放在一起,很容易被读成"压货"。但在GPU这个行业,它更像"粮草"。
纪要的说法是:供应链关键环节已实现自主可控,通过提前备货平滑供货节奏;原材料储备处于行业第一梯队。
为什么必须提前备?因为先进制程、存储、封装产能都不是"下单就有",交付周期以季度计。要接十万卡级的单子,先得有十万卡级的料。
所以存货和预付款,本质是"用现金换确定性"。风险也在这里——如果需求节奏变了,这些料会变成库存压力。这是后面每个季度都该盯的一条线。
六、物理AI:全功能GPU的天下
最后一个问题,也是最有想象力的一个:具身智能和物理AI。
物理AI要做的是"感知—理解—决策"在物理世界的闭环,链条很长:合成数据生成、仿真、模型训练、推理、强化学习、虚实迁移。摩尔线程全功能GPU的路线是——一块芯片同时扛。这也是"全功能"三个字最实的地方:单芯片同时支持AI训推、图形渲染、物理仿真与科学计算,覆盖云、边、端。
为什么这事在自动驾驶和机器人上特别重要?因为真车真机去跑,安全、成本、效率三道坎都过不去。行业主流路径就是先在虚拟环境里做仿真、生成数据、验证策略,再推进虚实迁移。
摩尔的打法是两端打通:云端用KUAE集群支撑具身智能主流模型训练,端侧用长江SOC芯片做部署。
写在最后
六个词连起来看,其实是三条线。
第一条,生意变好了。营收狂飙、单季扭亏,从"讲路线"进入"交答卷"。
第二条,生意要求变了。公司自己的判断是:市场竞争会从单纯的供货,转向比拼产品价值——算力、效率、算法协同。这对所有厂商的产品定义能力,都是一次重新洗牌。
第三条,下一场已经开场。花港、华山、庐山、FP4、物理AI,都是为2027年之后的竞争埋的伏笔。加上80万开发者、MUSA软件栈致力于100%兼容CUDA的路线,生态这张牌打得很明确。
GPU这场仗,从来不是比谁某一年跑得快,而是比谁在需求突然砸下来的时候,手里有货、有架构、有生态。摩尔线程现在交出的,是一份"我准备好了"的答卷。至于这份答卷值多少分,答案交给未来!
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
SH 摩尔线程
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。