科森科技频踩监管红线背后:靠卖资产扭亏,股价2年暴涨5倍

11月3日,科森科技(603626.SH)发布公告,公司及相关责任人近日收到江苏证监局下发的两份行政监管措施决定书,因2023年股份转让事项信息披露不完整,公司、实控人及相关交易方均被采取出具警示函的监管措施,并记入证券期货市场诚信档案。
这是公司近一年多来因信息披露、内控合规相关问题再次收到监管部门的监管措施或问询,合规性问题持续引发市场关注。
银莕财经注意到,监管警示的背后,是公司主业持续承压的经营基本面。2026年前三季度,公司虽凭借出售子公司的非经常性收益实现账面扭亏,但扣非净利润亏损的局面并未改善,Q3单季归母净利润亏损额同比超8倍,精密结构件主业尚未走出下行周期。
合规管理短板与主业盈利压力叠加,成为这家消费电子精密制造企业当前面临的核心考验。
01
信披违规再收警示函,年内多次触发监管关注
本次江苏证监局出具的两份警示函,均指向2023年末的一笔股份转让交易。
根据监管决定书披露的内容,2023年12月,当时公司实际控制人之一王冬梅及一致行动人徐小艺,与浙江启厚资产管理有限公司(以下简称“浙江启厚”)签署《股权转让协议》,约定向后者协议转让公司2800万股股份,转让单价7.83元/股,对应交易总价约2.19亿元。交易当日,公司便披露了权益变动提示性公告,交易各方同步发布《简式权益变动报告书》,公告中明确说明转让方与受让方不存在关联关系,也不属于一致行动人。
但监管核查发现,在签署股权转让协议的同一天,徐小艺还与浙江启厚法定代表人王吉签订了一份《股份借款协议》,约定由浙江启厚相关方向徐小艺相关方提供股权转让配套借款。这份直接影响交易性质与双方关系的核心协议,并未出现在公司的权益变动公告与信息披露文件中,导致信息披露不完整,违反了《上市公司信息披露管理办法》的相关规定。
最终,江苏证监局认定,科森公司作为信息披露义务人未完整披露交易安排,时任董事长、总经理徐金根,时任董事会秘书朱戴兵未勤勉尽责,对违规事项负有主要责任,据此对公司及二人出具警示函。同时,徐金根、王冬梅、徐小艺及浙江启厚作为权益变动披露义务人,同样因未完整披露交易安排被采取出具警示函措施,所有相关主体均被记入证券期货市场诚信档案。
本次警示函并非孤例。梳理公开监管记录可以发现,2025年以来,公司已多次因信披、内控、资金占用等问题遭监管,合规问题呈现高频化特征。
2025年4月,上交所向公司下发监管工作函,就公司追认关联交易及非经营性资金占用等事项明确监管要求。同年11月,江苏证监局再次向公司出具警示函,查明2022年公司以购销往来款名义向关联方唯士达支付资金并于当期收回,构成关联方非经营性资金占用,公司未按规定履行审议程序和信息披露义务,时任董事长徐金根、财务总监向雪梅等人一同被采取警示函措施。
2025年12月,公司因出售全资子公司股权事项,再次收到上交所监管工作函,监管部门就交易作价、交易对方背景、对公司业绩影响等事项提出明确监管要求。
进入2026年,公司在对外投资事项上的信息披露同样受到监管高度关注。9月29日公司披露定增预案,拟募资约11.02亿元,其中5亿元用于收购惠州展固科技53.26%股权,其余投向机器人结构件制造项目与补流。预案披露当日,上交所便火速下发监管问询函,要求公司说明标的估值合理性、业绩承诺可实现性、交易与公司现有业务的协同性等核心问题。10月20日公司发布回复公告,同时宣布暂缓推进本次收购事项。
02
账面扭亏依赖资产处置,前三季度扣非仍亏损2.58亿元
监管关注的另一面,是科森科技持续承压的经营基本面。从最新披露的三季报来看,2026年前三季度,公司虽然实现归母净利润扭亏,但盈利完全依赖出售子公司的非经常性损益,第三季度单季亏损更是同比扩大超8倍,主业造血能力仍未修复。
2025年12月,公司完成江苏科森医疗器械有限公司100%股权的出售,交易对价9.15亿元。该笔股权处置在2026年确认税前投资收益约6亿元,计入非经常性损益,也帮助公司在2026年的各期财报中录得归母净利润转正。
然而,账面扭亏并不能掩饰科森科技主业的惨淡。数据显示,2026年前三季度,公司实现营业收入17.43亿元,同比下降28.94%;归母净利润1.82亿元,同比增长258.94%;但扣非净利润为-2.58亿元,较上年同期的亏损1.79亿元进一步扩大,亏损幅度同比增加43.99%。
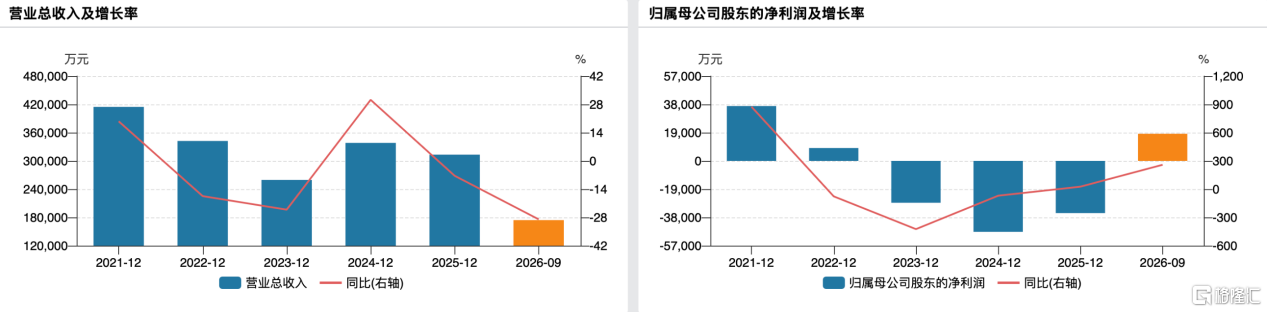
(公司业绩变动情况)
单看第三季度,公司主业的下行压力更为明显,亏损幅度呈现加速扩大态势。Q3单季,公司录得营收6.34亿元,同比下降27.16%;归母净利润亏损8936.23万元,较上年同期的亏损额956万元同比扩大834.46%;扣非净利润亏损8983.23万元,较上年同期的亏损额2035万元同比扩大341.33%。
同时,前三季度公司经营活动产生的现金流量净额为-1.50亿元,同比大幅下降181.86%,营运资金压力持续上升。
从业务构成来看,公司核心业务为消费电子精密金属结构件,下游客户以3C电子品牌为主,产品涵盖手机、平板、笔记本电脑的金属中框、支架等零部件。但2023年以来,全球消费电子市场进入存量调整周期,终端品牌出货量波动,上游结构件企业订单普遍收缩,行业整体处于去库存、降产能的调整阶段。同行企业中,头部厂商通过向汽车电子、新能源结构件转型对冲消费电子下行压力,而科森科技此前的医疗业务已被整体剥离,新布局的机器人精密结构件业务尚处于投入期,未形成规模收入与利润贡献,业务转型的成效尚未显现。
值得一提的是,尽管主业业绩表现不如人意,但并不妨碍其因消费电子、机器人、固态电池等概念在二级市场受到资金追捧,走出独立于大盘的行情。7月21日,公司股价下探至11.47元/股,仅67个交易日后,10月29日,公司股价涨至29.19元/股的年内第二高点,涨幅达118.26%。11月5日,公司股价盘中一度涨停,截至收盘,报27.95元/股,上涨8.04%。
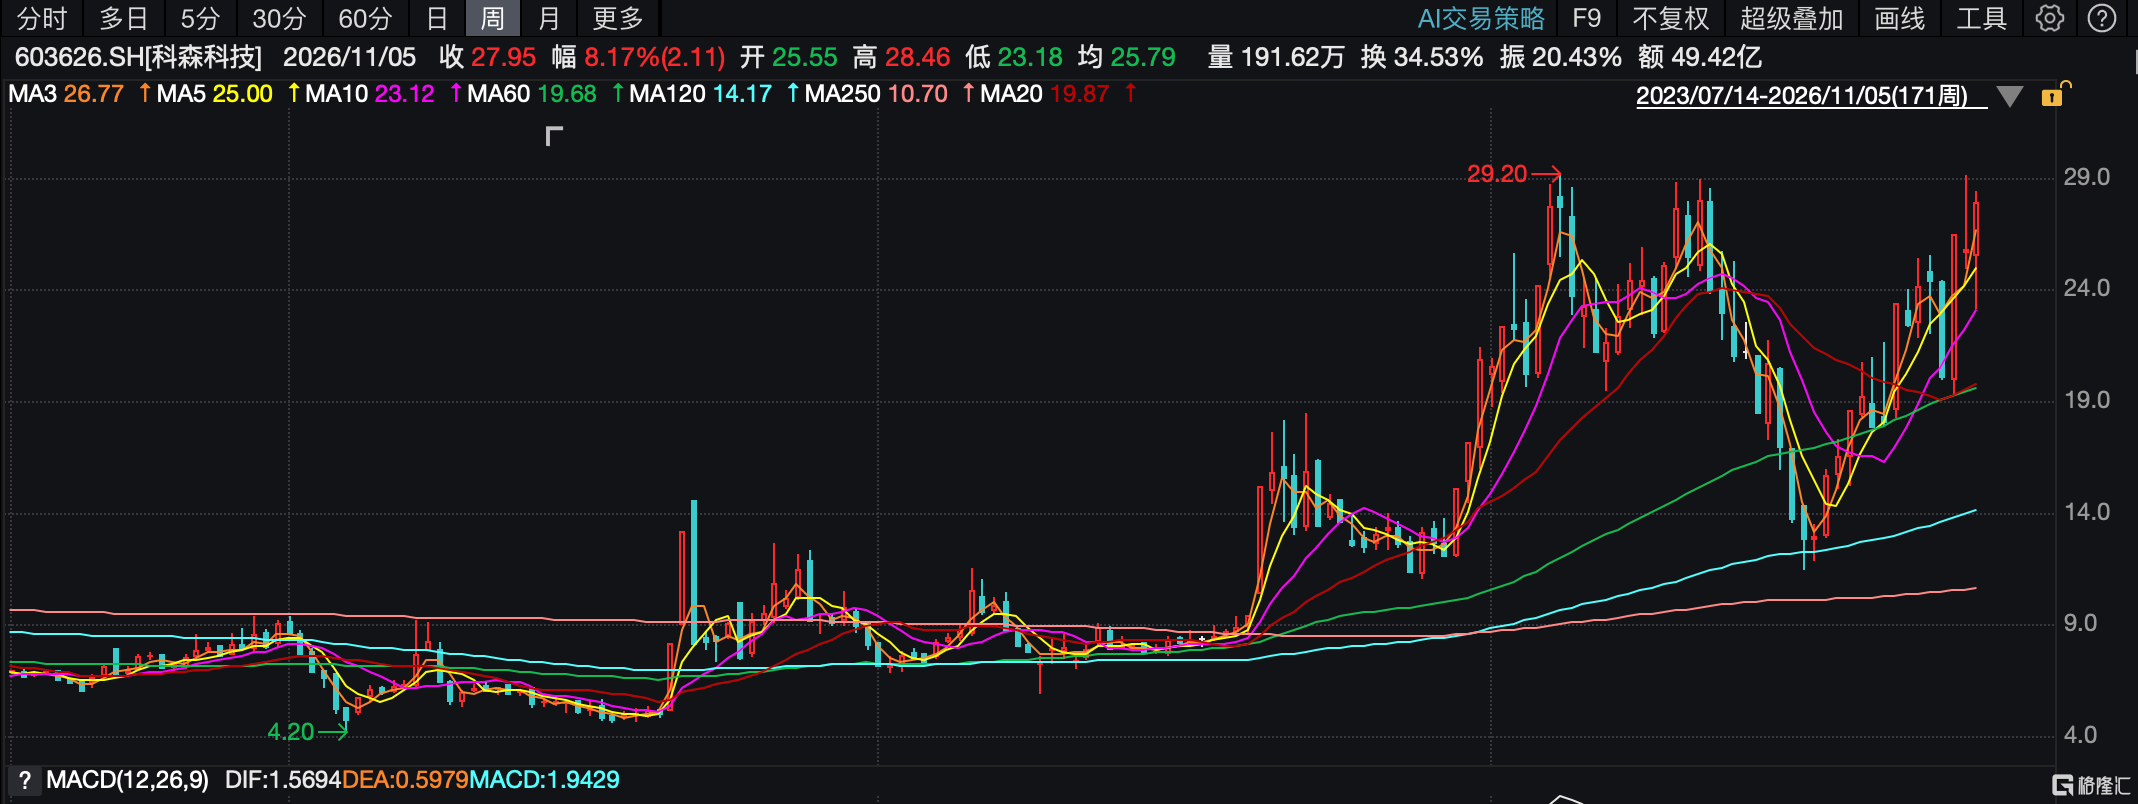
(科森科技周K线图)
时间再拉长,自2024年2月最低价4.20元/股以来,2年多时间,股价累计涨幅超过5倍。
SH 科森科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。