瑞银:预计耐克毛利率将降至20多年来最低水平,给予中性评级

瑞银发布报告,围绕耐克毛利率挑战这一核心下行风险展开。
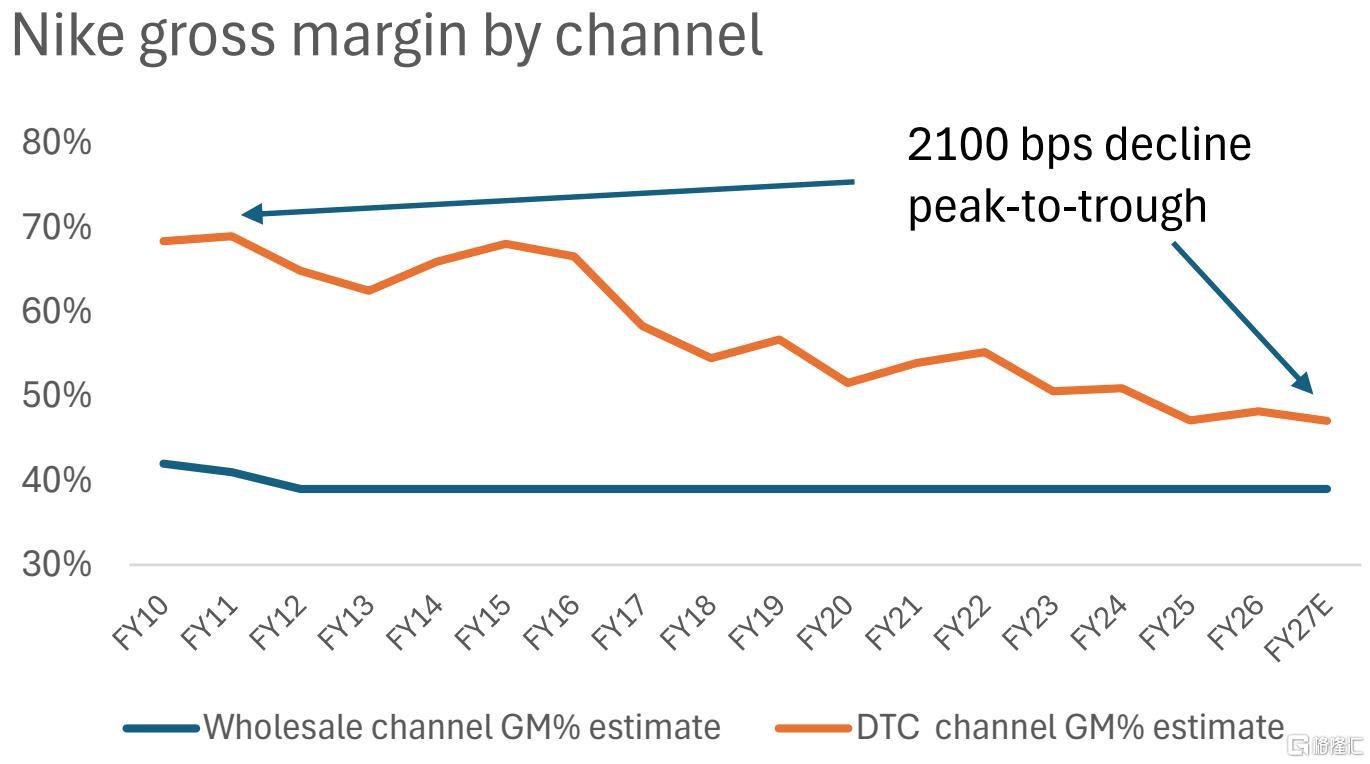
瑞银认为,尽管耐克具备品牌和资产负债表优势,有望最终恢复增长,但当前31倍市盈率定价隐含的复苏节奏过于乐观。核心矛盾在于耐克毛利率处于20余年低位,且是在DTC占比从15%提高到39%的背景下出现的,这意味着DTC渠道原本应有的高毛利率优势已大幅弱化。
瑞银测算DTC渠道毛利率已从FY10-FY16的60%中高段降至40%高段,甚至基于批发等价收入法进一步降至37.5%左右。产品成本累计拖累1140个基点,但更深层次原因是耐克新品创新不足、品牌势能下滑和库存管理不一致,导致定价权丧失,消费者被训练成等待更低价格,这种问题难以在短期内修复。
通过拉夫·劳伦案例,瑞银警示恢复期可能长达多年,且耐克EBIT利润率降幅达1010个基点,比拉夫·劳伦当年的630个基点更深。短期耐克还面临清库存压力,当前季度销售预计下降11.2%,批发渠道毛利率也难以独立快速修复。
综合估值和盈利风险,瑞银给予中性评级,基于FY29e EPS 1.90美元和18倍市盈率给出34美元目标价,较现价隐含约17%的下行。
主要观点
当前31倍市盈率隐含的复苏情景过于激进,风险收益不均衡
耐克正在推进重大业务重整,瑞银维持耐克具备品牌实力和资产负债表最终恢复至中个位数百分比销售增长以及10%EBIT利润率的能力,但认为风险在于这一情景所需时间远超当前31倍市盈率所隐含的预期。这是瑞银给予中性评级、认为上行与下行风险大致平衡的主要原因。
市场可能没有充分认识到耐克毛利率问题的严重性
瑞银预计耐克FY27毛利率将降至20多年来最低水平42.0%,仅比过去21年均值低250个基点、比峰值低400个基点,因此部分投资者不将其视为重大风险。但瑞银认为,关键是耐克在直接面向消费者(DTC)渠道占比大幅上升的背景下,毛利率仍处于低谷。DTC收入占比从FY10的15%升至FY26的39%,而瑞银测算DTC渠道毛利率已从FY10-FY16的60%中高段降至40%高段。
毛利率下滑的核心原因是定价权丧失
产品成本自FY13年以来累计拖累公司整体毛利率1140个基点,电商占比提升和履约成本上升也是因素。但瑞银认为,最大原因是新品创新不足、品牌势能下降和库存管理不一致导致定价权丧失,使耐克无法以提价抵消成本压力。
定价权恢复将非常困难且耗时
重建新品管线、重塑品牌势能和消化库存均需时间。瑞银以拉夫·劳伦为例,其业务FY13见顶、FY17触底,此后启动重大转型,直到FY26才超越FY13的营业利润水平;其EBIT利润率从峰值到谷底下降630个基点,而耐克EBIT利润率预计从FY21到FY27e下降1010个基点。瑞银认为耐克当前挑战比拉夫·劳伦当年更大。
估值与目标价
瑞银34美元目标价基于FY29每股收益预测1.90美元、18倍市盈率;当前股价41.02美元,预测股价回报为-17.1%,12个月评级为中性。
US 耐克
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。