东吴证券:短债基金受华发信用事件冲击潜在赎回规模或达6500亿至1.05万亿,事件影响整体可控
投资者内参丨杨跃滂
11月3日,东吴证券固收团队发表研报,就华发信用事件冲击对债市影响发表观点。
该机构认为,与历史万科信用事件相比,华发事件当前的信用风险暴露层级较彼时万科事件起点低,但鉴于融资主体债务体量较大、存量债券到期规模集中,且系头部地方国资房企,事件迅速引起关注。
浙商银行FICC分析认为,本次华发舆情主要围绕银行贷款展期及非标逾期展开,目前尚未发生公开债实质违约。
10月26日至10月30日一周内,华发核心债券估值调整幅度接近100BP;10月30日,影响蔓延至信用债和利率债。据华创证券复盘,10月30日,部分基金出现预防性赎回,债市抛压进一步放大,信用债跌幅靠前。
东吴证券指出,华发事件或因与地方国企信用边界的关联叠加债市前期累积收益较多、利率债与信用债收益率均处于历史低位致使对交易拥挤的脆弱性放大,故而对流动性的冲击更为集中。
后续若华发集团资产交易按期付款并持续推进、主要授信银行形成可执行的展期续贷安排,此次事件引起的信用利差调整或具备较快修复基础。
反之,若资产交易到账慢于债务到期、银行协调出现分化,市场关注点或将从流动性冲击进一步转向公开债务展期担忧。
▌短债基金潜在赎回压力约6500亿元至1.05万亿元
东吴证券采用情景测试法,测算了短债基金可能受华发信用事件冲击而抛压抬升的规模。结果显示,短债基金整体可能受到本次信用事件冲击而面临赎回负反馈的潜在规模约在6500亿元至1.05万亿元,中性情景下约为8500亿元。这一测算反映的是信用冲击通过负反馈赎回传导至短端债券市场的潜在规模上限。
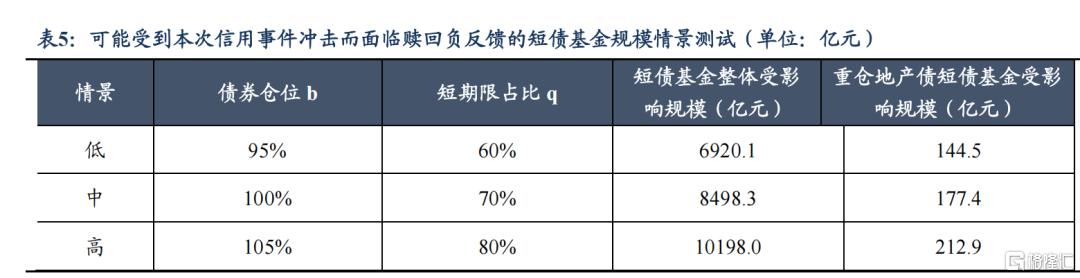
其中,重仓地产债基金对应规模约在100-250亿元,反映直接对地产行业风险敏感的资金规模。
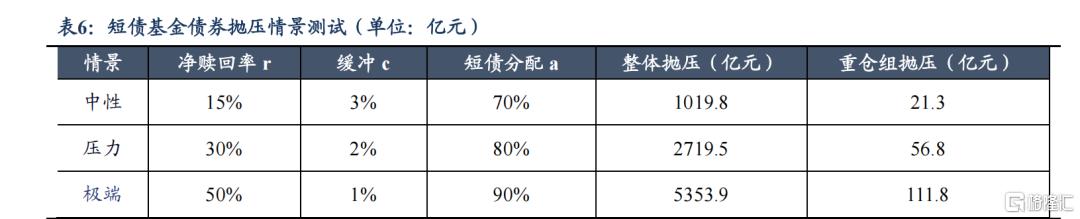
不过,潜在受影响的基金规模并不意味着这些资金都会转化为实际债券抛售,进一步考虑净赎回比例和现金缓冲后,东吴证券测算,短债基金可能形成的债券整体抛压约为1000亿元至5500亿元,压力情景下约为3000亿元,极端情景下抛压上限或超过5000亿元。
▌华发事件的影响或整体可控
东吴证券指出,华发因由珠海市国资委间接控制,具备地方国资背景。地方国资可以主导通过国有企业受让资产、协调银行续贷和推动资本安排等方式,为企业提供流动性支持。
2026年9月珠海格力集团受让华发集团持有的海投公司96.28%股权和免税集团23%股权。本次舆情发生后,华发集团已发布公告,将旗下铧创投控部分股权转让至格力集团及珠海交控。近期三笔资产交易的对价合计为122.69亿元,表明地方国资对于华发的流动性支持已进入资产定价和交易执行阶段。
东吴证券认为,综合发行人偿债能力、地方国资支持能力和市场流动性环境等因素,并对比万科事件引起的信用债调整幅度、华发事件已实现调整幅度来看,华发事件的影响或整体可控,信用利差继续大幅走阔的调整空间或相对有限。
其中累计信用利差走阔幅度或在8-15BP左右,即2026年10月30日后信用利差继续走阔剩余空间或在3-10BP左右。
东吴证券表示,对于信用债而言,在机构止盈情绪得以充分释放后,或再度捕捉调整后的修复窗口分批入场,其中高评级中短端预计率先修复,中低评级及长端品种的修复速度或相对较慢。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。