Coherent:创收、赚钱两不误,继续向光飞奔?

$Coherent Corp.(COHR.US) 于北京时间 11 月 5 日早(美股盘后)发布了 FY1Q27 的业绩,海豚君整体观感不错,延续了公司的稳健经营,长期毛利率指引的上调提振了资金信心,盘后上涨 8%。
但公司半年内的市值已经从高点蒸发了超 50%,结合基本面,这份财报能让资金买账吗?
1. 收入:预期内的不错
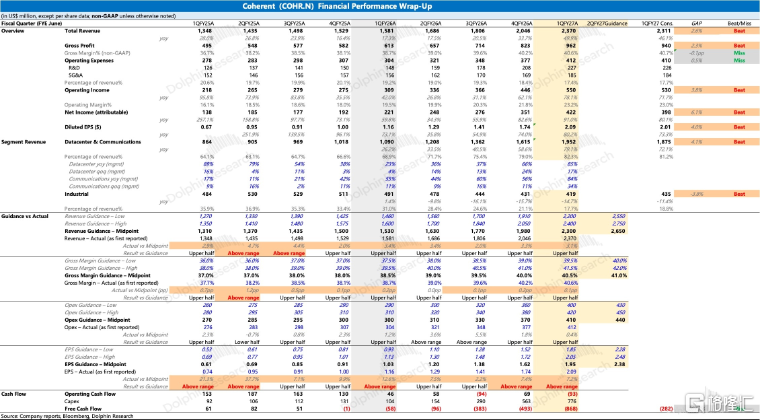
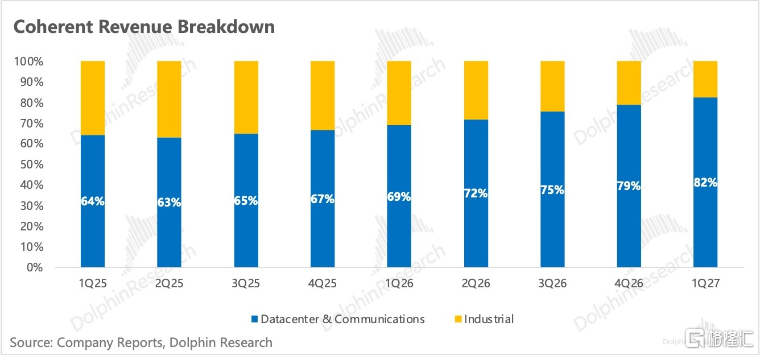
总收入 23.7 亿美元,同比增长近 50%,环比增长约 16%,一如既往落在公司指引的上半区(比指引中值高 3.1%),收入结构也在加速向数据中心与通信倾斜。
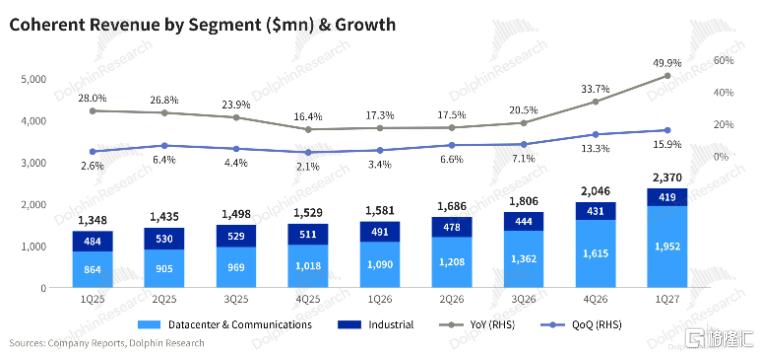
数据中心与通信板块收入 19.5 亿美元,同比增长 79%,比一致预期高 4.1%,占总收入的比重升至 82%(上季 79%)。其中:
- 数据中心增速兑现,同比增长 85%,兑现了管理层此前给出的 80% 以上的目标。光模块方面,1.6T 已在多家客户放量,下季光模块收入将由 1.6T 和 800G 共同驱动强劲增长。
- 通信业务同比增长 84%,主要来自数据中心互联(DCI)/Scale-Across,传统电信也在增长。Scale-Across/DCI(即 AI 驱动)本季收入超过 2 亿美元,同比约 4 倍,年化约 10 亿。公司预计到 CY27 年底,季度收入比 Q1 再翻一倍,隐含此后五个季度平均环比约 15%。
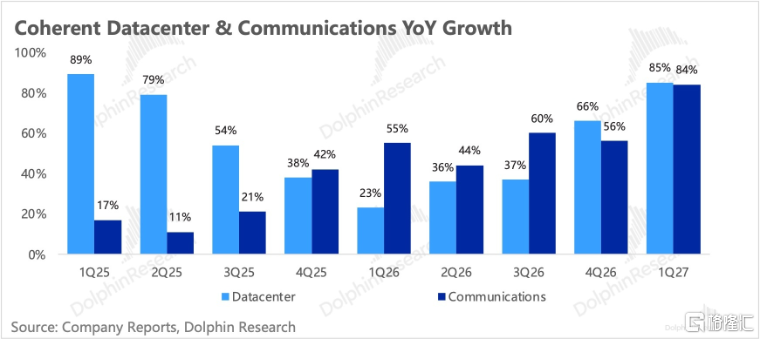
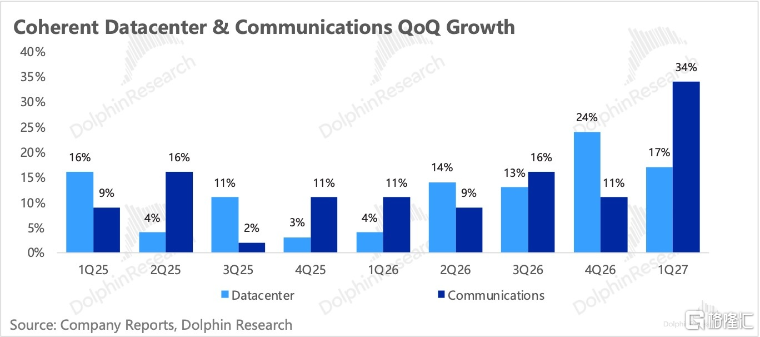
公司指引需求仍然强劲,2Q 数据中心和通信业务都会环比、同比继续强劲增长。
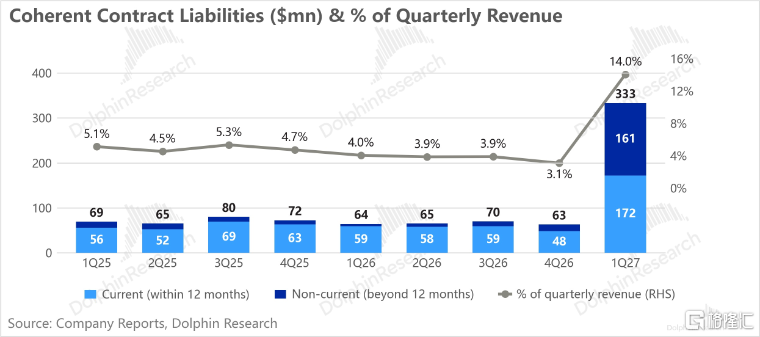
需求持续性的能见度也较高:CY27 订单覆盖充足,订单已排到 CY28,长协一般签到 2030 年前后。作为印证,合同负债增至上季的 5.3 倍,其中一年以上才确认收入的部分从 0.15 亿升至 1.61 亿。
更长周期的能见度来自 PhotonLink 平台:本季公司新签一份五年约 200 亿美元的长协,对手方是英伟达之外的第二个锚定客户(一家头部 AI 公司),将于 CY28 初开始贡献收入。
2. 毛利率: 结果最 “硬核”
本季毛利率达 40.6%,同比提升 1.8pct、环比 0.4pct;长期目标从 42% 上调到 45%(2028 年底前单季达到)。
由于订单早已排满,海豚君更为关注的是,订单交付质量——收入放量过程中毛利率的拉升速度,在海豚君看来,毛利率是让海豚君真正满意的地方。
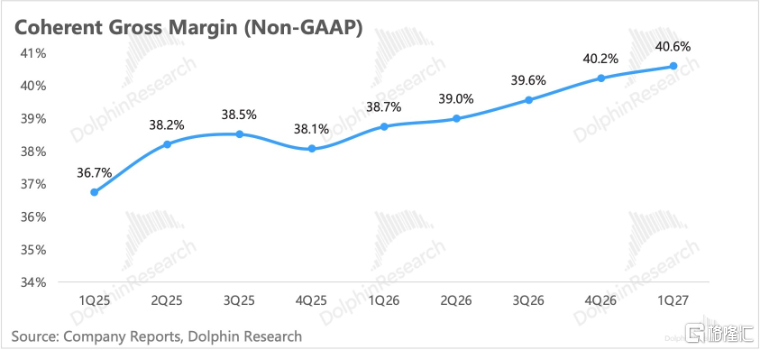
本季毛利率的环比、同比提升主要来自提价、产品投入成本下降和制造良率提升,其中提价集中在数据中心与通信。
海豚君认为这一点在 1.6T 爬坡期尤为关键,新品切换没有拖累毛利率,缓解了市场此前对产品结构升级期利润率的担忧。
公司同时把长期毛利率目标从 42% 上调到 45%(2028 年底前单季达到)。管理层给出的实现路径,按贡献从大到小依次是:高毛利新品放量与 6 英寸磷化铟(InP)满产带来的规模效应、提价、降本。
其中,6 英寸产能的红利还没开始兑现。 公司 InP 器件的自产与外采比例和一年前基本相同,自有产能虽然翻倍,但全被光模块的增长吃掉了。
随着 CY27 年底前产能再翻一倍以上,未来几个季度将逐步转向自产;而 6 英寸线的良率已高于 3 英寸,同一台外延炉每炉产出是 3 英寸的 2.5 倍,自产激光器后续会有成本优势。
3. 费用及盈利
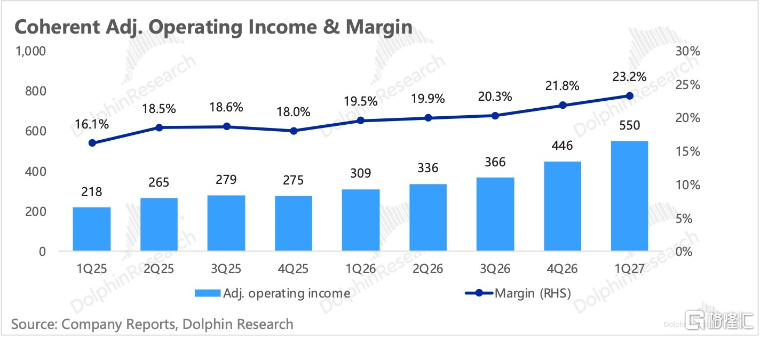
Non-GAAP 营业费用 4.12 亿美元,基本与一致预期,费用率 17.4%,同比下滑接近 2 个百分点,已经低于长期目标 18%。研发的增量主要投向光模块、PhotonLink(器件散卖平台)、OCS 和 multi-rail(多轨传输平台)。
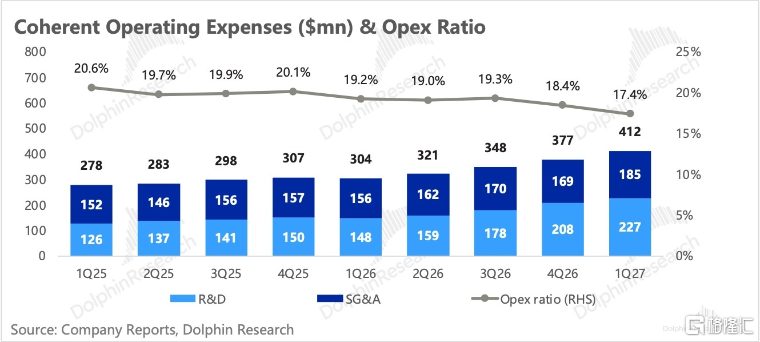
最终录得经营利润率 23.2%,比一致预期稍高 0.3 个百分点。
4. 现金流:回款买库存,负现金流不是问题
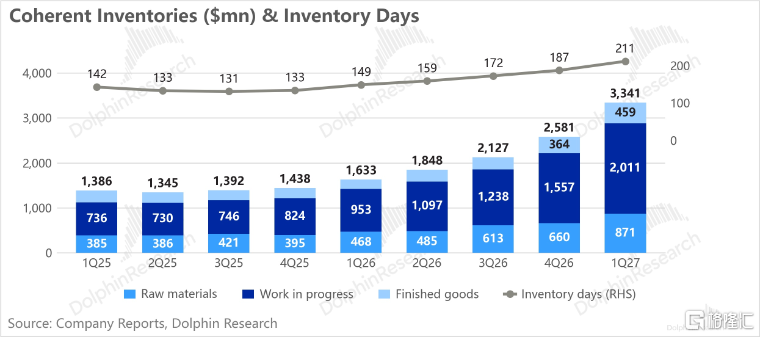
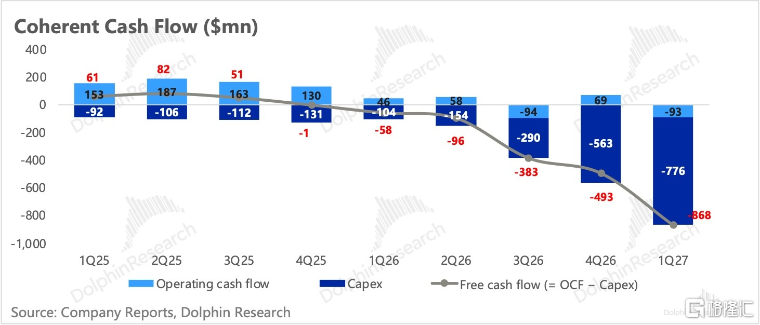
经营现金流−0.93 亿美元(去年同期 +0.46 亿),主要是为支撑收入增长大幅增加库存:存货环比增加 7.6 亿美元至 33.4 亿,其中半成品增加 4.5 亿,这里隐含后续的增长还会持续拉高。
扩产周期内,资本开支 7.76 亿美元,上季 5.56 亿,管理层称 2Q 还会环比上升,公司仍在积极扩产,资本开支短期内很难降下来。
最终录得自由现金流−8.68 亿美元。
5. 关于本季度财报的更多信息,请参见纪要。
6. 以下是公司业绩表现概览
海豚研究观点:
1. 毛利率指引上调是本季最直接的利好。从本季的 40.6% 到 2028 年底前单季超过 45%,相当于未来约 9 个季度每季提升约 0.5 个百分点,与本季环比 0.4 个百分点的节奏基本吻合。
这样的指引,说明管理层对 InP 紧俏周期中的经营相当有信心。考虑到 6 英寸产线放量与垂直整合,毛利率实现可能性不小。
2. 核心看点仍是 InP 的供需拐点,市场对此比较纠结。一方面担心 InP 紧缺限制模块厂出货、影响收入;另一方面又担心行业(尤其中国激光器厂商)扩产后出现 EML 过剩,引发价格战。公司的回应是:
- 自有 InP 激光器产出同比翻倍,比计划提前一个季度,CY27 年底前再翻一倍以上,所需衬底已锁定(供应商超过 5 家);
- 自产 InP 目前全部自用来做光模块,仍满足不了自身需求,不对外销售激光器;
- CY28 前看不到 EML 过剩的风险;
- CPO 用的 400mW 超高功率 CW 激光器只看到一家竞争对手(Lumentum),未见中国厂商。
在供给偏紧的格局下,公司凭借从外延、芯片、器件、模块到系统的全栈能力保障了供应:得州 Sherman 和瑞典持续扩充 InP 产能,苏黎世的 6 英寸线将于 CY27 上半年投产。
这是公司增长叙事延续的基础。
3. 风险上,关注一下几点:
a. 定价取决于 InP 供需,这是最核心的风险。 需求侧的强劲已是共识,但全行业 InP 产能分歧巨大,供需拐点难以判断。几股力量正在缓解光源紧缺:
- InP 大幅扩产;
- CW 硅光方案一颗激光器供多个通道,单模块 InP 用量更低;
- VCSEL 等不依赖 InP 的方案在分流部分需求;
- 源杰科技、光迅科技等国产 EML、CW 激光器正在放量。一旦供需由紧转松,模块与光芯片的盈利能力将明显回落。
b. 模块环节壁垒有限。组装制造门槛不高,议价能力主要来自上下游。在 CPO 架构下,核心环节(光学耦合)向半导体封测厂转移,一旦封测厂掌握这一工艺,便可凭借产能向模块厂发起竞争。
同时 CPO 的设计环节基本交还给交换芯片厂,而后者又是可插拔模块的主要下游,Fabrinet 式的纯代工模式或许也有机会。
c. DSP 的产能约束。DSP 受台积电先进制程产能约束,是供给端的另一重不确定性。
d. 持续大额的资本开支,是另一个需要验证的变量。 扩产线、升级设备让短期现金流明显恶化,且短期内看不到投入放缓的迹象。
尽管背后有确定的采购订单和多年供货协议,公司能否在不牺牲利润率、不引发营运资本紧张或客户认证延迟的前提下,完成这轮快速且资本密集的爬坡,仍有待后续财报验证。
4. 如何给 Coherent 估值?
在我们看来,在从传统通信转向 AI 光通信的产业升级中,Coherent 相较于传统模块厂商最值钱的资产就是激光器芯片及其 InP 产能,Marvell 溢价收购 Lumentum 的动机印证了这一点。这一资产在 NPO/CPO 中被进一步放大了,在外部环境/技术/需求都在快速切换的进程中,光源是最为确定的资产,Coherent 作为市场第二大的光源厂商,或该享受溢价。
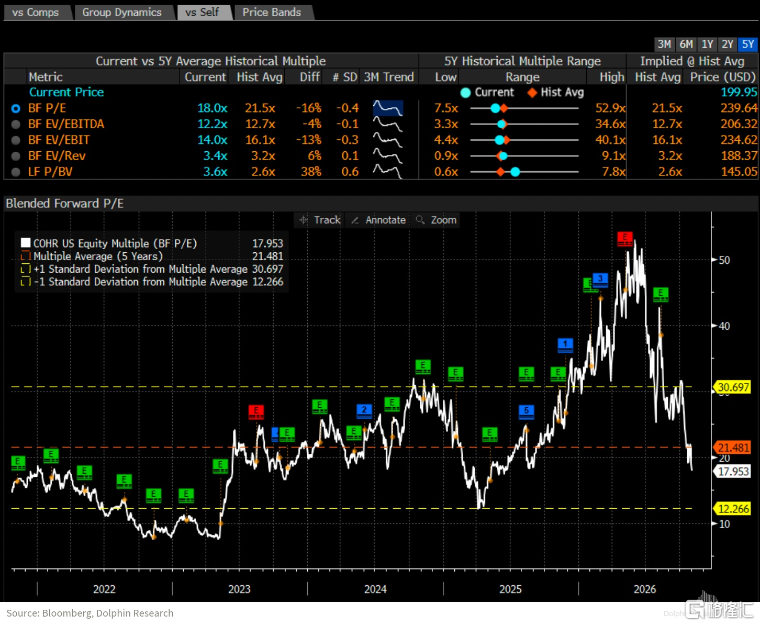
本次财报对估值倍数的提振影响有限,毛利率上调是最核心利好,但兑现能否成功依赖行业 beta。
备注:
简单过一下公司的业务产品口径。与Lumentum类似,Coherent 成长为当下的通信巨头依赖兼并收购,其业务口径在 FY2026 由网络连接、工业材料、激光器三部分重新划分为 a. 数据中心和通信;b. 工业。
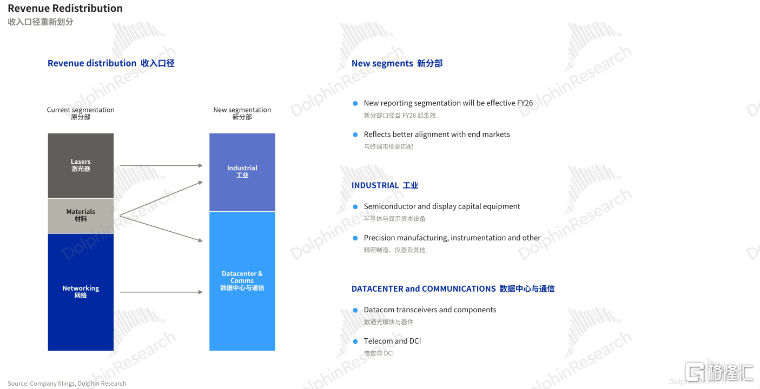
新口径下数据中心和通信业务成为主要收入来源,FY27Q1 占比约 82%。海豚君预估(非公司披露)该业务的核心产品收入占比由大到小依次为:光模块、通信/DCI 相关(ROADM/WSS/可调谐模块等)、OCS 交换机以及 CPO 四类(CPO 相关可参考技术原理、产业链)。
工业业务方面,公司正在剥离低 ROI 资产,预期占比逐步下降,不作为重点。
US CoherentCorp.
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。