Arm赚翻了,却要“砸”客户的饭碗

11月4日,Arm发布2027财年第二季度财报,交出了一份高利润率的成绩单。
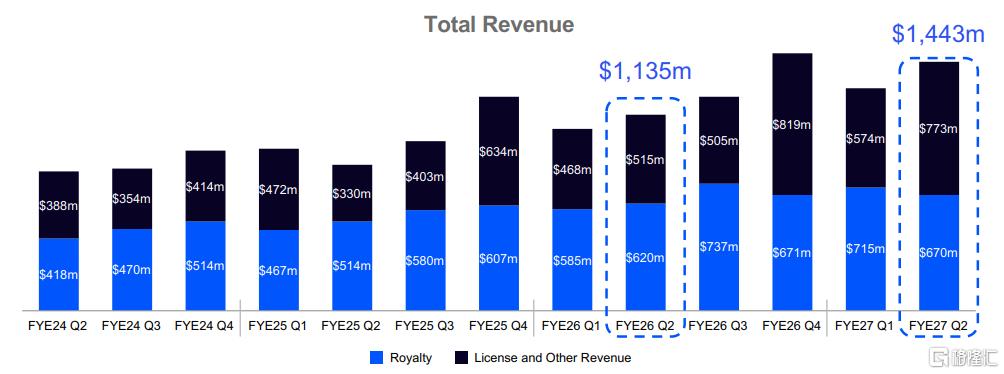
当季总营收达到14.43亿美元,同比增长27%。但比营收增速更引人注目的,是它的毛利率——高达98%。
对于一家半导体公司来说,这几乎是一个“印钞机”级别的数字;过去一年自由现金流也达到10.96亿美元,账上现金十分充裕。
许可费大涨,毛利率高达98%
拆开收入结构看,Arm这季度的增长主要靠许可费拉动,版税收入则相对平稳。
其中,许可及其他收入(License)达到7.73亿美元,同比大增50%。财报对此的解释是,这主要得益于市场对Arm IP的强劲需求,以及多个高价值许可协议在时间点和规模上的集中确认。
相比之下,版税收入(Royalty)为6.70亿美元,同比增长8%。
增速相对平缓的原因在于两面:一方面,Armv9架构和CSS(计算子系统)的持续采用,以及数据中心芯片部署的增加,拉高了单颗芯片的版税率;但另一方面,存储芯片价格上涨对智能手机市场造成了冲击,抵消了部分增长。
此外,Arm本季度的营业利润达到6.38亿美元。
对于下个季度,Arm给出了高于本季度的指引。预计营收中值在15.4亿美元左右(上下浮动5000万美元),Non-GAAP每股收益(EPS)预计约为0.56美元(上下浮动0.04美元)。
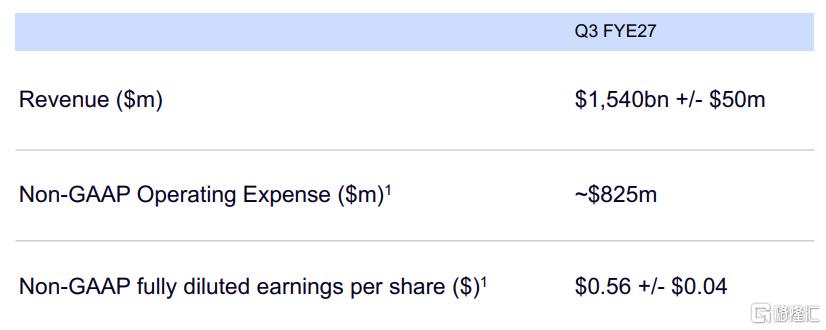
从收过路费,到亲自下场造芯
除了业绩,本次财报还展现了Arm的未来战略。
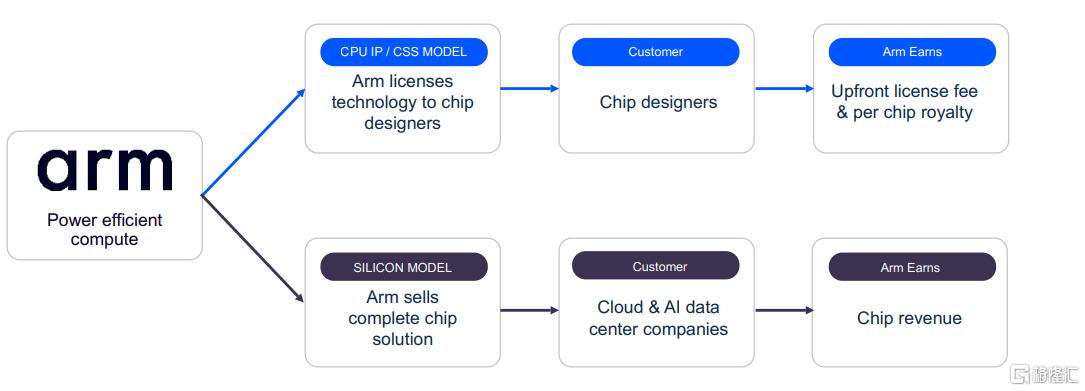
公司正计划打造第二增长曲线——从只收版权费,走向亲自下场卖芯片。
这个战略转向前,Arm的基本盘依然稳固。目前,全球累计出货的Arm架构芯片已经突破3750亿颗。随着Armv9架构和CSS(计算子系统)的采用率提升,单颗芯片的版税率还在上涨。
本季度,Arm又签下了4份CSS授权,用于数据中心和智能手机。管理层给版税收入定下的中长期目标是,到2031财年复合年增长率(CAGR)达到20%。
但Arm并不满足于只做“卖图纸”的生意。过去,它只收取IP授权费。但这次,Arm宣布推出“Arm AGI CPU”,直接向云和AI数据中心客户销售完整的芯片成品。
促使Arm亲自下场的,是智能代理AI(Agentic AI)的爆发。这种AI不是偶尔响应一下,而是24小时不间断运行,请求量能达到人类的15倍以上。
当计算量暴增,瓶颈就会转移到CPU上——因为CPU负责调度和编排加速器。为了跟上需求,在同样功耗下,AI数据中心需要塞进4倍的CPU核心(从每GW约3000万核,飙升到1.2亿核)。这正是Arm推出AGI CPU的原因。
甲骨文已计划在2027年上线基于Arm AGI CPU的实例,首批商业交付预计在2027财年第四季度完成。按Arm的长期规划,到2031财年,整个芯片业务的收入目标将高达约150亿美元。
代价不小,但机会更大
不过,造芯也是一场“烧钱”的游戏。
财报显示,为了支持CPU、CSS和芯片路线图,Arm已经大幅扩充了研发团队。公司预计,从2026财年到2031财年,非GAAP运营费用的复合年增长率将达到15%左右(mid-teens)。
在顶级超大规模云厂商(如AWS、微软等)的服务器芯片部署中,Arm的市场份额已从2024自然年的15%飙升到2025自然年的50%以上,并预计到2026年底将超过60%。
Arm预计,其总潜在市场(TAM)将从2026财年的5350亿美元,暴增40倍,到2031财年达到1.5万亿美元以上。
而Arm之所以敢这么激进,底气来自它极强的商业“复利”。财报里有一个惊人的细节:Arm至今仍在收取1990年代早期开发产品的版税。
这种底层架构的生命力,让它的每一笔前期投入,都能在未来几十年里持续变现。
但“复利”的另一面是“豪赌”。当Arm决定亲自下场卖芯片,它不仅要面对Agentic AI带来的算力狂欢,更要重塑与原有客户的生态平衡。
对于这家芯片架构巨头来说,真正的挑战,或许才刚刚开始。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。