中国生物制药70亿美元BD落地:6个肿瘤项目授权BI,年内三笔潜在总额破百亿美元!


11月4日,中国生物制药发布公告,宣布与跨国药企勃林格殷格翰(BI)就下一代肿瘤疗法达成对外授权合作,涉及6个生物药临床前项目。
根据协议,中国生物制药将获得3.58亿美元首付款及近期付款,并有资格获得选择权行使付款,以及开发、监管和商业化里程碑付款,潜在交易总额最高达70亿美元。此外,公司还将获得基于未来产品销售额、最高达两位数的分级特许权使用费。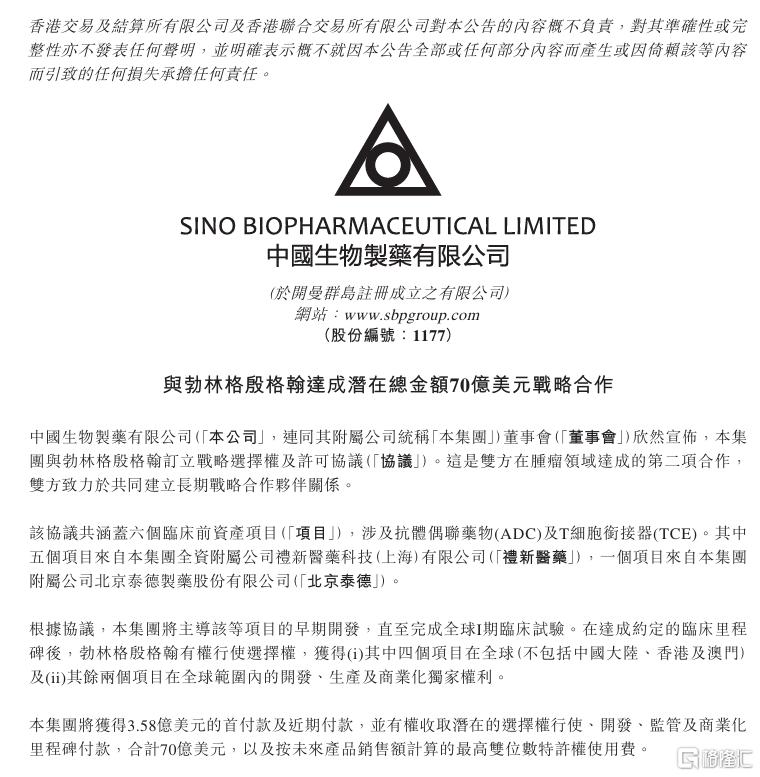
截图来源:中国生物制药企业公告
值得关注的是,此次授权的6个项目中,有5个来自中国生物制药于2025年收购的礼新医药。这笔交易不仅刷新了公司BD交易金额纪录,也让礼新医药的并购价值进一步显现。
一、70亿美元合作落地,6个肿瘤项目打包出海
此次并非双方首次合作。
2024年,中国生物制药与勃林格殷格翰达成战略合作,共同在中国内地研发和商业化后者的肿瘤药物管线。双方合作的首个产品宗艾替尼片,已在中国获批两项肺癌适应症。
此次合作进一步拓展至抗体偶联药物(ADC)和T细胞衔接器(TCE)领域,涉及中国生物制药旗下两个子公司的6个生物药临床前项目,其中5个来自礼新医药,另1个来自北京泰德制药。
根据协议,在达到约定临床里程碑后,勃林格殷格翰可行使选择权,获得其中4个项目在中国大陆、香港及澳门以外地区的独家开发、生产和商业化权利,另外2个项目则获得全球范围内的独家开发、生产和商业化权利。
此次合作中,中国生物制药由此前的引进方转变为创新药资产的对外授权方。通过与跨国药企合作,该公司有望借助后者的全球研发及商业化能力,进一步推动早期创新项目走向国际市场。
二、并购礼新一年多,5个项目撬动70亿美元BD
此次交易的另一大看点,是礼新医药的价值兑现。
2025年7月,中国生物制药以约10亿美元估值全资收购礼新医药,交易净代价约5.01亿美元。收购前,礼新已先后完成两笔重磅海外授权:
•2023年:将GPRC5D靶向ADC LM-305全球权益授权阿斯利康,潜在交易总额约6亿美元。
•2024年:将PD-1/VEGF双抗LM-299(MK-2010)全球权益授权默沙东,首付款5.88亿美元,潜在交易总额32.88亿美元。
收购完成后,礼新医药继续保持研发团队和运营体系的相对独立,同时接入中国生物制药的临床、商业化及数据等平台资源。礼新创始人秦莹博士也出任中国生物制药肿瘤领域首席科学家。
此次与勃林格殷格翰达成的70亿美元授权,进一步体现了礼新早期创新管线的国际合作价值。从收购前的两笔跨国授权,到并入中生后再次贡献5个BD项目,礼新医药的研发资产正在获得更广泛的国际市场认可。
三、今年BD潜在总额突破百亿美元
此次合作也是中国生物制药2026年以来与跨国药企达成的第三笔重磅合作。
今年以来,公司已先后完成三笔重要对外授权:
•3月:将全球首创JAK/ROCK抑制剂罗伐昔替尼全球权益独家授权赛诺菲,首付款1.35亿美元,潜在交易总额最高15.3亿美元。
•7月:将PDE3/4抑制剂TQC3721海外权益授权阿斯利康,潜在交易总额最高19亿美元。
•11月:将6个肿瘤领域生物药临床前项目授权勃林格殷格翰,潜在交易总额最高70亿美元。
三笔交易潜在总额合计约104.3亿美元,不仅总金额突破百亿美元,更涵盖血液疾病、肿瘤及呼吸等领域。
此前,国际知名咨询机构Citeline报告显示,中国生物制药研发管线规模全球排行第14位,活跃的研发药物数量达到116个。
从自主研发到双向BD,再到并购整合,中国生物制药正通过多元化创新模式推动研发成果国际化。此次礼新医药5个项目参与授权,也进一步展现了并购整合对集团创新资产价值释放的作用。
HK 中国生物制药 US 阿斯利康 US 默沙东
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。