如何理解央行外汇存款准备金率调升?


核心观点
核心观点: 2026年11月3日,央行宣布自11月15日起将金融机构外汇存款准备金率由4%上调至6%,为2021年12月以来首次上调。按约1.2万亿美元外币存款测算,本次上调约冻结240亿美元外汇流动性,较银行间即期外汇市场成交额来看,信号意义为主。本轮人民币在美元指数走强、中美利差倒挂的背景下逆势升值,主要靠贸易顺差和结汇动能推动。政策意在缓和“升值预期—集中结汇—汇率走强”的顺周期循环。复盘历次调整,外汇存准率调整可平抑汇率单边运行节奏,其中期运行趋势仍取决于供需因素,年末来看,季节性结汇或仍有支撑。预计11月至12月美元兑离岸人民币汇率将于6.6-6.7中枢双向波动,乐观视角或“升”破6.60关口。若升值速率仍然较快,不排除央行使用跨境融资宏观审慎调节参数调降、逆周期因子等工具进行逆周期调节。
1. 外汇存准率时隔近五年上调,境内美元流动性边际收紧
外汇存款准备金是金融机构按其吸收外汇存款的一定比例向央行缴存的准备金,以外汇缴纳。上调后,银行可用于放贷、投资和在即期市场出售的美元头寸减少,境内美元拆借利率趋于上行,持有和融入美元的成本抬升。这将边际削弱结汇动力,缓和人民币升值压力。截至2026年9月末,金融机构外币存款余额为12000亿美元,上调2个百分点约冻结240亿美元。同期银行间+银行对客户即期外汇市场日均成交约600亿美元,相比之下冻结规模有限,政策更多为信号意义。市场反应来看,离岸人民币盘中由6.64附近快速贬至6.66至6.67区间,短线贬值超200pips,人民币汇率中间价连续三个交易日调贬,累计幅度近40pips。
2. 背景:美元偏强而人民币逆势升值,结汇动能形成顺周期强化
一是美元偏强而人民币逆势升值,贸易顺差与结汇动能为主要驱动。2026年9月上旬以来美元指数从9月上旬98附近上涨近3.5%至102左右,离岸人民币却由6.71升至6.65附近,为2022年6月以来最强水平;同期中美10年期国债利差仍倒挂约330个基点。人民币在美元走强、利差倒挂的环境中升值,说明主要驱动力来自国内外汇供需,而非美元走弱或利差收窄。
二是贸易顺差与结汇需求持续释放。2026年前三季度银行结售汇累计顺差3941亿美元。9月银行结汇顺差562亿美元,较8月多77亿美元。每年11月至次年1月为外贸企业的季节性结汇高峰。央行选择在年末结汇高峰前出手,意在前瞻性平滑市场行为的“羊群效应”,这与10月发布的《中国人民银行关于人民币汇率的政策立场》中“防范汇率短期超调”的表述一致。
3. 影响与展望:控速率难控方向,年末结汇动能存在季节性
历次调整重在平抑节奏,难改中期运行趋势。2021年以来五次外汇存准率调整,均在短期内缓和了汇率单边运行的节奏,但其中期运行方向仍将回归外汇供需定价逻辑。以2021年6月和12月外汇存款准备金率的两次上调为例,央行公告后均出现阶段性回调,随后仍延续升值,但升值空间明显收窄,且后续离岸价进一步升值幅度超过2000pips的概率较小。展望来看,贸易顺差与年末结汇或仍支撑人民币汇率韧性;海外加息、中美利差倒挂限制升值空间。从政策视角看,央行“控速率、不控方向”的立场为人民币提供有序升值的制度保障。资产影响方面,汇率平稳有利于稳定外资预期,债市仍以基本面为主线,对A股影响亦偏中性。预计11月至12月美元兑离岸人民币在6.6-6.7中枢双向波动,乐观视角不排除“升”破6.60关口。展望至2027年,中性假设下,预计人民币汇率离岸价升值终点区间6.5-6.6,乐观视角可能触及6.45。若后续升值速率仍然较快,不排除央行使用跨境融资宏观审慎调节参数调降、口头干预及逆周期因子等外汇调节工具稳定市场预期。
4. 风险提示:海外央行加息超预期;外需回落风险;地缘博弈因素
正文如下
1. 外汇存准率时隔近五年上调,境内美元流动性边际收紧
2026年11月3日,中国人民银行宣布,为加强金融机构外汇流动性管理,自2026年11月15日起上调金融机构外汇存款准备金率2个百分点,由现行4%提高至6%。这是2023年9月下调至4%以来的首次调整,也是2021年12月以来的首次上调。
市场来看,当日离岸人民币盘中由6.64附近快速贬至6.66至6.67区间,短线贬值超200pips,至11月4日午盘报收6.68。人民币汇率中间价连续三个交易日调贬,累计幅度近40pips。
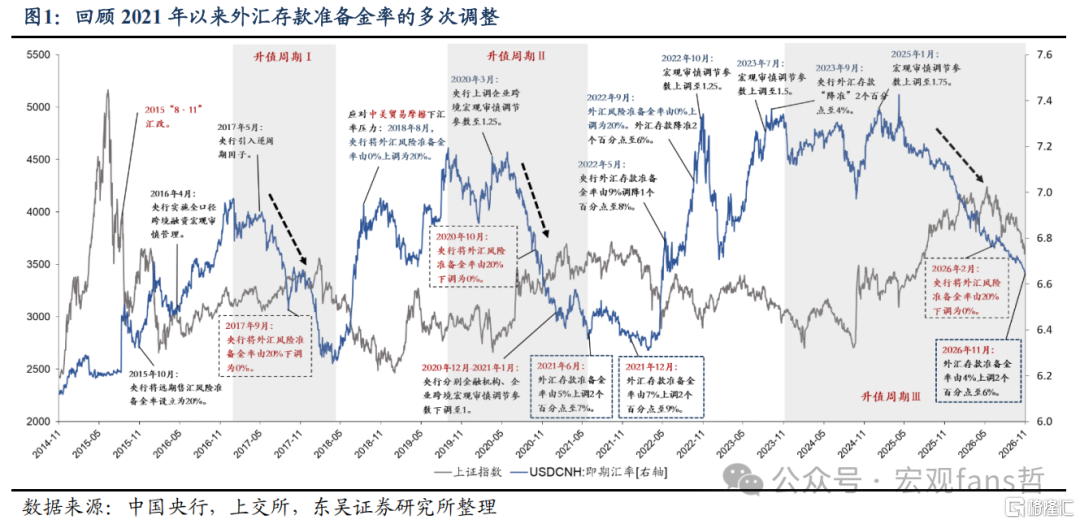
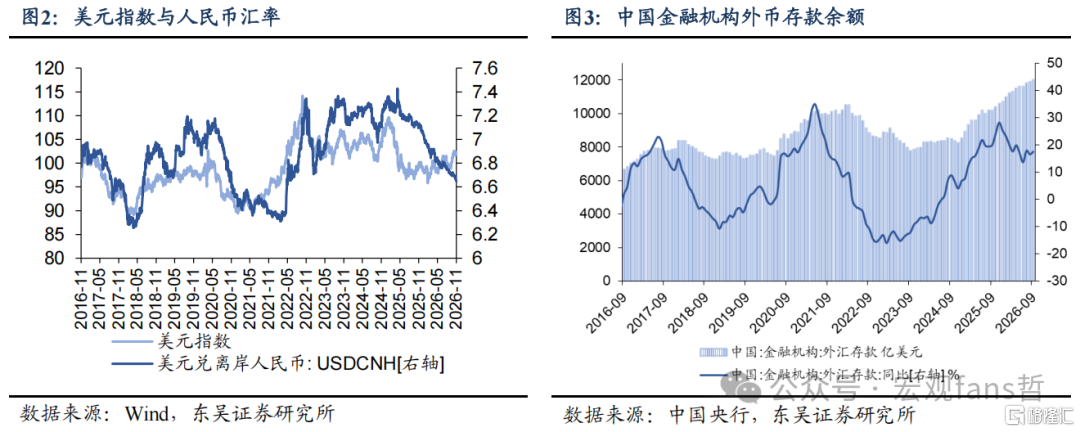
外汇存款准备金是金融机构按其吸收外汇存款的一定比例向央行缴存的准备金,只能以外汇缴纳。上调后,银行可用于放贷、投资和在即期市场出售的美元头寸减少,境内美元拆借利率趋于上行,持有和融入美元的成本抬升,这将边际削弱结汇动力,缓和人民币升值压力。截至2026年9月末,金融机构外币存款余额为12000亿美元,上调2个百分点约冻结240亿美元。2026年9月,中国(银行间+银行对客户)外汇即期市场全月成交1.46万亿美元,按约22个交易日估算,日均约660亿美元,相比之下冻结规模有限。政策的作用更多体现在预期引导上,从2021年6月与12月两次使用情况来看,外汇存款准备金率调降短期有助于汇率升值放缓,但该操作时点大概率并非升值终点。但中期来看,后续人民币离岸价升值的幅度在2000pips以内的概率相对较大。
2. 政策背景:美元偏强但人民币升值加快,结汇动能强化
一是美元走强而人民币逆势升值。美元指数从9月上旬98.8附近升至102左右,累计上涨约3%。同期离岸人民币不贬反升,由6.71附近升至6.65附近。中美10年期国债利差倒挂仍在约330个基点。人民币在美元走强、利差倒挂的环境中升值,说明主要驱动力来自国内外汇供需,而非美元走弱或利差收窄。
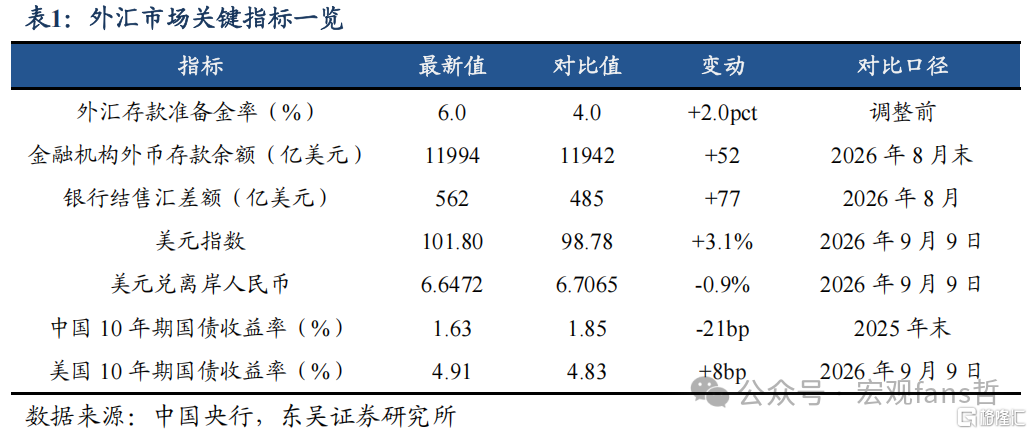
二是贸易顺差与结汇需求持续释放。2026年前三季度银行结售汇累计顺差3941亿美元。9月银行结汇顺差562亿美元,较8月多77亿美元。同时,据外管局数据9月企业等主体的结汇率环比上升。升值预期下,出口企业加快结汇,前期留存在境外的美元收入也加速回流,容易形成“升值预期增强—结汇增加—汇率进一步走强”的正反馈。每年11月至次年1月又是外贸企业的季节性结汇高峰。央行选择在年末结汇高峰前出手,意在前瞻性抑制“羊群效应”。这与10月发布的《中国人民银行关于人民币汇率的政策立场》中“防范汇率短期超调”的表述一致。
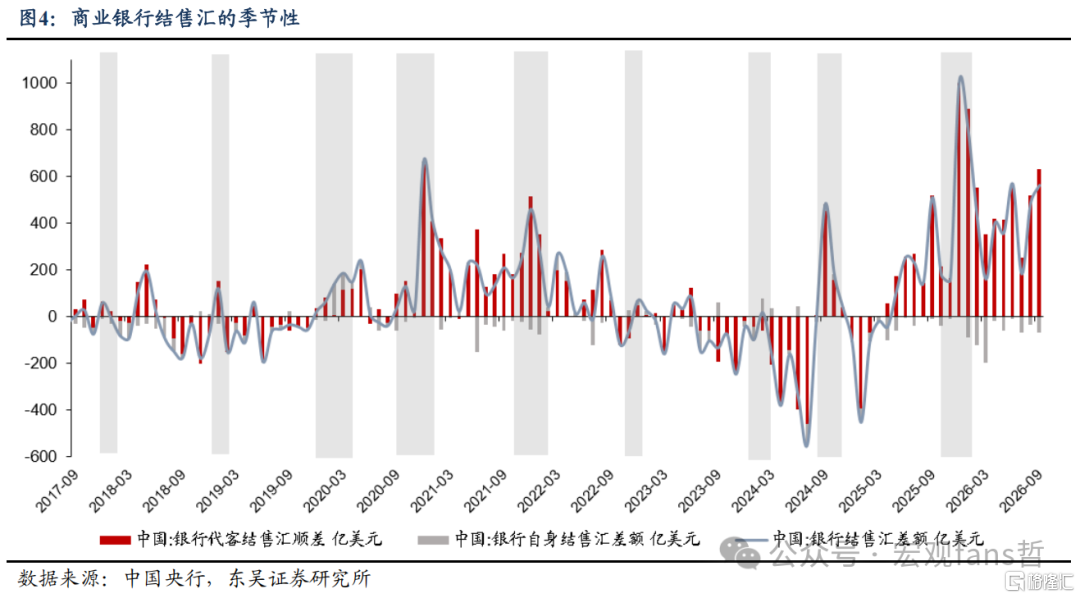
3. 复盘及展望:控速率难控方向,年末结汇存在季节性
2021年以来,本次调整之前,央行共五次调整外汇存款准备金率,方向都是逆着当时的汇率单边走势。2021年6月、12月两次上调,由5%升至7%、再升至9%,彼时出口景气、顺差扩大,叠加美联储维持宽松,人民币持续升值。2022年4月、9月两次下调,由9%降至8%、再降至6%,背景是美联储激进加息、中美利差倒挂,叠加国内疫情扰动,人民币贬值压力上升。2023年9月再次下调2个百分点至4%,彼时中美货币政策分化延续,美元走强,人民币再度承压。
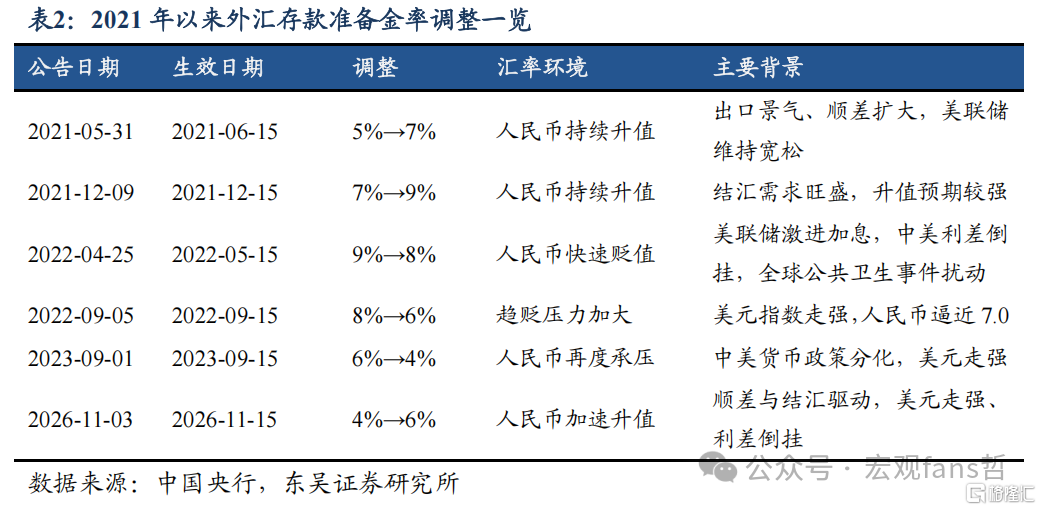
从结果看,五次调整都在短期内缓和了汇率单边运行的节奏,但都没有扭转中期趋势,汇率最终仍回到基本面定价。以2021年两次上调为例,人民币公告后均出现阶段性回调,随后仍延续升值,但升值空间明显收窄,因此这一工具的信号意义大于其冻结或释放的资金规模。
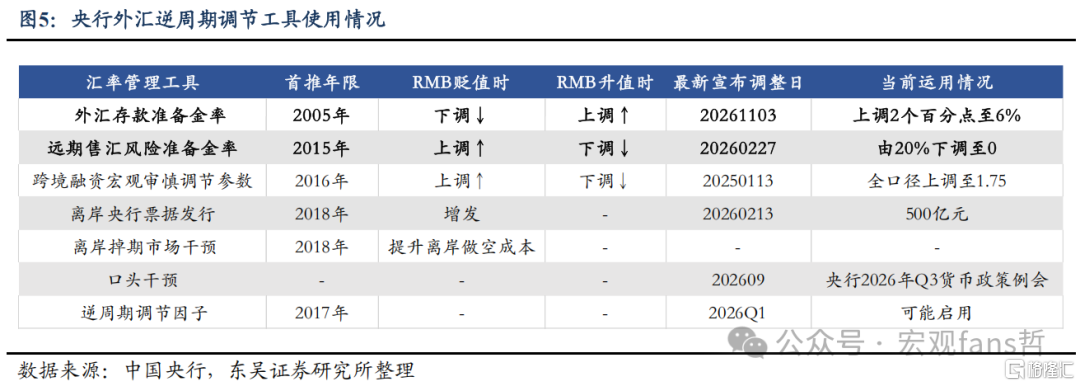
政策落地后,人民币短期升值斜率预计放缓,中期方向仍取决于内外基本面和外汇供需。支撑因素方面,出口韧性与经常账户顺差仍是人民币的主要支撑,企业结汇惯性和年末季节性结汇需求也将延续。约束因素方面,欧美央行进入加息周期,海外流动性收紧,美债收益率维持高位,中美利差深度倒挂,证券投资项下资金存在外流压力,这些都会限制人民币进一步升值的空间。从供需看,企业在6.7至7.0区间已集中结汇,存量待结汇资金有所消化,预计今年年末结汇需求弱于2025年末。政策取向方面,央行已明确不预设汇率目标,但会防范单边预期自我强化。若升值预期再度升温,外汇存准率仍有继续上调的空间,央行也可启用逆周期调节等其他工具。
资产影响方面,汇率平稳有利于稳定外资预期,债市仍以基本面为主线。年内资产走势是“债汇偏强、股市调整”。本次政策对A股偏中性,对债市的直接影响有限。
展望来看,四季度人民币将延续“偏强运行、双向波动”的格局,年末观察季节性结汇与海外流动性收紧之间的博弈。近半年央行逆周期因子整体为正,指向人民币需求整体偏强。从政策视角看,央行“控速率、不控方向”的立场为人民币将提供有序升值的制度保障。预计11月至12月美元兑离岸人民币汇率将于6.6-6.7中枢双向波动,乐观视角不排除“升”破6.60关口。展望至2027年,中性假设下,东吴证券认为人民币汇率离岸价升值终点区间6.5-6.6,乐观视角可能触及6.45。若后续升值速率仍然较快,不排除央行使用跨境融资宏观审慎调节参数调降、口头干预及逆周期因子等方式进行外汇工具稳定市场预期。
4. 风险提示
1)海外货币政策超预期:美联储及欧洲央行加息幅度或节奏超预期。
2)外需不及预期:全球需求放缓导致出口和贸易顺差收窄超预期,结汇动能减弱,汇率双向波动加剧。
3)地缘因素扰动:地缘政治冲突升级冲击市场风险偏好。
注:本文来自东吴证券于2026年11月4日发布的《如何理解央行外汇存款准备金率调升?》,分析师:芦哲 S0600524110003;李沛 S0600526080003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。