北交所新股菊乐股份今日申购,聚焦含乳饮料及乳制品领域

今天北交所有新股申购。
格隆汇获悉,11月4日,北交所新股菊乐股份(920309)申购,发行总数为1175.77万股,发行价格31.92元/股,发行市盈率为11.99倍。鉴于近年来A股打新赚钱效应较好,建议积极参与申购。
不过北交所打新拼的是资金体量,菊乐股份顶格申购所需资金约1595万元,预计稳中100股的资金门槛在1150万元以上,资金量不足的投资者,估计打新很难中签。
尽管菊乐股份的产品在四川省内和成都市内市场占有较高份额,但其营收规模远低于伊利股份、蒙牛乳业等同行,还面临着食品安全、经销商管理不善等风险,上市后建议谨慎关注。
下面分析一下菊乐股份的具体情况。
菊乐股份全称为“四川菊乐食品股份有限公司”,成立于2002年,注册地位于四川省成都市。公司曾冲击深交所IPO未果,如今转道北交所上市。
公司致力于成为集奶牛养殖、乳品研发、生产及销售的全产业链特色乳品生产企业,为消费者提供健康、安全、营养、美味的高品质乳品,主要产品包括含乳饮料、发酵乳、巴氏杀菌乳及灭菌乳等。
其中,2023年至2026年上半年(简称“报告期”),菊乐股份55%以上的营收来自于含乳饮料,占比较大。
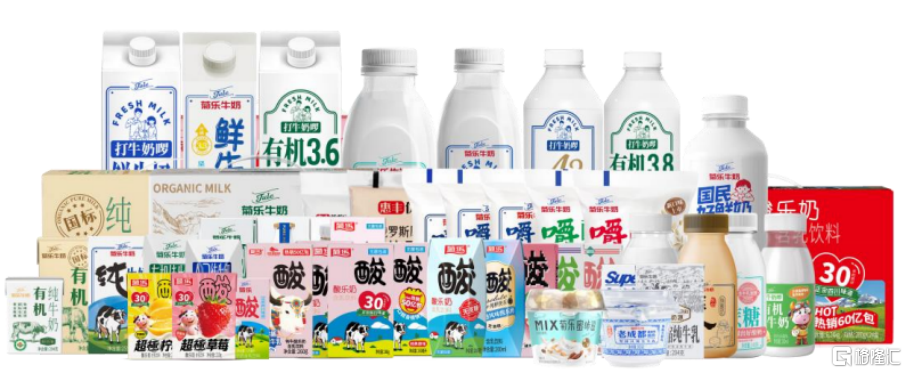
图片来源于招股书
近两年,菊乐股份的业绩呈增长趋势,但营收规模远低于伊利股份、蒙牛乳业、光明乳业等同行。
2023年、2024年、2025年、2026年1-6月,菊乐股份的营业收入分别约15.62亿元、16.41亿元、16.94亿元、9.33亿元,毛利率分别为31.05%、33.46%、36.69%、38.09%,归属于母公司股东的净利润约1.96亿元、2.32亿元、2.91亿元、1.76亿元。
2026年1-9月,公司营业收入较上年同期增长11.83%;净利润较上年同期增加22.70%,归属于母公司股东的净利润较上年同期增加19.60%。
据弗若斯特沙利文以及头豹研究院数据,2024年菊乐股份在中国含乳饮料市场的份额为0.82%,排名第八;公司在中国调配型酸乳饮料市场的份额为0.97%,排名第四。
值得注意的是,菊乐股份的产品在四川省内市场和成都市内市场占有较高份额。虽然公司积极开拓四川省以外市场,并于2020年收购了位于黑龙江省的惠丰乳品,推动了四川省外市场开拓和收入增长,但目前收入仍集中于四川省成都市。
近年来,菊乐股份所处的含乳饮料行业发展强劲,大量乳制品加工企业、饮料制造企业纷纷进军该细分领域,行业竞争日趋激烈。公司需要与伊利股份、蒙牛乳业这种全国性龙头乳品企业竞争,还面临着天润乳业、光明乳业、庄园牧场、新乳业、均瑶健康、李子园等同行的竞争压力。
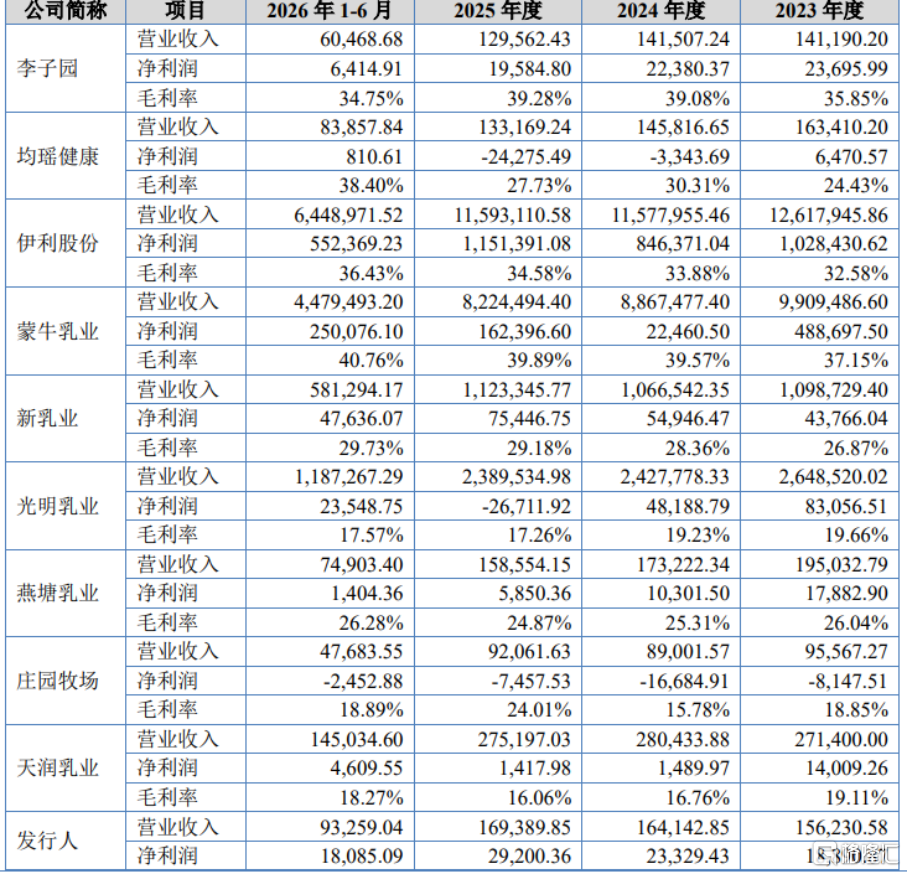

公司与同行业可比公司的主要经营数据情况对比,图片来源于招股书
菊乐股份生产工厂主要的原辅材料包括生鲜乳、包材和白糖等,自有牧场养殖涉及的原材料包括玉米、精饲料等,供应商包括丰景集团有限公司、宁夏聚牧农牧业发展有限公司、四川启辰贸易有限公司、甘肃前进现代农业发展集团有限公司等。
公司采取经销与直销相结合的销售模式。报告期各期,菊乐股份通过经销模式实现的收入占比分别为74.52%、69.97%、69.85%及68.36%,占比较大,存在经销商管理不善的风险。
经销模式下,公司的产品通过买断方式直接销售给经销商,再由经销商销售给零售终端商,最后由零售终端商销售给消费者;直销模式下,公司与大中型商超、连锁便利超市、电商平台等主体签署销售合同进行产品销售。公司在营销部门中下设市内部、郊县部、地市州部等子部门,根据经销商不同区域的划分对经销商进行跟踪管理。
此外,由于含乳饮料及乳制品行业生产链条长、管理环节多,加之公司存在部分产品通过外协厂商进行加工的情形,如果公司或外协厂商在原材料采购、生产、包装、存储、流通等环节安全控制不合规、质量控制执行不到位、流通运输管控不当等,可能导致产品质量不合格,从而导致品牌形象受损。
BJ 菊乐股份
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。