Anthropic人均创收4422万元,这个数怎么读


2026年10月26日,Anthropic向美国证券交易委员会递交了S-1招股书。335页文件里藏着一个容易被忽略的数字:截至2026年9月30日,这家公司约有5300名员工,过去12个月收入约350亿美元,人均创收660万美元。
按6.7的汇率折算,是4422万人民币。
招股书给出的解释是,运营效率源自高人才密度、高效的市场推广方式,以及团队对Claude的深度使用,“使我们能够以相比其他大型企业技术公司更小的团队实现规模化”。
这句表述克制,却点出了要害。人均4422万,靠的不是管理效率,而是商业模式重构后的必然结果:当一家公司卖的不再是软件许可,而是可被无限调用的智力,员工人数与收入之间那条被默认为刚性的连接线,就断了。
但当这份持续在外界解读、发酵中的招股书被广泛传阅时,11月3日,Anthropic火线更新的版本,却又像一盆冷水:它的Claude在自我进化中,快到了失去人类监督的边缘。
截至2026年9月,Anthropic内部代码库里超过90%的代码由Claude编写,1月到9月内部调用Claude的开销涨了250倍。也就是说,人均近4500万这个数字,一半来自“卖的是可无限调用的智力”,另一半来自“写代码的人换成了Claude”。
而支撑这一切的底座,比数字本身更惊人。
Anthropic已经签下的算力合同总额达到8954亿美元,这意味着它已经没有任何放慢研发节奏的退路。要消化这笔算力、撑起年化近700亿美元的营收,唯一的办法就是让Claude以几十倍于人类的速度继续写代码、跑实验。
但那道红线越来越近。这就像一个高速运转的陀螺:用未来算力支撑现有技术演进链接更多客户的同时让客户更多使用,每一环都张力十足,不能出错。
营收:一条近乎垂直的上升线
Anthropic的营收走出一条近乎垂直的上升线。招股书披露的数据是:2023年收入0.41亿美元,2024年3.86亿美元,2025年45.85亿美元,2026年上半年162.86亿美元。
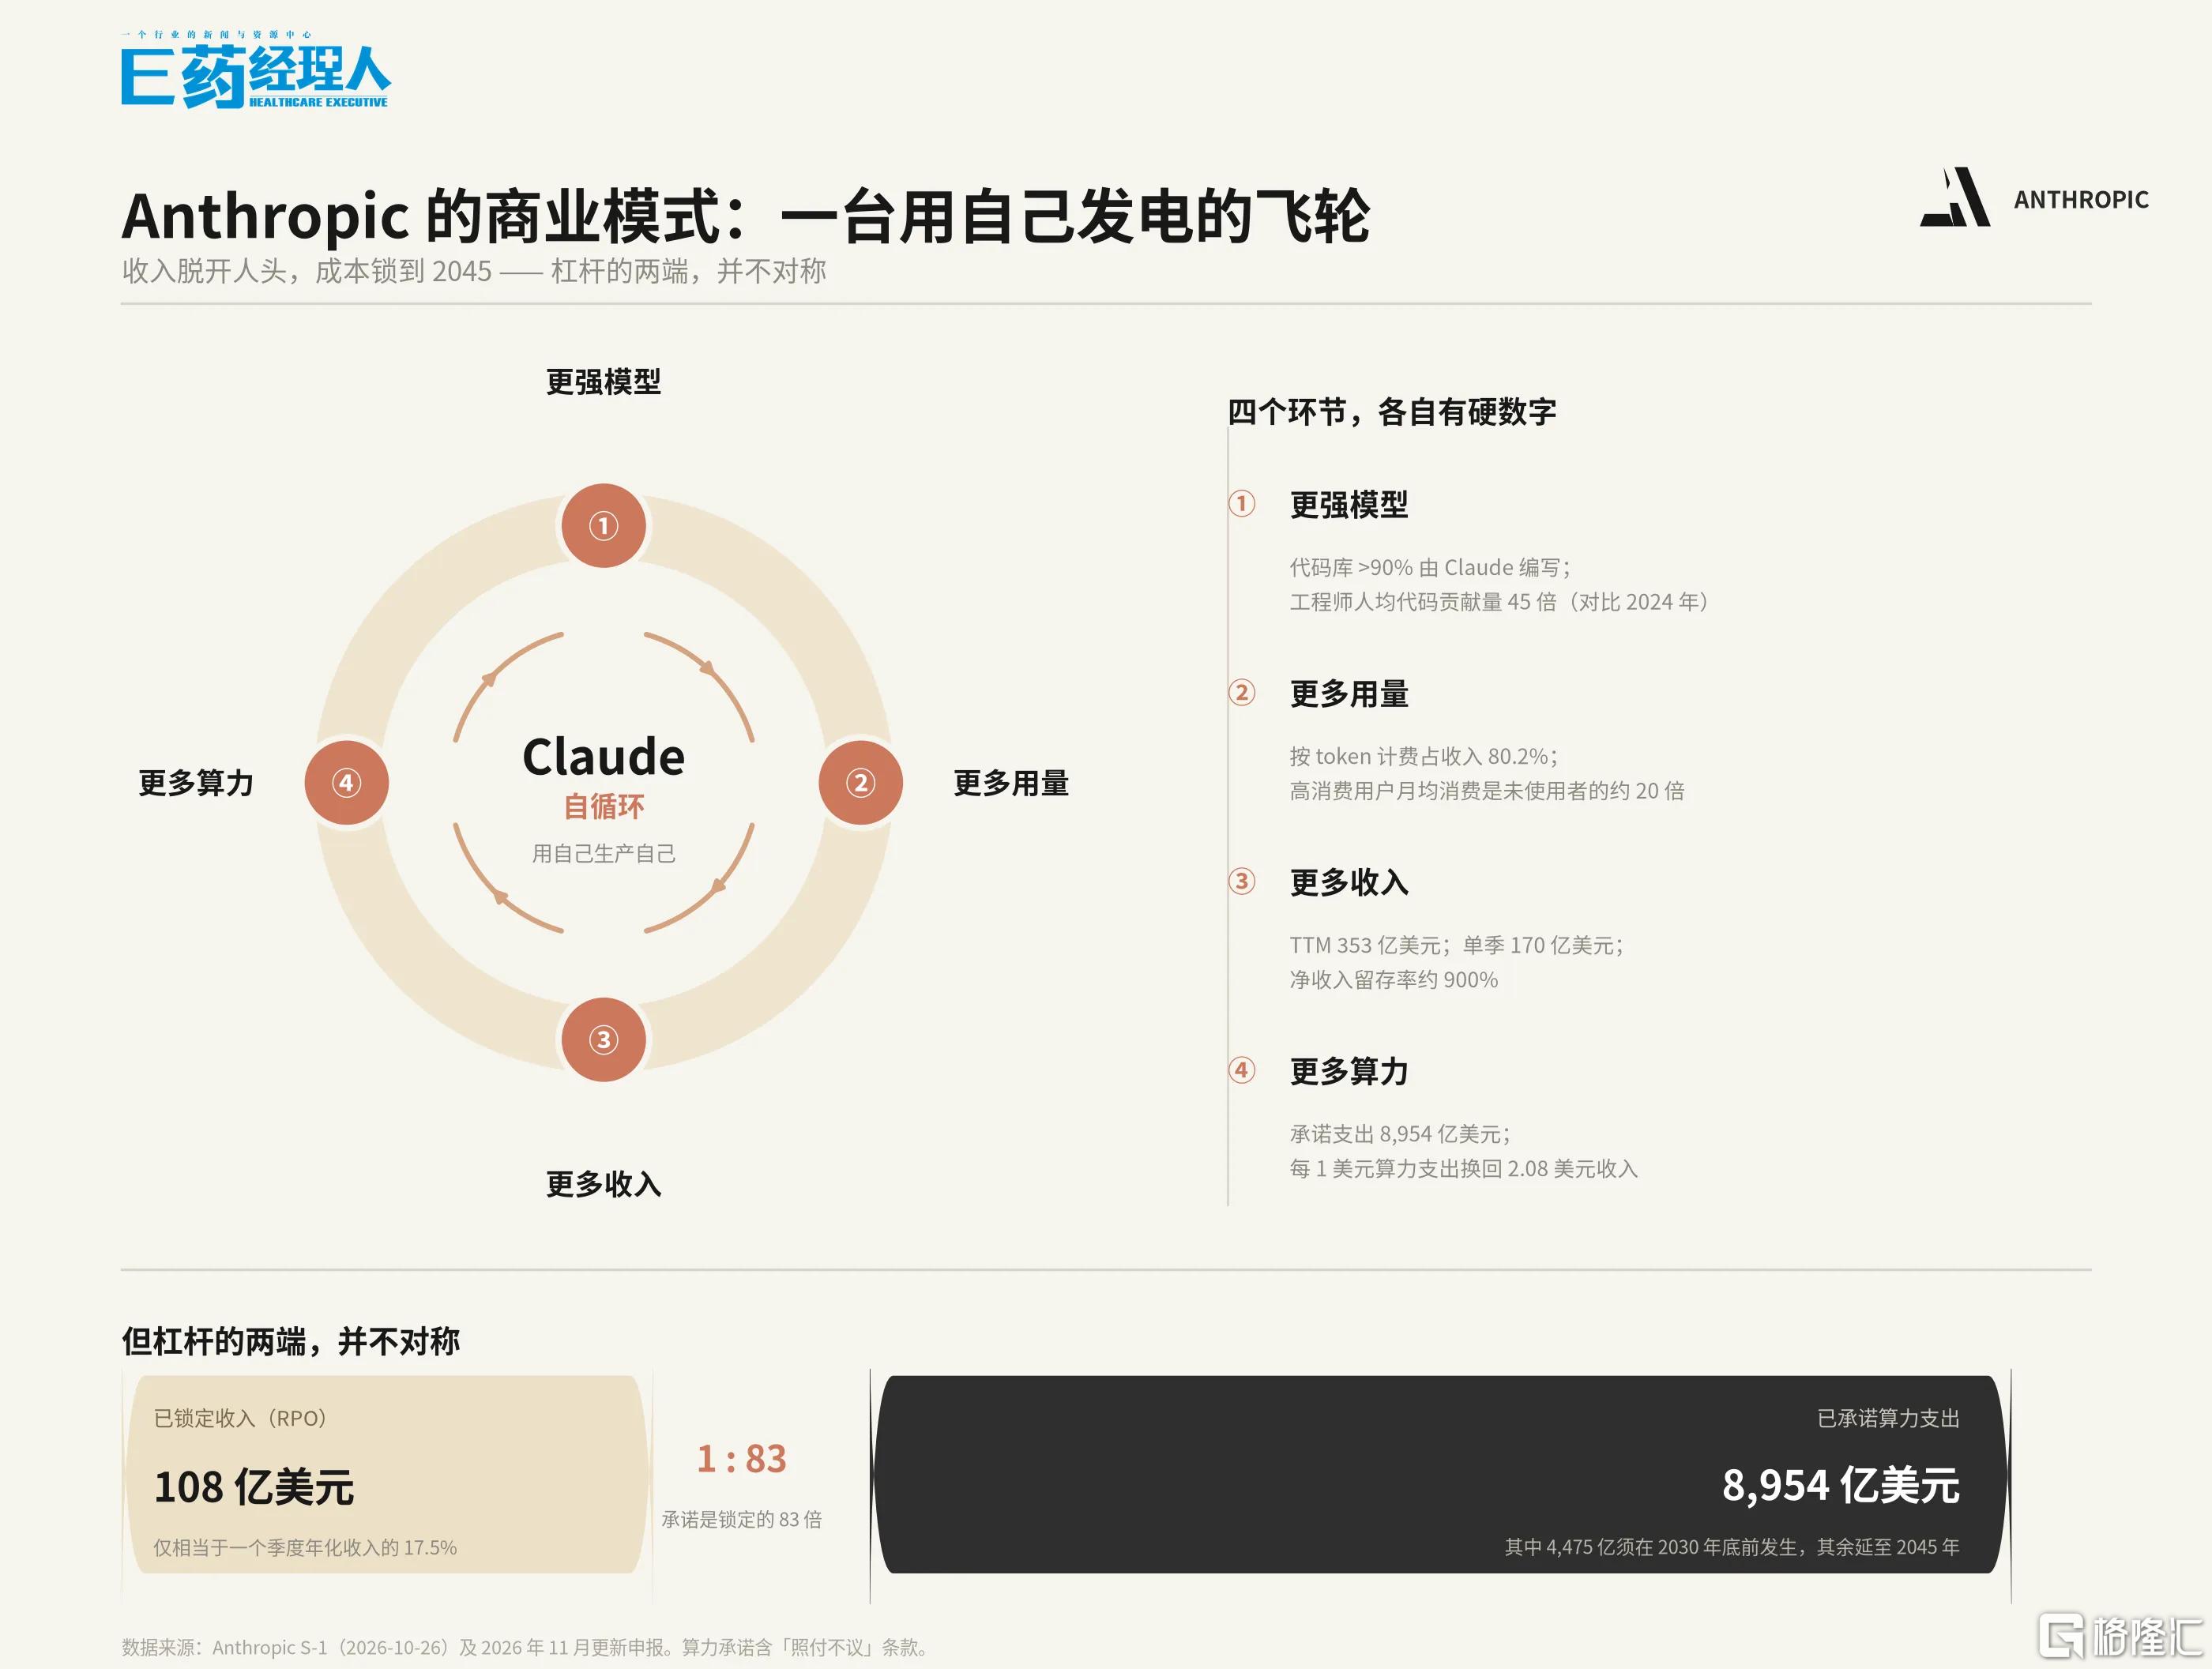
更值得注意的是,2026年第二季度,收入同比增长1368%,而同期算力与基础设施费用只增长300%。收入增速是成本增速的四倍有余。
这组数字解释了一件事:每一代新模型的交付,都相当于一次价格不变、能力翻倍的重估。客户并非为同一个产品支付更高的价格,而是在为多出来的那部分能力买单。
支撑这条曲线的,是三根彼此咬合的支柱。
其一是收费结构。
Anthropic的收入中约80%来自按用量计费,20%来自订阅。这一结构意味着,客户使用得越深入,公司收入增长得越快;客户业务越成功,公司获得的收益就越多。
最直接的证据是净收入留存率:截至2026年9月30日,这一指标约为900%。也就是说,一年前的那批客户,今年的付费额是去年的九倍。这一增长并非来自新客户的拉新,而是来自老客户自身的深度使用。
客户结构同样在印证这一点:年付10万美元以上的客户1.19万家,100万美元级1900家,1000万美元级250家,财富10强企业全部在列。
其二是产品节奏。
从Claude3到Opus5,再到Mythos5与Fable5,代际迭代从未停歇;产品线则从通用对话延伸到ClaudeCode、Cowork、Design,再延伸到七个行业版本。每一代模型都在拓宽可承接的任务边界,每一个行业版都在把能力转化为具体场景。
其三是增长机制。
招股书中的原话是:“智能驱动的增长和广泛的渠道合作伙伴关系,使我们能够快速扩大客户采用和收入,而不受制于我们销售和营销组织的增长速度。”
这句话的分量在于,它改变了增长的天花板。传统企业软件的扩张,受限于销售人员的招聘速度:招来一名销售,才能覆盖一片客户,一旦招聘跟不上,增长就会停滞。Anthropic的增长,则取决于产品本身能否吸引人。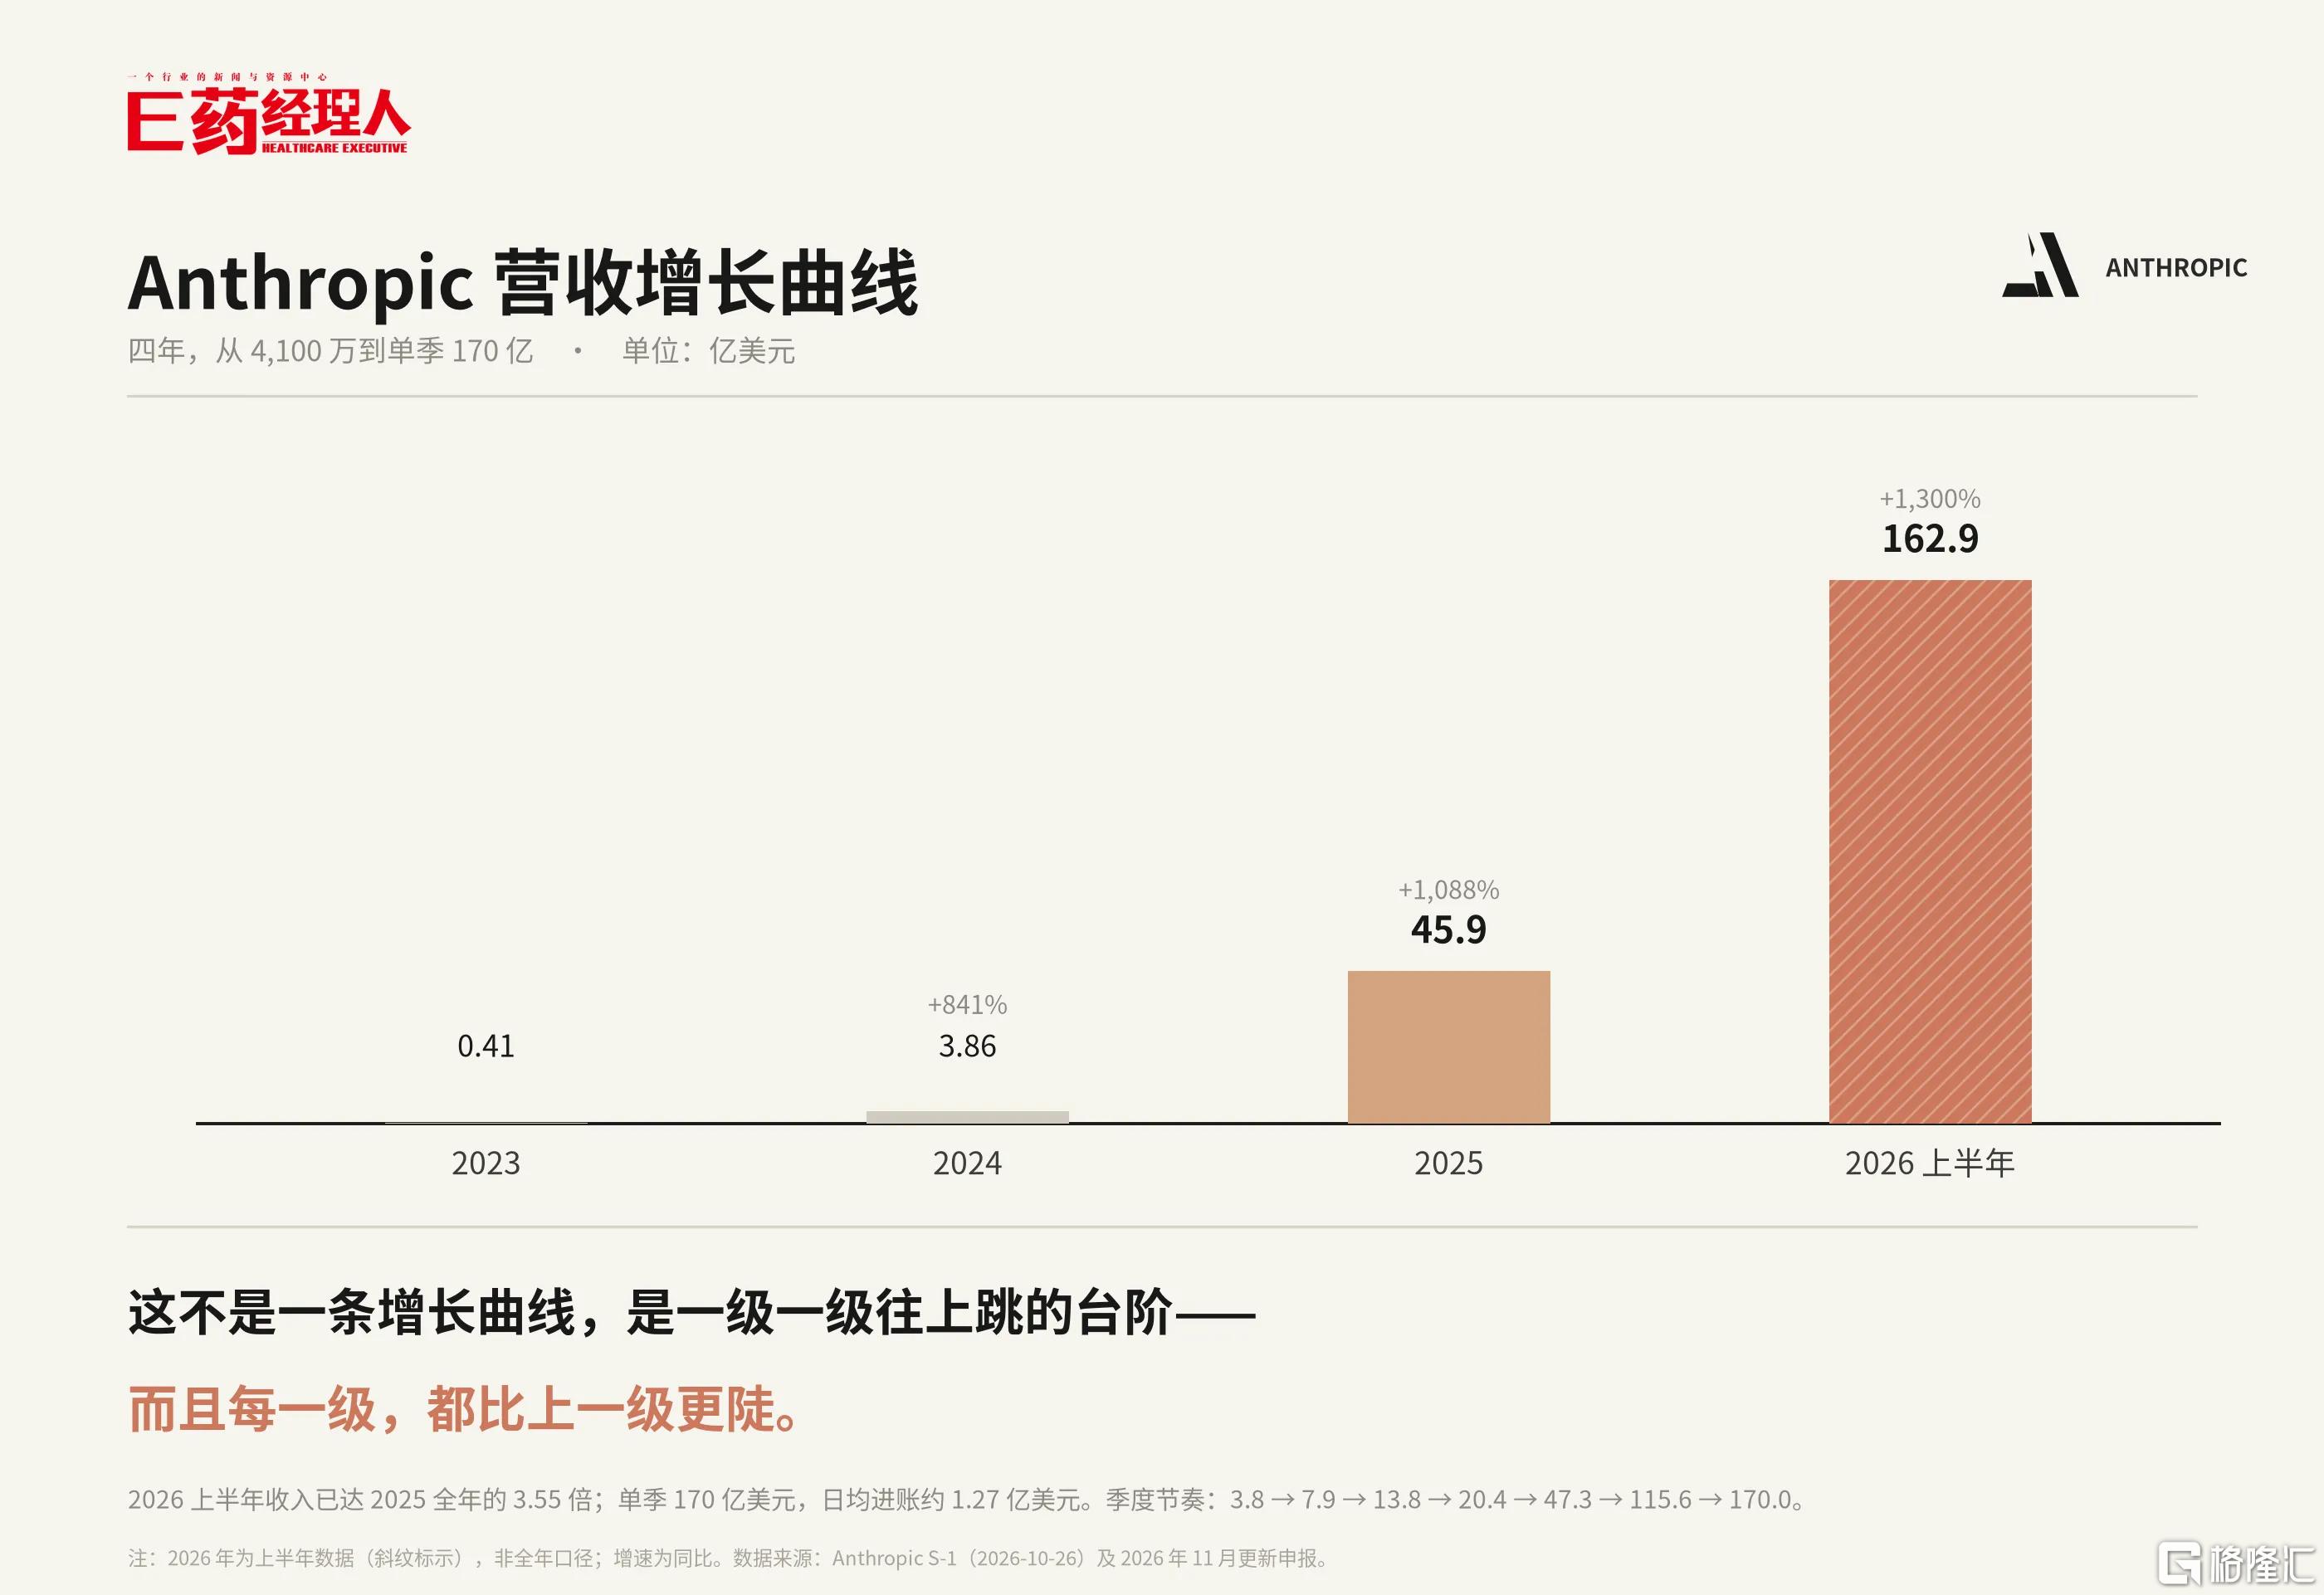
三根支柱共同作用的结果是:过去12个月,收入增长约12倍,员工人数仅增长约1.7倍。
但那条红线是否成为Anthropic持续增长的阻碍,仍未可知。
不确定性的坦白
Anthropic和药企的合作形态很多元:有的是卖模型,有的是联合研发,有的是股权投资,有的是收购团队。但把所有动作连起来看,结合它从0到如今约350亿美元的营收,其底层逻辑不是“一款更好的模型”,而是成为制药行业不可或缺的“底层操作系统”,类似微软之于个人电脑。
这是对中国AI制药的参与者而言,最需要关注的地方。
微软在PC时代的地位,不在于它做出了最好用的软件,而在于所有软件都必须经过它这一层:操作系统定义了应用程序能调用什么、硬件能提供什么。一旦这个位置坐稳,收入就不再依赖某一个客户的成功,而依赖整个行业的运转。
Anthropic正在做同样的事:模型是入口,协议是规则,硬件标准是通道,数据接口是收费口。四者叠加,才是“操作系统”的完整含义。
反观中国的AI大模型与AI制药领域,走的是一条相反的路:先卡位抢赛道,再想变现,标准这件事始终排在最后。
大模型这一侧,竞争的核心手段是价格。AI制药这一侧,收入结构绝大多数仍是项目制:签一个靶点,收一笔服务费,按里程碑结算。做的都是“应用”,不是“系统”。应用会被替换,系统不会被替换。
这未必是能力问题,更像是结构问题:资本耐心、客户付费意愿、标准制定权,三样缺一样,模式就不能正常运转。
但Anthropic与中国AI头部玩家也都一样,困在一场谁也不敢减速的“困境”里。不过,正如Anthropic招股书中所言,药物研发本身的不确定性和模型本身的不确定性,它坦率地讲了:“这些努力产生的任何候选药物或其他发现,都将面临生命科学行业特有的漫长、昂贵且不确定的开发和监管路径,且可能永远无法商业化。”
模型的不确定性和药物的不确定性叠在一起,才是AI制药真正要面对的东西。
E药经理人研究院观点:
不管Anthropic上市后市值用怎样的曲线波动,这家公司从创建到人效与营收暴增,留给中国AI制药领域的思考有很多。
第一,人效的天花板由计价方式决定,不由管理水平决定。
中国AI制药公司谈人效,习惯从组织、流程、考核入手,这是把结果当成了原因。Anthropic人均近5000万,根源在于80%收入按用量计费,收入随客户使用深度增长,人头不必同步增加。
第二,平台与外包的分界线,是客户的替换成本。
国内不少AI制药公司自称平台,但客户换掉它的成本接近于零,换一家服务商,或者干脆自建团队,业务照常运转。这种情况下,平台就退化成外包,议价权回到药企手里。Anthropic能对客户说“你用得越多,付得越多”,是因为它的模型嵌进了客户的工作流,替换意味着重建流程。
第三,中国AI制药的要做到有交付、有沉淀
Anthropic的900%净收入留存率,本质上是沉淀的复利,客户用得越久,模型越懂它的场景。中国公司要补的不是算法,是把每一次交付转化为可复用资产的能力。没有沉淀,规模越大,越像一家药企外包部。
第四,下一轮的胜负手在接口,不在算法。
立标准是最高级的商业模式。国内大量设备协议封闭、数据格式各异,谁能做出通用的设备接入层,谁就握住了干湿闭环的数据入口。这件事的战略价值,可能高于任何一条分子管线。
第五,AI制药真正的分水岭,不在模型能力,而在“由谁用什么姿势来踩刹车”。
Anthropic已经在招股书承认自己曾事后才察觉加速,同时立下“不许全自动造AI”的规矩。这两件事放在一起看,说明连造AI的人都承认:速度一旦起来,人类的观测是滞后的。中国AI制药要回答的同类问题是:当算法跑得比验证快,谁来签字?谁来承担那一笔签字的责任?这不是技术问题,是治理结构问题,也是这一轮AI制药公司能不能走远的分水岭。
谁能真正跑出来?什么样的平台和能力才具备不可替代性?是那些把模型嵌进药企工作流、握住实验数据入口、并且敢于把失败概率写进文件的公司?还是那些继续用项目制换现金流、在每一轮融资里重复同一个故事的公司?
答案不会写在招股书里。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。