AI数据中心“疯狂印钞”,AMD盘后大涨近5%

AMD交出了一份全面超预期的成绩单。
11月4日,公司公布2026年第三季度财报。营收133.8亿美元、调整后EPS2.09美元双双高于预期;Q4营收指引约170亿美元,也大幅超过市场预期的162亿至163亿美元。
尤其是AI数据中心业务的强劲爆发,打消了市场的疑虑。
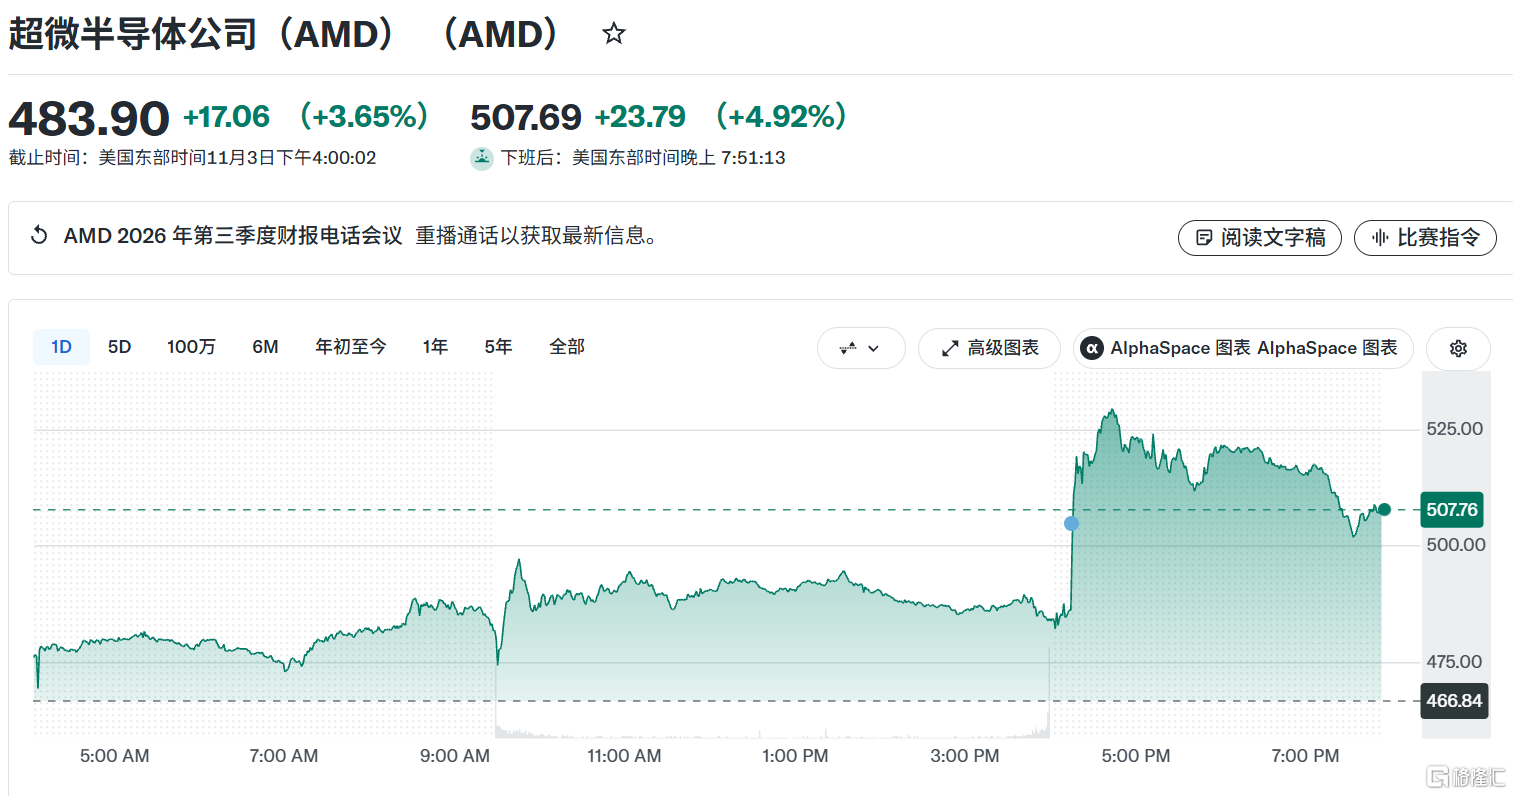
财报公布后,AMD盘后股价一度大涨超7%。截至发稿,涨幅收窄至5%左右。
AI数据中心“印钞”
财报显示,AMD第三季度总营收达到133.8亿美元,比市场预期的130.9亿美元还高出一截,同比大增45%,环比也涨了16%。苏姿丰直言,本季度的表现“超出了我们自己的预期上限”。
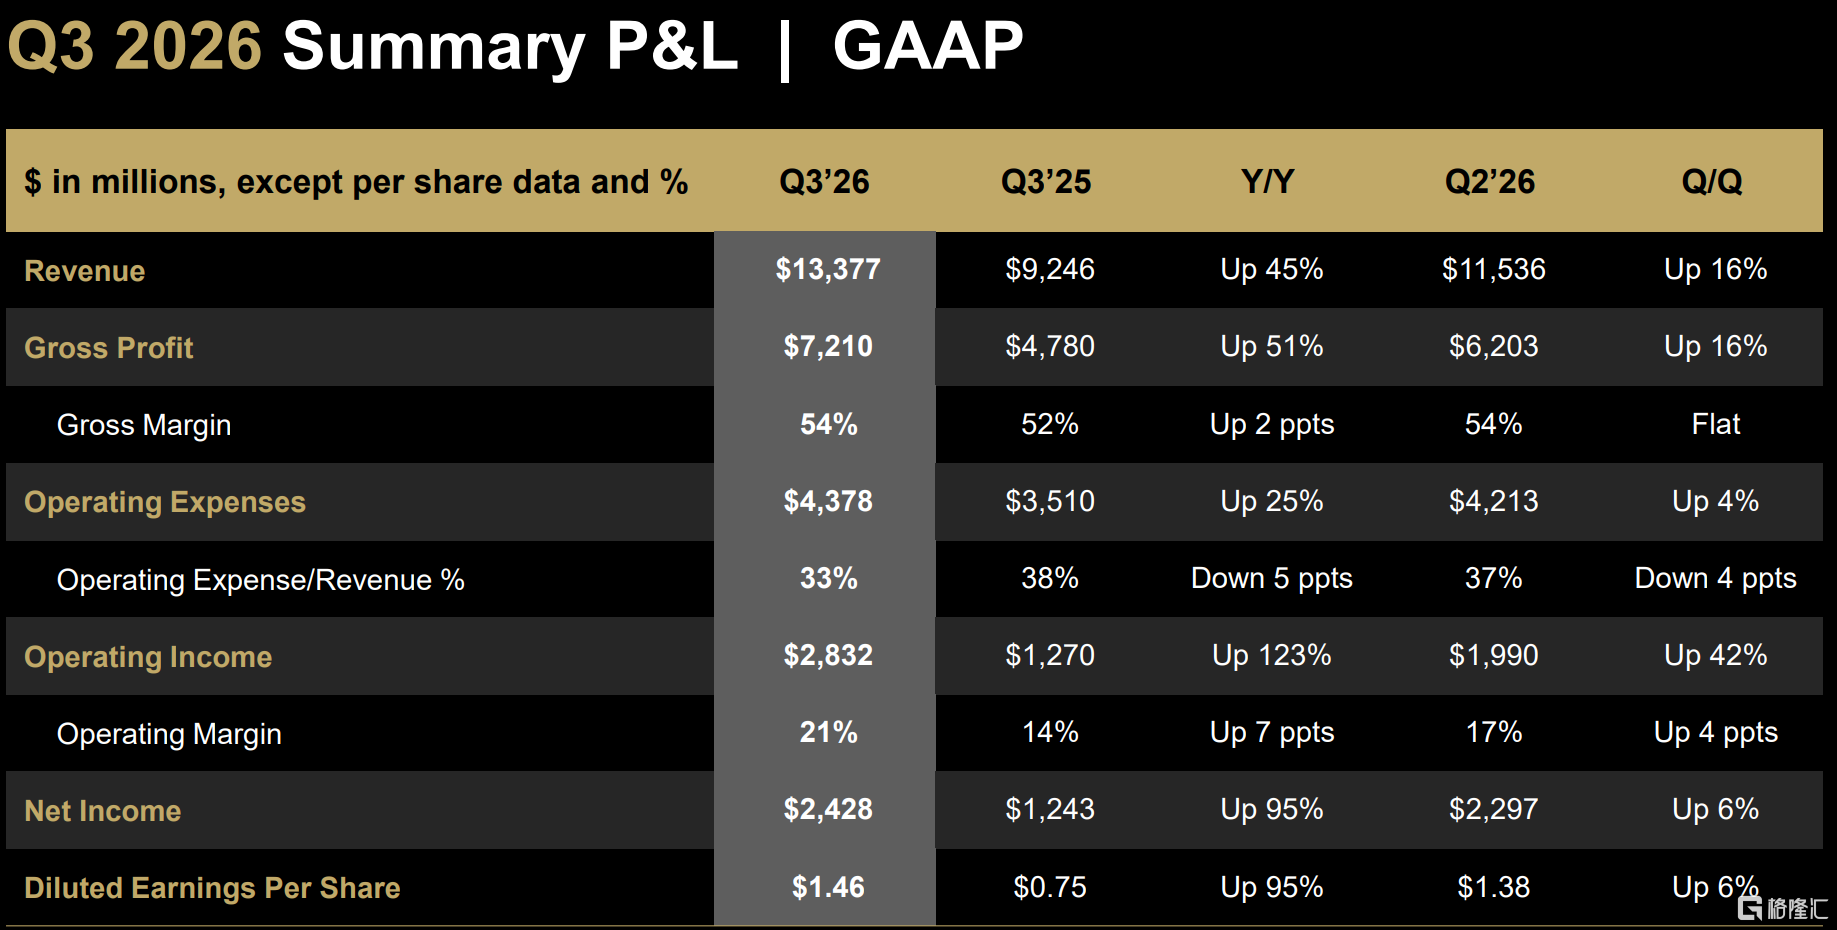
利润端涨得更猛。GAAP营业利润28.3亿美元,同比翻倍大增123%;Non-GAAP营业利润39.2亿美元,同比大增75%。
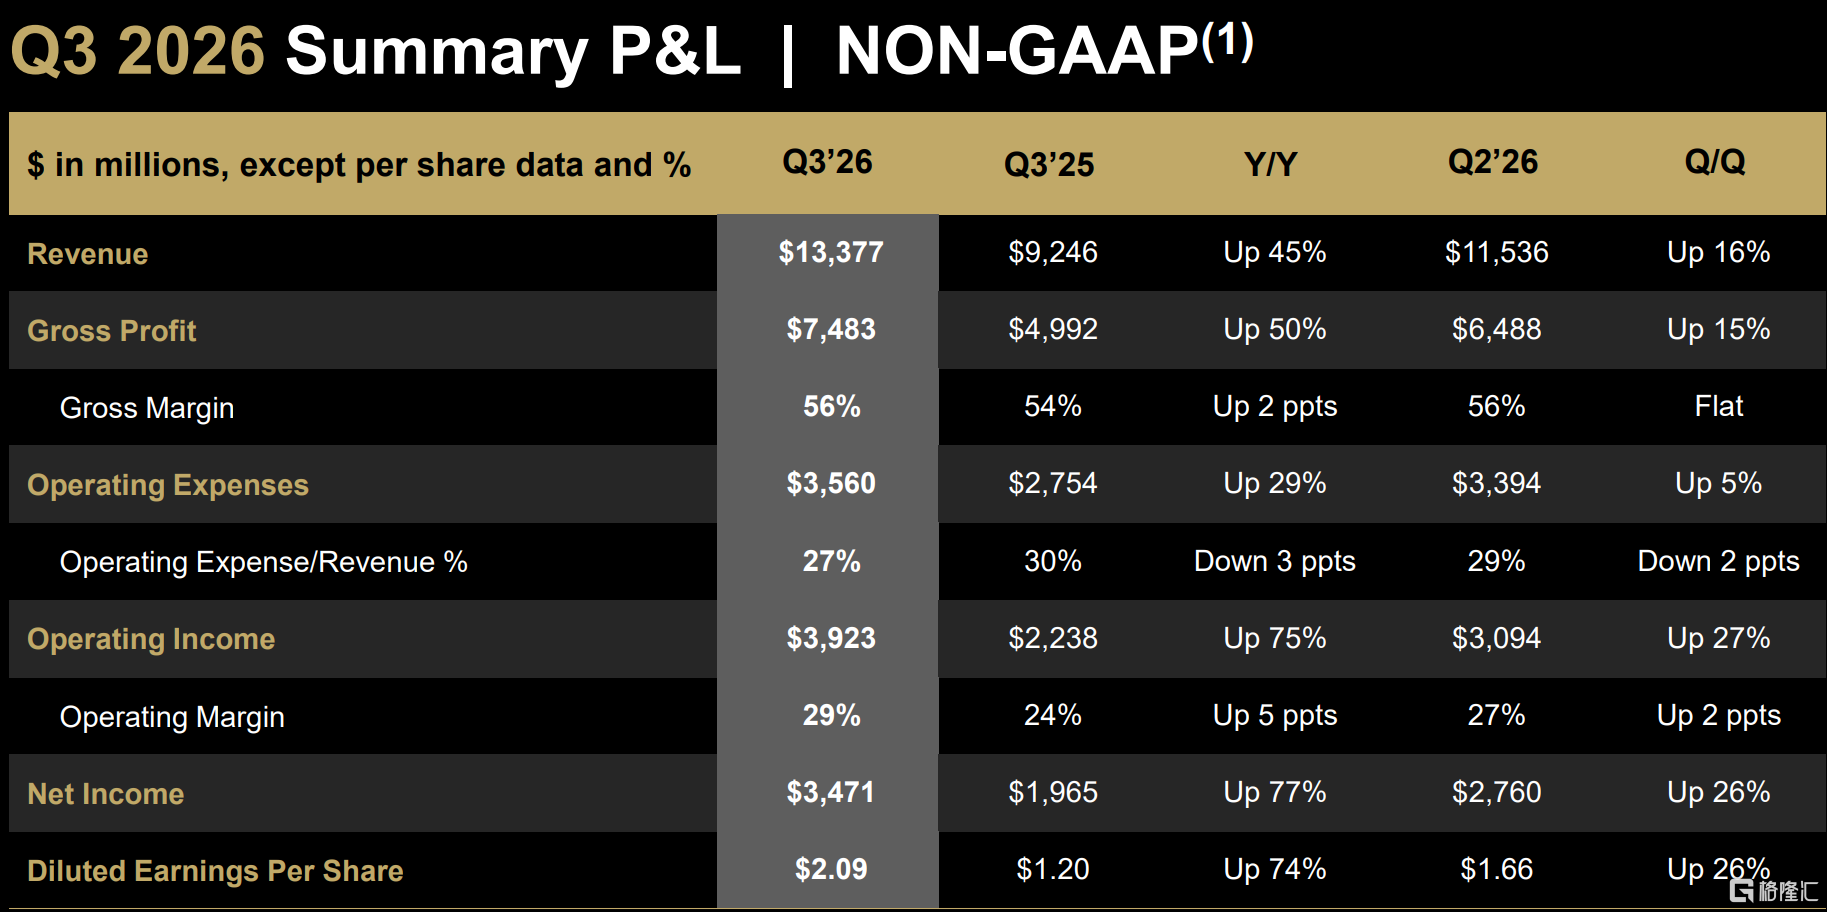
CFO胡洁在新闻稿中把原因归结为“商业模式的显著运营杠杆效应,数据中心业务正推动规模化发展”。 换句话说,收入涨了45%,利润涨得更多,说明AMD赚钱的效率在大幅提升。
调整后每股收益2.09美元,同比大增74%,同样把市场预期的1.95美元甩在身后。
毛利率也在往上走。GAAP毛利率54%,Non-GAAP毛利率56%,均同比提升2个百分点。
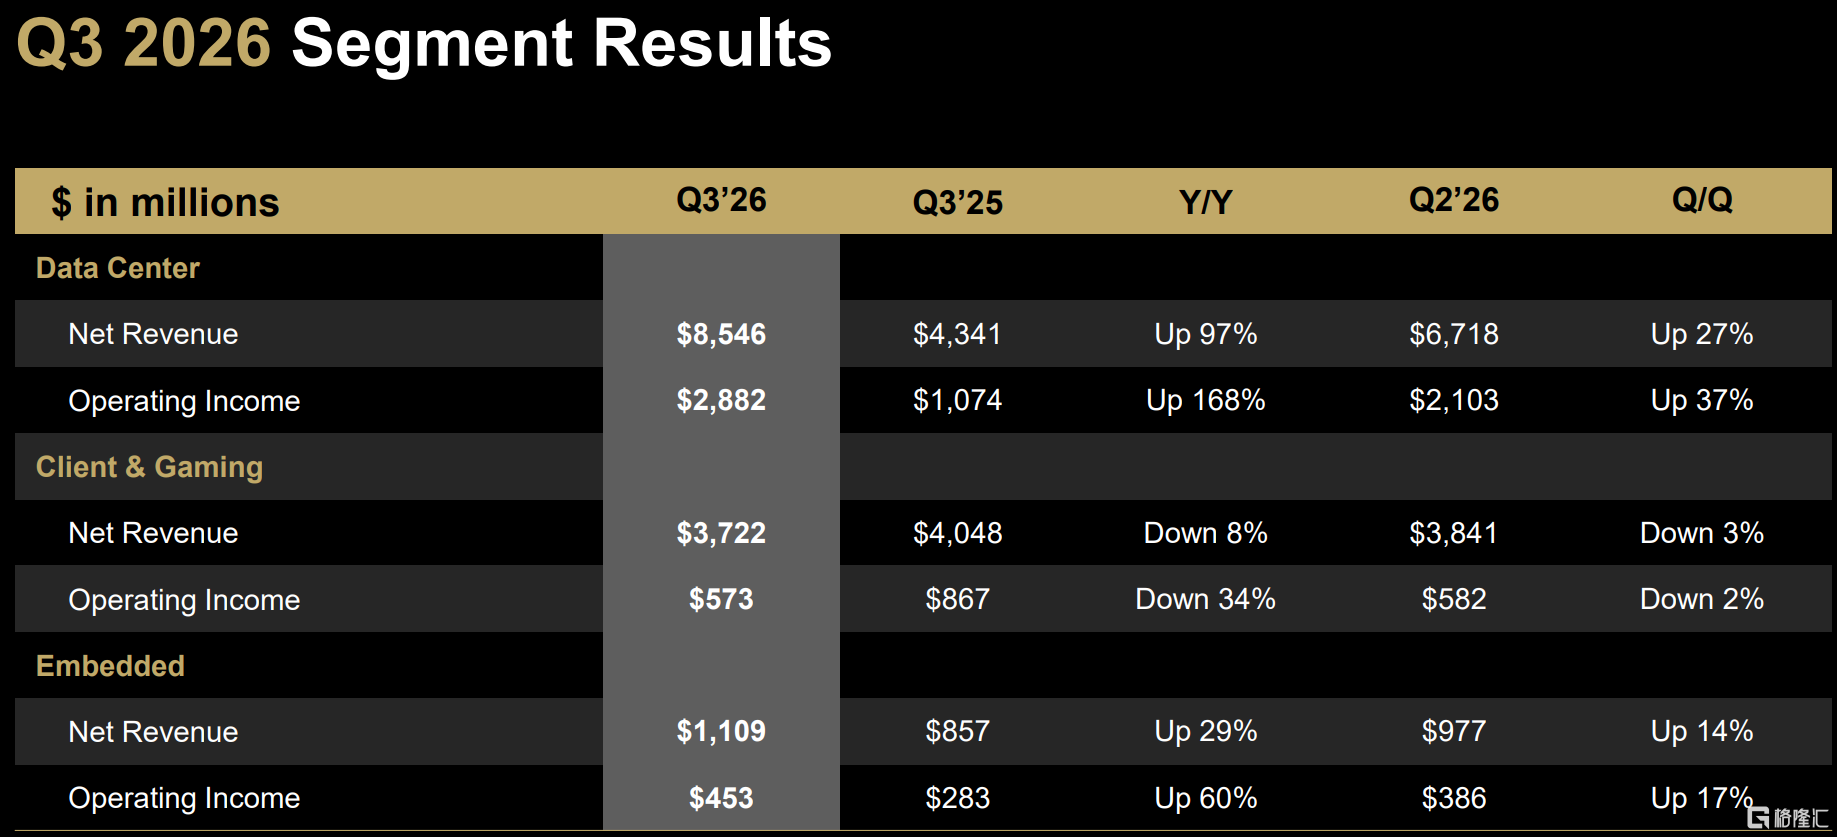
从具体业务来看,数据中心是当之无愧的“印钞机”。这块业务单季营收85.5亿美元,同比暴增97%,几乎翻倍,环比也增长了27%。利润更夸张:运营利润28.8亿美元,同比暴增168%,运营利润率从去年的25%直接飙到34%。
驱动这头怪兽狂奔的,是市场对AMD EPYC处理器和AMD Instinct MI 450系列GPU的强劲需求。
更让市场兴奋的,是AMD亮出的“AI朋友圈”。财报披露,Anthropic、Meta、微软、OpenAI和甲骨文云基础设施(OCI)这五大巨头,正在首批AMD Helios机架级解决方案上运行模型和工作负载。这意味着AMD在AI基础设施的客户生态上,已经拿到了顶级玩家们的入场券。
除了数据中心,嵌入式业务也在稳健复苏。该板块营收11.1亿美元,同比增长29%;运营利润4.53亿美元,同比大增60%。航空航天、国防、汽车和工业终端市场的增长,是主要拉动力。
不过,并非所有业务都在顺风跑。客户端与游戏业务成了明显的拖累:营收37.2亿美元,同比下降8%;运营利润5.7亿美元,同比下降34%,运营利润率从去年的21%滑落至15%。
原因在于半定制(游戏主机)和图形显卡销售的疲软,抵消了客户端(PC)业务的增长。
锚定2027,CPU与GPU双线押注
第三季度的炸裂业绩,或许只是AMD AI故事的上半场。
真正让市场兴奋的,是财报指引里透露的下季度预期,以及对未来的产品布局。
财报显示,AMD预计第四季度营收将达到约170亿美元(±3%),远高于市场预期的162亿至163亿美元。
Non-GAAP毛利率预计维持在55%左右,略低于市场预期的55.3%。
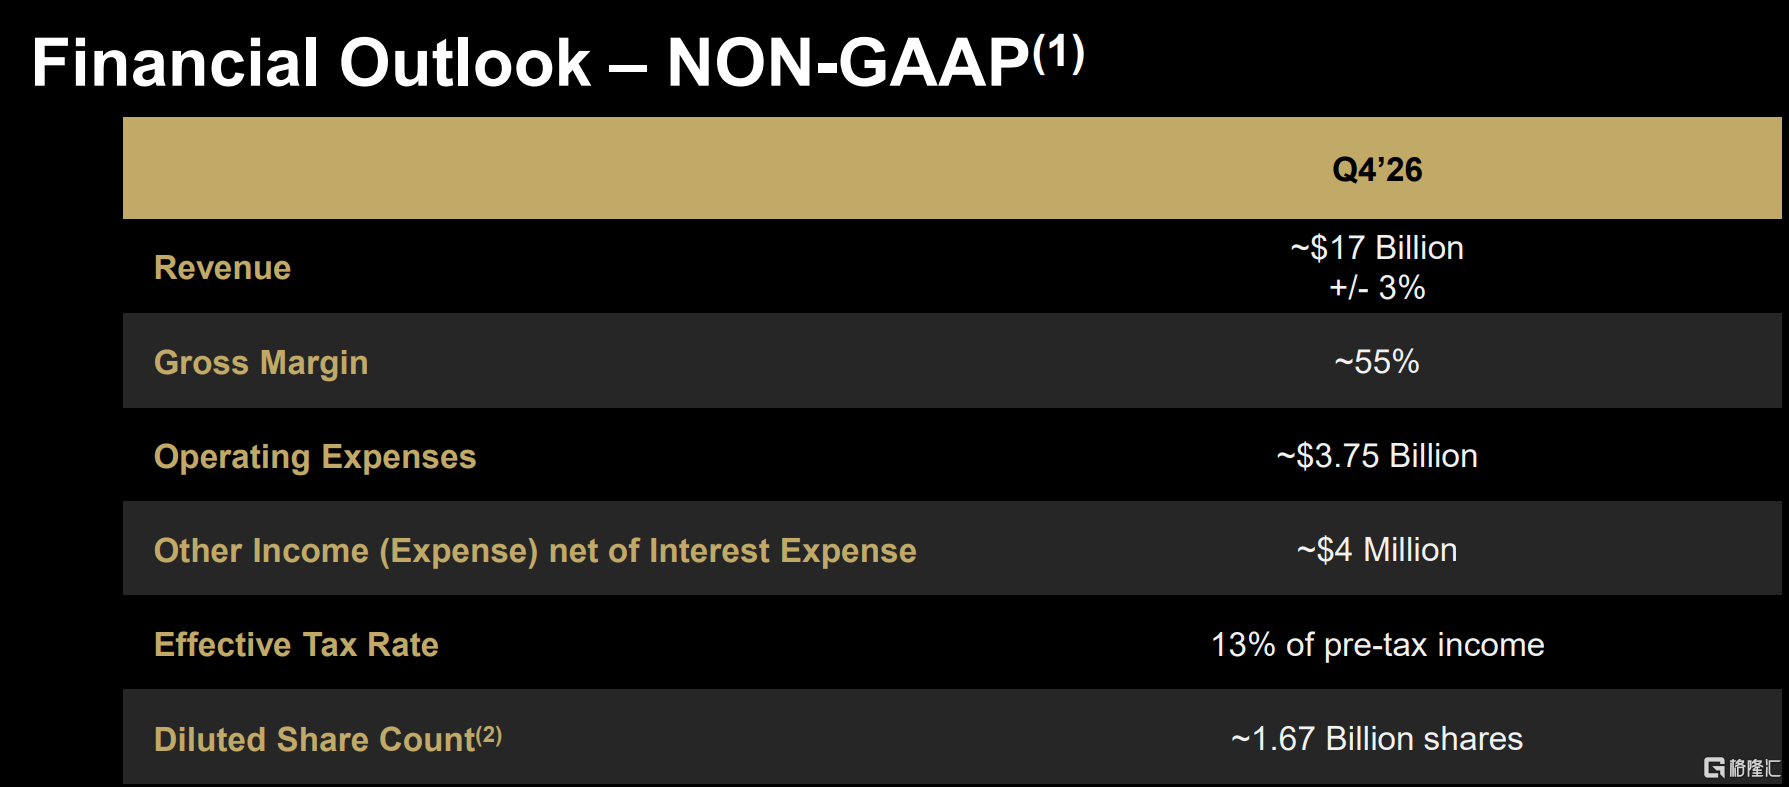
这意味着在第三季度134亿的基础上,AMD下季度营收还要再往上跳一大步,而支撑这份乐观预期的,正是数据中心业务的持续增长。
在财报电话会议上,CEO苏姿丰预计,2027年服务器收入将同比增长一倍,数据中心AI的增速也将比公司90天前的预期更快。她明确表示,数据中心将成为收入和利润增长的主要驱动力。
为了接住明年的需求,AMD已经在供应链上提前“锁仓”。苏姿丰称:“我们已与整个供应链合作,确保晶圆、基板、先进封装、存储器和其他关键组件的供应,以支持明年更高的增长。”
实现这个目标的底气,来自“CPU+GPU”的双引擎发力。
过去几年,AMD在GPU市场一直苦苦追赶英伟达。但这次,故事有了新变化:随着Meta等公司推动“智能代理AI(AgenticAI)”应用兴起,AMD的服务器CPU迎来了强势复苏。
苏姿丰解释,AMD的服务器CPU对智能代理应用至关重要,因为它们能驱动虚拟机并独立运行数小时。“这项技术的应用才刚刚开始,随着代理的更广泛部署和承担更复杂的工作,我们预计需求将急剧增长。”
GPU端也在加速落子。财报披露,首批搭载AMD Instinct MI450系列GPU的Helios机架级解决方案已投入实际使用,五大巨头正在其上运行模型。苏姿丰还确认,下一代数据中心处理器“Venice”的产能正在提升。
此外,AMD在系统架构与软件生态上也在同步补课:发布了Helion机架级参考架构,推出主打AI原生开发者体验的ROCm 10,并宣布收购World Labs和Taalas。
至于客户端与游戏业务,表现相对平淡,但AMD并未放弃这块阵地。财报提到,Ryzen AI Halo平台已面向开发者和创作者开放,HP、联想等OEM厂商也在扩大相关产品的供应。
对AMD来说,134亿美元的季度营收可能只是一个新起点。当MI450和Helios机架在未来铺开,加上服务器CPU的强势复苏,苏姿丰手里,已经多了一张与英伟达正面交手的牌。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。