港股收评:3连阳!科网、消费股强势,AI硬科技大跌


11月3日,港股三大指数连续第三个交易日反弹,科网股与消费股成为主要支撑。
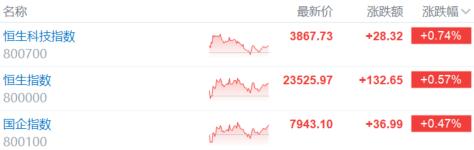
截止收盘,恒生指数涨0.57%报23525点,国企指数涨0.47%报7943点,恒生科技指数涨0.74%报3867点。
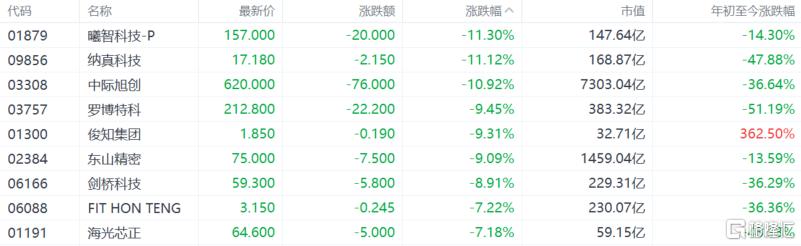
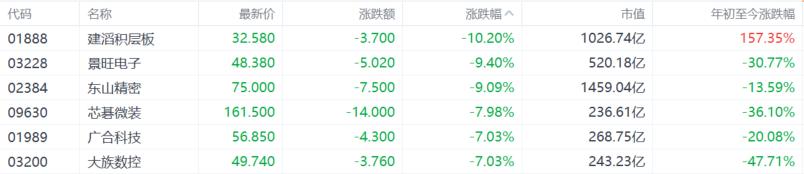
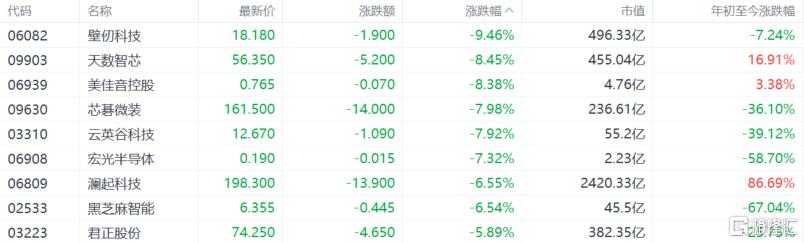
具体盘面上,大型科网股是撑市主力,猪肉概念股全天强势拉升,餐饮股、啤酒股、乳制品股等消费类股集体活跃,濠赌、航空、汽车、保险、内房、电力、光伏股纷纷上涨。另一方面,存储半导体股、光通信概念股、PCB概念股跌幅居前,生物医药股、港口及海运股同样跌幅较大。
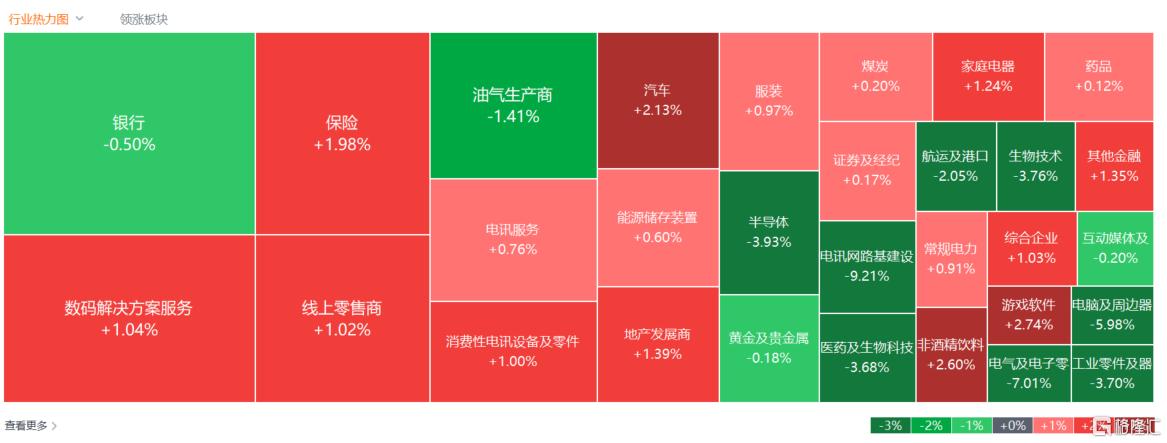
具体来看:
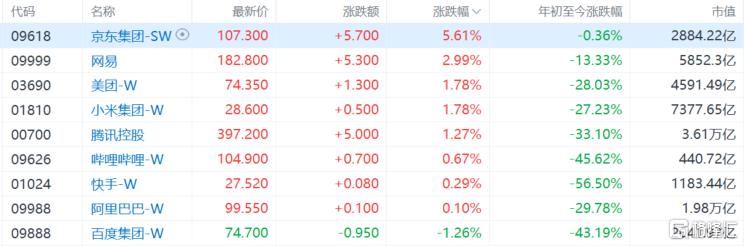
大型科技股普涨,京东大幅上涨5.6%,腾讯、阿里、美团连日回升,阿里盘中重回100港元上方,腾讯一度站上400港元。消息面上,11月2日,央行、金融监管总局、证监会等三部门召开座谈会,三部门增量政策释放稳市信号。
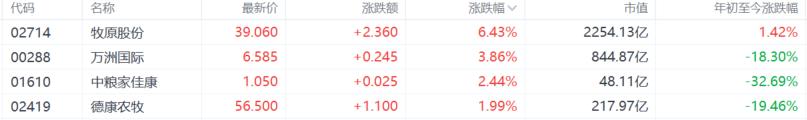
猪肉概念股涨幅居前,头牧原股份大涨6.4%领衔,万洲国际、中粮家佳康跟涨。山西证券指出,如果行业继续亏损和现金流趋紧,或进一步驱动市场化去产能,有望为下一轮生猪价格上涨周期奠定基础。
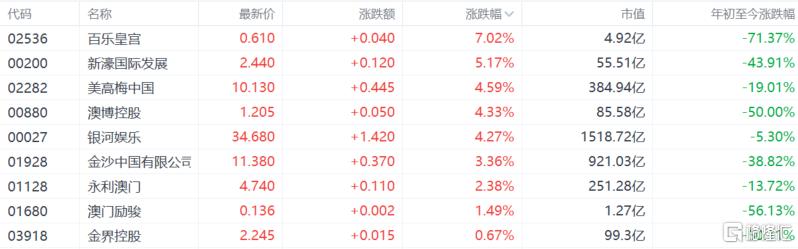
博彩股走强,美高梅中国、澳博控股、银河娱乐涨超4%,金沙中国、永利澳门等跟涨。消息面上,10月博彩收入的环比信号是核心催化。澳门博彩监察协调局数据显示,10月博彩毛收入216.8亿澳门元,环比增加超36亿澳门元、回升约20%,尽管同比仍跌10%、连续五个月下滑。对于此前持续承压的板块而言,环比止跌被解读为短期触底迹象。
存储、光通信、PCB概念等AI硬科技回调,中际旭创大跌10.9%,建滔积层板大跌超10%,澜起科技、兆易创新等齐挫。消息面上,隔夜美国芯片制造商的抛售加剧,科技股避险情绪蔓延至亚太股市。另外,国内外部分科技龙头三季报业绩环比下降或者四季度指引不及预期,带动国内PCB产业链大幅回撤。市场担忧一旦AI云服务、大模型训练等终端需求增速放缓,大批规划中的高端产能集中释放,供需反转或再度引发价格战,压制全行业盈利水平。
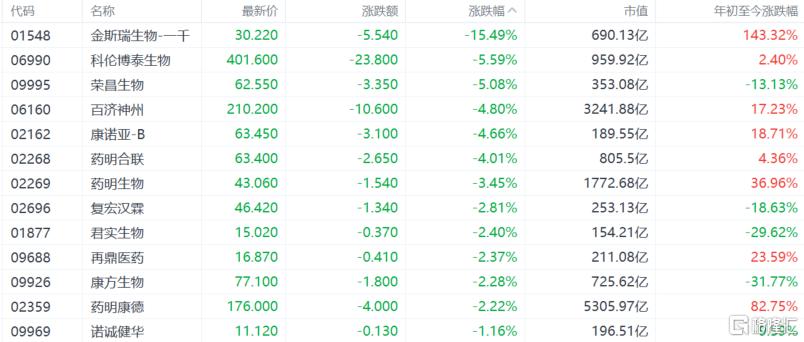
生物医药、医药外包概念大跌,百济神州、药明合联、康熙诺生物等跌超4%,药明生物跌超3%。
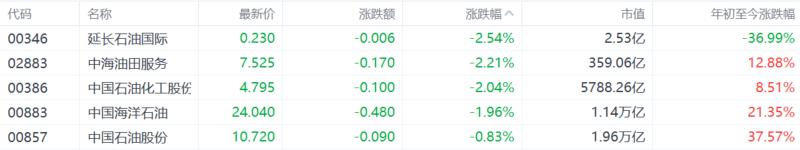
石油股走低,中海油田服务、中国石油化工股份跌超2%,中国海洋石油、中国石油股份跟跌。消息面上,美伊谈判信号是直接导火索。美国总统特朗普表示不会在中期选举后袭击伊朗,伊朗总统亦指最高领袖已授予政府在谈判方面的部分权限,市场将此解读为冲突降级的信号。隔夜WTI与布伦特原油期货均下跌约8%,布油一度跌穿110美元关口。三桶油的股价与油价高度绑定。此前中东局势紧张推升的“战争溢价”,在谈判信号出现后迅速回吐,石油股作为最直接的对标资产,首当其冲承受抛压。
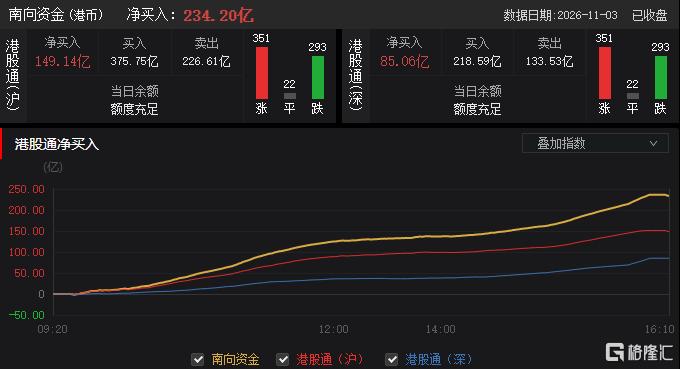
今日,南向资金净买入234.2亿港元,其中港股通(沪)净买入149.14亿港元,港股通(深)净卖买入85.06亿港元。
展望后市,银河证券认为,随着美国中期选举临近,外部不确定性落地能缓解不确定性溢价,但美债利率的中期路径仍取决于通胀与美联储,AI叙事的验证仍取决于企业盈利兑现。
除了防御类资产,投资者或可关注业绩兑现期的AI硬件与半导体。虽然AI算力硬件产业链仍面临美股AI巨头财报不及预期的扰动,但部分龙头展现了极强的业绩韧性。
如存储芯片、PCB、光通信及服务器板块中,三季报业绩超预期、估值已大幅回撤且具备真实造血能力的龙头标的。
HK 恒生指数 HK 恒生科技指数 HK 恒生中国企业指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。