打酒铺火了半年,第一批老板已经开始关门:月入2万就算“优等生”,4万才能谈赚钱?


导语:打酒铺子的下一站,不能只卖酒?
今年4月,第一财经发表了一篇名为《小酒馆降温,打酒铺火了,知名酒企也入局》的报道,把打酒铺子对小酒馆的冲击,称作是“快咖啡”冲击“慢咖啡”的故事重演。
如今半年过去,小酒馆的挽歌余音犹在,打酒铺子的未来却似乎已不再那样明晰。
一方面赛道规模仍在扩张,巨头持续加码。
美团歪马、盒马等零售巨头相继入局,蜜雪冰城也加入其中。
古井贡酒旗下的“古井轻养社·打酒铺”从安徽走到了河南,郑州首店在近期开启试营业。
天眼查APP显示,古井轻养社在2026年在多个城市新增多家子公司。
另一方面,关于打酒铺子盈利难,未来将面临行业大洗牌的报道也越来越多。
《每经头条》调查显示,打酒铺子只有做到月销4万元以上才算有“钱景”,但现实中,能月入2万似乎就已经是“优等生”。
打酒铺子未来,会步小酒馆的后尘吗?
一、低价逻辑,遇上中频生意?
截至目前,新式打酒铺子的主流玩家主要有三类:第一类是唐三两、斑马侠、关爷打酒为代表的新兴品牌连锁。
这类玩家的特点是背后有资本加持,门店扩张速度快。
天眼查App显示,唐三两、斑马侠成立于2023年,关爷打酒成立于2025年,截至目前三家的门店已经分别超过130家、180家和70家。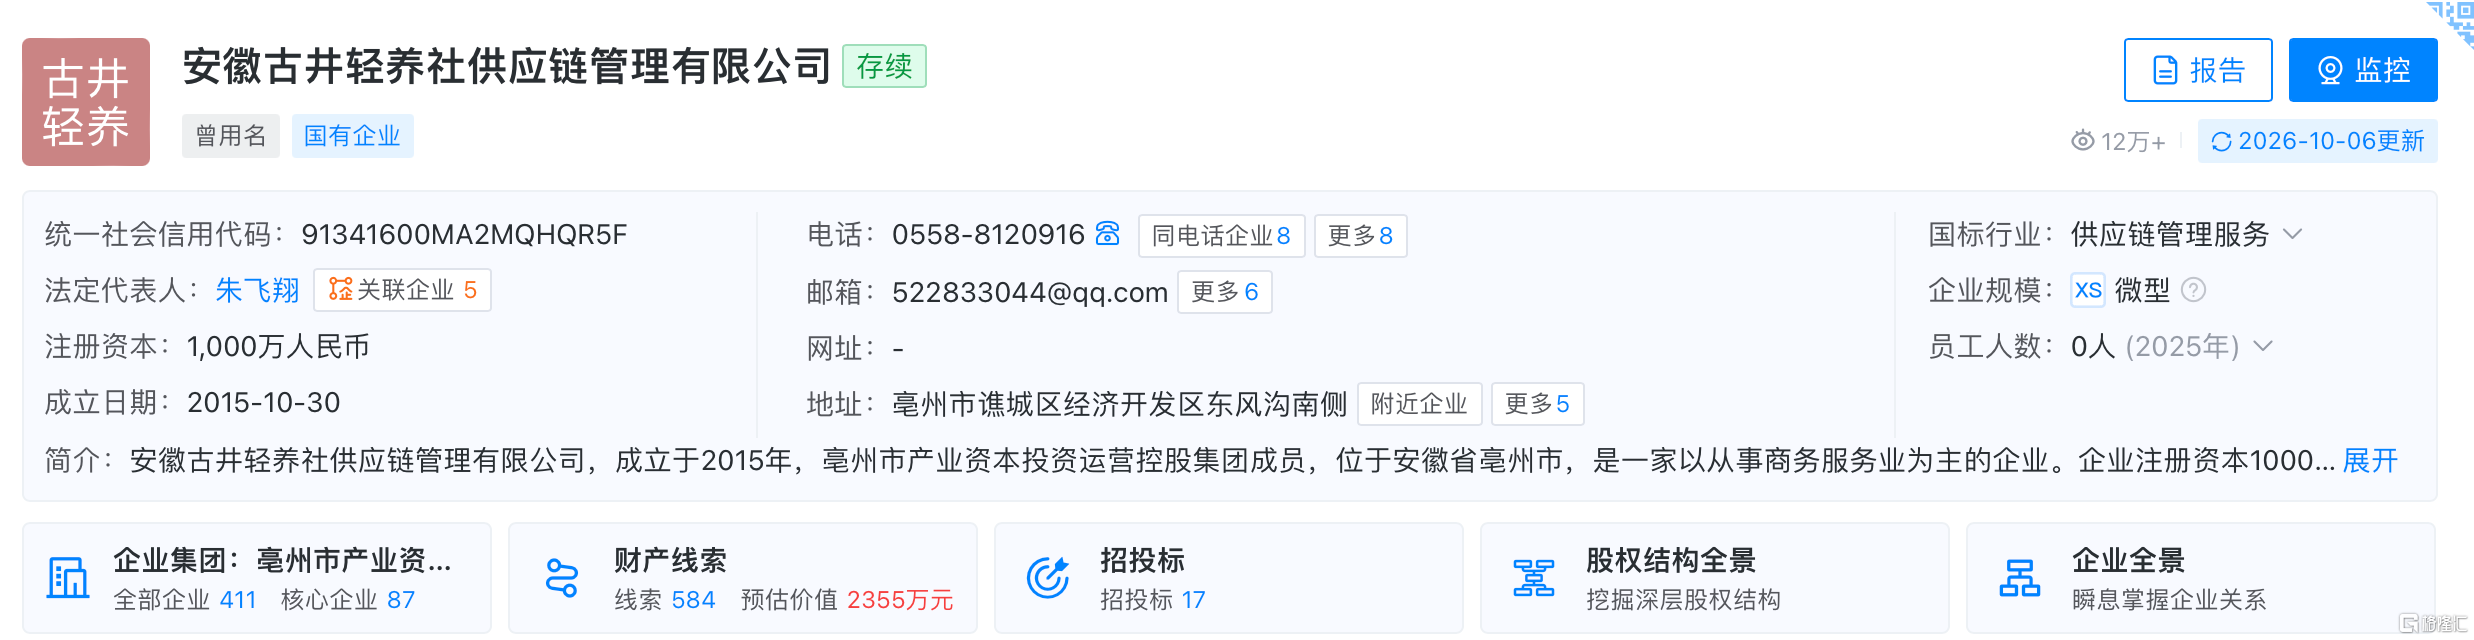
唐三两2025年3月完成近千万元天使轮融资,投资方为元气森林创始人唐彬森创立的挑战者创投。
经营逻辑上,这些新兴连锁品牌和新茶饮连锁有些形似,都试图复制“低门槛开店、标准化复制、高频复购、数字化获客”的路径。
比如斑马侠门店没有收银台,只能小程序点单,用户行为、复购、客单价都在线,同时产品与供应链端追求“全品类、高自研、快上新”。
以斑马侠的动作管中窥豹,新兴品牌连锁类玩家试图用茶饮店的逻辑重构了酒饮生意。
第二类玩家是以古井贡酒、口子窖为代表的老牌酒企。
老牌酒企强在品牌信任和供应链优势,比如古井打酒铺最低2.9元/50ml的定价,品质可控的同时,价格也对需要外采的品牌实现降维打击。
劣势在于缺乏连锁零售的经验,从零开始搭建一个有连锁零售经验的团队非一朝一夕之功。
第三类玩家是以美团歪马、盒马酒铺、蜜雪冰城为代表的跨界巨头。
此类玩家的优势是平台流量大,获客成本低,集中采购成本优势强。比如盒马的“店中店”模式,复用了自身原有的商超客流与仓储资源,大大降低了入局门槛。
跨界巨头的劣势是到店体验可能会略输一筹,酒铺只是其原有业态的一部分,消费者更多是“顺便买”,很难形成专门到店喝酒或深度复购的习惯。
群雄逐鹿、资本支持、媒体关切,小酒馆和近年来兴起的新鲜零食一样,是线下消费毫无疑问的热门。
公开数据显示,2024年新式散酒市场规模突破800亿元,行业整体增速超15%,2025年市场规模预估已突破千亿元。
然而与乐观的数据形成反差的是:大量单店并不赚钱。酒类分析师蔡学飞表示,打酒铺子1-2年内闭店率可能会超过30%。
从连锁业态的经营逻辑上看,打酒铺子确实有其短板。
一般情况下,成功的连锁业态需要具备两个必要条件:1.跑通单店盈利模型,2.可标准化复制。
蜜雪冰城的产品均价只有6-8元,但是高复购带来的绝对销量支撑起了单店盈利。
同时,“自建工厂、自建供应链、自产核心原材料”的路子,以及制作流程的简化和技术化,使得蜜雪冰城把“便宜”变成可复制的制造能力。
公开数据显示,截至2026年上半年末,蜜雪集团已在全球17个国家开设约6.4万家门店,中国内地门店网络遍布31个省份,超过300个地级市,覆盖所有县级城市。
早期的海底捞能够成为餐饮连锁的标杆,也是因为它能在高速开店的同时,保持单店效率不被扩张稀释,保持4-5的翻台率。
同样地,打酒铺子业态能否兴旺发达也要回答这两个问题:单店盈利能不能跑通?能不能标准化复制?
从目前的情况看,打酒铺子做大单店盈利的挑战可能有以下几个:
第一,酒类产品的消费可能不够高频。
一个人可能一天喝3杯咖啡,逛5趟蜜雪冰城,却很难每天一两白酒,即便有很多低度数的选择。
中国中小商业企业协会与立信数据研究院联合发布的《2026年二季度中国消费者消费意愿调查报告》显示,“经常饮酒”的消费者占比却低至不足一成。
这些现状使得打酒铺子客流集中在晚间,白天坪效和人效偏低。
没有高频复购,单店盈利的天花板就很难提高。
霸王茶姬把一杯伯牙绝弦卖出了12.5亿杯,兰州拉面南北通吃,几乎统一了中国人的味蕾,它们的成功都建立在普适性口感和高频复购之上。
第二,散酒的损耗率可能比较高。
鲜啤、低度米酒、果酒保质期短,动销不稳时容易过期损耗;瓶装酒卖不掉还能放,散酒卖不掉往往只能倒掉。
第三,散装酒的毛利率有限。
和传统瓶装酒相比,打酒铺子的卖点除了到店体验,主要有两点:第一是小份散卖降低决策门槛,第二就是便宜。
古井打酒铺最低2.9元/50ml,折合约29元/斤,对应入门口粮酒。斑马侠有0.99元/50ml 的清香口粮款。
盒马打酒铺清香大师(42%vol)、浓香系列(川派)、酱香大师(真三年)每100毫升定价分别为5.8元、5.8元、13.8元。
当便宜成为重要的卖点之一,消费频次却很难提上去的时候,单店盈利的想象力可能就会遭到限制。
单店盈利没有完全跑通,标准化复制和规模化便失去了商业根基,供应链、品控、认知等问题便会汇聚一处,影响这个业态的长远发展。
当然相比于白酒销售的传统渠道,打酒铺子的复购率和消费频次已经有了量级上的提升,但和新茶饮相比仍然有极大的提高空间。
从这个角度讲,打酒铺子只能勉强算是“中频”生意。
用开茶饮店的成本,挣买酒的钱,挑战自然可能更多。
从这个角度看,打酒铺子想赚钱,或许不能只卖酒。
二、从“卖酒”到“卖生活方式”
新式打酒铺子的三类主流玩家里,老牌酒企和跨界巨头可能都不是只为了盈利。
对于以古井贡酒为代表的老牌酒企,打酒铺子盈利之外的作用主要有三个:
第一,消化基酒库存。
经历多年的生产过剩之后,白酒行业普遍存在基酒和成品酒库存压力。
打酒铺用“前店后坊、现打现卖、去包装化”的方式,能把部分原酒、基酒更直接地转成社区端可售商品,减少中间环节和包装成本,加速周转。
第二,增加一个直面消费者的途径。
传统政商宴饮场景萎缩以后,白酒消费已经很明显地向C端转型,个人微醺和悦己大概率会成为未来的主流。
打酒铺子为白酒企业提供了一个直接接触消费者的渠道。
小份散卖降低了消费者接触白酒的门槛,酒企也可以通过终端反馈判断消费趋势变化,对产品结构进行及时改进。
第三,打酒铺子可以作为一张名片,加速白酒品牌“年轻化”。
比如古井轻养社的定位是“新中式养生消费空间”,集即时养生饮品、健康轻食、文化白酒体验、特色伴手礼、阅读微醺空间于一体。
以体验为主的松弛感,加上年轻消费者喜欢的“小资情调”,将古井贡酒的品牌形象从“传统白酒售卖者”转变为“年轻化轻养生活方式提供者”。
总之,即便不盈利,打酒铺子可能仍然对传统白酒企业有很重要的战略意义。
与老牌酒企类似,跨界巨头入局打酒铺子,更像是“战略卡位”。
比如盒马的打酒铺是内嵌在盒马鲜生门店里的“店中店”,不单独租门面、不独立获客,直接寄生在商超原有的场地、客流和仓储体系上。
这意味着它从第一天起就没有独立门店的租金和获客成本压力,边际成本极低。
就像淘宝去年加入外卖大战,并不单纯是为了靠即时零售赚钱,更深的战略是为了实现即时零售与主站电商之间的业务协同。
盒马入局打酒铺也是类似,散装酒水可以与熟食、烘焙等品类形成协同场景,拉动整体的客流量和客单价。
歪马也是类似,公开数据显示,截至2026年10月,歪马送酒前置仓门店全国突破3000家,业务覆盖全国28个省、自治区、直辖市,280多座城市。
这个体量下,30多家歪马鲜酒铺从财务上可能很难构成独立的增长引擎,但是入局打酒铺子却令歪马的品牌形象有了更形象,更实际的载体。
同时,入局打酒铺子以后,歪马已经把酒水消费的到家、到店、到社区场景全部纳入自己的版图。
相比之下,新兴品牌连锁阵营里的玩家们,可能是最纯粹的希望依靠打酒铺子业态赚钱的那部分。
据《云酒头条》,斑马侠总部办公室门口悬挂“万店目标倒计时”,员工抬头可见。
对于此类玩家来说,要抬高盈利天花板,或许不能只卖酒。
今年上半年因为冲刺“餐酒吧第一股”而闻名一时的品牌COMMUNE幻师,表面上看上去是一家酒吧,实际上采用“日餐夜酒”模式,将营业时间从10点拉长到凌晨2点,一日三餐及下午茶一样不落。
即便是频次更高的新茶饮品牌,也已经在不断扩张自己的边界。
霸王茶姬上线“白雾红尘茶叶蛋”,茶颜悦色的零食从线上卖到了线下,今年4月在长沙开出首家新鲜零食店“吉时赏味”。
蜜雪冰城郑州总部旗舰店单月营业额一度冲到1500万元,文创周边产品贡献了接近一半。
和它们相比,打酒铺子的品类扩张可能还是略显保守了。
目前大多数打酒铺子的扩张还是停留在酒水内部,把白酒、精酿、果酒、洋酒等各个酒种都塞进同一家店里,做成“全品类散酒铺”。
然而无论如何扩张,酒类消费都并不刚需,打酒铺子的未来或许需要更多高频的,能够与散酒形成协同的新品类,才能走得更远,更好。
打酒铺子在当下仍然火热,它未必会成为下一个蜜雪冰城,也未必重蹈小酒馆的覆辙。
它更像一场仍在发酵的实验,酒香已出,火候未定。
谁能把低频酿成高频,把便宜酿成能力,把一杯散酒酿成一种生活方式,谁才配得上这千亿赛道的下一程。
酒已斟满,且看谁先醒。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
HK 蜜雪集团 SZ 古井贡酒
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。