创纪录业绩对撞13%暴跌,铠侠遭遇“冰火两重天”

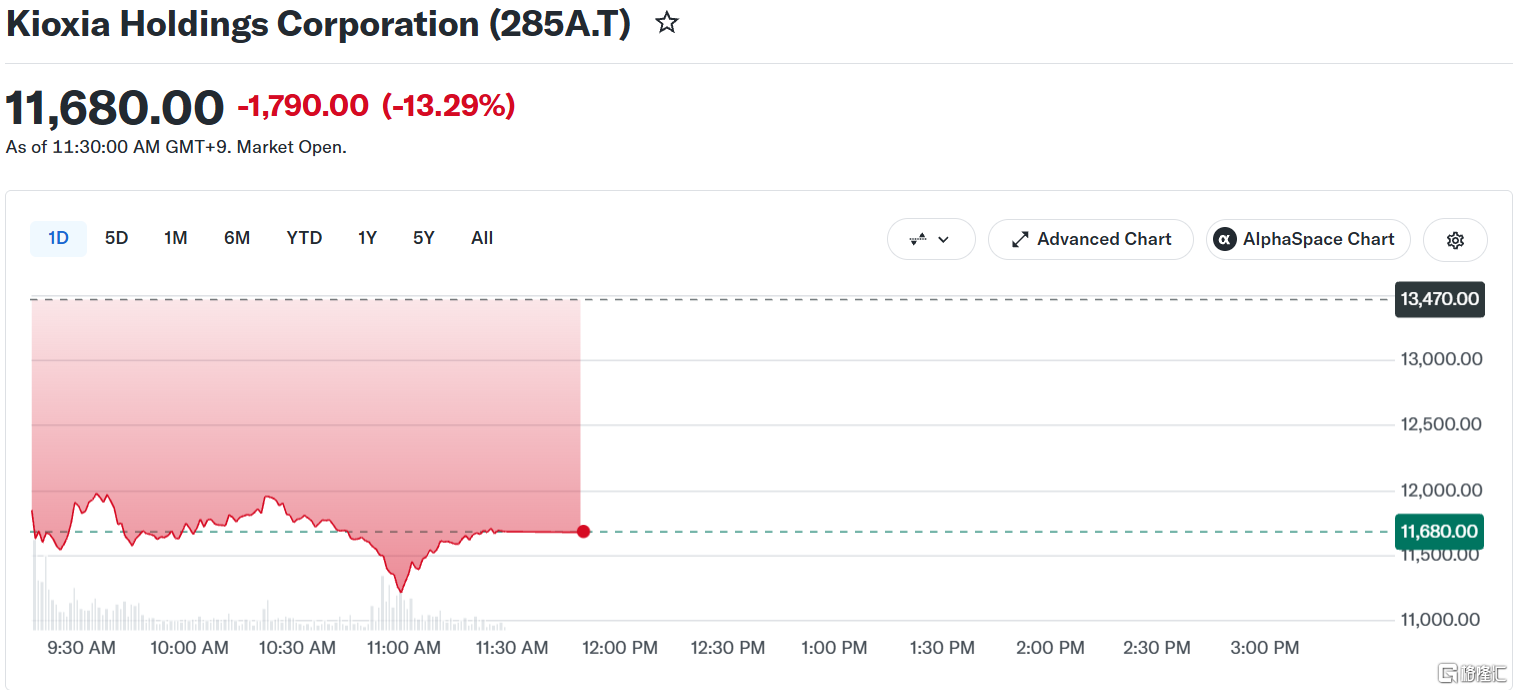
一份“创纪录”的业绩指引,却让铠侠控股周一股价暴跌超13%。
比起“AI增长放缓”的笼统担忧,真正刺痛投资者的是指引传递的信号:在经历二季度营收环比暴增40%的狂飙后,公司预期三季度的环比增速将骤降至1%。
存储芯片的涨价斜率,可能已经见顶。
Q2烈火烹油,Q3却踩下刹车
铠侠交出的Q2财报,交出了一份超出市场预期的成绩单。
当季营收冲到了2.48万亿日元,不仅越过了2.39万亿日元的指引上限,环比更是大增40.3%,同比暴涨453.2%。
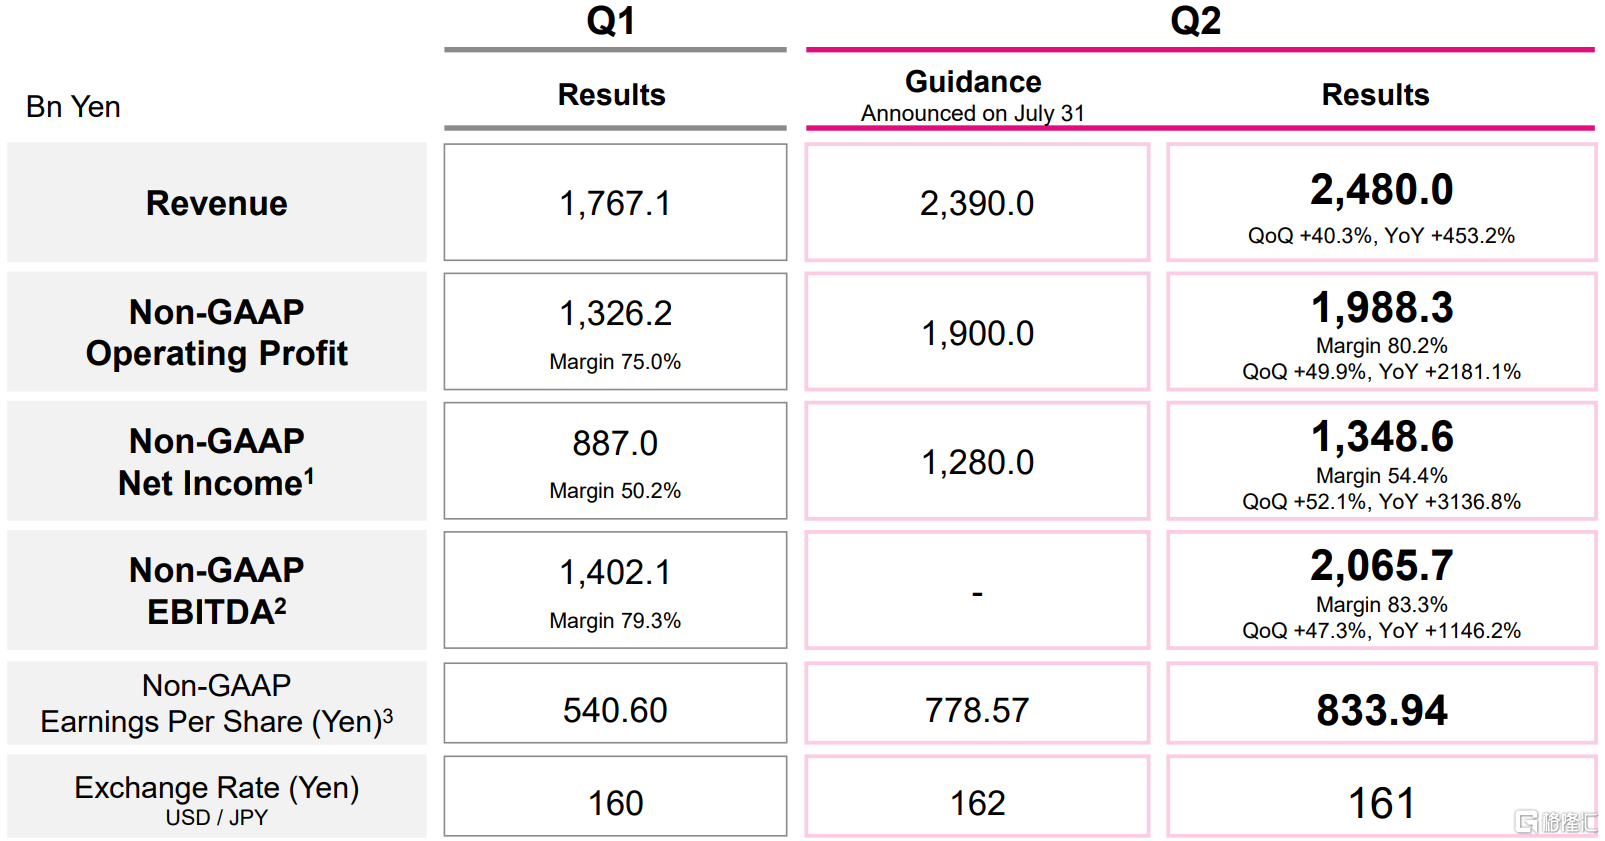
这意味着什么?光是这一个季度的进账,就直接碾压了2025整个财年的总营收2.33万亿日元。
利润端同样表现强劲。营业利润达到1.99万亿日元,超出1.9万亿日元的指引,环比大涨近50%;营业利润率高达80.2%。
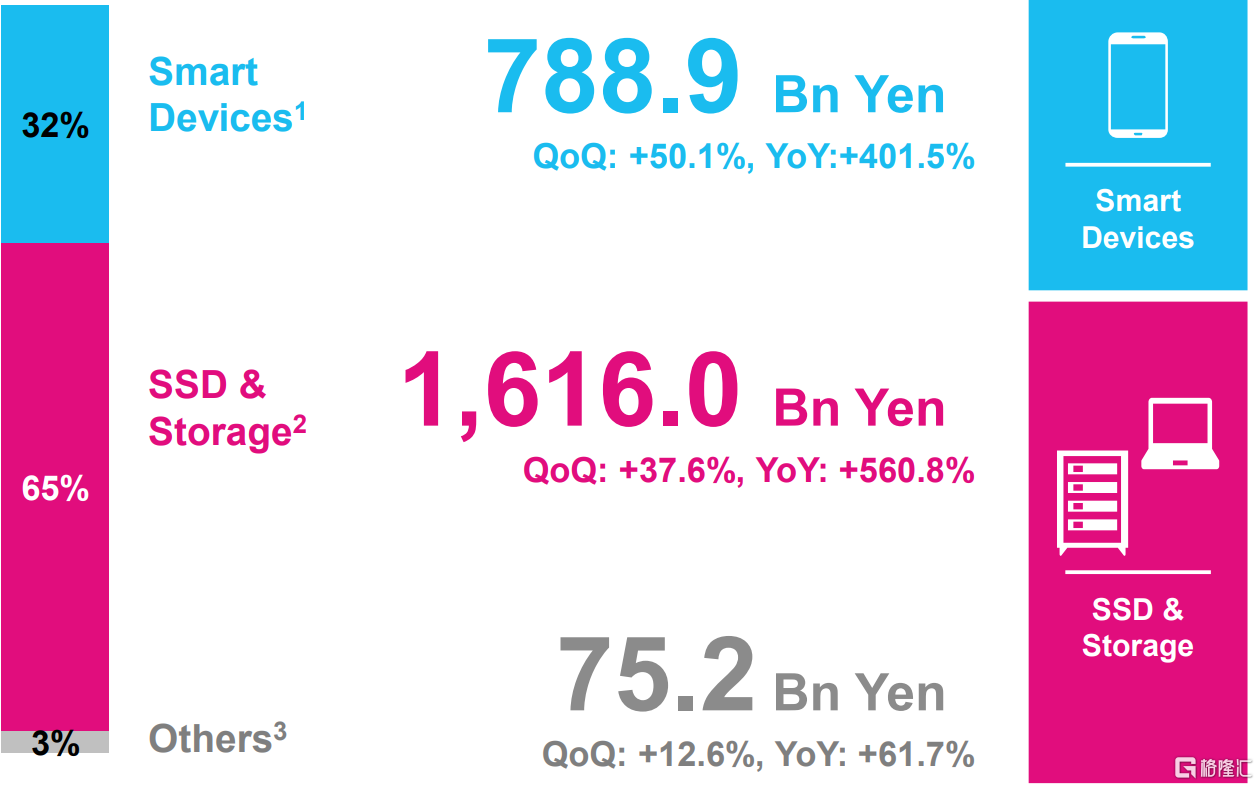
再看业务盘面,各条线全面创纪录。受益于AI服务器需求的SSD及存储业务,进账1.6万亿日元,环比涨了37.6%;智能设备业务也入账近7890亿日元,环比增长50.1%。
但市场的恐慌,恰恰出现在这份完美的数字之后。
表面上看,Q3的指引依然强劲:营收和营业利润预计分别触及2.5万亿和2万亿日元,将再次刷新历史新高,利润率也稳在80%高位。然而,关键的变化藏在环比里——增速骤降至仅有1%。
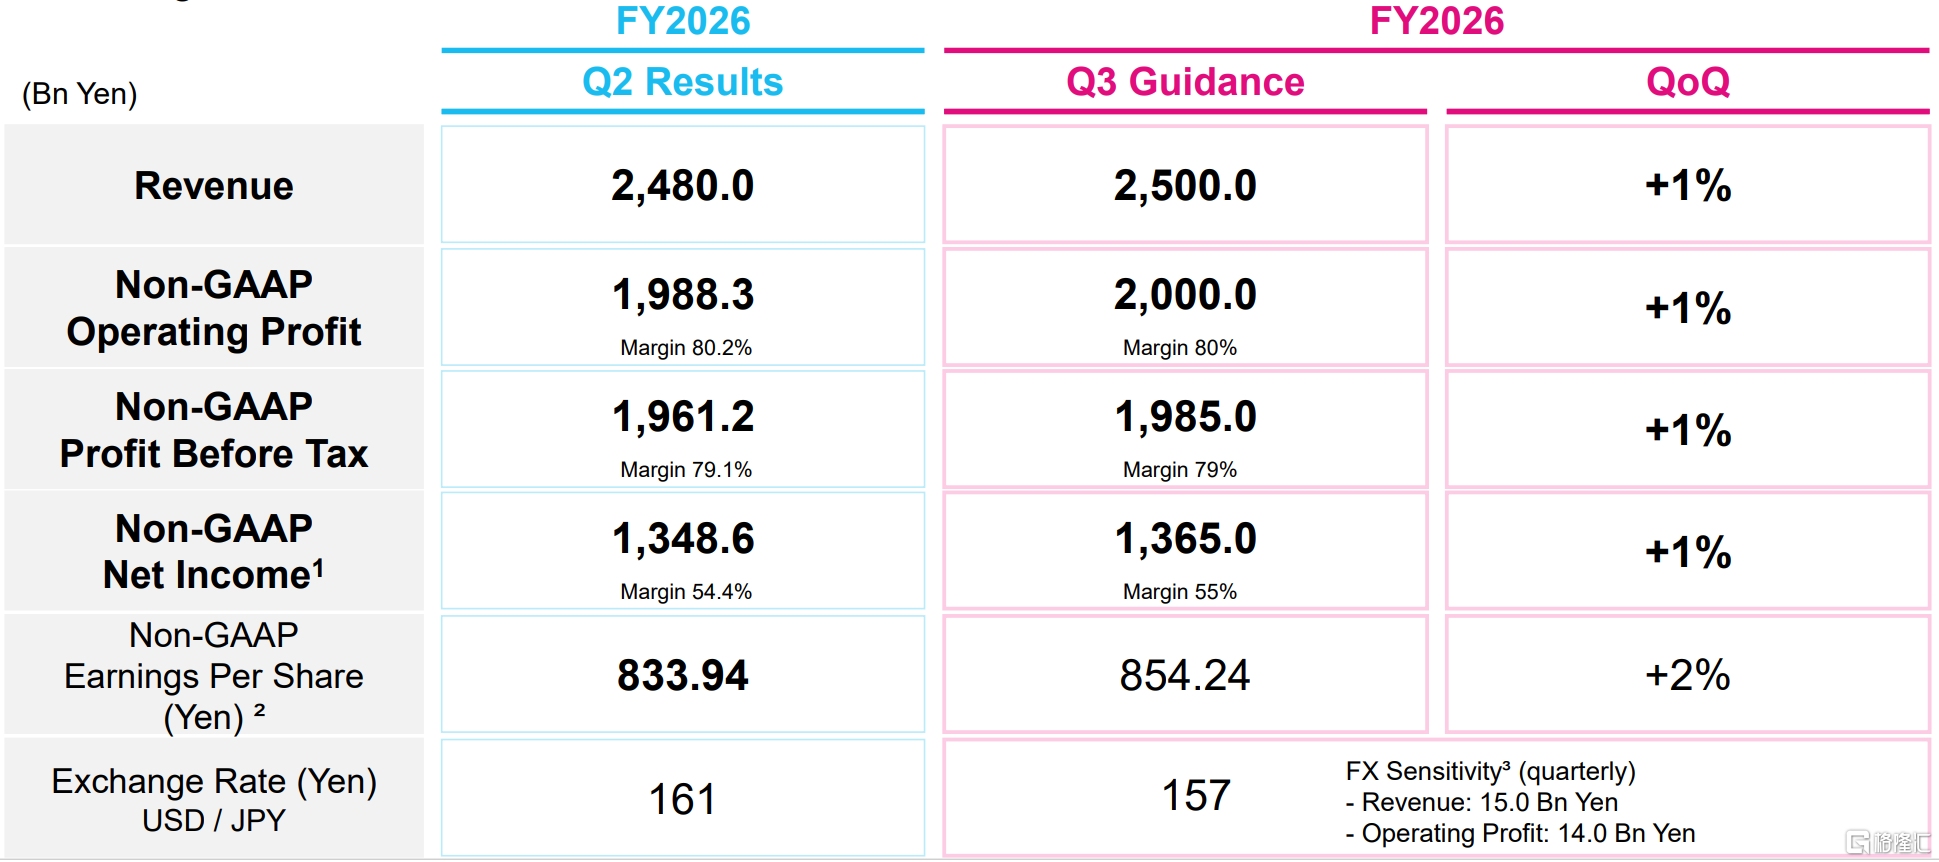
在刚刚经历过40.3%的环比高增长后,市场突然面临“高位横盘”的预期,投资者的想象空间被大幅压缩。更何况,这区区1%的微弱增长,还是在硬扛了汇率损失之后挤出来的。
由于公司预期日元升值,把Q3的汇率假设从二季度的161日元兑1美元,下调到了157。这意味着同样的美元收入,换算成日元后凭空缩水了。单是汇率波动这一项,就直接吃掉了550亿日元的潜在利润。
当爆发式的增长突然转变为几乎停滞的环比微增,市场选择用脚投票,重新给这轮存储周期的上行斜率定价。
不过,仔细看财报就会发现,需求其实并没崩。
增速停滞,主要是订单交付错位。作为三星和SK海力士的竞争对手,铠侠解释说,由于客户要求,有些订单被提前到了9月交货,有些因为企业级产品生产周期长,直接推迟到了明年。这种交付节奏的错位,制造了财报上的“数字错觉”,掩盖了供需依然紧张的基本面。
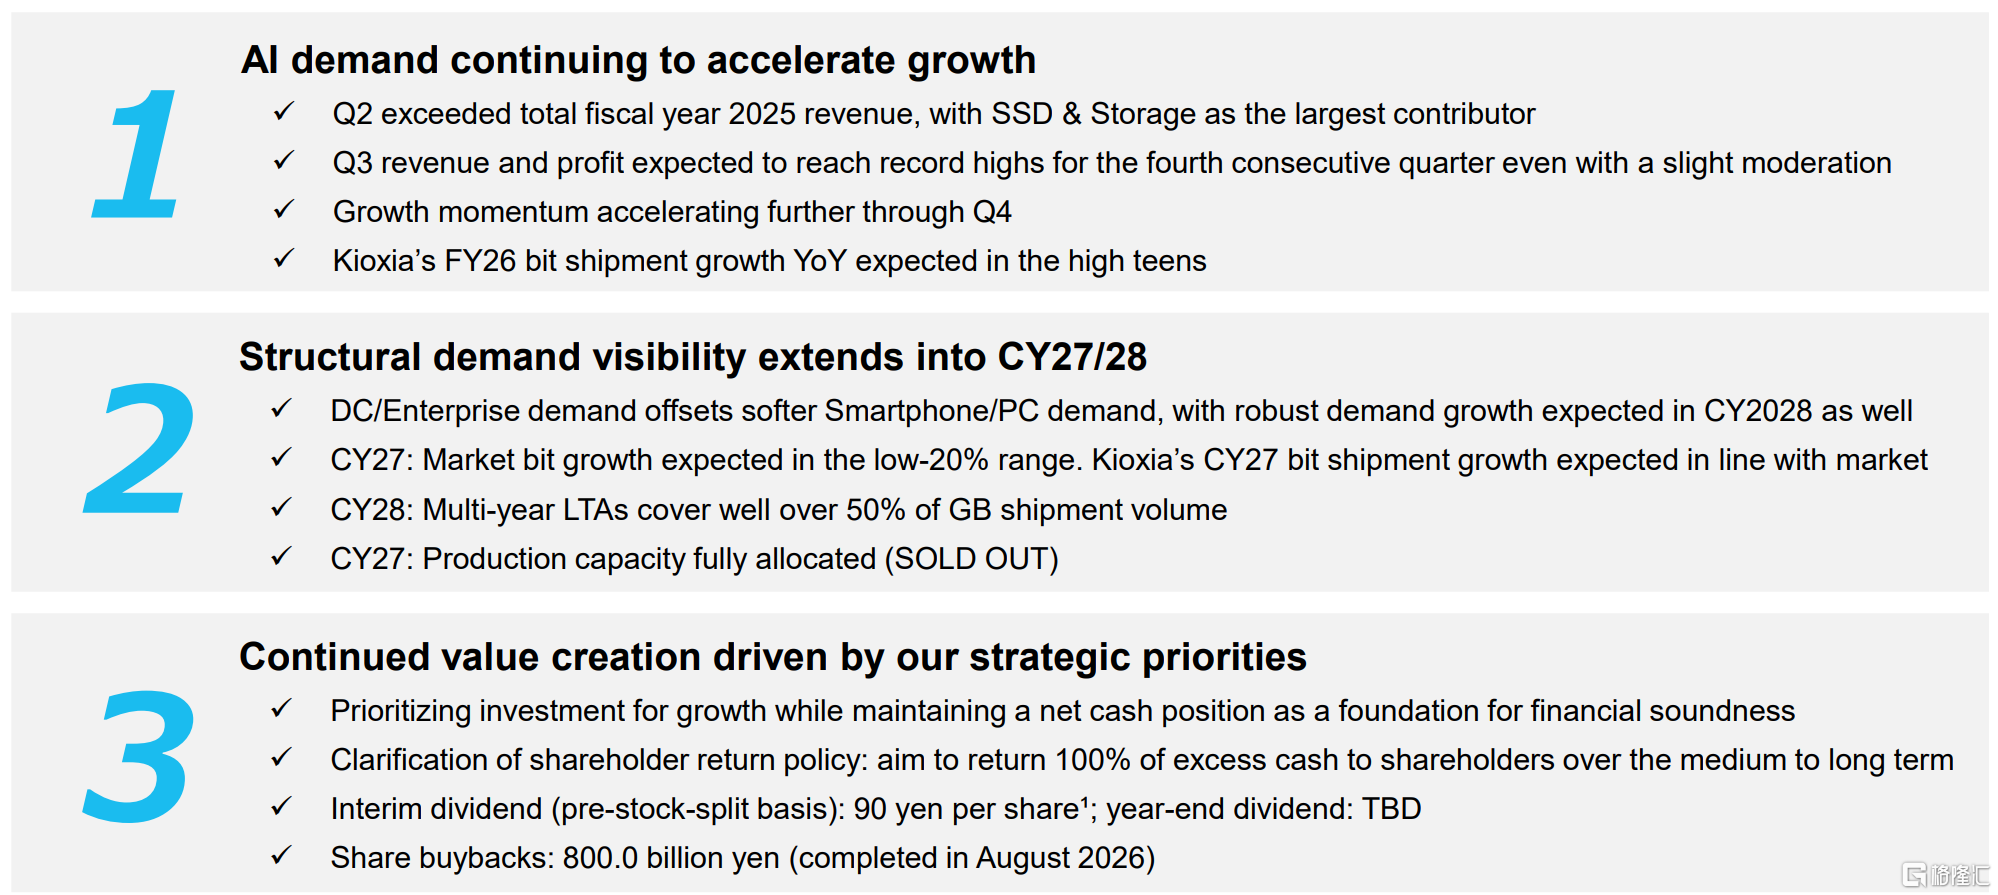
事实上,铠侠2027年的产能已经全部售罄,2028年也有超半数的出货量被长协提前锁定。但在资本市场眼里,中长期的确定性,往往难以对冲短期增速断崖带来的恐慌。
市场用脚投票
这种恐慌,并非只笼罩在铠侠一家头上。
眼下,整个存储芯片行业都在为一个核心问题纠结:AI驱动的这轮“存储超级周期”,究竟是刚走到半山腰,还是已经接近阶段性顶部?
看多的一方底气很足。供应链数据表明,AI对存储的需求依然远超供应。加拿大皇家银行预计,DRAM上行周期还将持续五个季度;戴尔也直言,AI需求增速太快,2027年的内存短缺情况将进一步恶化。
但看空的一方同样有理有据。高盛资深策略师Tony Pasquariello就警告称,科技巨头虽然在拼命扩大资本开支,但盈利空间并未同步兑现,AI的“赚钱效应”可能已经见顶。
更直接的信号来自终端:受存储涨价反噬,第三季度全球PC出货量同比大跌21%。
这种多空拉扯,正是铠侠当下处境的最真实写照:AI需求火爆,但传统消费电子却在萎缩。
在短期的恐慌与长期的博弈中,市场对铠侠的研判呈现出巨大的撕裂。
一方面,由于数据中心SSD出货时间的错位,部分机构下调了对铠侠近期的盈利预期,这与财报中的订单交付问题相呼应。但另一方面,市场的悲观情绪似乎已经计入了极点:据市场测算,铠侠当前股价对应的2028财年预期市盈率仅约2.5倍。 这种极低的估值,本质上反映了投资者宁愿相信周期见顶,也不愿为未来的利润买单。
不过,随着近期股价的大幅回调,铠侠的筹码性价比正在凸显。另据机构估算,按2028财年股息加回购估算,其股东回报率已逼近20%。
资金用脚投票,估值却跌至低位,这就是当前铠侠面临的现实。
在AI需求兑现与存储周期见顶的博弈中,双方都没有绝对的说服力。铠侠的估值能否修复,最终仍取决于下一份财报的业绩兑现,以及NAND芯片现货价格的走势。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。