集采重塑骨修复赛道,增长空间仍存变数


作者/星空下的卤煮
编辑/菠菜的星空
排版/星空下的乌梅
骨修复材料正受到越来越多的关注,今年4月,中国科学院金属所在生物活性骨修复材料领域取得重要进展,相关产品已在全国范围内应用或进入临床试验阶段。
同期,骨修复材料企业的业绩则出现了一定分化,其中#奥精医疗(688613)在主力产品人工骨进入集采后放量的背景下去年实现了阶段性的业绩修复,#正海生物(300653)等企业的相关产品还多处在培育期,业绩贡献尚有限,且这两家企业2026年半年报净利润出现下滑。
整体来看,这条赛道仍处于技术迭代与市场扩容并行的阶段,长期确定性还是较高的,但目前供给端的竞争格局与商业化路径仍存在不小的变数。
一、骨缺损,不只是骨科的事
骨修复材料,就是替代自体骨、用于骨缺损填充和修复的植入材料,而造成骨缺损的原因主要有创伤、肿瘤或先天畸形等。从临床需求看,除了骨科之外其实在口腔科、神经外科等领域也有广泛的应用场景。比如口腔种植前的骨增量手术、颌骨囊肿切除后的骨缺损修复,以及颅脑手术后的颅骨修补等,是一条横跨多个专科的赛道。
其核心功能是先提供一个骨支架和力学支撑,随后引导骨细胞长入,逐步完成骨组织的再生与修复。按照来源与成分,大致可分为天然骨衍生物、人工合成无机材料、有机-无机复合材料以及组织工程化活性材料等几大类。临床公认的效果金标准其实是取患者的自体骨,但取骨就意味着多一处创口,人造材料就是让人少挨这一刀。
据行业统计,我国自体骨的临床使用比例已从2007年的81.25%降至2017年的62%,同期美国这一比例为45.51%。这中间十几个百分点的落差,就是空间。
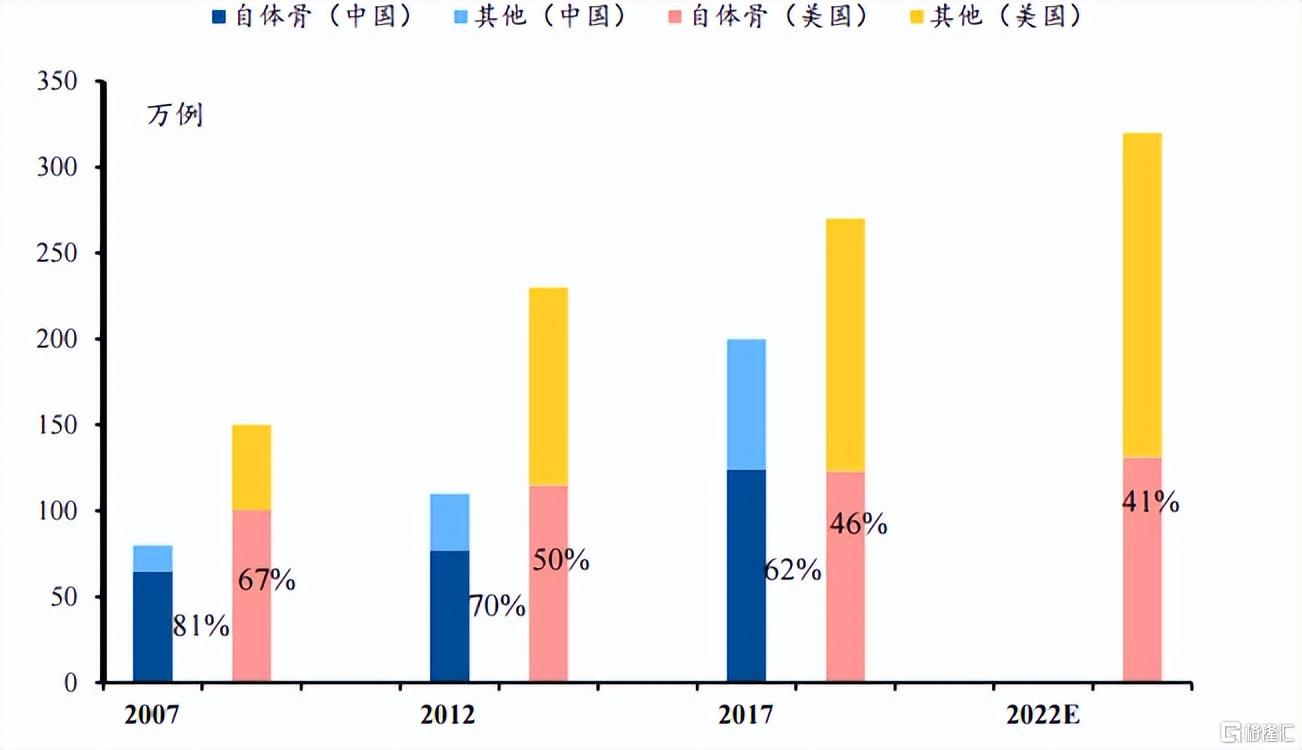 中美骨科手术自体骨使用量与使用比例 来源:WIND,奥精医疗招股书,太平洋证券整理
而这条赛道关注度提高,首先来源于人口的结构性变化,老龄化步伐加快,骨骼疾病发病率攀升,除了老生常谈的关节类、脊柱类等大类耗材外,对骨填充材料的需求也提了上来。
二、集采改写规则
政策端,对这类高端医疗器械的研发一直是明确支持的,《“十四五”医疗装备产业发展规划》里就可降解材料、组织器官诱导再生修复材料等生物医用材料列为攻关重点,国产企业在此期间也的确取得了一系列突破。
而集采则构成了这个行业最关键的环境变量,2023年年底开标的第四批国家组织集采首次纳入了“人工合成骨、异种骨类重建物”,采购需求量达33万包。这是骨修复材料首次被纳入国家级集采范围,标志着这一细分赛道正式进入以价换量的新阶段。
奥精医疗的主力产品“骼金”以330元/cm³的价格成功中选,吃下了这次集采最大的份额。后续披露的终端数据显示,进入集采范围后用量实现显著提升,这说明此前因价格高昂、产品有限、市场教育不到位等因素压制下来的市场空间正在得到释放。
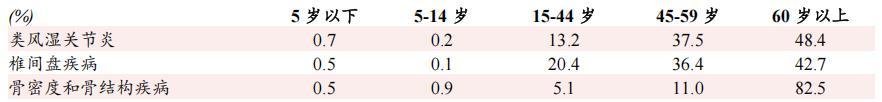 不同年龄段病人在骨科相关疾病占比(%) 来源:威高骨科招股书,中银证券
三、财报里的冰火两重天
从竞争格局来看,目前国内骨修复材料市场仍以进口品牌占据中高端主导地位,但本土厂商正在加速追赶。
其中奥精医疗是上市公司里最纯正的骨修复赛道标的,2025年整体营业收入同比增长8.59%至2.24亿元,实现扣非净利润大幅减亏96.62%,已接近盈利。分产品来看,其中骨科人工骨修复材料产品“骼金”收入同比增长18.11%至1.71亿元,主要来自集采放量。
更耐人寻味的是,“骼金”销售收入毛利率67.87%,和2024年相比只降低了4.97个百分点,这和从千元以上直接降至330元/cm³的终端集采降幅区别很大,这说明这个赛道的生产企业降价压力可以在一定程度上转嫁给渠道。
神经外科产品“颅瑞”2025年收入同比增加134.99%至3,255.43万元,这类产品暂未纳入集采,保持了较高的利润空间,销售收入毛利率89.43%。销售额增长主要来自厂商自主的渠道推广,可以说是销售团队趟出来的路。
而口腔科产品齿贝同样暂未纳入集采,但出现了收入下滑69.4%,毛利率下滑20.83个百分点的情况。主要原因是口腔种植体已经开启大范围集采,所以医疗机构对配套使用的骨修复材料价格敏感度显著提升,叠加竞争加剧。
从奥精医疗这几款产品的表现可以看出,集采对骨修复材料的影响并非同频,而是呈现出明显的分化态势。奥精医疗今年上半年营收同比微增4.03%,不过扣非亏损有所扩大,利润端压力还是较大的。
其他企业中,正海生物的骨修复材料业务同样值得关注,2025年其活性生物骨取得了0.32亿元的销售额,今年上半年新增入院近60家。此外,钙硅生物陶瓷口腔骨修复材料(国内首款 3D 打印口腔骨修复产品)也在今年正式获批。#三友医疗(688085)、#大博医疗(002901)、#春立医疗(688236)等企业也有骨修复类产品布局,不过体量相对有限。
四、市场亟待扩容
这个赛道的隐忧在于,国内骨修复材料的市场规模不大,撑不起太多产品。奥精医疗的“骼金”虽在集采中占据先机,但2025年全年也就卖了不到2亿元,这仍然是一个市场天花板有待挖掘的细分领域。
那么如何挖掘呢?笔者认为首先可以关注出海,这也一直是国内医疗器械企业的必选项。目前奥精医疗的产品已经取得了马来西亚、印度尼西亚和越南等东南亚国家的注册许可,#海利生物(603718)旗下子公司的骨修复材料也取得了印尼卫生部的批准。
这些新兴市场必然存在对高性价比骨修复材料的需求,打通海外注册和本地渠道有潜力为企业提供第二增长曲线,不过放量节奏往往受制于当地医疗基建与医生教育进度。
其次,向消费医疗场景延伸也是值得探索的方向。骨修复材料在口腔种植领域的应用已相对成熟,若能借助医美等渠道触达终端,有望打开新的市场空间。不过这些场景对产品的安全性以及操作便捷性会有特殊要求。当然,骨修复材料的技术路线在升级,行业正从“骨传导”走向“骨诱导”。
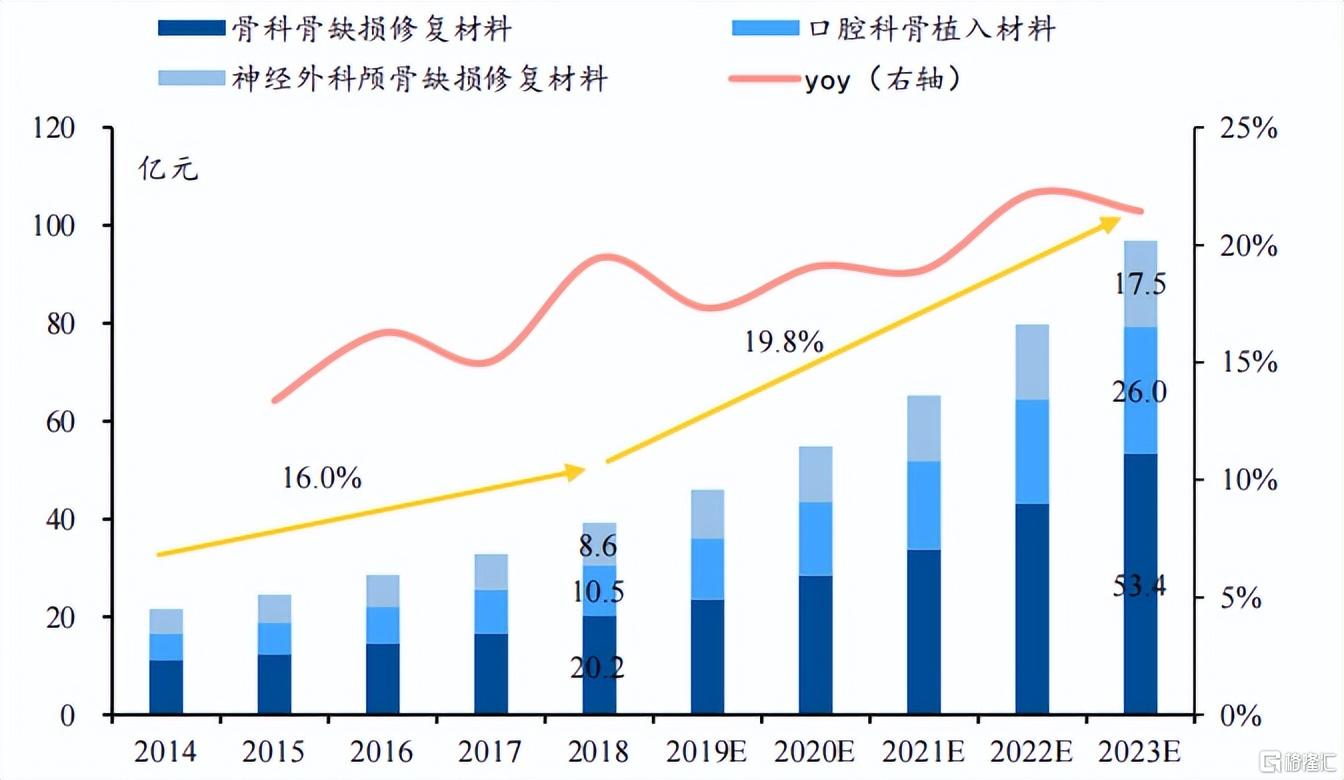 我国骨修复材料行业市场规模及增速 来源:WIND,奥精医疗招股书,太平洋证券整理
总之,要看这几条路线究竟何时能真正跑通,将市场天花板抬高一截。
其实像老龄化等长期逻辑没有变化,这个赛道的成长空间依然清晰,具备一定的成长底座。只是短期内,相关企业不可避免地需要消化集采降价带来的财务阵痛,也需要通过研发等途径来巩固自己的产品矩阵,暂未被纳入集采的定制化高端产品有望成为企业后续构建差异化壁垒的重要方向。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。