三季报 | 拓荆科技Q3盈利大幅改善,营收增速短期走平
 作者|章启明
编辑|王以沫
产品结构升级,高毛利设备驱动利润高增
10月28日晚间,拓荆科技(688072.SH)披露2026年三季报。公司Q3单季营收同比小幅增长,归母净利润大幅上行。作为国内薄膜沉积设备龙头,当期利润高增受公允价值变动收益、规模效应带动;长期看,高端设备持续导入、产品结构优化,自主可控进程持续推进。
营收平稳,盈利高增
2026年第三季度,拓荆科技实现营业收入23.08亿元,同比增长1.84%;归母净利润10.88亿元,同比增长135.39%,扣非归母净利润5.61亿元,同比增长33.63%,基本每股收益3.75元。
前三季度,公司累计营收52.20亿元,同比增长23.70%;归母净利润24.31亿元,同比增长336.79%,扣非归母净利润9.29亿元,同比增长102.66%,整体经营质量显著提升。
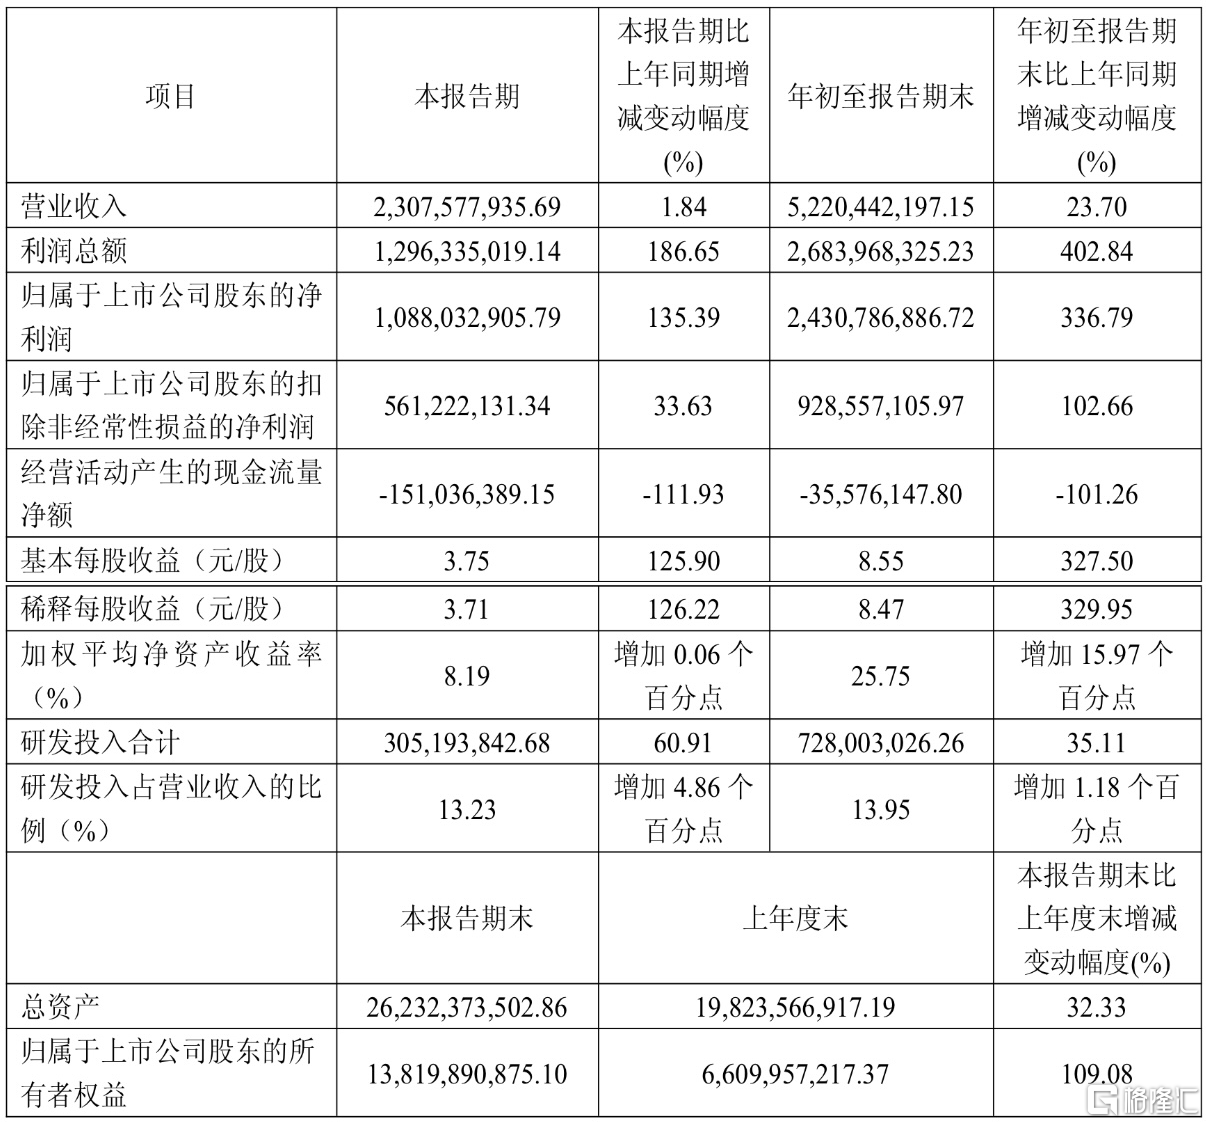 图片来源:拓荆科技公告
单季营收增速平缓、归母净利润大幅攀升,是半导体设备行业典型的阶段性结构性特征。行业采用验收制确认收入,各季度验收设备的制程结构、产品毛利存在自然波动。
本季度归母净利润高增,一方面来自生产规模效应释放,新产品、新工艺设备量产应用带动主业毛利率提升;另一方面受益于交易性金融资产公允价值变动带来的非经常性收益。扣非盈利改善,体现主业盈利能力持续优化。
单季营收波动并不代表下游需求走弱。晶圆厂设备采购、交付、验收周期较长,跨季度节奏差异显著,短期营收表现不具备趋势性。扣非利润稳步修复,印证公司产品结构升级逻辑持续落地,业务重心由成熟制程向高端制程切换,盈利中枢稳步上移。
现阶段,拓荆科技已完成产品迭代升级,高端存储、逻辑制程设备逐步实现规模化导入,成为业绩增长的核心驱动力。
核心稳固,品类扩张
拓荆科技是国内薄膜沉积设备核心厂商,其PECVD、ALD、CVD等设备,与光刻、刻蚀设备共同构成晶圆制造三大核心工艺,为芯片生产刚需设备。公司产品覆盖逻辑、存储、先进封装、硅光、传感器等多领域,产品线布局完整。
其中,PECVD、ALD设备构成公司基本盘,已在国内多条12英寸晶圆产线稳定量产,工艺可靠性得到下游验证。伴随存储芯片堆叠技术迭代,公司适配高阶工艺的薄膜设备持续升级,匹配高端芯片制造需求。同时,自研混合键合设备多款机型已通过客户验证、实现产业化,新一代高速高精度机型持续推进客户端验证,卡位三维集成、先进封装赛道,构筑全新成长空间。
在主业迭代之外,拓荆科技拟收购无锡尚积,补齐PVD、干法刻蚀等关键设备短板。交易落地后,公司将从单一薄膜设备供应商,逐步升级为多工序平台型设备企业,打开中长期成长天花板。
从经营现状看,行业高端设备研发、客户验证周期偏长,新品放量需要持续爬坡。同时上游核心零部件国产化仍在推进,供应链稳定性依旧是行业共同面临的挑战。整体来看,公司主业基本盘扎实,新品储备丰富,长期成长路径清晰。
替代加速,周期并存
国内半导体设备行业的核心成长逻辑,依旧是产业链自主可控背景下的国产替代。受海外技术管控影响,国内晶圆厂持续提升设备国产化率,薄膜沉积设备作为核心刚需设备,替代空间充足。
产业端,AI算力发展带动存储、高端逻辑芯片扩产,芯片堆叠层数持续提升,大幅增加薄膜工艺使用频次,持续拉动高端设备需求,行业中长期需求景气向好。
与此同时,半导体设备行业周期性特征显著,晶圆厂资本开支随终端芯片行情、库存水平动态调整,会阶段性影响设备采购节奏。高端制程技术壁垒高、验证标准严苛,新品商业化落地仍存在不确定性。
对于拓荆科技而言,短期业绩看点集中在高端设备持续放量、毛利率稳步修复;中长期价值依托多品类设备拓展、先进封装设备产业化落地。
综合来看,拓荆科技三季度业绩呈现结构性分化。受验收节奏影响营收小幅波动,扣非盈利改善反映主业产品高端化、规模效应持续兑现。随着平台化布局持续落地、自主可控稳步推进,公司后续业绩成长具备可观空间。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。