收入降19%、利润增72%,舍得酒业离收入止跌还有多远?


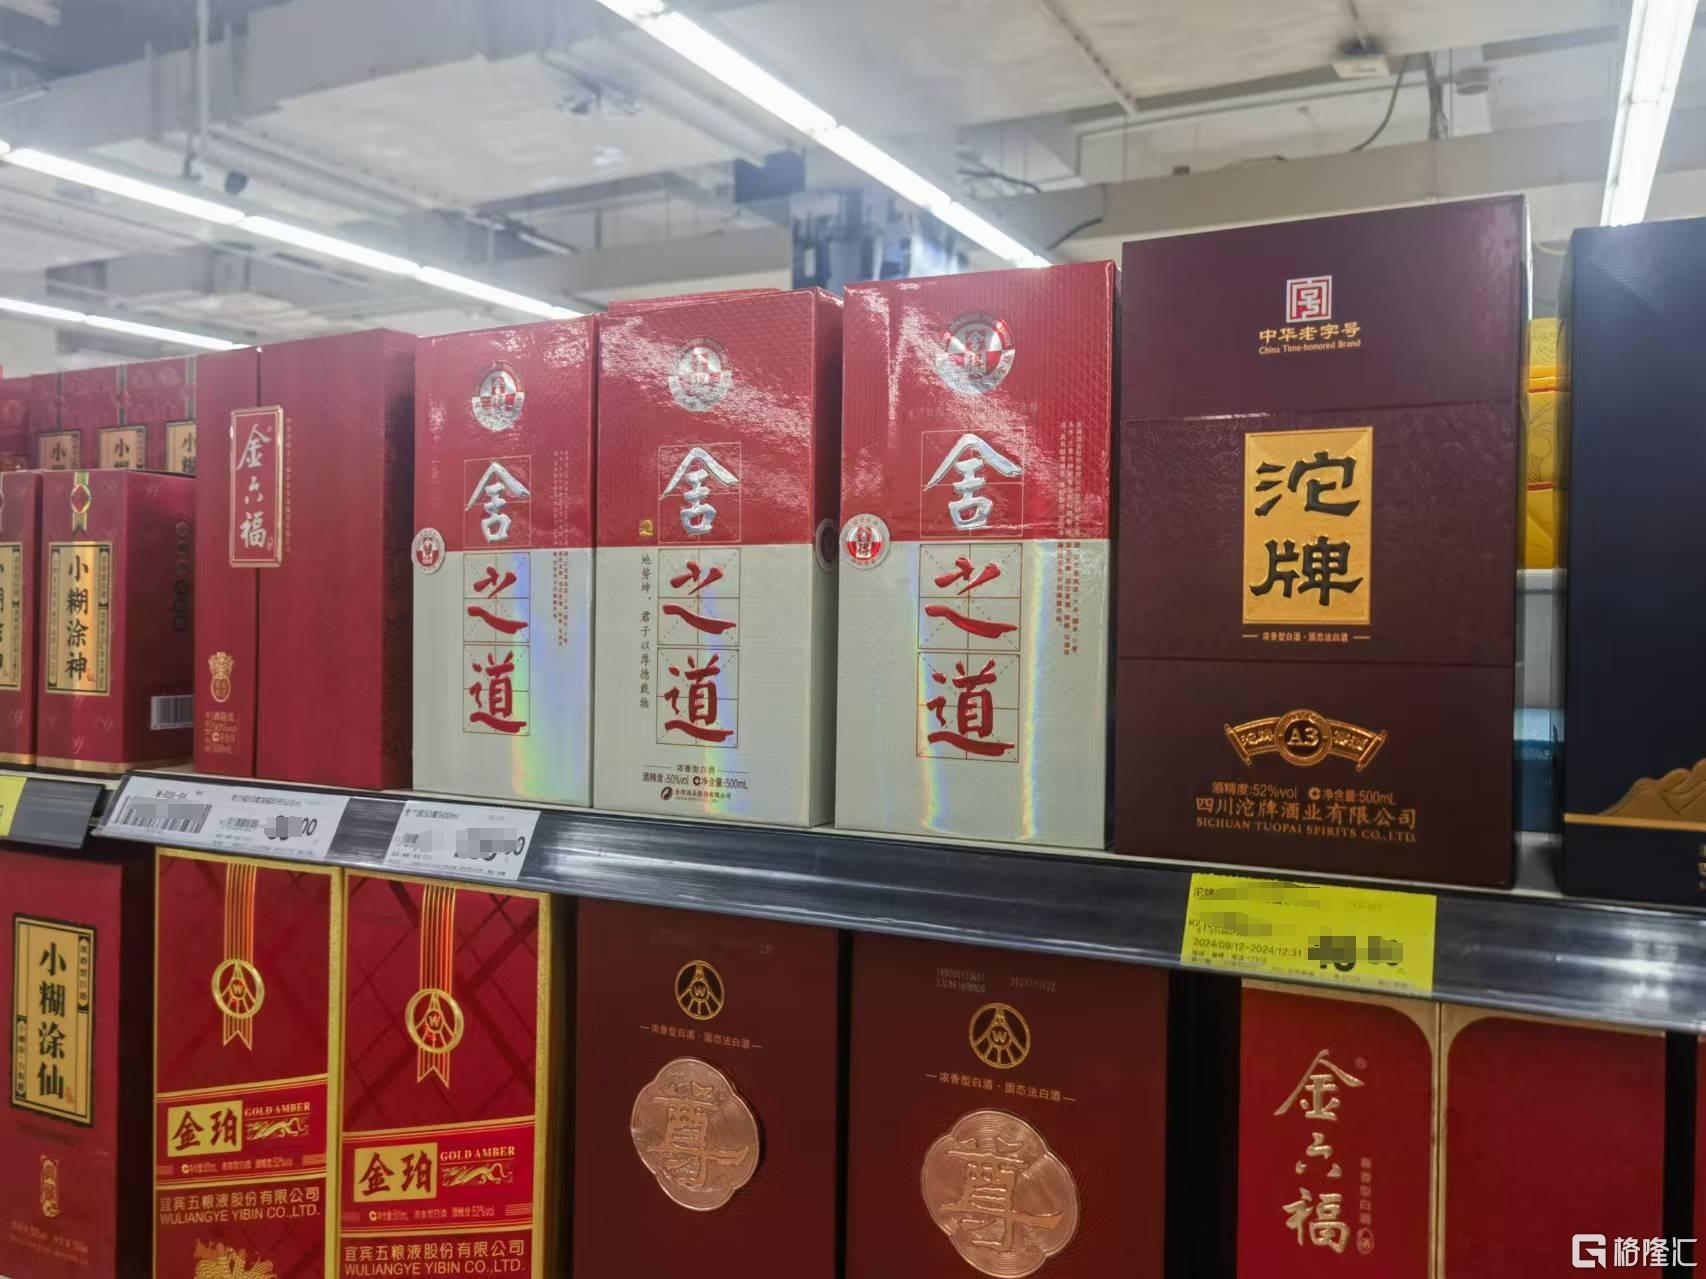 图片来源:征探君
10月28日,舍得酒业发布2026年第三季度报告,单季收入8.09亿元,同比减少19.18%;归属于上市公司股东的净利润4955.14万元,同比增长72.44%。前三季度合计收入30.95亿元,同比减少16.38%;归属于上市公司股东的净利润1.95亿元,同比减少58.76%。
从单季度数据看,舍得酒业第三季度经营情况较此前明显改善,尤其是利润端呈现修复态势。
舍得酒业表示,第三季度利润增长是公司持续优化产品结构,加强成本费用管控,营业成本及相关费用下降幅度超过收入下降幅度所致。前三季度利润减少主要是销售收入减少所致。
在白酒行业持续调整下,舍得酒业的业绩修复态势能否持续?
01
费用控制带来利润回升
当前舍得酒业的业绩修复围绕产品端和费用端展开。舍得酒业有次高端品牌“舍得”、大众品牌“沱牌”,以及超高端白酒品牌“天子呼”“舍不得”“吞之乎”和中端白酒品牌“陶醉”。
兴证证券在研报中指出,舍得酒业持续聚焦产品力、品牌力、渠道力、组织力“四力提升”,践行“渠道向下,品牌向上,全面向C”的核心策略;产品方面,坚持品味、舍之道、T68、藏品四大核心单品,其中品味以价为先,依托庆典承接核心市场宴席场景需求,同时凭借舍之道、T68在大众价格带创造增量,并持续创新探索舍得自在等低度产品。
舍得酒业的产品结构仍面临一定压力。2026年前三季度,舍得酒业的中高档酒收入21.08亿元,同比减少20.74%;普通酒收入6.28亿元,同比增长0.34%。据国金证券,2026年第三季度,舍得酒业的中档酒收入5.7亿元,同比减少17%;普通酒收入1.3亿元,同比减少28%。由此看来,在第三季度,舍得酒业的普通酒结束了此前的两位数增长,中高档酒下滑幅度略微收窄。
收入端承压也与舍得酒业主动控量稳价有关。在2026年半年报中,舍得酒业曾表示,其适度控制发货,积极支持经销商进行库存消化。值得一提的是,高盛预测酒企将维持更严格的发货纪律,并持续推动渠道去库存。这会使短期报表销售额更弱,却有助于改善渠道库存健康状况。
同时,舍得酒业也在加大费用管理。2026年前三季度,舍得酒业的销售费用8.34亿元,同比增长1.1%;管理费用2.82亿元,同比减少26%;研发费用4013.23万元,同比减少31.39%。
数据显示,2026年前三季度,舍得酒业的净利率同比下降6.55个百分点至6.14%;毛利率同比下降2.4个百分点至62.69%。单看第三季度,净利率同比增加3.1个百分点至5.93%;毛利率同比增加4.71个百分点至66.8%。
显然,2026年第三季度毛利率与净利率的同步改善,是舍得酒业利润端实现修复的直接支撑。不过从前三季度整体盈利水平来看,净利率与毛利率仍处于同比下滑状态,也说明收入端的压力尚未完全缓解,盈利修复的持续性仍有待后续季度的动销表现与收入规模企稳来验证。
02
省内、省外均承压
作为川酒“六朵金花”之一,舍得酒业如今也面临省内与省外共同的增长压力。
2026年前三季度,舍得酒业的省内收入9.36亿元,同比减少10.9%;省外收入17.99亿元,同比减少19.47%。拉长时间来看,从2024年开始,舍得酒业在省内、省外的收入都出现下滑。2023年-2025年,舍得酒业省内收入分别为18.83亿元、15.11亿元、12.06亿元,分别同比增长16.82%、-19.72%、-20.19%;省外收入分别为46.78亿元、32.77亿元、26.46亿元,分别同比增长15.65%、-30.03%、-19.25%。
从整体趋势来看,舍得酒业在省外面临更大的挑战。舍得的核心单品品味舍得卡位次高端价格带,是如今白酒行业受冲击最为严重的价位段之一。
华创证券曾表示,次高端以商务团购场景为主,总体持续承压下滑。国金证券也指出,当前次高端价位正面临来自上下两个方向的双重挤压。向上,高端名酒价格下探(如五粮液、国窖批价松动)压缩了次高端的上行空间;向下,区域龙头在百元价位的稳固表现(如今世缘淡雅、迎驾洞6、古井古5/古8等)形成了坚实的底部支撑。
舍得酒业在全国的品牌根基相较于高端名酒与强势区域酒企仍显薄弱,面对上下夹击的市场环境,既要守住存量市场的份额,又要推动全国化布局突破,经营层面的压力自然更为突出。
即使在根基更为稳固的四川大本营,舍得也正面临本土酒企的激烈卡位竞争。五粮液旗下的五粮春、泸州老窖特曲、剑南春旗下的水晶剑、郎酒红花郎、水井坊旗下的井台等产品均是舍得酒业核心产品品味舍得的竞争对手。
在省内、省外均面临挑战下,舍得酒业开始加强C端培育。其在2026年半年报中表示,近年来,公司不断加强对市场、渠道及消费者的研究与运营,在服务上千家一级经销商及数万家烟酒店渠道为核心终端的基础上,不断拓展电商、C2M、企业团购、现代商超、餐饮等新渠道,全渠道销售能力不断提升。通过生态融通、数字化会员体系、消费者俱乐部、社群营销等模式的综合运用,持续提升C端用户的运营能力。
2026年前三季度,舍得酒业电商销售收入4.98亿元,同比增长10.63%。批发代理收入22.38亿元,同比减少21.07%。显然,舍得酒业的电商渠道虽然规模不及批发代理,但其拥有更高的增速,成为舍得酒业的增量之一。
03
次高端消费尚未恢复
高盛在白酒行业三季度前瞻研报中判断,随着行业情绪改善,2026年第三季度经营趋势将较第二季度环比好转,但压力仍在;同时判断第三季度将成为中国白酒行业的盈利低谷,酒企会继续合理控制发货,把渠道库存健康置于短期收入增长之上。
高盛还指出,在2026年上半年短暂下滑后,7月至8月超高端白酒销售的复苏信号强于中高端。最新月度数据表明,超高端销售更有韧性,中高端恢复则更加缓慢,仍需等待更广泛的需求复苏和更精简的渠道库存。
对以次高端为核心价格带的舍得酒业而言,这意味着收入端压力短期内难以缓解。
值得一提的是,舍得酒业在9月底完成了新一届董事会的选举。唐珲成为舍得酒业董事长,并继续担任公司总裁。李安华、罗超为公司副总裁;钟龄瑶为公司首席财务官;张伟为公司董事会秘书。
其中唐珲和李安华有着多年快消产品工作经历。唐珲在2023年12月受聘担任舍得酒业总裁。在加入舍得酒业前,其历任宝洁(中国)有限公司四川省、甘肃省客户经理、福建省区域经理、广东省区域经理、山东及安徽省大区经理、分销商通路渠道运营中心总经理,宝洁西部大区总经理兼宝洁(中国)成都营销公司法人,宝洁大中华区织物护理事业部营销总经理,宝洁大中华区分销商渠道销售副总裁,宝洁大中华区口腔护理事业群总裁,豫园股份总裁高级助理。
李安华历任宝洁(中国)有限公司区域客户经理,宝洁大中华区便利店渠道全国销售总监、口腔护理品类销售副总裁,北京三元食品股份有限公司首席增长官。
显然,舍得酒业希望借助管理层在快消行业的销售与运营经验为白酒市场动销破局、渠道效率提升与全国化布局推进注入新动能,借助成熟的快消渠道运营体系与消费者运营思路,破解当前次高端价位受挤压、收入端持续承压的经营难题。
尽管舍得酒业在第三季度利润恢复同比增长,但主要靠成本费用管控驱动,收入端尚未止跌。同时,次高端消费需求减弱,使得舍得酒业持续面临省内省外的收入下滑。舍得酒业要实现可持续的业绩修复,仍需收入端企稳与利润端改善同步兑现。
作者丨五仁
来源丨征探财经(ID:teccj6)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。