三季报 | 鹏鼎控股Q3营收同比增14%环比修复,算力PCB接力增长
 作者|任天勤
编辑|王以沫
营收稳步上行
10月28日晚间,鹏鼎控股(002938.SZ)披露2026年三季报,单季营收实现双位数增长,净利润同比小幅回落,但环比大幅改善。
作为全球PCB龙头,公司消费电子业务基本盘企稳,AI服务器、高速光模块等高阶PCB订单持续上量,新老业务交替带来结构性变化。
营收抬升,环比改善
财报数据显示,2026年第三季度,鹏鼎控股实现营业收入119.70亿元,同比增长14.21%;归母净利润11.64亿元,同比微降0.87%。对比二季度8.21亿元净利润,Q3净利润环比增长约41%,盈利端出现明显修复。
前三季度,公司实现营业总收入291.87亿元,同比增长8.68%;归母净利润24.48亿元,同比小幅增长1.68%。整体营收保持正向增长,但净利润增速显著弱于营收,增收效应尚未充分转化为利润增长。
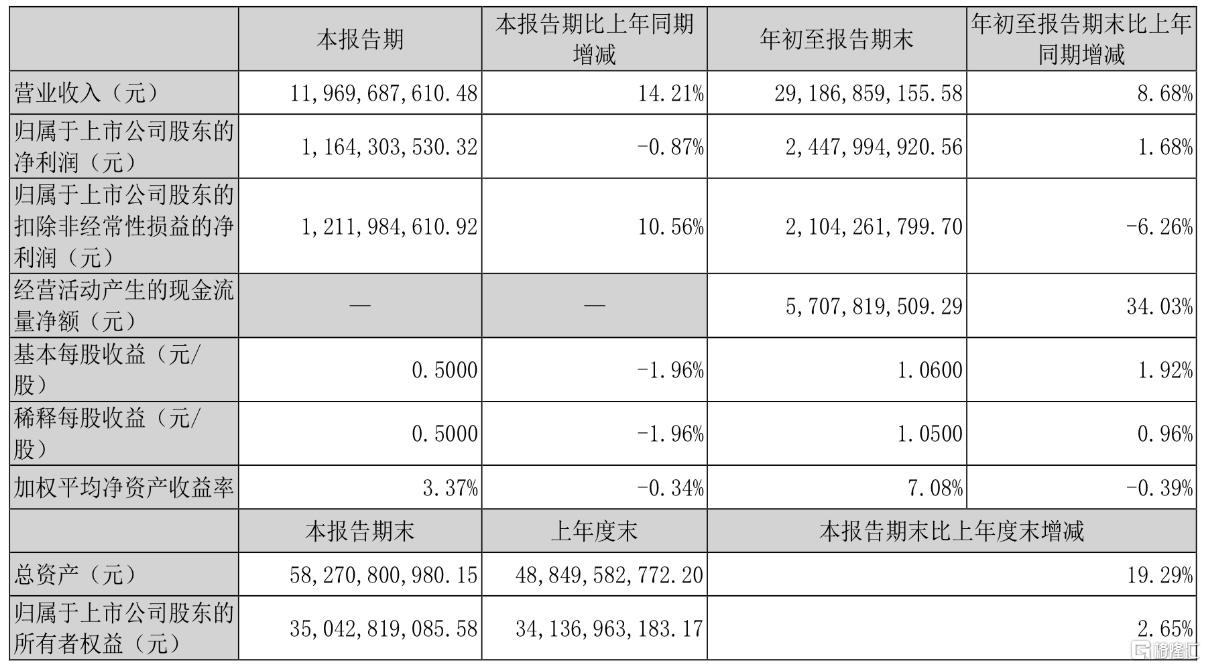 图片来源:鹏鼎控股公告
从季度结构来看,三季度营收增速进一步抬升,反映下游客户订单边际回暖。利润同比小幅下滑,主要受新产能投入带来的折旧、制造费用增加,叠加汇率波动、研发投入加大等因素扰动;而环比大幅改善,体现产能利用率提升、高附加值产品结构优化带来的经营向好。
作为全球PCB行业龙头,鹏鼎控股业绩由消费电子与算力硬件两大板块共同驱动。传统消费电子业务为营收底盘,AI服务器、高速光模块等高附加值PCB产品,正在成为拉动收入的新增量。当下财报的核心看点,不在于单季归母净利润同比微降,而是环比盈利修复的持续性,以及算力相关高端板卡的放量节奏。
双线布局,产品迭代
鹏鼎控股是全球印制电路板龙头,产品线覆盖FPC柔性板、SLP类载板、高阶HDI高密度互连板、多层刚性板等产品,下游应用覆盖消费电子、通讯、AI服务器、高速光模块、汽车电子等多个领域,长期服务全球头部终端客户。
存量业务方面,消费电子与通讯PCB是公司传统基本盘,柔性电路板、SLP产品长期供应头部终端厂商。消费电子市场处于存量周期,终端新品迭代节奏平缓,板块增长弹性有限,但客户粘性强,能够提供稳定现金流,为新业务研发扩产提供支撑。
增量板块聚焦算力硬件。公司布局适配AI服务器、800G/1.6T高速光模块的高阶HDI与SLP产品,相关产品已完成头部客户认证并实现批量交付;3.2T光模块PCB处于前瞻研发阶段。
公司在淮安、深圳等地推进大额产能建设,瞄准算力PCB长期需求,将算力业务定位为第二增长曲线。汽车电子PCB同样稳步拓展,打开消费电子之外的应用场景,分散单一终端行业波动风险。
业务层面的压力同样客观存在。高阶PCB产线建设投入规模大,在建产能投产初期折旧成本较高,稼动率爬坡阶段或阶段性压制毛利率。高端PCB技术壁垒高,但行业扩产潮逐步开启,未来高端领域的市场竞争或将加剧。
算力相关业务目前尚处于放量早期,营收占比仍有提升空间,短期难以完全对冲传统板块的周期波动。
算力扩容,结构变革
PCB行业正在经历需求结构重塑。传统消费电子PCB市场增速平缓,AI算力基础设施建设,带动服务器、高速光模块所需的高阶HDI、高多层板需求快速上行。
根据行业机构Prismark的测算,AI服务器相关PCB市场增速显著高于行业平均水平,其中18层以上高多层板、高阶HDI增长潜力突出,高附加值产品价值量远高于普通PCB产品。
行业机遇清晰,但挑战同样突出。PCB制造属于资本密集型行业,高端产线投资金额高、建设周期长,企业需要持续投入资本开支。
上游铜、树脂等原材料价格波动,会影响生产成本。下游客户集中,终端品牌、服务器厂商议价能力较强,对产品良率、交付周期、成本控制提出严苛要求。同时,海外供应链重构背景下,部分客户提出本土化生产诉求,海外建厂会带来额外资本投入与运营管理压力。
对于鹏鼎控股而言,核心竞争力体现在全品类PCB制造能力、长期客户资源以及高端制程积累。公司依靠消费电子与通讯业务稳住经营底盘,同时抓住AI算力硬件升级窗口切入高阶PCB赛道,实现业务重心的结构性切换。
综合来看,这份三季报展现出营收端回暖、盈利环比修复的积极信号。短期核心观察指标,集中在高阶算力PCB交付规模、新产能利用率提升进度以及综合毛利率变化。中长期的价值逻辑,取决于算力相关业务能否持续放量,完成从补充增量到核心增长引擎的转变。
消费电子业务企稳叠加算力PCB持续兑现,将决定公司未来的盈利弹性。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。