大摩重磅发声!黄金避险逻辑变了,对冲股市不灵了?
黄金的避险逻辑,正在发生变化。
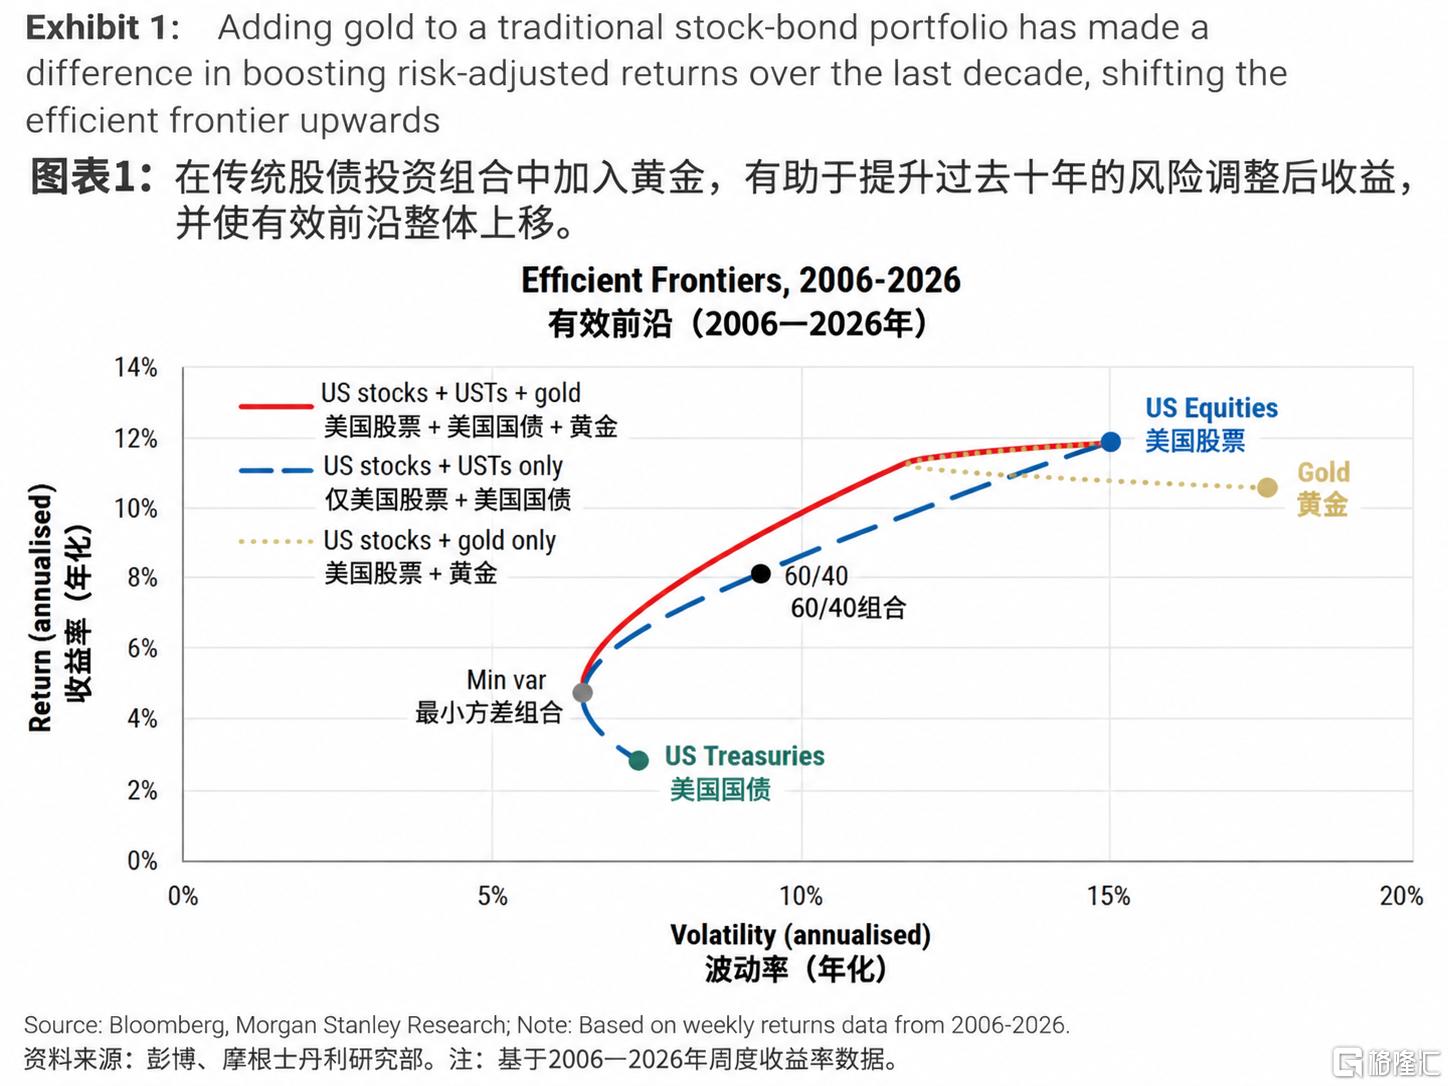
据追风交易台援引摩根士丹利最新研究,自2020年以来,黄金对冲股市下跌的效果明显减弱,在极端抛售期间,甚至可能与股票同步下跌。与之形成反差的是,当美国国债遭遇剧烈抛售时,黄金却能在部分时期发挥风险缓冲作用。
摩根士丹利认为,黄金正从传统的利率交易工具,逐步转向对冲财政与主权信用风险的重要资产。尽管利率环境存在压力,该行仍将黄金列为金属类资产首选,并给出2027年第二季度5000美元/盎司的目标价。
黄金不再是股市下跌时的“保护伞”?
传统观念认为,股市下跌时,黄金能够凭借避险属性保护投资组合。但摩根士丹利的分析显示,2020年以来,黄金与股票的相关性在部分时期转为正值,极端市场抛售时,两类资产可能同步承压。
这意味着,黄金并非股市下跌时必然上涨的“保险”。当市场出现流动性冲击、投资者集中减仓时,黄金同样可能遭到抛售。
不过,黄金对冲股市的能力减弱,并不代表其避险价值消失。真正值得关注的变化是:黄金对冲风险的重点,可能正从股票市场转向政府债券市场。
美债风险上升,黄金迎来新角色
当市场担忧美国财政赤字扩大、政府债务负担加重或通胀风险上升时,美债也可能遭遇抛售,收益率随之走高。此时,股票与债券可能同时下跌,传统股债组合的保护效果也会减弱。
摩根士丹利指出,在美债表现最差的部分周度区间,黄金有助于缓冲投资组合损失。与政府债券不同,黄金不依赖特定发行人的偿付承诺,因此,当投资者担忧财政可持续性和主权信用风险时,黄金可能获得额外配置需求。
当然,黄金并非每次都能对冲美债下跌。如果收益率上升主要源于实际利率走高,黄金仍可能承压;若主要反映财政风险和风险溢价上升,其表现逻辑则可能有所不同。
央行与ETF买盘,支撑黄金长期需求
结构性需求也是摩根士丹利看好黄金的重要依据。
据世界黄金协会数据,2026年第二季度全球央行净购金量达到289吨;第三季度全球黄金ETF净流入约310亿美元,创单季度美元净流入纪录。
央行购金体现了储备资产多元化需求,ETF资金流入则反映金融投资者的配置意愿。两类需求共同表明,黄金的价格驱动因素已不再局限于美联储利率政策。
不过,持续买入不意味着金价只涨不跌。若美元走强、实际利率持续上升,或ETF资金转为流出,黄金仍可能面临调整压力。
2027年目标价5000美元,能否实现?
摩根士丹利将2027年第二季度5000美元/盎司作为目标价,主要看好三大因素:一是未来利率路径若低于市场预期,黄金的持有机会成本可能下降;二是央行购金与ETF资金流入若能延续,将为金价提供需求支撑;三是若财政赤字和主权信用风险进一步受到关注,黄金可能获得新的避险配置需求。
但5000美元/盎司仍是机构预测,并非确定性结果。未来金价走势还需观察美联储政策、美元、实际利率、资金流向及全球财政风险的变化。
从对冲股市到对冲美债,黄金的避险逻辑正在重塑。 对投资者而言,黄金并非应对所有风险的万能资产,其配置价值取决于市场面临何种风险。2027年能否达到5000美元/盎司,仍有待市场验证。
本文根据摩根士丹利相关研究观点及媒体公开报道、机构资料整理,仅供参考。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。