关于价值投资和非价值投资


价值投资
一直以来,“价值投资”的定义极其混乱,这就导致了“价值投资”这个概念彻底沦为一个“没有意义”的概念。
在这篇文章中,我们打算给“价值投资”下一个清晰的定义,并恢复这一概念的生机。
事实上,这个版本的“价值投资”来源于微观经济学中的“经济租”,任何以获取经济租为目的的投资,均为价值投资。
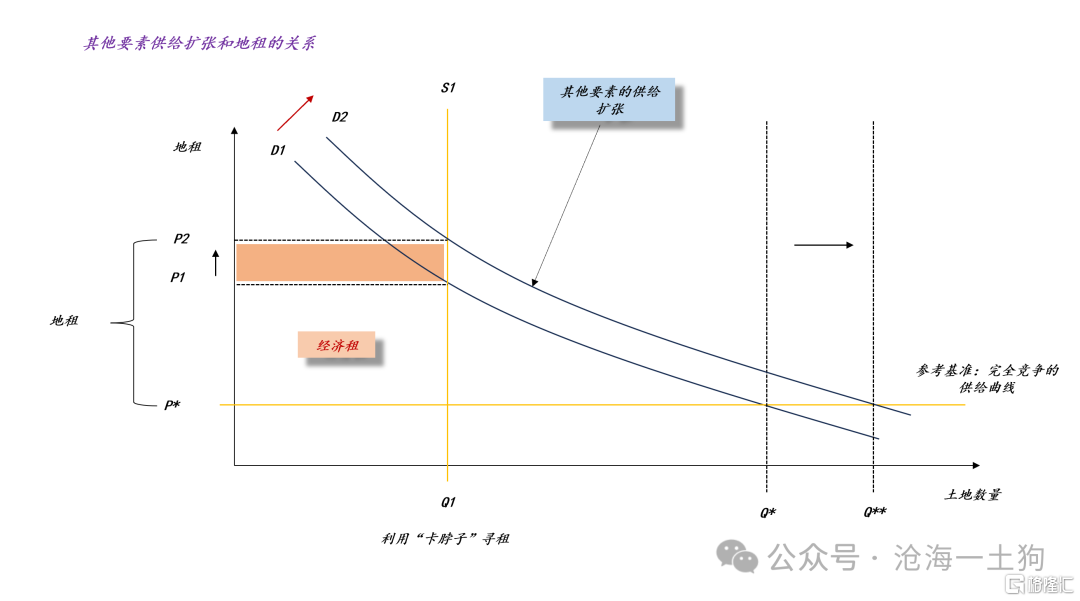
如上图所示,我们以地租为例,假设某个区域的土地供给具备垄断性,并把他记为S1,其他要素的供给构成了土地的需求,记为D1,于是,我们得到了地租价格P1,并且P1高于P*,其中,P*是完全竞争格局下的供给曲线。于是,持有土地的净现金流回报为P1-P*。
不难发现,这一案例包含了“价值投资”的三大要点:
一、“护城河”,土地供给垄断或者土地供给曲线缺乏弹性;
二、“持续的现金流回报”,垄断地位确保了地租收入持续高于运营成本;
三、“价值可计算”,稳定的净现金收入可以资本化,在微观经济学中,它叫“经济租”,在投资实践中,它叫“价值”;
但是,在现实的投资实践中,投资者更在意价值的变动,这又来源于需求曲线的扩张。如上图所示,当其他要素供给扩张时,土地的需求曲线从D1扩张到D2,地租也从P1上升到P2,经济租也会从V1上升至V2。
显而易见,垄断本身并不产生价值,但是,垄断可以从其他要素的扩张中“卡脖子”,从而截取价值。
综上所述,我们就可以总结出与价值投资相关的诸多标签:垄断、平台、收租、卡脖子、搭便车、资本化等等。
价值投资的光谱
当我们把“价值投资”的定义收缩到足够窄的范围之后,我们就可以进一步对价值投资做内部的分类,并画出价值投资的光谱。
在价值投资中,真正要紧的是要素的循环状况。这是因为,你所持有的标的类似于“收费站”,单位时间内过卡的车辆越多,所能收取的费用越多,这个关卡的价值就越高。因此,在价值投资中,要十分关注内循环的状态。
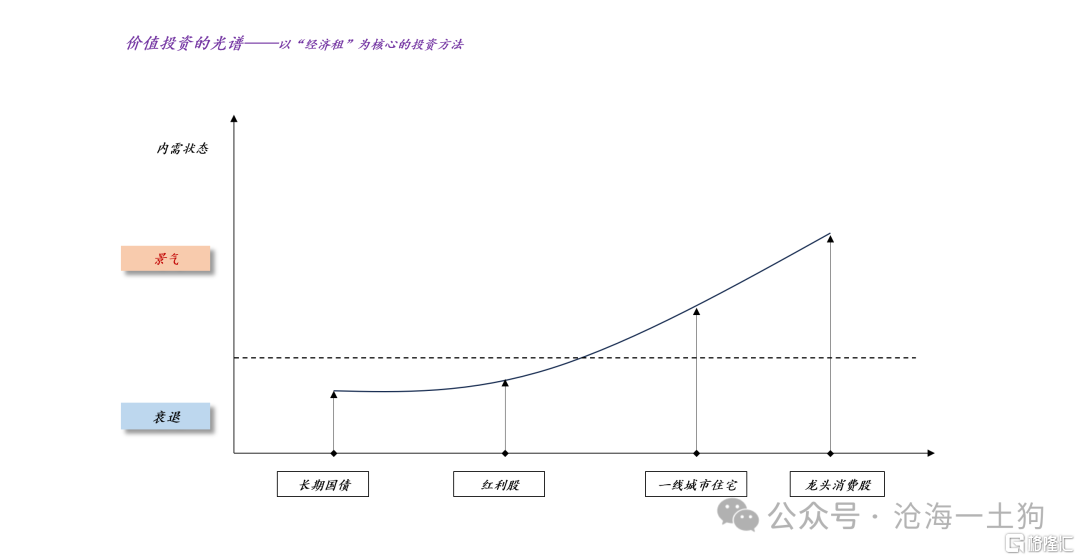
如上图所示,根据价值对内需状态的不同反馈,我们有四类资产:
1、长期国债,由于票息固定,受益于内循环的减弱:循环越差,价值越高;
2、红利股,收入对内循环的状态不敏感,因此,在内循环弱的时候会受投资者的追捧;
3、一线城市住宅,收入对内循环的状态敏感,因此,在内循环强的时候,受投资者的追捧;
4、龙头消费股,收入对内循环的状态十分敏感,因此,在内循环较强的时候,受投资者的热烈追捧;
显而易见,价值投资的光谱十分广,几乎可以满足所有的内需状态。当内需处于衰退期间,投资者可以超配长期国债和红利股;相反,当内需处于景气区间,投资者可以超配一线住宅和龙头消费股。
但是,投资黄金、白银、古玩字画等,不属于价值投资,这并不仅仅是因为他们不产生现金流,更是因为缺少必要的垄断力量。
非价值投资
那么,什么是非价值投资呢??
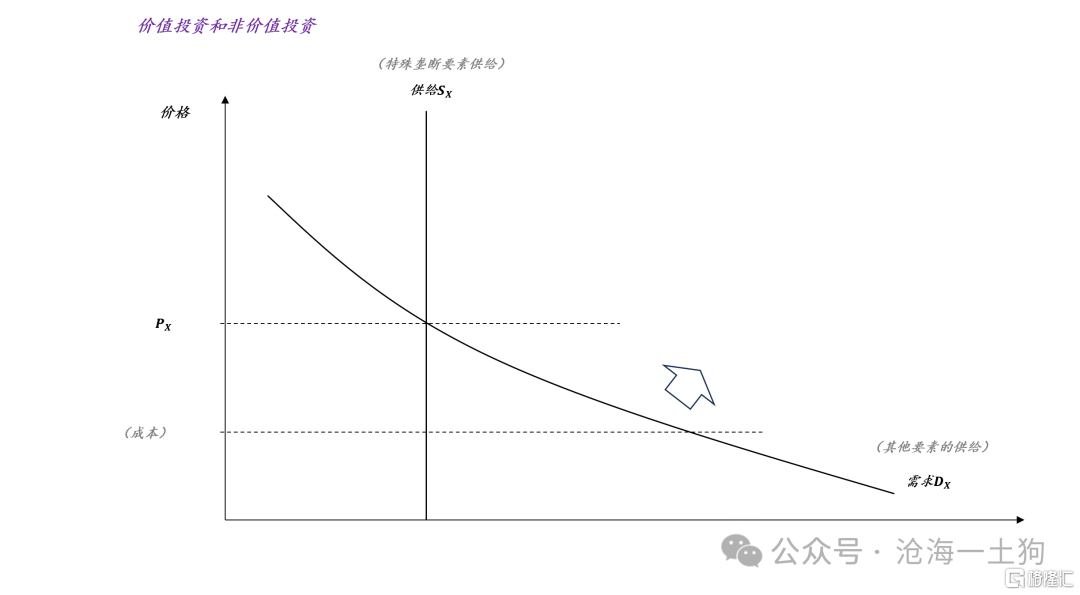
微观经济学的供需曲线给了一个很好的划分,假设要素Y的供给扩张,那么,我们可以观察到DX的扩张。于是,有两个投资办法,
一、投资X,卡住关键位置,迂回地投资Y;
二、直接投资Y,投资Y的扩张;
因此,任何直接投资于供给扩张的投资,均为非价值投资。这往往发生于新兴事物或者资源品。
不难发现,在封闭经济体中,任何要素的供给扩张均能带来垄断要素需求曲线的扩张,因此,价值投资持续有效,并不需要我们冒险,去搞非价值投资。
外循环和非价值投资
那么,为什么这几年“价值投资”遭遇如此多的诟病,并被人叫做“老登”呢??这是因为中国特殊的国情:中国是一个制造业出口大国,有极其庞大的外循环规模。
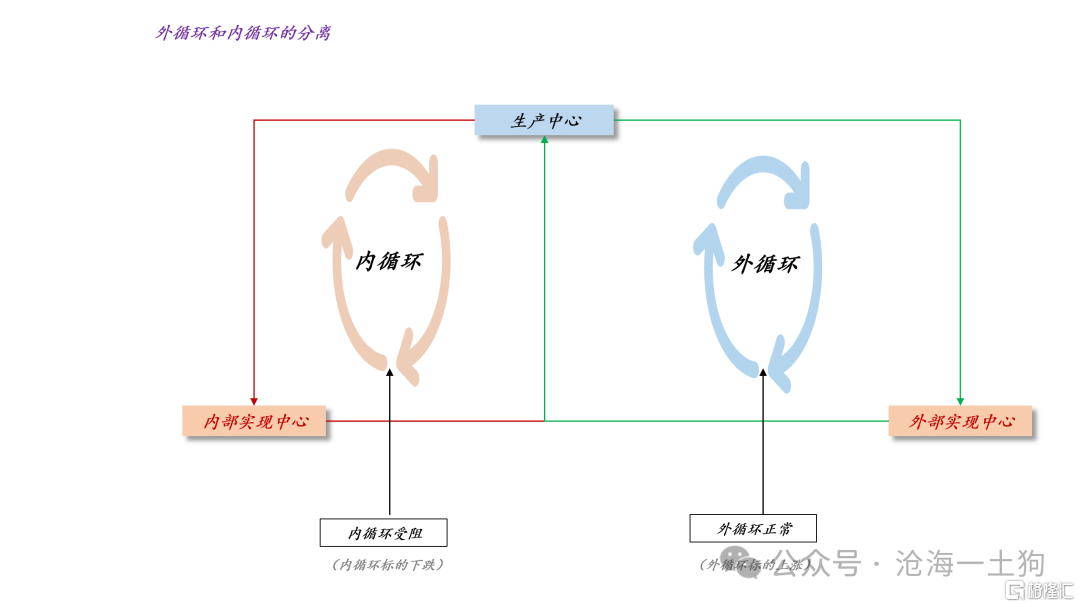
如上图所示,尽管外循环和内循环有重合的部分,但是,二者也存在相互独立的部分。这给部分要素绕开国内的“收费站”提供了有利条件。
因此,在开放经济中,某些要素可以通过外循环进行剩余价值实现,完全绕开了内循环。这意味着,在出口导向经济体中,非价值投资也是一种重要的投资方法。
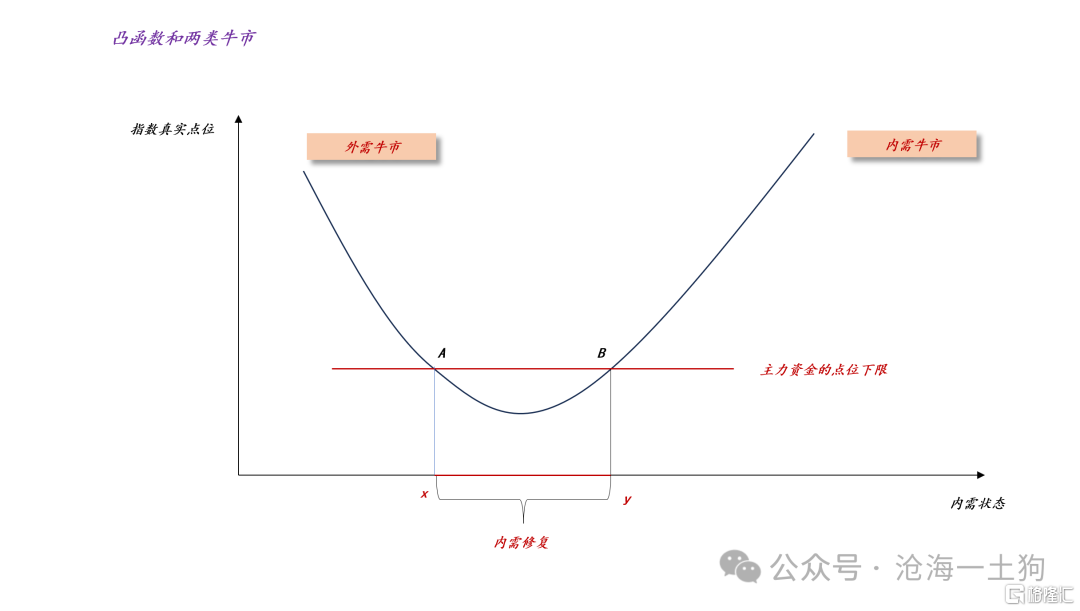
如上图所示,在这类经济体中,存在两类牛市,一类是内需牛市,指数点位跟内需状态正相关;另一类是外需牛市,指数点位跟内需状态负相关。
显而易见,在内需牛市中,价值投资是主流的投资方法,投资者们会卡位好形形色色的“收费站”,即各种各样的“茅”,在这一点上,美股和A股并无显著的差别;但是,在外需牛市中,非价值投资者是主流的投资方法,投资者们会追逐各种各样的新东西,follow所谓的产业趋势。
结束语
综上所述,通过微观经济学中的垄断要素的供需曲线,我们可以给“价值投资”和“非价值投资”画一条清晰的界限,并给出各自的适应条件。
显而易见,非价值投资所适应的环境极其罕见,它既需要目标经济体是出口导向型经济体,还需要该经济体的内循环受到抑制。
在过去的8年间,地方政府去杠杆是主要矛盾,这带来了账期拉长的问题:
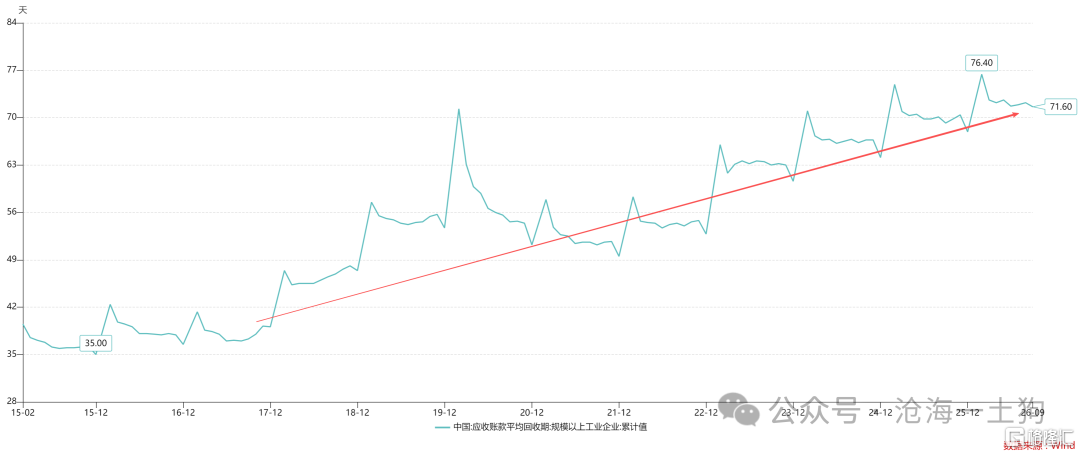
因此,在绝大部分时间内,“非价值投资”是更有效的投资方法,只有在少部分时间内,“价值投资”更有效。久而久之,追逐产业趋势,追逐所谓的景气度,变成了“显学”,“价值投资”反倒成了老登做派。
然而,一切皆为周期。
我们已经在《关于三角债和经济运行中的账期问题》一文中讨论过了,政府已经开始关注账期问题,并着手处理账期问题:
随着工作的推进,我们也注意到,部分大型企业在对同行“卷价格”的同时,对中小企业“卷账期”,利用其市场竞争优势地位“搞猫腻、玩花样”拉长中小企业账期。这不仅挤占中小企业现金流、影响中小企业正常运转,而且影响行业健康发展和社会信用体系建设,阻碍国民经济畅通循环,亟需采取措施进行专项整治。
所以,平均账期不会继续拉长了。一旦账期进入了收缩周期,那么,价值投资将会重新流行。非价值投资的相关标的将成为毛里求斯的渡渡鸟,不再适应于新的环境。
ps:数据来自wind,图片来自网络
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。