10月FOMC前瞻:“跳过”加息


核心观点:中东冲突升级与AI投资回报担忧扰动全球市场,科技股抛售下,美股板块、大类资产之间的资金轮动持续。与此同时,AI交易降温、中东局势升级与选举季临近,增长预期放缓与不确定性升温使得市场交易略显“混沌”,其中,美债TIPS实际利率与费城半导体指数SOX走势高度一致,反映了近期美国增长预期与AI叙事高度绑定。周四凌晨2:00公布10月FOMC决议,当前市场预期不加息。我们认为,当前市场被AI带来的衰退叙事主导,并未过多关注高油价带来的通胀扩散风险;我们预期临近中选,油价仍可能继续令10月CPI保持高位,进一步巩固12月加息预期。但2027年的政策利率路径仍然存在较大的不确定性。就策略而言,11月3日美国中期选举前,交易策略仍是“以静制动”。
大类资产:中东冲突升级与AI投资回报担忧扰动全球市场,尽管Meta、SpaceX等科技股财报好于预期,融资成本担忧仍引发科技股抛售,美股不同板块、大类资产之间的资金轮动持续;与此同时,AI交易降温、中东局势升级与选举季临近,增长预期放缓与不确定性升温使得市场交易略显“混沌”,表现为油价走高、美股先涨后跌、美债利率下行、黄金持续承压格局。
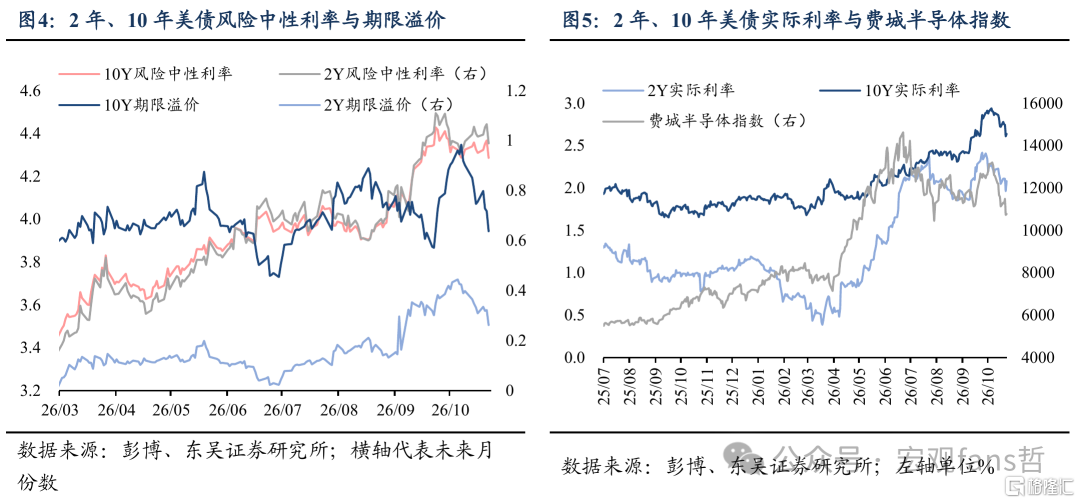
美债利率:尽管中东冲突升级带动油价大涨,但其对美债利率的传导有限:2年美债利率隐含的通胀预期小幅上涨后回落,2年、10年美债期限溢价同步下行,即市场并未定价油价上涨带来的通胀上行风险,而是更多在定价AI交易降温带来的增长担忧。值得注意的是,9月中旬以来,TIPS美债实际利率与费城半导体指数SOX走势高度一致,其背后反映了美国增长预期与AI叙事高度绑定,“一荣俱荣一损俱损”。
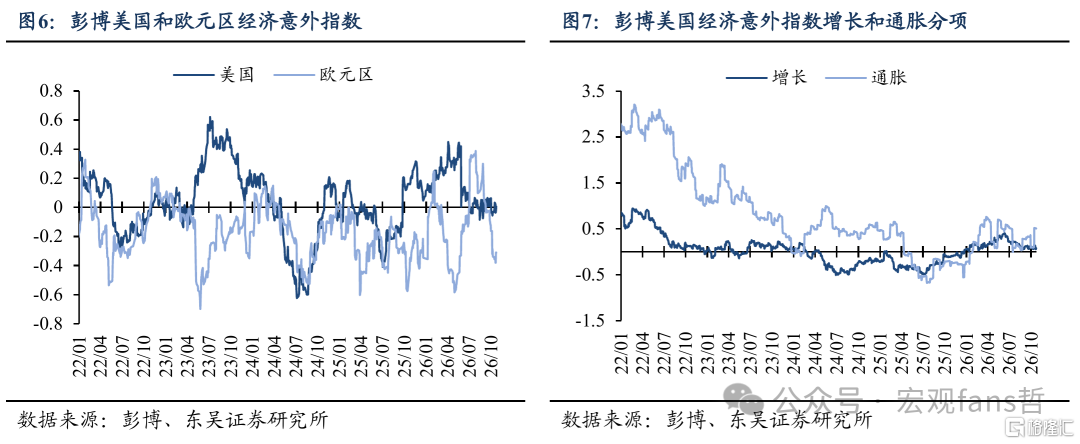
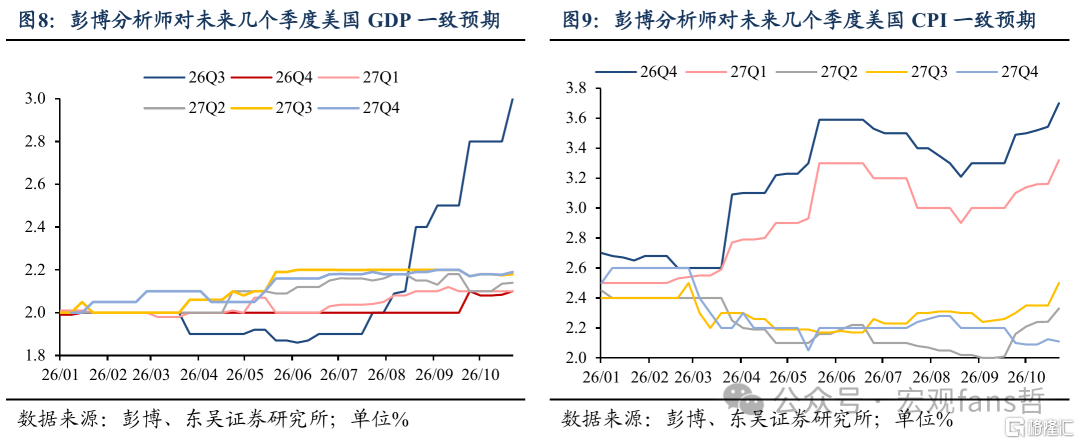
海外经济:重要经济数据较少,美国新屋开工、待定住宅销售环比均逊于预期,10月标普制造业PMI好于预期,服务业PMI则逊于预期回落,彭博美国经济意外指数保持震荡。与此同时,海外分析师仍对美国增长前景保持乐观。10月彭博美国经济与利率调查显示,分析师继续上修26Q3美国GDP环比年率预测值至+3.0%,同时小幅上修26Q4美国GDP预期;通胀方面,上修26Q4美国CPI同比至3.7%,同时显著上调对27Q1—27Q3美国CPI同比预期值。
一周前瞻:①美联储将北京时间周四凌晨2:00公布10月FOMC决议,当前市场预期不加息。9月以来,市场对10月美联储加息预期几经反复,尤其是9月核心CPI环比第二次超预期,持续在高位的油价对通胀的扩散效应开始显现,但AI叙事的显著降温导致增长预期下修,美联储官员仍然释放鸽派信号。我们认为,当前市场被AI带来的衰退叙事主导,并未过多关注高油价带来的通胀扩散风险。考虑到12月FOMC前只有一份11月公布的10月CPI通胀数据,我们预期临近中选,油价仍可能继续令10月CPI保持高位,进一步巩固12月加息预期。但2027年的政策利率路径仍然存在较大的不确定性。②周四20:30美国BEA将公布26Q3美国GDP。从高频预测和分析师一致预期来看,市场预期26Q3美国GDP将迎来高增长,预测值分布在2.67%—3.5%之间。我们此前认为,AI产业投资与美国居民稳健的财务状况,是今年美国经济增长超预期的两大动能。展望看,明年中东局势与AI产业趋势,将是美国增长的两大不确定性与决定性因素。
风险提示:美伊局势不确定性风险;特朗普政策超预期风险;美联储政策超预期风险。
正文如下
1.大类资产
中东冲突升级与AI投资回报担忧扰动全球市场,尽管Meta、SpaceX等科技股财报好于预期,融资成本担忧仍引发科技股抛售,美股不同板块、大类资产之间的资金轮动持续;与此同时,AI交易降温、中东局势升级与选举季临近,增长预期放缓与不确定性升温使得市场交易略显“混沌”,表现为油价走高、美股先涨后跌、美债利率下行、黄金持续承压的格局。具体来看,周初,芯片股反弹及企业盈利乐观预期支撑市场,但随后科技企业财报引发明显分化:Meta营收及指引均好于预期,但市场担忧其继续上调资本开支指引及潜在股权融资,股价由财报日的盘后上涨转为次日大跌; Netflix业绩、Lam Research财报则不及预期,分别拖累相关板块。周四,中东局势再度恶化,油价上涨,科技股抛售加剧,资金向此前表现落后的板块轮动,道琼斯指数当日上涨。然而,周五特朗普称可能对伊朗发动小规模“史诗怒火”行动后,油价大涨,美股普遍下跌。债市与大宗商品方面,AI盈利担忧与美股下跌带来的避险需求,叠加前期空头回补,长端美债收益率大幅下行;但在法债危机继续发酵、实际美债利率显著回落的同时,黄金不涨反跌,周五收盘跌破4000美元/盎司关口。
全周来看,原油与债券收涨,全球主要股指与贵金属普遍收跌,其中,布伦特原油大涨6.24%,领涨全球主要资产;长期国债普遍上涨,30年期德债、美债期货均上涨超1.8%。与此同时,科技股抛售与中东冲突升级影响下,全球主要股指中仅受益于避险情绪和板块轮动的道琼斯指数上涨,亚洲股市领跌。
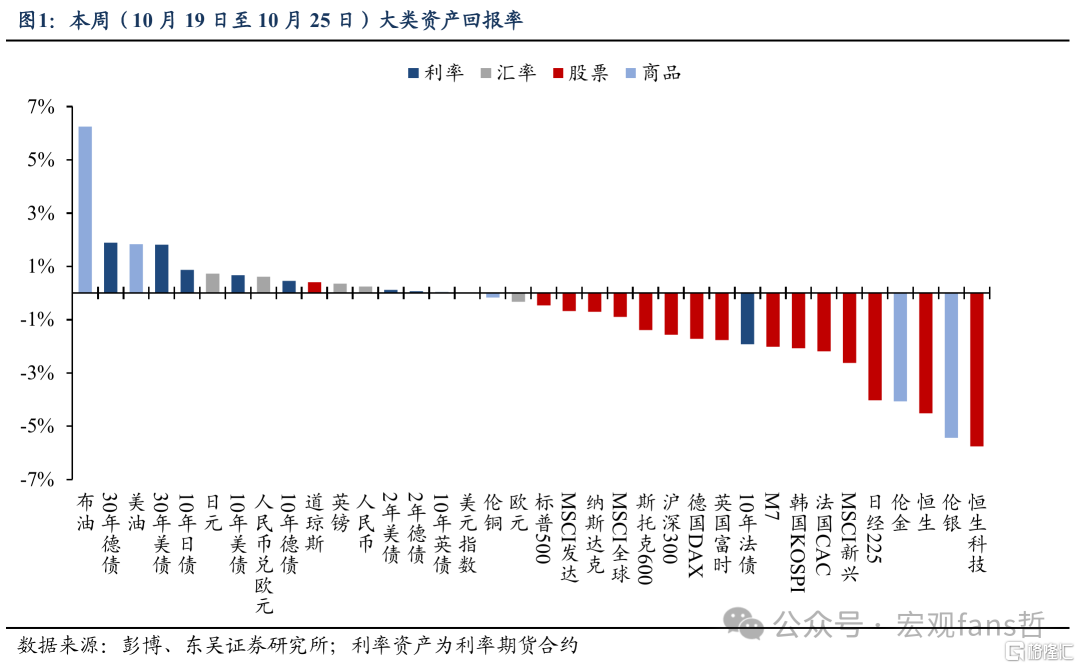
值得注意的是,尽管中东冲突升级带动油价大涨,但其对美债利率的传导有限:2年美债利率隐含的通胀预期小幅上涨后回落、10年期通胀预期变化不大,且2年、10年美债期限溢价同步下行,即市场并未定价油价上涨带来的通胀上行风险,而是更多在交易AI盈利和融资成本担忧、AI交易降温引发全球股市大跌而来的增长担忧和加息预期降温,叠加法债危机持续发酵而来的避险情绪,带动美债收益率大幅下行,期限利差进一步收窄。
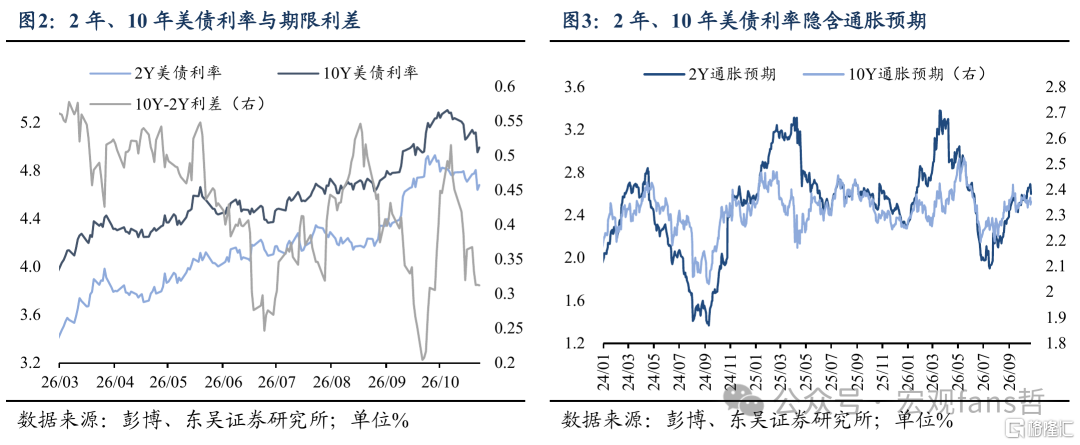
一个有意思的观察是,9月中旬以来,TIPS美债实际利率与费城半导体指数SOX走势高度一致:今年4-6月,AI需求高增驱动SOX指数创新高,叠加中东局势阶段性改善缓解了经济陷入滞胀的担忧,2、10年TIPS在26Q2显著走高;与此同时,9月中旬以来,2年期TIPS美债实际利率与SOX指数走势高度一致,其背后反映了市场对未来2年美国增长预期与AI叙事高度绑定,“一荣俱荣一损俱损”。
2. 海外经济
2.1.一周回顾
重要经济数据较少,美国新屋开工、待定住宅销售环比均逊于预期,10月标普制造业PMI好于预期,服务业PMI则逊于预期回落,彭博美国经济意外指数保持震荡。与此同时,因调查指标改善,彭博欧元区经济意外指数小幅回暖。
尽管如此,海外分析师仍对美国增长前景保持乐观。彭博公布了10月美国经济与利率调查。根据彭博在10月16日至21日对81名分析师的调查问卷,分析师继续上修26Q3美国GDP环比年率预测值至+3.0%,上月底预期为+2.8%;同时小幅上修26Q4美国GDP预期。通胀方面,上修26Q4美国CPI同比至3.7%,上月底预期为+3.49%,同时显著上调对27Q1—27Q3美国CPI同比预期值,其中对27Q2、27Q3美国CPI同比预测值上升至今年3月以来新高。
2.2.一周前瞻
美联储将在北京时间周四凌晨2:00公布10月FOMC决议,当前市场预期不加息。9月以来,市场对10月美联储加息预期几经反复:9月下旬高企的油价和AI Capex预期带动美国通胀与增长预期同步上修,10月加息预期最高升至70%以上;10月初公布的9月非农大幅低于预期,加息预期一度回落至20%,10月14日公布的9月核心CPI环比第二次录得超预期的0.3%,持续在高位的油价对通胀的扩散效应开始显现,加息预期再度逼近60%;但与此同时,10月14日AI叙事的显著降温导致增长预期大幅下修,虽然油价仍在高位,但美联储官员仍然释放鸽派信号,淡化核心CPI环比连续超预期的负面影响。即使油价仍在高位持续,但最新的10月加息预期仍然仅有9.4%。
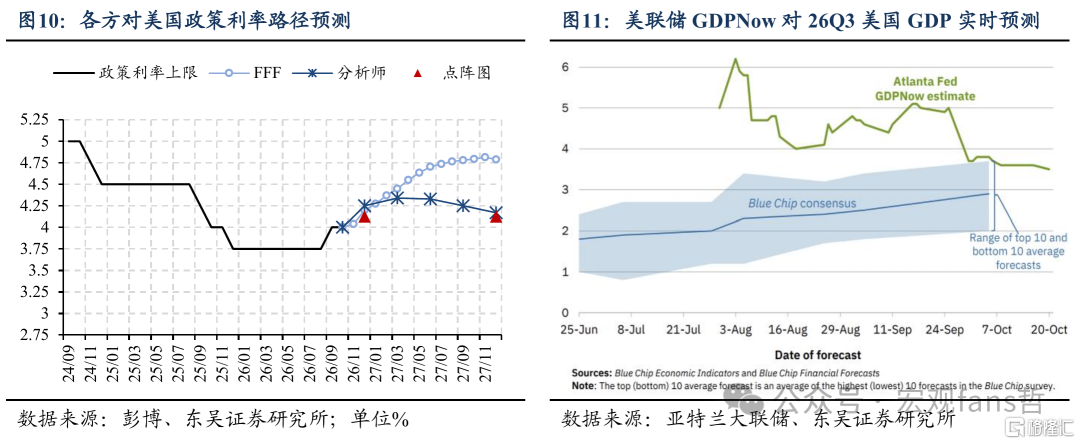
我们认为,当前市场被AI带来的衰退叙事主导,并未过多关注高油价带来的通胀扩散风险。当前市场定价12月加息概率85%,截至明年4月累计加息2.1次、明年9月累计加息2.7次。考虑到12月FOMC前只有一份11月公布的10月CPI通胀数据,我们预期临近中选,油价仍可能继续令10月CPI保持高位,进一步巩固12月加息预期。但2027年的政策利率路径仍然存在较大的不确定性。
周四20:30,美国BEA将公布26Q3美国GDP。从高频预测和分析师一致预期来看,市场预期26Q3美国GDP将迎来高增长:①亚特兰大联储GDPNow模型对26Q3美国GDP实时预测为3.5%,其中消费、设备投资、知识产权投资分别贡献2.55%、1%、0.38%;纽约联储Nowcast模型对26Q3美国GDP实时预测为2.67%;②彭博分析师:最新月度问卷调查反馈26Q3美国GDP分析师预测为3.0%,分析师对美国GDP单次数据的预测则为3.2%,均保持在较高景气区间。我们此前认为,AI产业投资与美国居民稳健的财务状况,是今年美国经济增长超预期的两大动能(详见《假期海外市场回顾:全球利率普涨,股市表现分化》)。展望看,明年中东局势与AI产业趋势,将是美国增长的两大不确定性与决定性因素。
3. 风险提示
美伊局势存在不确定性,油价可能再度走高,全球央行收紧货币政策;
特朗普政策超预期,令美国增长前景不确定性走高;
美联储政策超预期,加息更快落地。
注:本文来自东吴证券发布的《10月FOMC前瞻:“跳过”加息——海外周报20261025》,报告分析师:芦哲 S0600524110003、张佳炜 S0600524120013、韦祎 S0600525040002、王茁 S0600526010001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。