一颗AI雷达,千里科技想拿到什么

 10月22日,2026通用人工智能大会在重庆开幕。千里科技董事长印奇在会上给出自己的判断,AI正加速从数字世界走向物理世界,智能汽车将会是物理AI落地的核心载体。
围绕这个判断,过去两年,千里科技在智驾、智舱、智行完成了从0到1的布局。
按照印奇在会上的说法,千里2.0已经达成三项成果:技术上建立了智驾原生基座模型和完整工程化体系,规模上18个月千里浩瀚累计装车超过100万台,体系上推动舱驾融合并向个人助手延伸。
这三组数字背后是一套物理AI落地的生产系统:模型决定产品上限,工程体系决定交付速度,装车产生的数据又反过来训练模型。
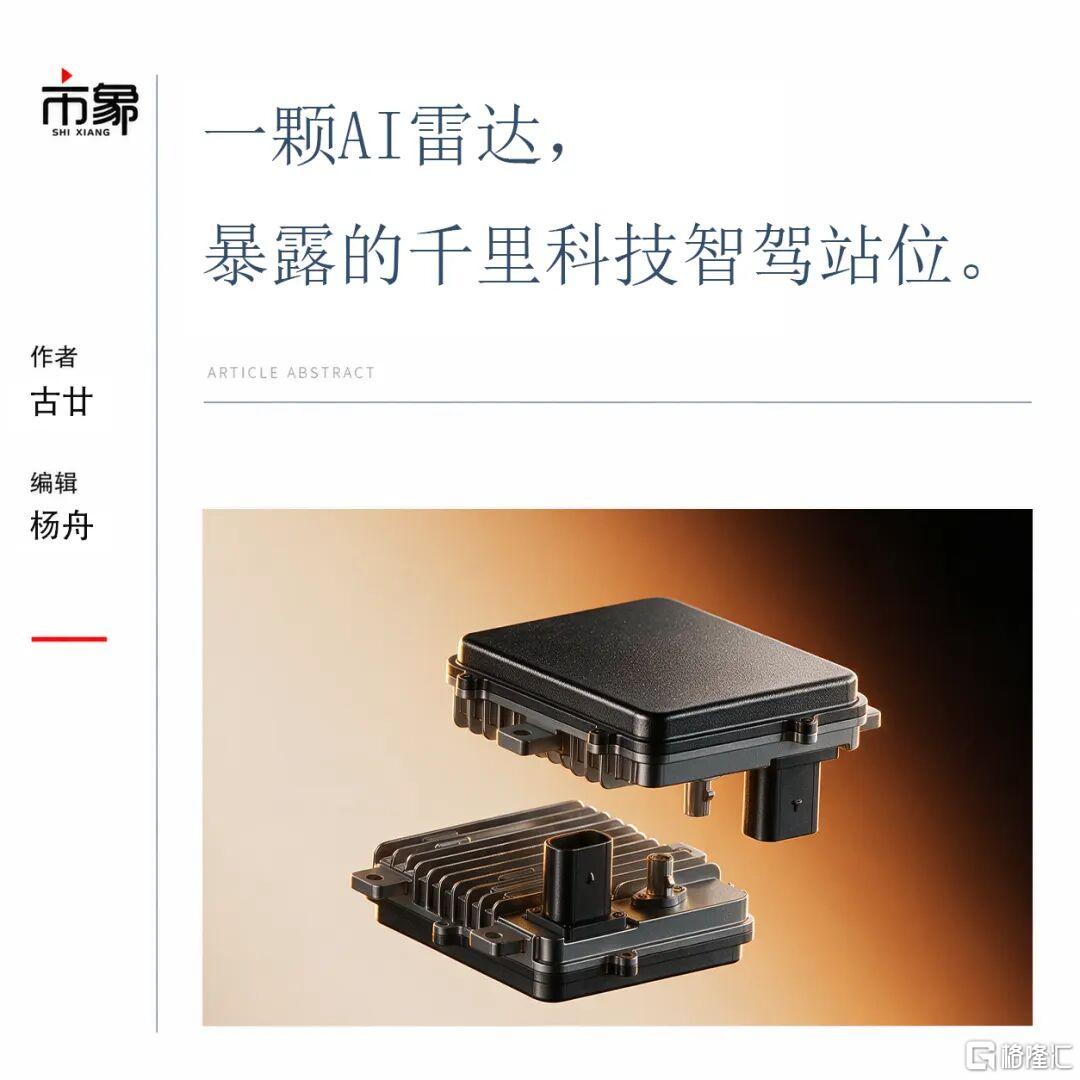
接着10月23日,千里又发布了一款AI毫米波雷达。
一颗传感器,和上面这套东西有什么关系?表面看只是产品线多了一个品类。但放到千里过去两年的动作里看,它暴露的是当模型成为主角之后,千里还可以在产业链上拿到什么样的位置。
 交付方案,还是交付定义
智驾行业过去的分工很清楚。
方案商采购摄像头、毫米波雷达、激光雷达,供应商提供标准件,算法团队在既定接口上做适配。传感器输出什么数据,由供应商决定,不由算法决定。
这种分工适合早期智驾。模型规模较小,规则占主导,工程师可以围绕已有数据写判断。接口留下的缺口,也能靠标定、融合和工程经验弥补。
模型迭代几轮后,输入端开始成为约束。
端到端需要的是高密度数据、低时延、稳定的特征格式,外采硬件一旦定型,模型的训练和迭代就被卡在别人的产品周期里。
硬件和模型的节奏也合不上:算法几周更新一版,传感器硬件的验证周期是数月甚至更长。中间这个落差是有代价的,模型想验证一个新特征,得先等对方下一版硬件的排期,而这几个月里模型自己已经迭代了十几轮。
这就是千里往上游走的原因。
相比成为一家雷达公司,对它而言,更重要的是拿到传感器输出标准,掌握产品迭代的定义权。千里内部把这件事叫“含模量”的提升,也就是模型在整套系统里实际参与判断的比重。过去这个比重只体现在算法层,现在推到了感知层。
传感器要按照模型的需要来设计,模型也要在传感器端提前介入。
 这颗雷达改的是计算方式
传统毫米波雷达输出距离、速度和方位角三个量。4D雷达增加俯仰角,才有了高度信息,能分出前方那个回波是路面上的铁板,还是站在铁板上的人。
据佐思汽研《2025年汽车4D毫米波雷达产业研究报告》,2024至2025年,国内4D雷达装车量从273.7万颗跃升至1106万颗,预计2030年突破5000万颗;基础4D成像雷达单价从2024年初的500至1000元降到2025年的200至400元,接近传统雷达。
但千里这颗雷达的改动不在前端射频,而在计算这一层。
传统链路是采样、变换、门限检测、聚类、跟踪,核心是门限那一步,按固定门限判断哪个回波算目标。门限定高了,行人、两轮车、低反射锥桶这些弱目标被过滤掉;定低了,多径鬼影和杂波全留下来。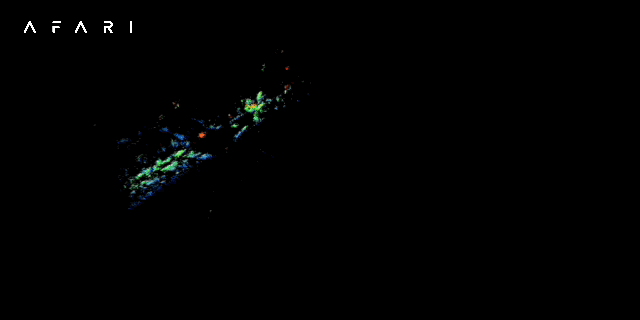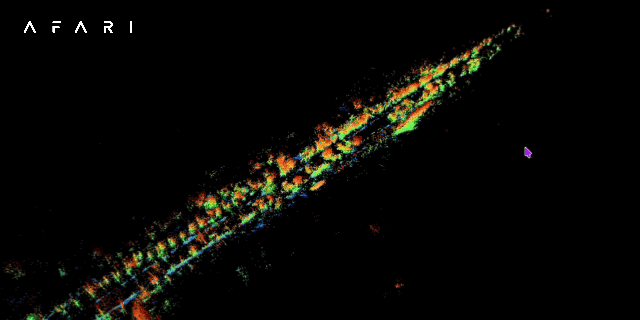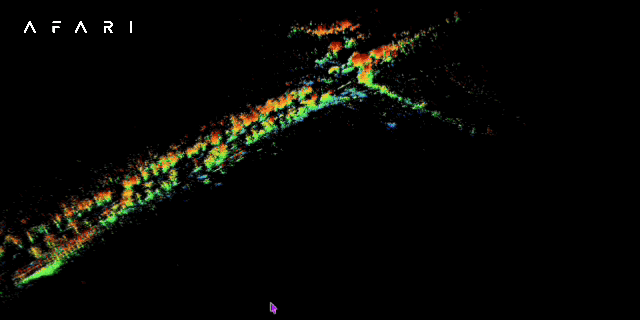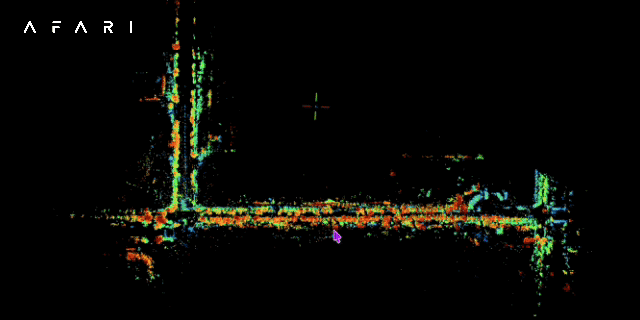
调参只能在两者之间选一个位置。千里想改的就是这一步,把门限换成模型,依据从“回波够不够强”变成“这组回波的特征像不像目标”。
区别在于改的是多长一段。多数方案是在雷达输出之后补一个网络做二次筛选,前端还是老链路,信息在进门限那一刻已经切掉一部分。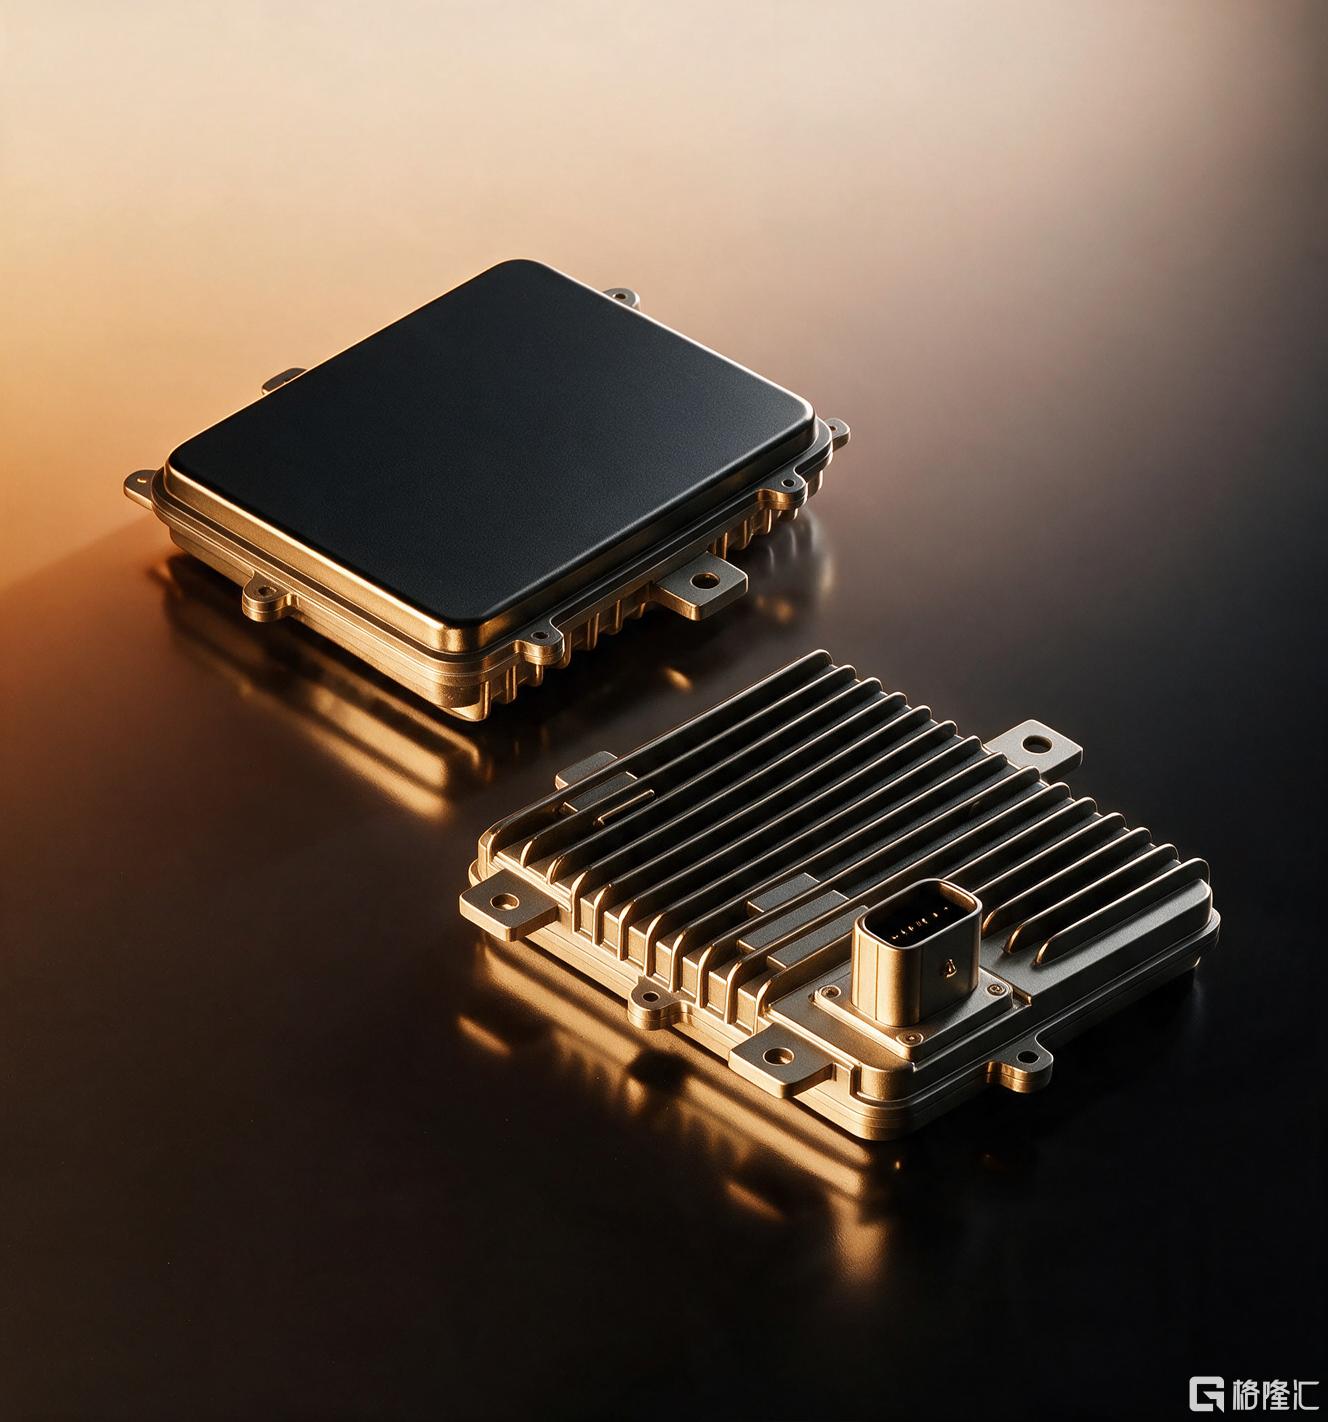
千里做的是从信号检测到目标分类的全链路替换,靠内置的10 TOPS NPU在雷达端算完,输出经过编码的四维特征,直接进中央域控的融合网络。雷达由此从数据采集器变成前置计算节点。
这颗雷达同时支持两种工作方式。
边缘计算模式下NPU在雷达端完成判断,输出结构化结果,链路短、响应快;卫星架构模式下雷达只采集和传输,把未做检测的中频数据送到中央统一处理,信息更完整,算法也更容易统一。
两种模式看整车算力怎么配,不是二选一。前一种的独立预警是架构带来的附带能力,主路径仍是中央融合。
两种模式的差别,说到底是数据在哪一层变成输出结果。千里这次把结论生成往前提了一步,雷达交出去的不再是原始回波,而是已经带有判断的四维特征。模型拿到的东西变了,后面能做的事也就变了。
 2590.8万元,买的是什么
要让雷达按模型的需要来设计,前提是这件事自己说了算。
外采标准件的问题在于,供应商的产品定义要服务所有客户,你的模型需要什么特征、什么时候迭代,排不进对方的优先级。办法是把能力买进来。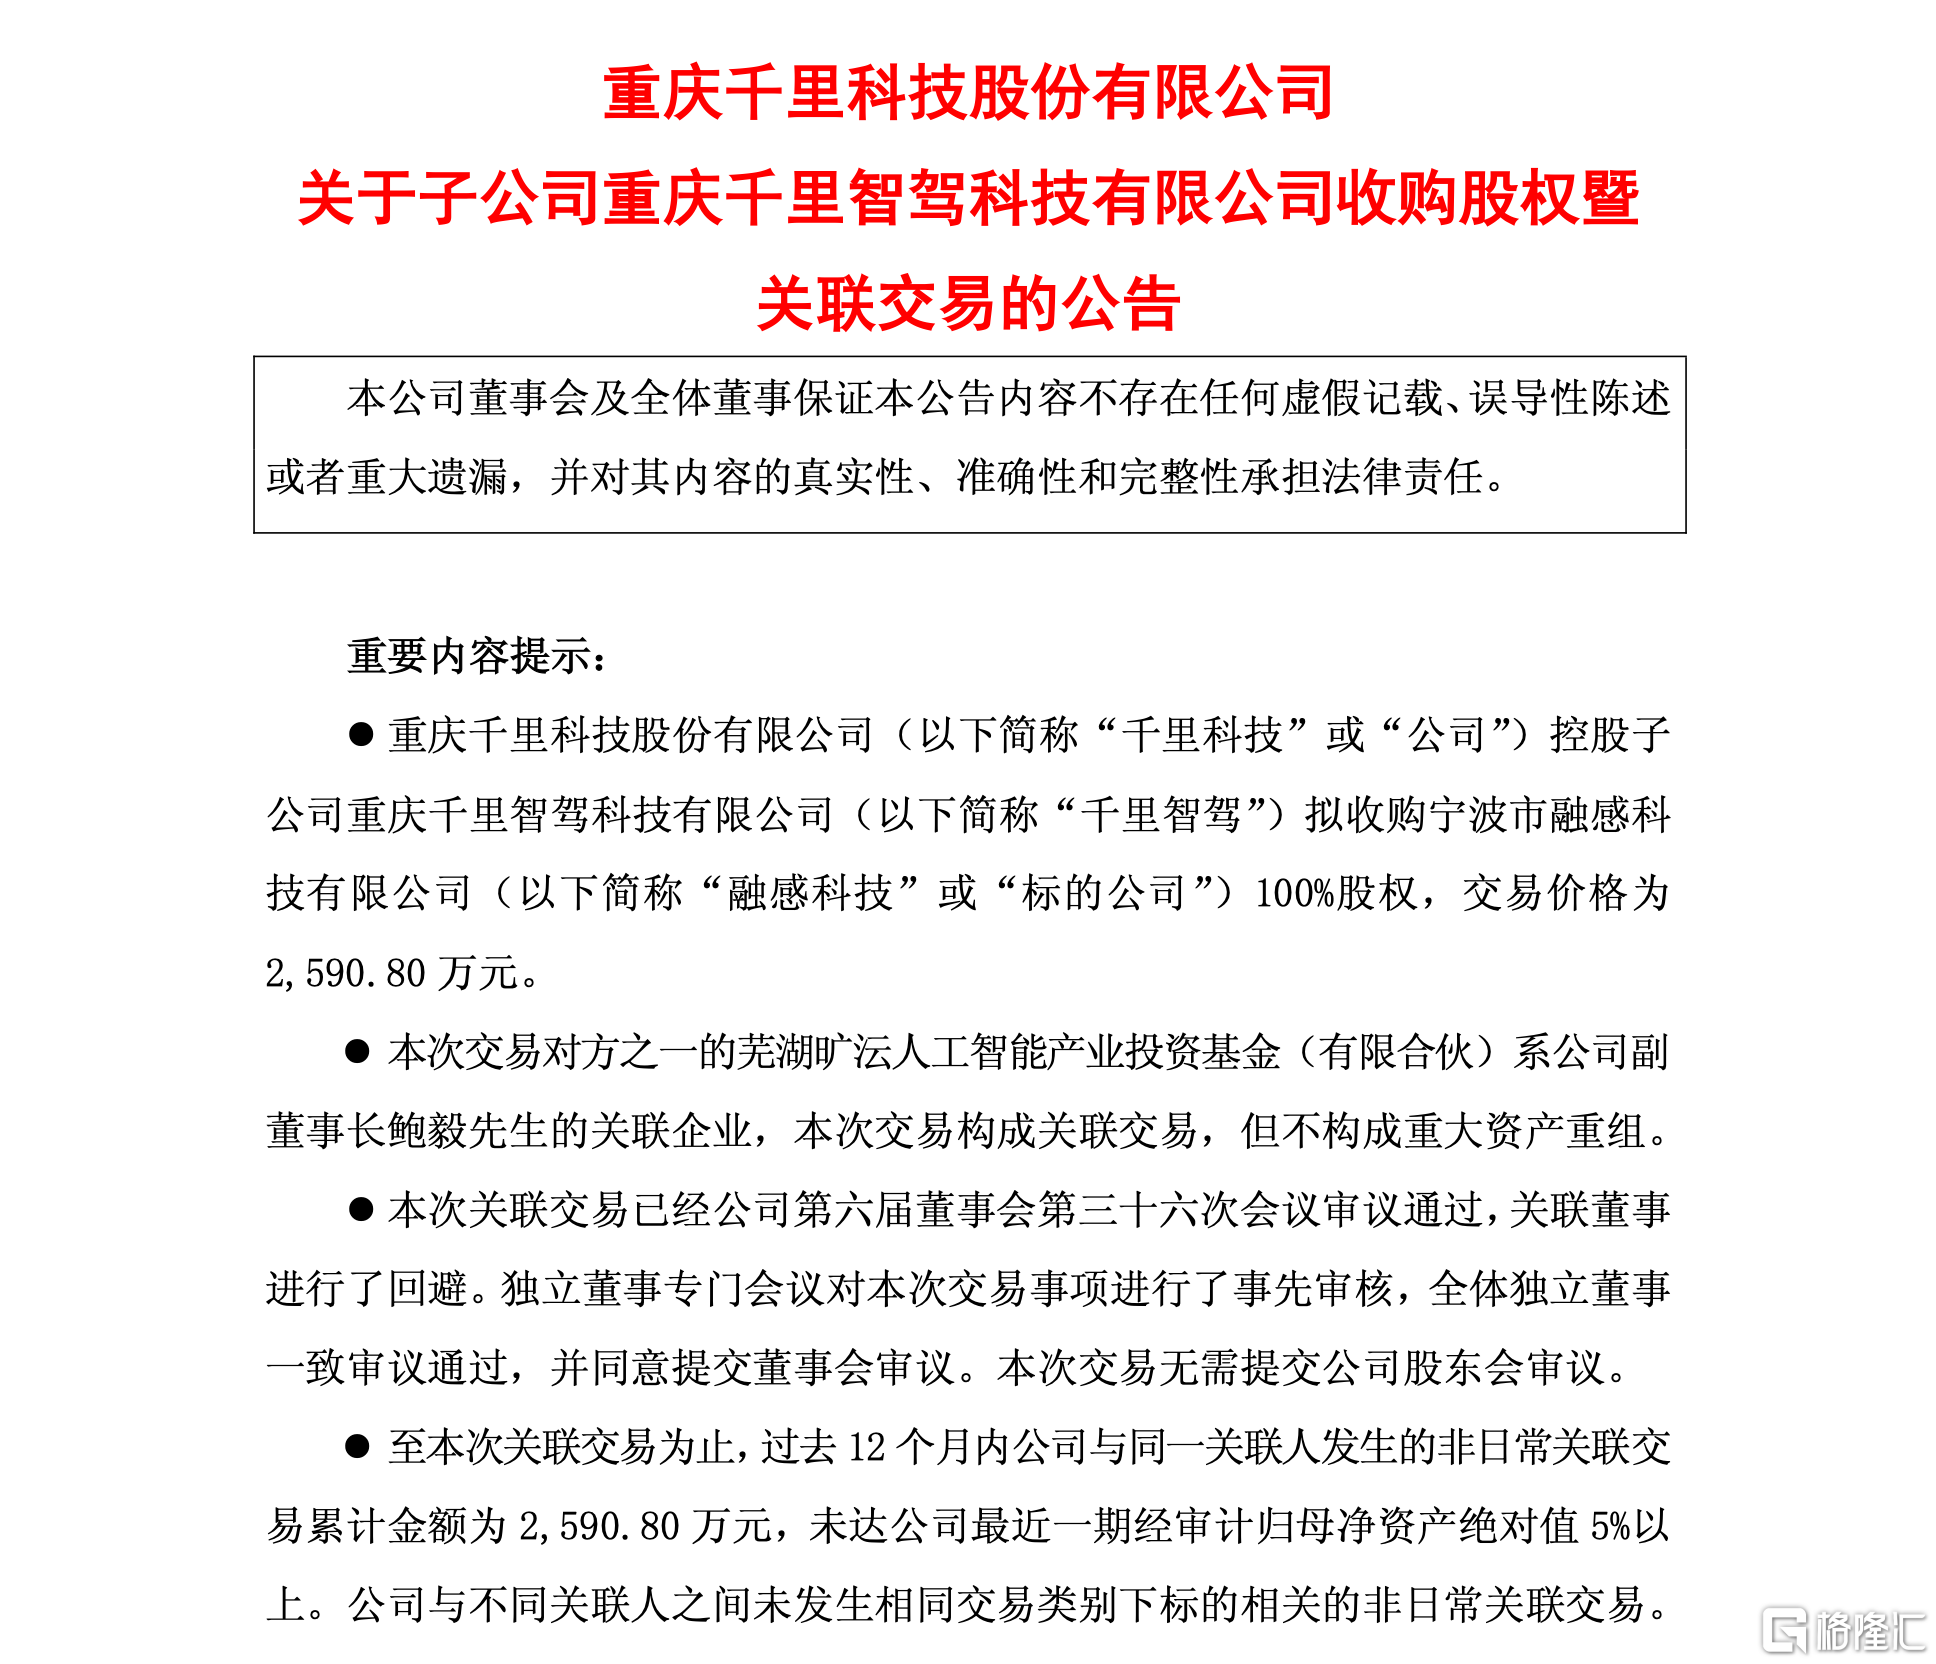
2026年6月11日,千里科技发布公告,控股子公司重庆千里智驾科技有限公司拟以2590.80万元收购宁波市融感科技有限公司100%股权。几个月后,集成10 TOPS NPU的AI毫米波雷达发布。
中间这几个月不是等产品,是把外部团队的开发节奏、接口标准、验证流程接到自己体系里。
千里买下的不是收入和产能,而是一支能把毫米波雷达从射频设计做到多传感器融合的团队。这些能力原本要在外部供应商的排期里等,现在变成内部可以按自己节奏调动的资源。
这笔钱买到的是三层能力。
第一层是射频设计,天线阵列怎么排、波形怎么设计,决定原始回波能保留多少信息,也是后面所有处理的物理上限。
第二层是信号处理,从采样到点云这一段决定哪些回波被保留、哪些被丢掉,传统方案里是固定算法,换成模型之后才有条件按模型的需求做优化。
第三层是多传感器融合,雷达要和摄像头、激光雷达的数据在时间和空间上对齐,才能进中央融合网络,输出也才能被模型直接用。
三层原先分散在供应商手里,现在收进同一个体系,射频参数、处理方式、输出格式从此按模型的需要定制。当然,买到能力离建成车规级量产体系还有距离,但定义权这件事,能力在自己手上才谈得上。
 千里想拿到的是什么
一颗雷达的价值有限,意义要看放在什么规模上。
按照千里公布的数据,18个月千里浩瀚累计装车超过100万台,覆盖16款车型。100万台意味着这套感知方案已经在真实道路上跑了整整18个月,覆盖多个价位段、多种车型平台,不同地域的路况。
这些数据回到训练和仿真体系,模型更新后再下放,那套闭环才真正开始转。
千里走的这条路,内部叫链式协同。
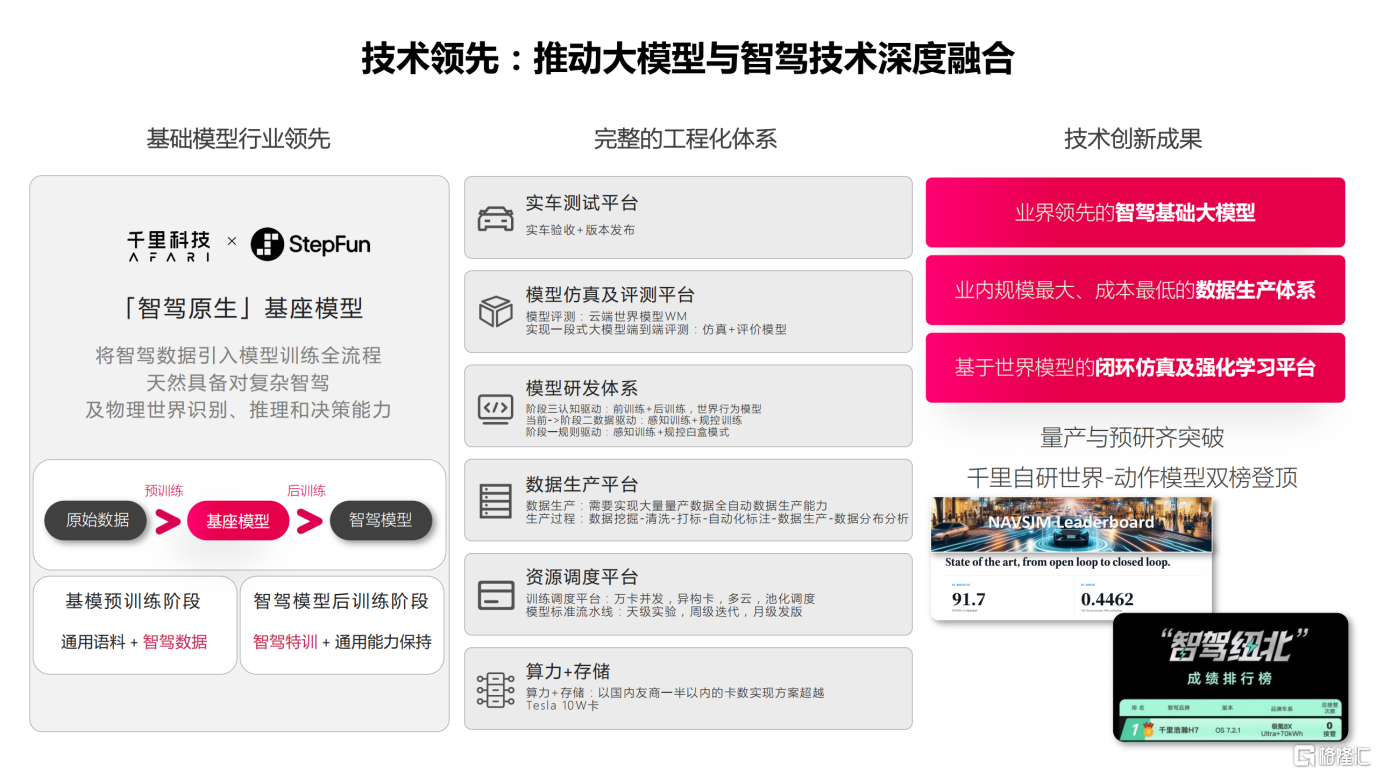 它不把所有环节变成自己的资产,重点是用模型、接口和量产,把不同公司的能力组织到同一套系统里:阶跃星辰参与基座模型协同,吉利系车型提供量产场景和真实道路数据,千里承担系统整合和交付,融感则作为自研环节补足毫米波雷达这一块。
好处是不用从零重复投入,代价是协同成本高。合作伙伴各有各的客户和排期,要让这些技术围绕同一个目标开发,能起作用的是关键环节的所有权。收购融感科技,买到的就是雷达这一段的主动权。
但拿到定义权只是开头。真正的考题在后面:这套权力有没有变成模型迭代的速度。看三件事就够了。一是雷达交出的特征格式有没有真的被模型用起来,还是照旧走一遍中央融合的老路,那样自研就白做了。
二是硬件团队和算法团队的节奏有没有真的合上,如果雷达还是按自己的验证周期排期、模型还是按周更新,两边的节奏还是错开,定义权就只是名义上的。三是这套能力能不能复用到下一颗传感器,一种能力只有沉淀成流程和接口,才算真的融进体系。
千里科技想从智驾方案提供者走向平台建设者,要做的是让不同环节按同一套接口和迭代节奏工作。这件事做成什么样,答案不在发布会上,在下一颗传感器是不是还从外面买。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。