如果反弹能持续,可以关注什么?

这一周,很多人是被迫离场的。不是因为看空,而是因为扛不住。
放量、普跌、失守关键点位——这不是普通调整,是情绪的一次集中宣泄。
今天市场走出了V型反转,一根大阳线,千军万马来相见,市场情绪也开始出现了企稳迹象。
所以接下来要考虑的是,市场是不是已经调整到位了?如果市场就此开启反弹周期,应该买什么?
01、ETF净流入,未必代表市场见底
而在回答这个问题之前,得先纠正一个被广泛误读的信号。
最近市场里流传最广的一个“见底证据”是:股票型ETF节后累计净流入超1500亿元,10月20日全市场ETF单日净流入约206亿元(其中股票型ETF约108亿元)——“资金在逆势买入”。
这个说法只说对了一半。
这轮ETF的大额流入,主体是护盘资金,不是市场自发的抄底资金。
两者有本质区别:护盘资金买宽基ETF,改善的是指数层面的流动性供需,它阻断的是“下跌—赎回—再下跌”的负反馈。用一句更直白的话说:它买的是时间,不一定是底。
这个判断有历史数据支撑。
复盘2021年以来ETF显著放量、被市场广泛认为是护盘资金介入的交易日,一共找到11次——其中只有4次是当天见底,其余7次市场继续下探,有的磨了四个月,有的在介入后又跌了10%到22%。
所以ETF净流入能说明的只有一件事:这个位置有资金在托底。
那真正该看什么?
第一,看杠杆资金是否出清。 杠杆资金是市场情绪的放大器,它们的离场往往意味着“最脆弱的那部分筹码”正在被清洗。
核心指标就是两融余额,需要看到“减幅持续收窄”才算结束。
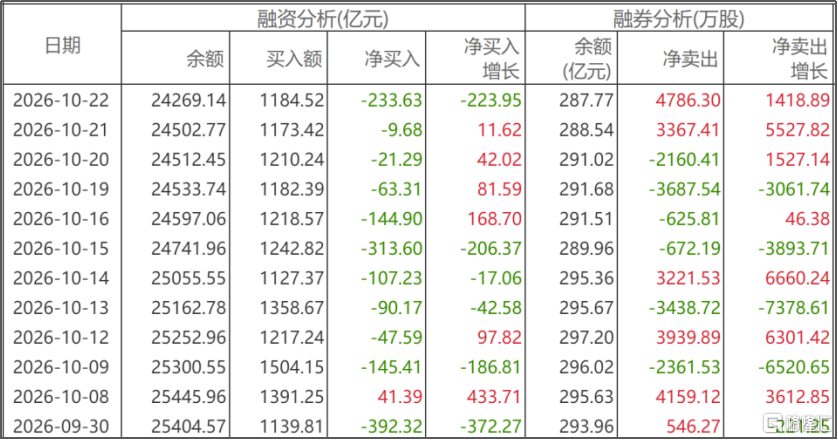
A股两融余额,来源:同花顺
第二,看产业资本在做什么。 仅10月1日至15日,A股新增回购计划就约280家、拟回购金额上限合计约1360亿元——而9月全月是426亿元,1月是180亿元。 硬科技公司是这轮回购潮的主力,截至10月19日,年内已有28家半导体公司发布33条回购计划。
最了解公司经营状况的人,正在用真金白银买入——这个信号的分量,比ETF的成交额重得多。
一边是杠杆资金在割肉,一边是产业资本在增持。 这种背离,往往出现在周期的底部区域。
02、市场为何持续下跌?
这个问题比“跌到哪”重要得多,因为下跌的原因,决定了反弹时什么会涨得好。
表面上看,这轮下跌是三个因素叠加:随着油价持续上涨,加息预期重新升温;全球AI板块在去杠杆,纳指100创2025年4月以来最大单周跌幅,费城半导体指数八连跌;国内则是筹码结构破坏、增量资金不足,下跌更是加剧了止损盘的负螺旋。
但这些只是“导火索”。更深的一层,是全球AI叙事正在经历压力测试。而真正的裂缝出现在AI资本开支的融资结构上。
当融资方式从“自己赚的钱”变成“借来的钱”,定价权就从公司手里,转移到了信用市场手里。
美银的数据显示,自ChatGPT发布以来,AI相关债务累计发行已达1.37万亿美元,信用风险正在进入重新定价阶段——数据中心信用利差明显分化:BBB级CMBS利差年内已扩大147个基点至390个基点,AAA级仅扩大27个基点。
而油价,恰恰是把“融资压力”和“利率压力”拧在一起的那个变量。
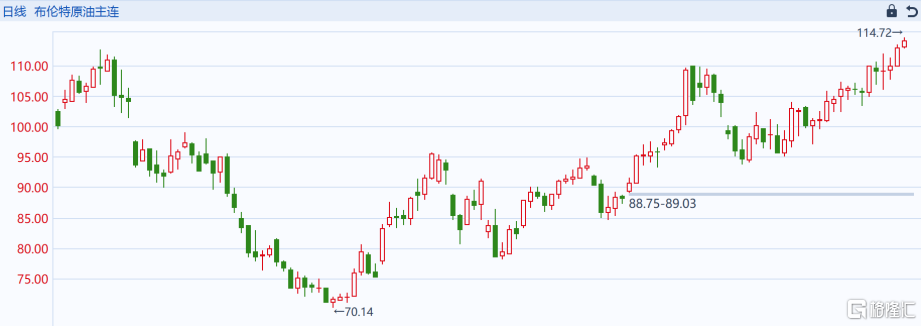
布伦特原油主连走势,来源:同花顺
油价高企的杀伤力不在能源股,而在它把整条链条串了起来:油价推高通胀 → 通胀限制美联储降息 → 长端利率居高不下 → AI项目的折现率上升、融资成本上升 → 资本开支的回报率被重新审视 → AI资产杀估值。
这解释了为什么A股的存储、光模块跌得最狠:它们本质上是“全球AI资本开支的影子资产”——需求锚不在国内,而在海外云厂商的Capex里。当海外开始质疑“这笔钱该不该花、能不能借到”之际,影子资产选择先跌为敬。
03、如果反弹持续,可以关注什么?
在讨论买什么之前,先说清楚这套策略的底层逻辑。
首先,抄底买的是赔率,不是胜率。
在底部区域,判断“明天涨不涨”的胜率并不高,但此时的赔率很好:往下空间有限,往上空间打开。
所以正确的做法不是“重仓赌方向”,而是“小仓位试错、逐步加仓”。 用可能错过最低点的代价,换取不会一次性买错的确定性。
其次,跌的原因,决定这个方向能不能买。
利率、流动性、风险偏好导致的下跌,是可修复的,只要利率环境缓和,估值就会修复。而产业逻辑恶化导致的下跌,是不可修复的,跌得再多也不能碰。
总之,没有人能预判反弹的形态,所以更稳妥的方式是:在相对确定的场景给对应的仓位。以下,简单列举几个作为案例分析。
第一层:弹性优先——AI算力链的超跌龙头。
包括存储、光模块、PCB。它对应的是“海外企稳+风险偏好快速修复”这个情景。但这一层的风险也大,因为它依赖海外。 如果美债收益率重新上行,弹性会立刻变成双刃剑。
第二层:确定性优先——国产链的超跌龙头。
这一层包括半导体设备、国产算力芯片等。它和第一层的本质区别在于:需求从哪里来。
第一层的存储、光模块是“全球定价”的资产,跟着海外capex和信用周期走;而第二层是“国内定价”的资产,主要跟着国产化率、产业政策和国内订单走。
这个区别在当前环境下至关重要。因为海外AI融资收紧,影响的是海外云厂商的扩产节奏,但不影响国内晶圆厂的扩产计划,国内订单的驱动力是大基金、地方国资和产业政策。
第三层:防御——红利与大金融。
如果反弹证伪、市场继续磨底,这一层是“活下来”的保障。它不是抄底的选项,而是仓位的保险。
要回避的,是纯主题、无业绩、靠远期故事撑估值的小市值公司。 越往小市值走跌得越狠,因为流动性收缩时,最先被抛弃的就是它们。
最后,三条纪律比三个方向更重要:不猜底,只做条件(看杠杆减幅是否收窄、指数能否收复关键支撑、费半能否止跌);分批而不是满仓(底是区间不是点);留足验证时间。
另外还得注意风险:海外通胀与加息预期反复、AI产业景气度不及预期、国内经济复苏节奏偏弱、三季报业绩低于预期、市场流动性进一步收缩等。
结语
这一周,市场的情绪确实到了极端的位置。
但极端情绪能告诉你的,只是“这里离底部不远”,它不能告诉你“明天就会反弹”。
真正的底部,往往是在大多数人不再关心的时候悄悄形成的。
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从。
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
注:文中所涉行业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。