主动ETF风格画像丨易方达品质均衡ETF存隐忧,杨思亮 “控回撤利器”或受限


 大舞台有大舞台的难处。杨思亮是一位攻守均衡的基金经理,规避风险的手段之一是仓位调整。但在聚光灯下、规模压力下、主动ETF的仓位框架下,以及频繁数据披露带来的舆论压力下,面对极端行情,这一手段还能否施展,值得担忧。
目前,首批18只主动ETF的拟任基金经理已陆续披露。
从首批产品的命名及拟任基金经理的履历来看,这批主动ETF特点鲜明、定位清晰。
换而言之,投资者更容易挑选出真正契合自己投资偏好的产品。
为了帮大家理清思路,接下来我们将逐一研读这批拟任基金经理的投资特点与风格画像。
主动ETF大盘点丨摩根大盘成长:双十老将李博攻强守弱,2018年亏44%排倒数第二
今天来分析易方达品质均衡主动管理ETF及其基金经理杨思亮。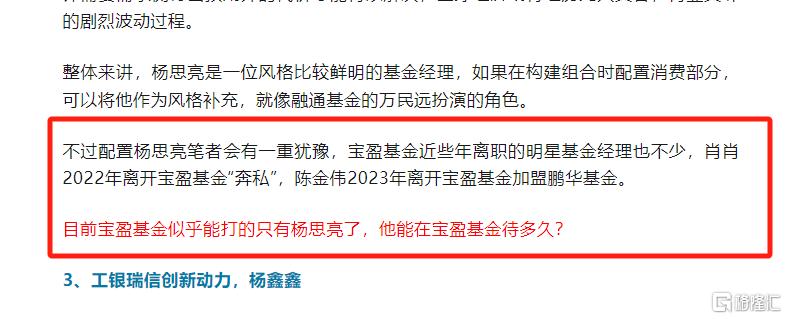
在2024年三季度的FOF持仓盘点中,我们就重点提到过杨思亮。当时对他的最大忧虑不是投资能力,而是他能在宝盈基金待多久。
推荐阅读:
简评FOF重仓的三位权益基金经理(刘旭、杨思亮、杨鑫鑫)
一语成谶,2025年杨思亮跳槽易方达基金。
易方达基金对杨思亮非常器重,让他与张坤共管易方达蓝筹精选,这次又委以重任,让他参与发行主动ETF。
可以说在公募这个赛道,杨思亮触碰到了天花板,已经没有人事变动的忧虑。
当然,除非奔私...
不过大舞台也有大舞台的难处,正如引言所说,杨思亮是一位攻守均衡的基金经理,但他规避风险的绝技是仓位调整,在多重压力之下恐怕难以施展。
我们来展开说说。
资料显示,杨思亮为中央财经大学国际金融硕士,2011年毕业后加入大成基金任研究员,曾覆盖公用事业、消费等多个行业。2015年4月,杨思亮加入宝盈基金,2018年3月开始管理公募基金。
杨思亮长期业绩出色,代表产品宝盈消费主题接近7年的任期(2018-10-25至2025-08-30),累计收益率156.84%,年化收益率14.75%,同类排名305/1536。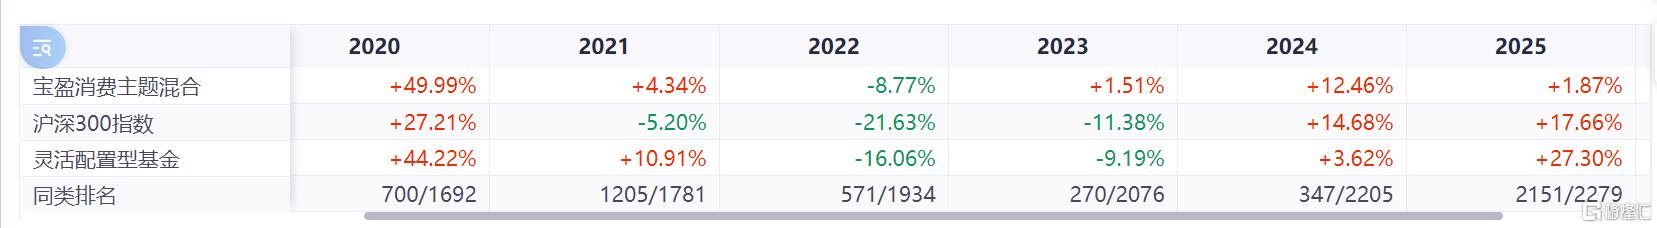
从自然年度来看,杨思亮的业绩亮点不在牛市,而在熊市。2022年极端熊市中亏损仅有8.77%,2023年甚至取得了正收益。
考虑到过去几年消费股的整体环境,这样的表现就显得更加弥足珍贵。
投资策略方面,杨思亮侧重于自下而上选股,再基于景气周期和宏观环境调整行业和仓位,并用比较均衡的配置寻求稳中求进。
具体到操作层面,以杨思亮管理时间较长的非主题基金宝盈新价值混合为例。
1、资产配置:用择时抵御市场波动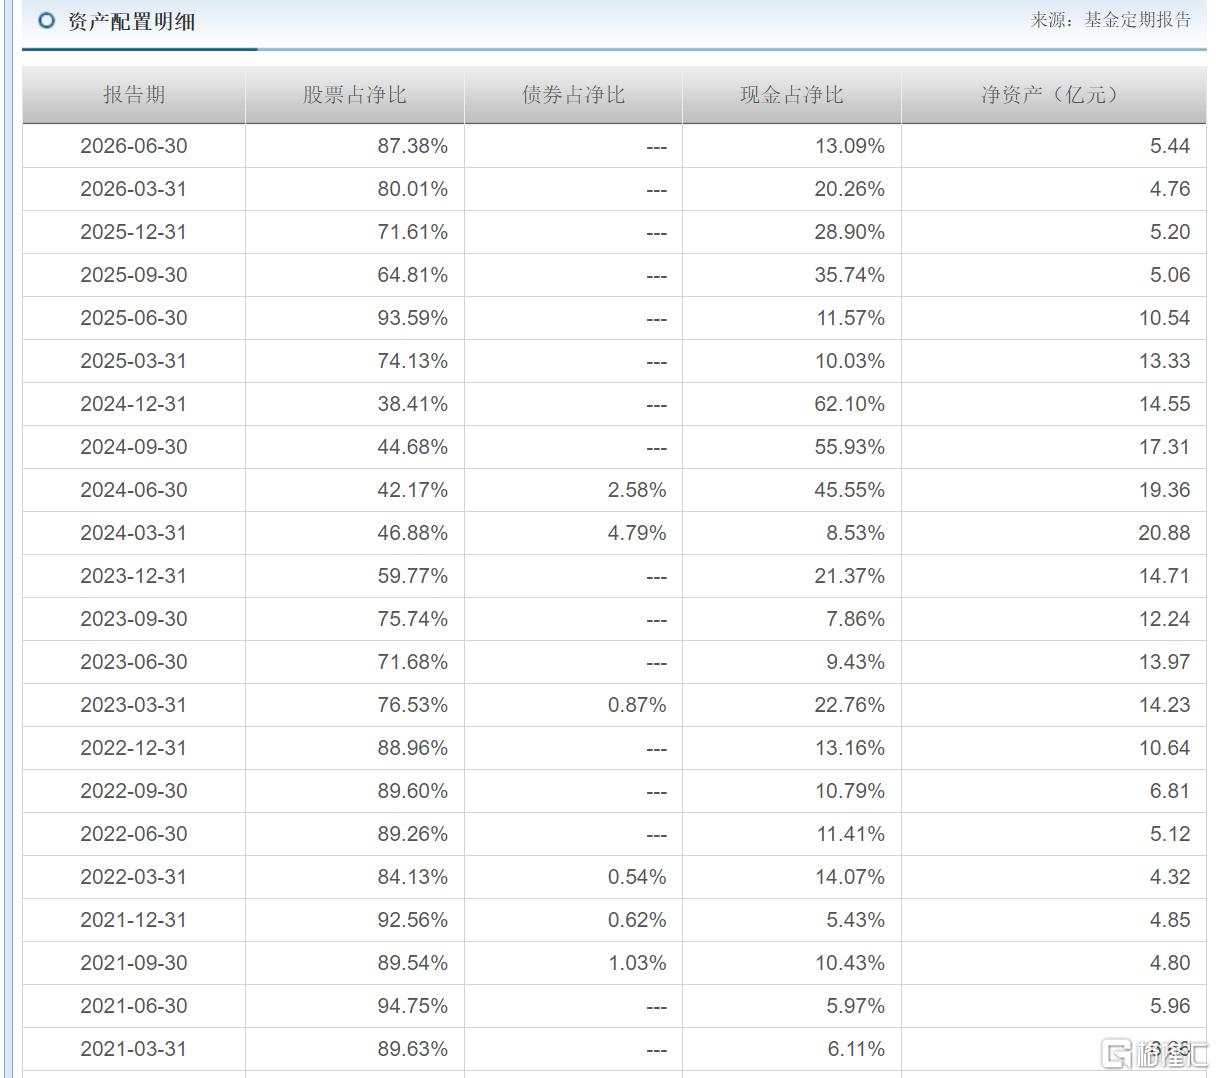
杨思亮在牛市很少进行权益仓位调整,在行情不佳时往往会用低仓位来抵御市场波动。例如在2023年和2024年,权益仓位一度减到38%,这是宝盈新价值混合能够抵御住市场波动的主要原因之一。
但也是未来值得担忧的事情。
一方面,杨思亮在宝盈基金管理规模最大只有115亿元,这还是在2024年行情已经好转的情况下。而在易方达,杨思亮管理规模已经达到204亿元,未来管理产品的规模还会继续提升。即便剔除与张坤共管的产品,未来单独管理规模大概率也会超过在宝盈基金时期。在这样大规模下还能不能流畅地进行仓位管理,需要担忧。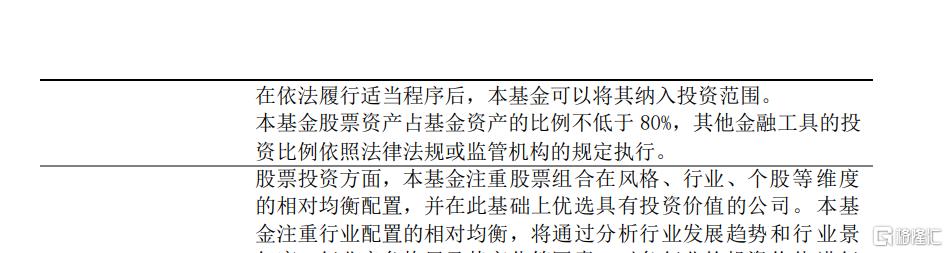
除了规模因素之外,主动ETF的框架将对股票仓位下限有更高要求,意味着减仓避险的空间远小于灵活配置型基金。
另外,主动ETF对持仓披露的频率更高,作为头部公司的焦点产品,一举一动都会被放大。当极端行情来临的时候,杨思亮能否抵抗住舆论压力,像在宝盈基金那样进行仓位调整,也值得关注。
2、行业配置均衡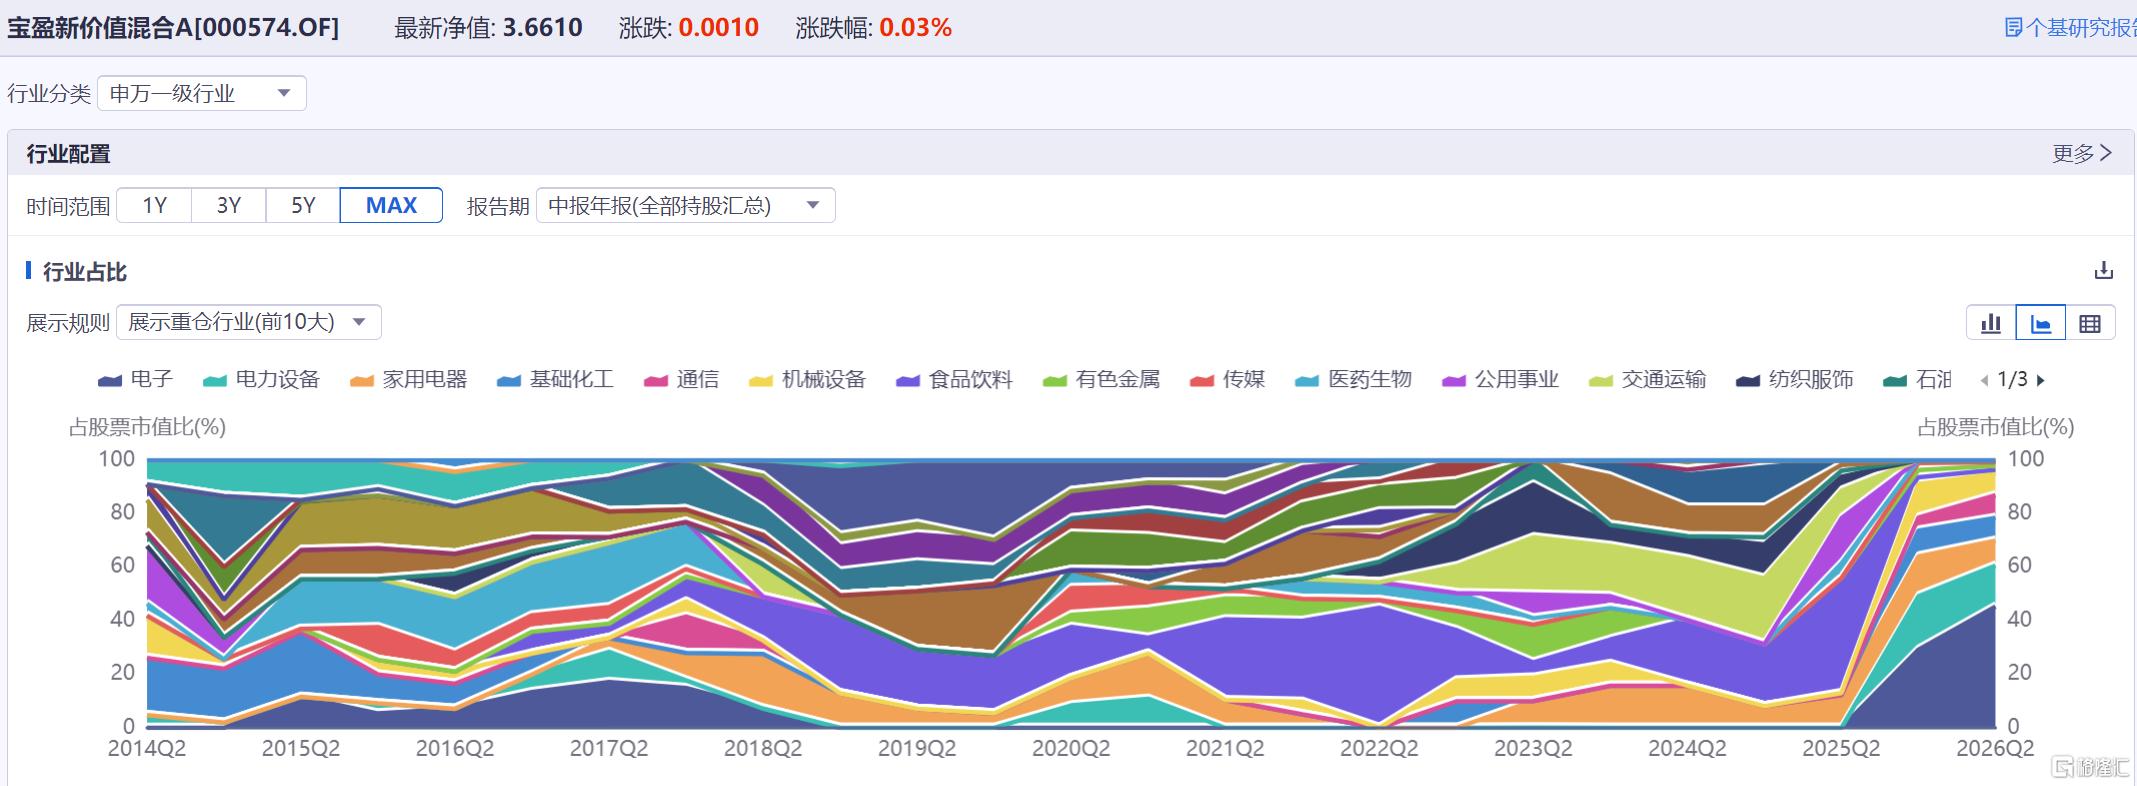
宝盈新价值混合在杨思亮管理期间,重点布局食品饮料、交通运输、高端制造、农林牧渔、家用电器、公用事业以及能源等行业。行业布局分散,很少对某个行业进行非常激进的配置,除了消费之外,其他行业基本上均在10%以下。
他在过去采访中曾强调:“我一般不会在某一子行业上投入超过30%的权重,这是对市场的一种敬畏,因为有些需求端的波动难以预测,如果过分集中在一个方向上,一旦预期之外的情况发生,可能会出现较大波动,影响基民投资体验。”
在行业配置方面,杨思亮也会加入择时,亮点是会根据经济和市场环境进行调整,不固守己见,不以自己为中心,客观看待市场。
例如在2023年年初,市场当时普遍预期欧美通胀缓解后会重回疫情前的低利率时代,从而带动长久期资产(如成长股)估值反弹。
但杨思亮明确指出,低利率时代已经过去。他认为,单纯依靠需求侧管理无法解决当前的宏观矛盾,人口老龄化、全球供应链重塑、大宗商品资本开支不足,这三大供给侧的长周期矛盾,是支撑通胀中枢上移的核心动力。这意味着,过去依赖低利率环境拔估值的投资范式已经失效。
基于宏观判断,他得出了明确的结论:市场风格将由成长转向价值。
在利率中枢上移、资金成本变贵的环境下,具备即期现金流、高壁垒、高分红的价值型资产将成为避风港。这与他此前重仓高股息、公用事业、能源等防御型板块的操作完全一致。
他在多只基金上建仓中国海油、长江电力、美的集团等高分红防御型股票,加上原来的中国移动、中国财险、富安娜等,构成高股息组合。
在消费主题基金上,杨思亮持有的也都是一些高分红的传统行业股,例如百隆东方(纺织)、养元饮品、富安娜(纺织家居)等,基本避开了白酒股。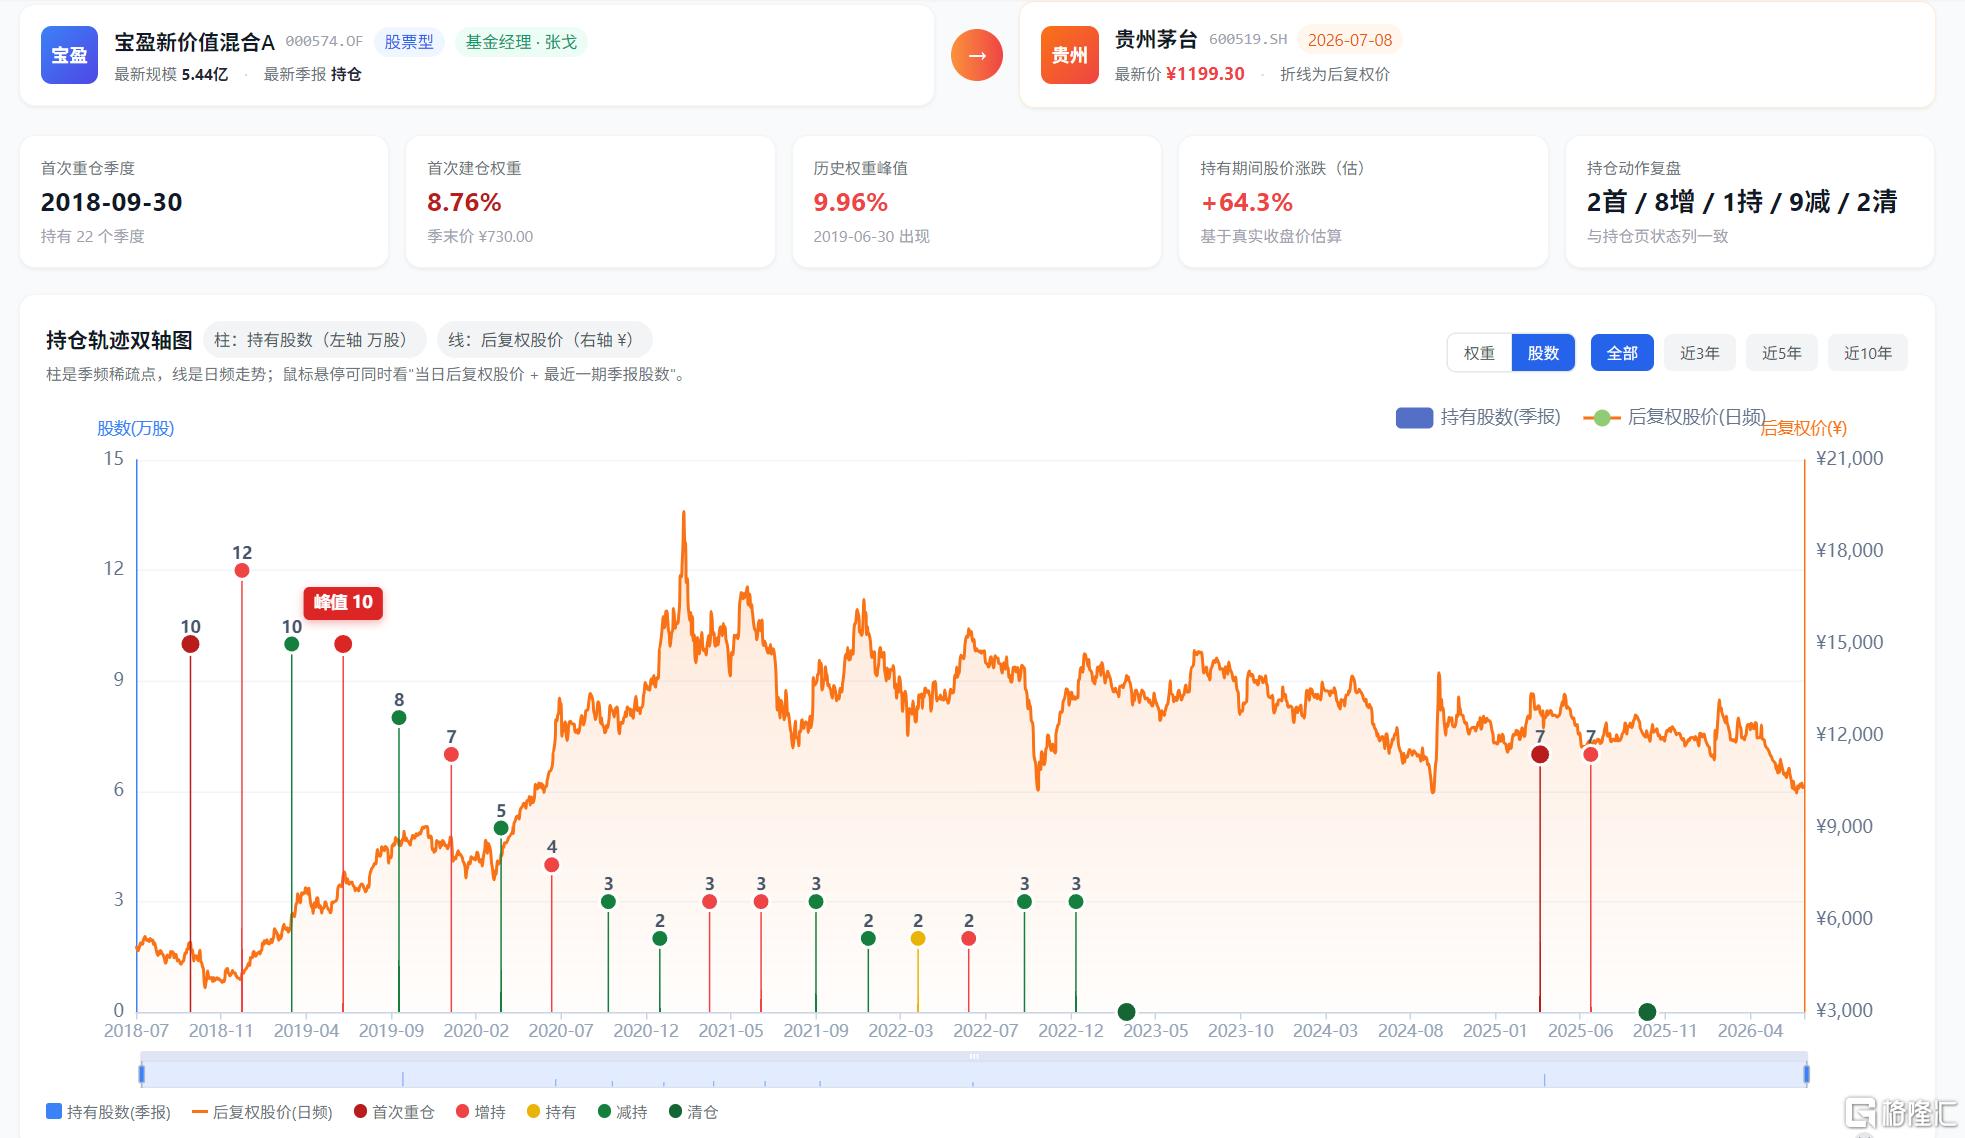
更值得一提的是,杨思亮在季报中还提到,“基于时代及环境的理解,减持以白酒为代表的长久期资产”。他是为数不多提出这一观点的基金经理。
3、偏好行业龙头股
杨思亮的选股逻辑,核心可以概括为一句话:在供给侧寻找具备“难以复制”的差异化竞争优势的企业,以“好价格”买入,并追求其可持续的、由业绩驱动的成长。
推荐阅读:
宝盈基金杨思亮:聚焦持续成长 把握企业差异化竞争优势
这一逻辑的独特之处在于,它将研究重心从市场普遍关注的“需求端景气度”系统性转移到了“供给侧竞争格局”上,并以此作为穿越周期、获取超额收益的锚点。
在他的框架里,具备竞争优势的公司,其成长轨迹应当是:在行业景气时更大程度地享有红利,在景气下行时依然有能力抢占份额。这种穿越周期的能力,才是“可持续成长”的真正含义,也是超额收益更可靠的来源。
这种选择的结果是,他更偏好白马龙头股,较少涉足二三线的高弹性品种,因为龙头公司在竞争格局中往往占据更有利的位置。
另外,杨思亮个股配置有一条隐藏主线,即高现金流、高分红、高壁垒的行业龙头,构成了他组合的底仓。
考虑到杨思亮选股的风格,换手率并不高和左侧布局的交易习惯,他的管理规模上限应该要更高。
4、左侧布局
杨思亮将自己的左侧布局形象地比喻为“春耕秋收”。在相对逆风的阶段,市场关注度低,反而是仔细研究和挖掘机会的窗口,能够以好价格买到好公司。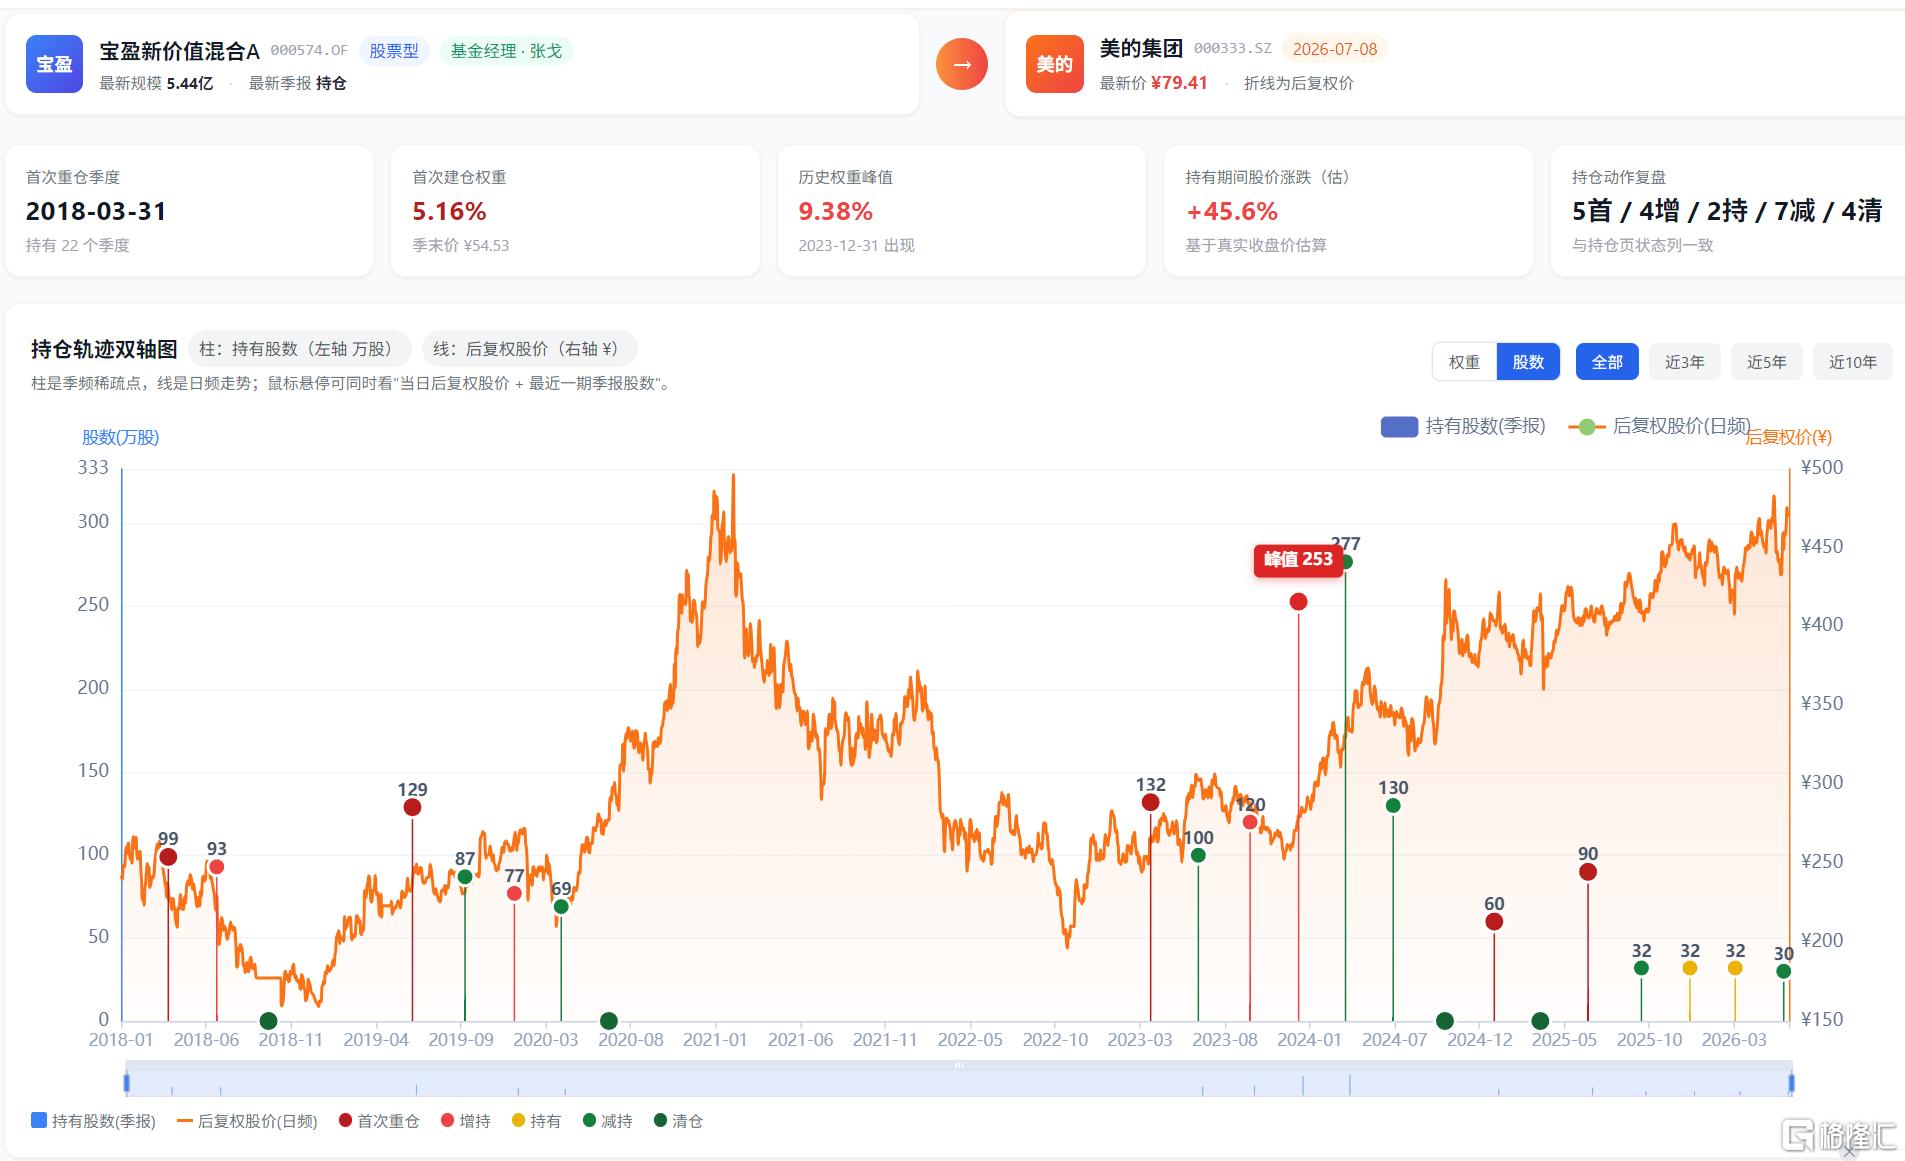
个股层面最能体现他的左侧操作的交易习惯。以美的集团为例,他的操作轨迹呈现清晰的逆向节奏,两轮操作基本上都是在价格和估值底部布局,在价格抬升之后止盈。
需要提到的是,很多人只注意到杨思亮“春耕”,而忽略了“秋收”。
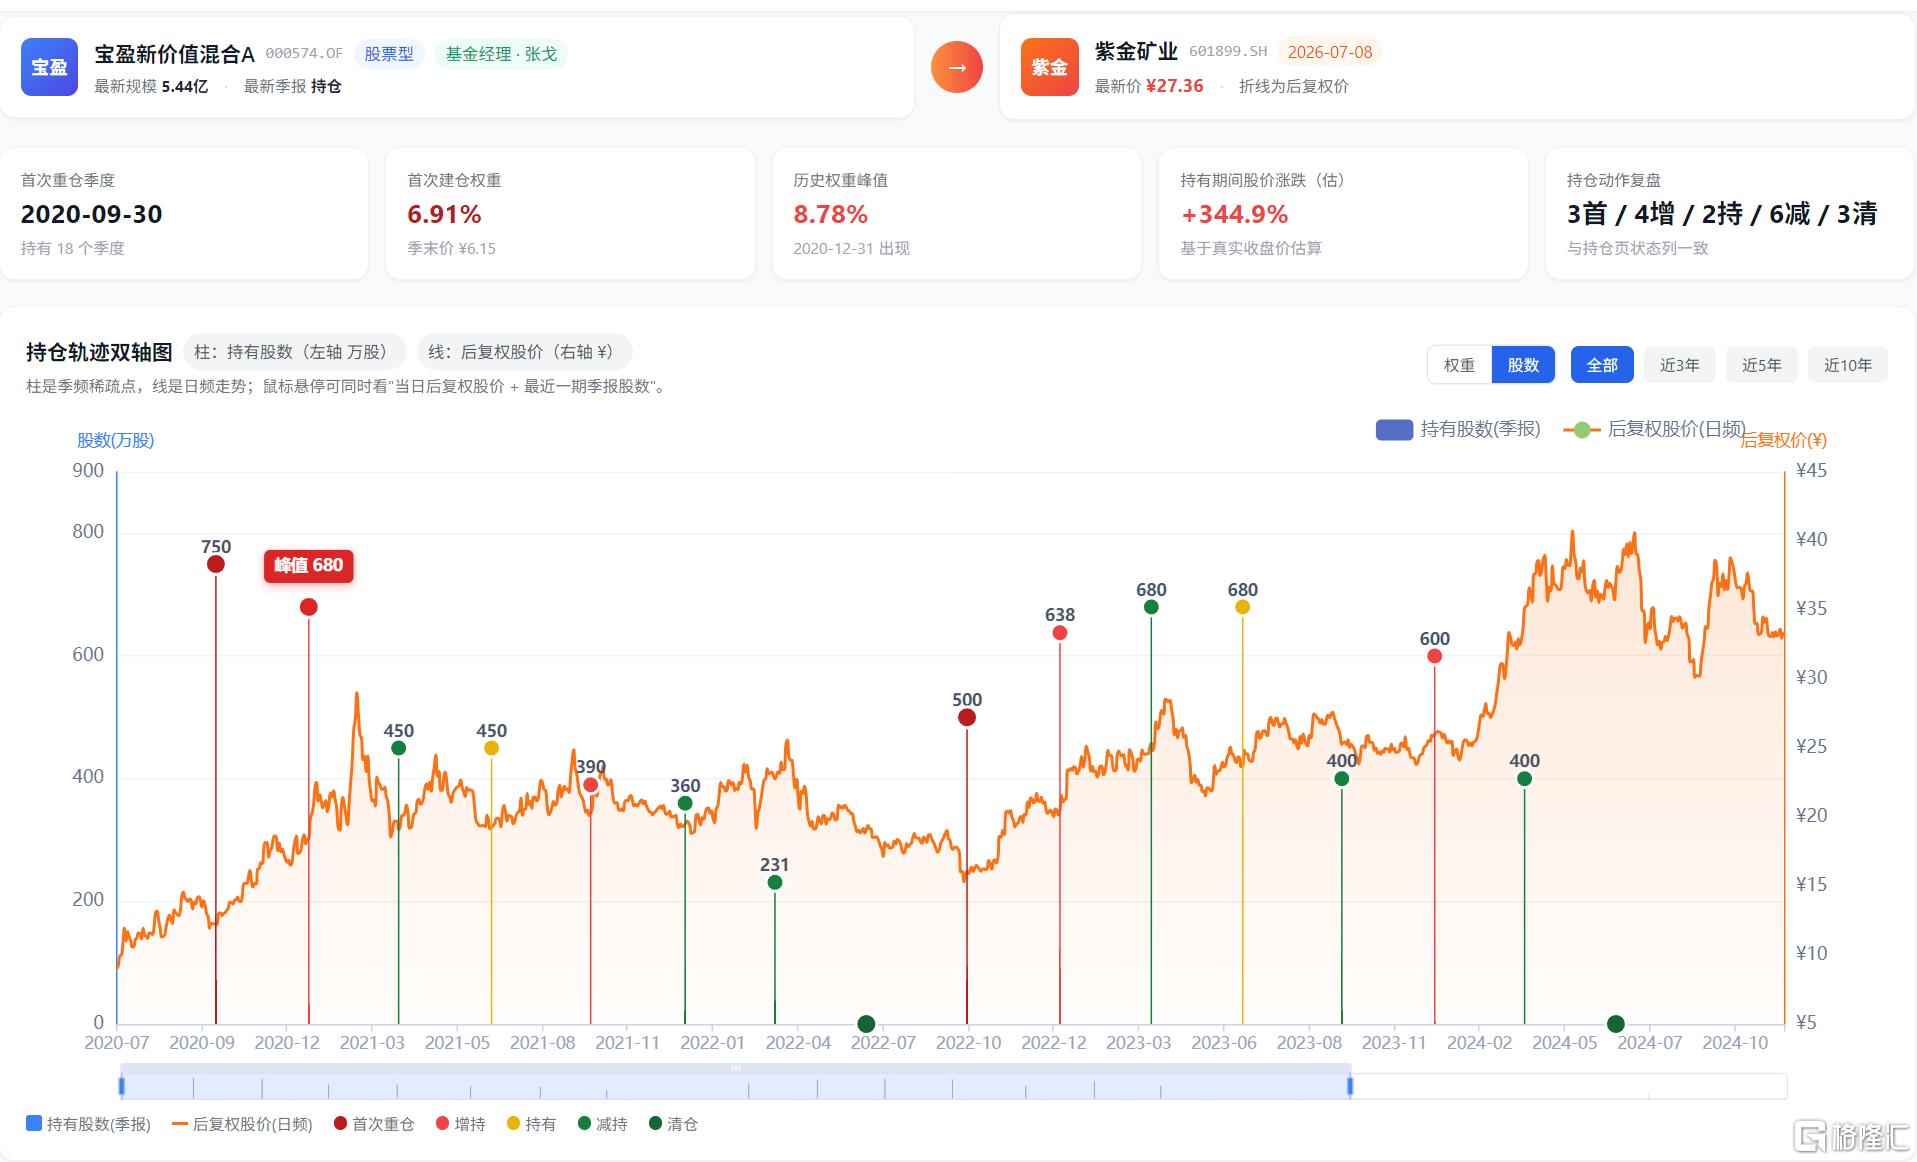
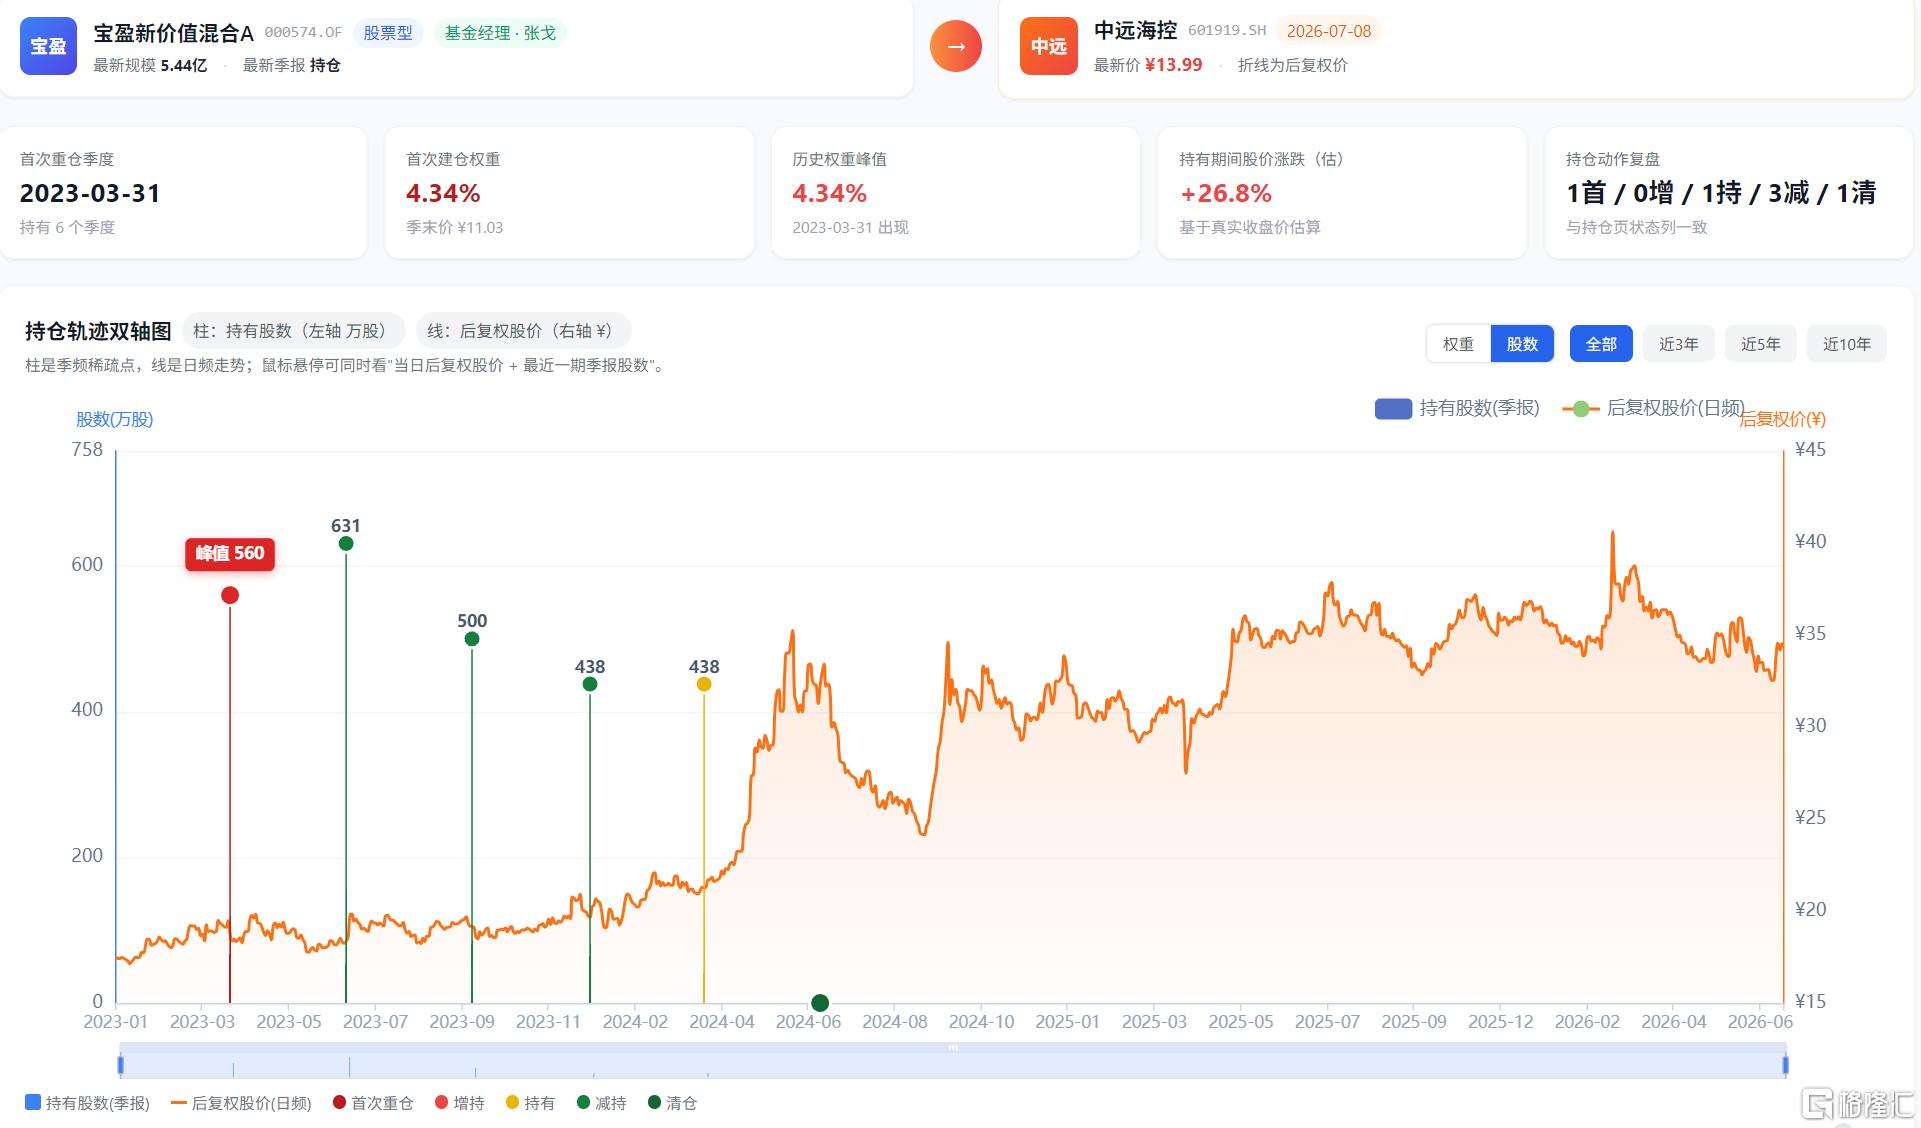
上面两张截图比较清晰地体现出,从卖出的时点上他对于估值的容忍程度较低,这让他往往错过最肥美的一段上涨行情,但是同样也不会承担估值上涨带来的泡沫风险。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。