连续九年坐稳榜首,没人敢说腾讯掉队了


作者|张先森
编辑|杨 铭
腾讯的霸主地位,依然稳固。
11月3日,QuestMobile发布《中国移动互联网秋季大报告》。截至2026年9月,腾讯控股以12.80亿去重总用户量(APP+小程序)位居中国互联网公司用户规模第一,领先字节、阿里,连续第九年稳居榜首。
值得关注的,是用户结构的变化。嵌入微信生态的绿泡泡短剧月活达1.56亿,登顶微信小程序短剧榜,上线不久体量已居行业第二;国内手游月活TOP10中,腾讯独占8款,合计月活约3.41亿。
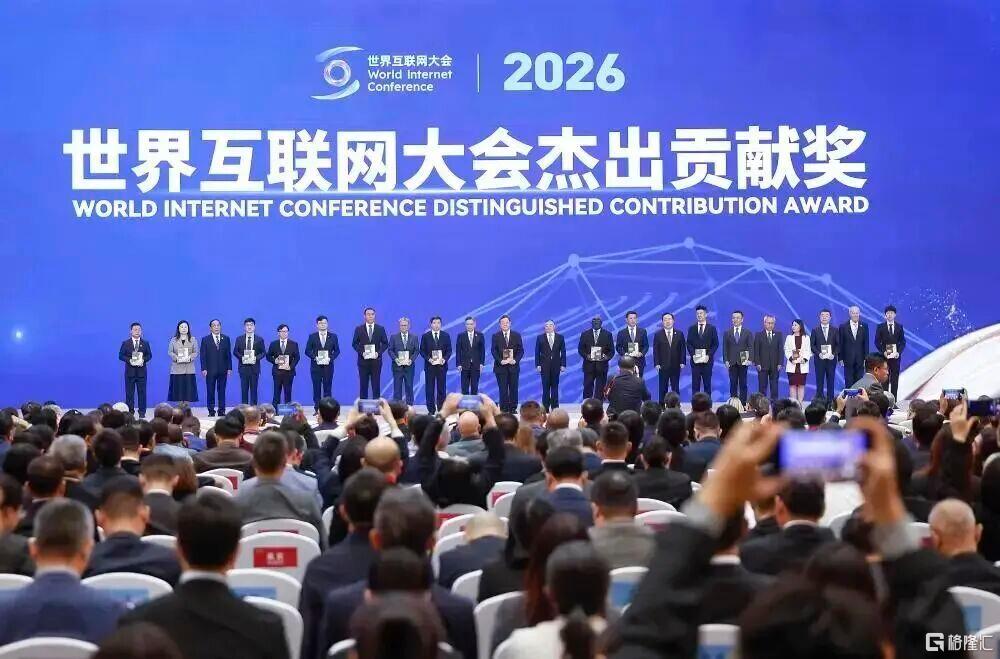
同日,2026年世界互联网大会乌镇峰会开幕。继2024年后,腾讯再度获得“创新突破类”杰出贡献奖。这背后,是腾讯AI产品从单点突破走向规模落地——包括WorkBuddy、CodeBuddy持续领跑AI办公Agent,率先迈入亿级规模。
两组信息放在一起,颇有些意味。尽管“字节时间”正被舆论热议,但放眼中国互联网,能在社交、游戏、内容与AI之间同时抢占入口话语权的,仍然只有腾讯:它用社交守入口、用游戏挣利润、用短剧抢时长,同时把AI推向下一个增长极。
这套组合拳,还远未到打完的时候。“(腾讯)是一个已经足够庞大的互联网生态,仍然拥有不断创造新入口的能力。”如同港股研究社评论,生态还在长出新入口,这件事比任何一款爆款都重要。
1
14亿用户,如何持续产生新价值
QuestMobile数据显示,同期全国移动互联网月活用户规模是12.81亿。这意味着,腾讯去重总用户量,基本和全国网民持平。
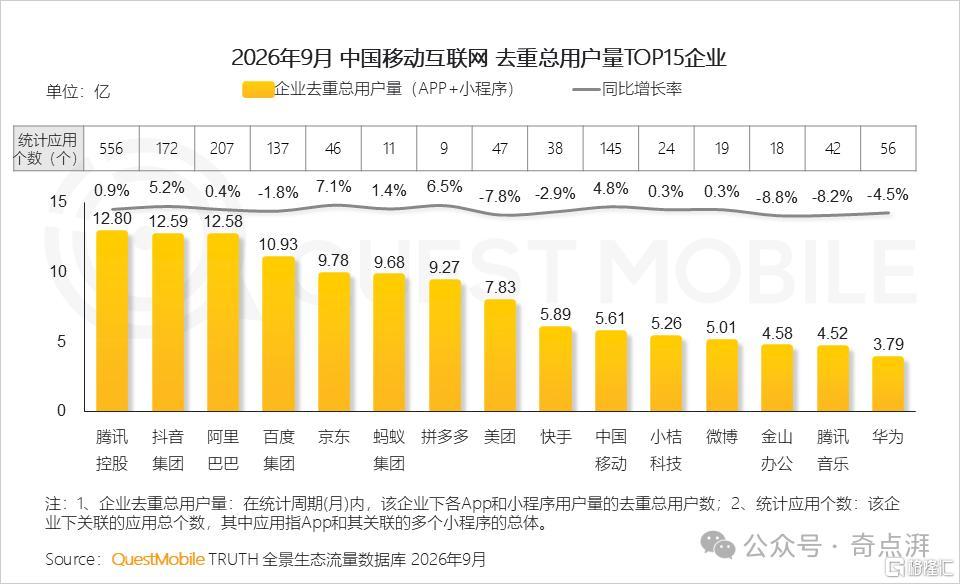
如果按照腾讯财报官方数据,微信及WeChat合并月活14.39亿,仍在缓慢增长,其实也在证明同一件事,腾讯仍是国内当之无愧覆盖用户最多、领域最广的互联企业——这也是腾讯实现社交、游戏、支付和广告商业化的真正基本盘。
不过,作为一个成熟的互联网巨头,对如今的腾讯来说,守住用户规模只是前提。最难的,是如何让庞大用户规模,成为持续产生新价值的增长资产。
将庞大流量,转化为新的内容消费和生产力入口,承接内容消费、广告、办公和AI应用、B端企业服务体系,成为腾讯“守住基本盘”的清晰路径。
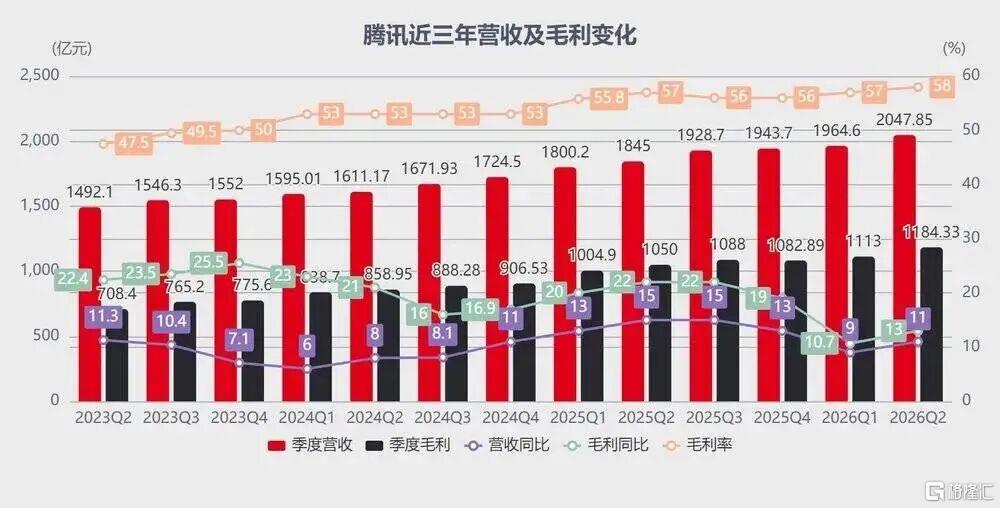
视频号是最好的探索例子。二季度腾讯营销服务收入435.65亿元,同比增长22%,占集团总营收比重升至21%。核心驱动力指向视频号量价齐升,以及微信生态内闭环广告的渗透。视频号广告加载率仍在4%—5%的区间,电商相关广告已占视频号整体收入超过52%,微信小店全域带货GMV在4200亿至4400亿元量级。
这说明微信的流量正在变成一条更短的链路,内容种草,接着成交,广告和工具费用留在微信体内。腾讯不需要把视频号做成一个独立电商平台,只要让交易在微信里发生,就能从中收费。
来源:虎嗅
更深一层的变化在产品形态。6月上线的微信原生AI助手“小微”,灰度测试阶段约100万用户参与,入口从首页侧滑延伸到朋友圈、公众号、视频号,底层依托微信团队自研的WeLM模型,具备跨用户智能体交互和调用小程序API完成生活服务任务的能力。
“小微”的战略含义,不是又多了一个AI助手,而是微信多年积累的小程序生态,开始变成可以被自然语言指令调用的“技能库”。过去用户打开小程序,要搜索、点击、跳转,如果“小微”的路径跑通,小程序会从“被用户找到”变成“被智能体调度”。
办公场景是同一套逻辑。10月发布的Buddy One以WorkBuddy为工作台,整合腾讯文档、会议、网盘、ima,统一账号与数据池;WorkBuddy以智能机器人身份进入企微侧边栏,员工可以像交办同事一样交办任务。企微里沉淀的数据,成为Agent理解任务的上下文。
绿泡泡短剧能在三个月内做到1.56亿月活,视频号能在广告加载率克制的前提下持续放量,原因也在这里,它们不是从零获客的产品,而是从微信既有关系链和内容消费习惯里长出来的接口。这也解释了为什么在移动互联网用户增长见顶的背景下,腾讯仍然能够维持如此庞大的用户覆盖范围。
2
游戏,最稳定的利润引擎
如果说社交是底盘,游戏业务就是最稳定的利润增引擎。
QuestMobile数据显示,2026年9月国内手机游戏APP月活TOP10榜单,腾讯一家就独占了8款,合计月活约3.41亿。若不考虑用户去重,相当于每4个中国网民,就有1个人上个月玩过腾讯的手游,赛道统治力可见一斑。
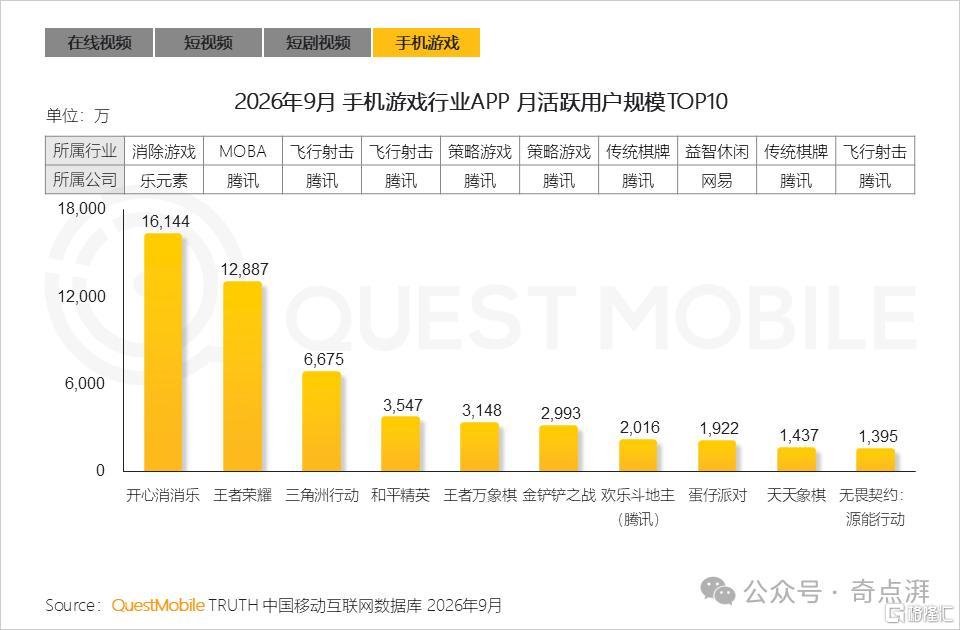
二季度,腾讯本土游戏收入473亿元,同比增长17%,重回双位数增长。《三角洲行动》和《无畏契约》二季度平均日活跃账户数双双创新高,《三角洲行动》国服日活突破5000万,已进入腾讯“长青游戏”的官方定义区间。
长青游戏,对腾讯游戏贡献利润意义重大。一款运营超过十年的产品,边际研发成本趋近于零,版本更新和皮肤商业化带来的增量流水,几乎可以按极高比例转化为经营利润。
新产品的接棒也在发生。《洛克王国:世界》3月底上线,首月DAU均值1300万,成为2026年新游中按平均日活和流水计的双料第一;《王者万象棋》9月上线后登上iOS免费榜前列、畅销榜最高TOP5。长青产品提供确定性利润,新游提供增量流水和品类覆盖,腾讯游戏的护城河越挖越深。
并购也在补位。7月,腾讯被曝与Playtika谈判收购旗下工作室SuperPlay,估值10亿至15亿美元;9月领投土耳其Circle Games。全球手游收入冠军6月已换成世纪华通的《无尽冬日》,休闲品类正在动摇重度游戏的统治地位,腾讯这轮出手,趁的是休闲品类抬头、标的估值还没被抬高的窗口,把海外休闲赛道里跑出来的团队收进体系。
游戏产生的利润,正在被集团以AI资本开支的形式重新配置,变成了算力、模型和折旧。二季度资本开支527.8亿元,管理层明确表示下半年和2027年都是重点投入阶段。这也是为什么三季度前瞻中会出现“收入增长9%、利润下滑”。
券商在下调盈利预测的同时,几乎无一例外维持“买入”评级。背后逻辑是,游戏利润厚度足以覆盖AI投入周期;而AI一旦在广告推荐、游戏内容生成或办公智能体上形成可规模化收入,当前的利润缺口会被重新填补。
手游TOP10独占8款的格局,意味着即便某单一产品出现波动,庞大现金流仍然足以支撑一场以年为单位的投入周期。这也是腾讯敢于在短剧、AI等业务“后发”的底气。
3
短剧找增量,入口得在自己手里
QuestMobiled的报告中还有一个行业信号,短剧视频和短视频,已经成为驱动全网用户时长增长的核心引擎,增长贡献率达到了111.5%。换句话说,现在大盘里其他品类的用户时长基本停滞甚至下滑,全网时长增长主要靠短剧和短视频支撑。
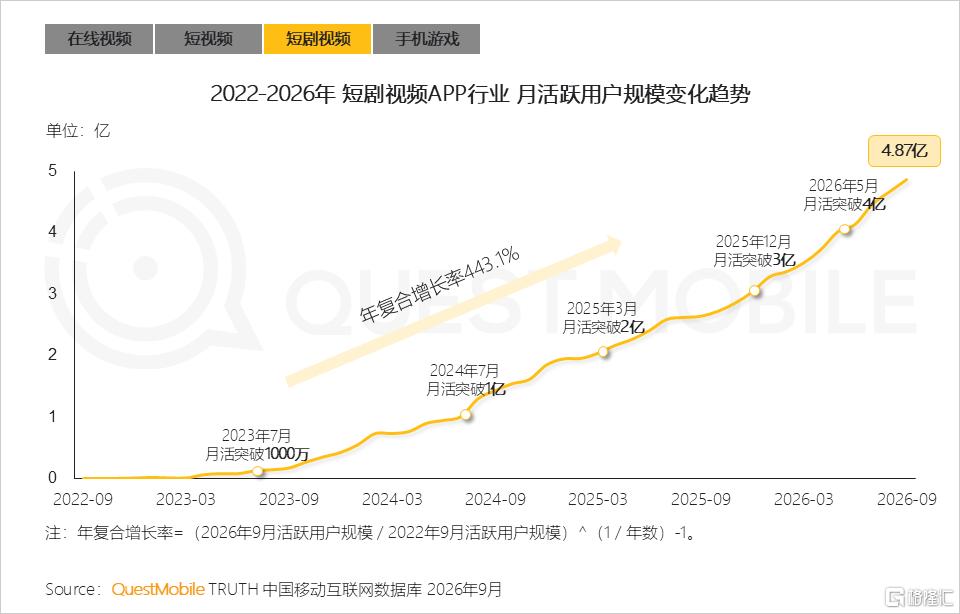
绿泡泡短剧9月月活1.56亿,登顶微信小程序短剧榜,体量已经是行业第二,10月首周周活环比增长44.1%至8968万。绿泡泡的迅猛增长,带着鲜明的腾讯印记,社交关系链、现成流量池、免费低门槛,这三板斧在视频号上已经跑通过一次。
视频号通过剧情片段吸引用户,小程序负责后续观看,微信社交关系又为内容提供了不同于纯算法推荐的传播渠道。朋友在看、地区热门等入口,让用户通过好友观看行为和区域热度发现新剧;朋友圈分享、群聊转发进一步增加黏性。这些流量都在微信生态内部循环,节省了从外部买量推广的成本。
这套打法指向的增量,本质上是广告库存扩张,而不是内容产业利润。短剧每插入一次广告,就是在微信生态内新增一个广告位。这个广告位的填充率、eCPM,依托的是腾讯广告体系已经成熟的AI推荐和投放能力。二季度短剧及小说生态变现规模同比增长4倍,管理层在营销服务增长归因中明确将短剧列为“核心投放增量”之一。
更深一层的逻辑,是时长防守。如果微信用户想看短剧却必须打开其他App,微信入口价值就会被稀释。绿泡泡要做的,是让“看短剧”发生在微信内部。
当一条短剧在朋友分享里被看见、被讨论、被追更,它就不再只是算法推荐的产物,而变成关系链里自然流转的内容。这是绿泡泡区别于独立短剧App的地方。
短剧的增量意义,可以拆成两层。第一层是直接的广告收入增量,绿泡泡在几个月内从零长到亿级月活,为腾讯广告体系注入新库存;第二层是防御性的生态增量,它把可能流失到独立短剧App的用户时长留在微信体系内,保护视频号—小程序—微信小店这条交易链路的完整性。
两层增量叠加,短剧在腾讯组合拳中的位置就清晰了。内容战争胜负可以先放一边,微信的时长出口得攥在自己手里。
4
观察:没人敢再说腾讯“掉队”
九年蝉联第一,腾讯靠的显然不只是社交基本盘。在流量之外,腾讯已经把社交、内容、服务和商业交易连接成了一套相当庞大的生态体系,稳坐中文互联网霸主地位。而且这张用户网络还在不断长出新的业务。
当然,相比社交、内容、游戏等的确定性,AI不确定性最大。
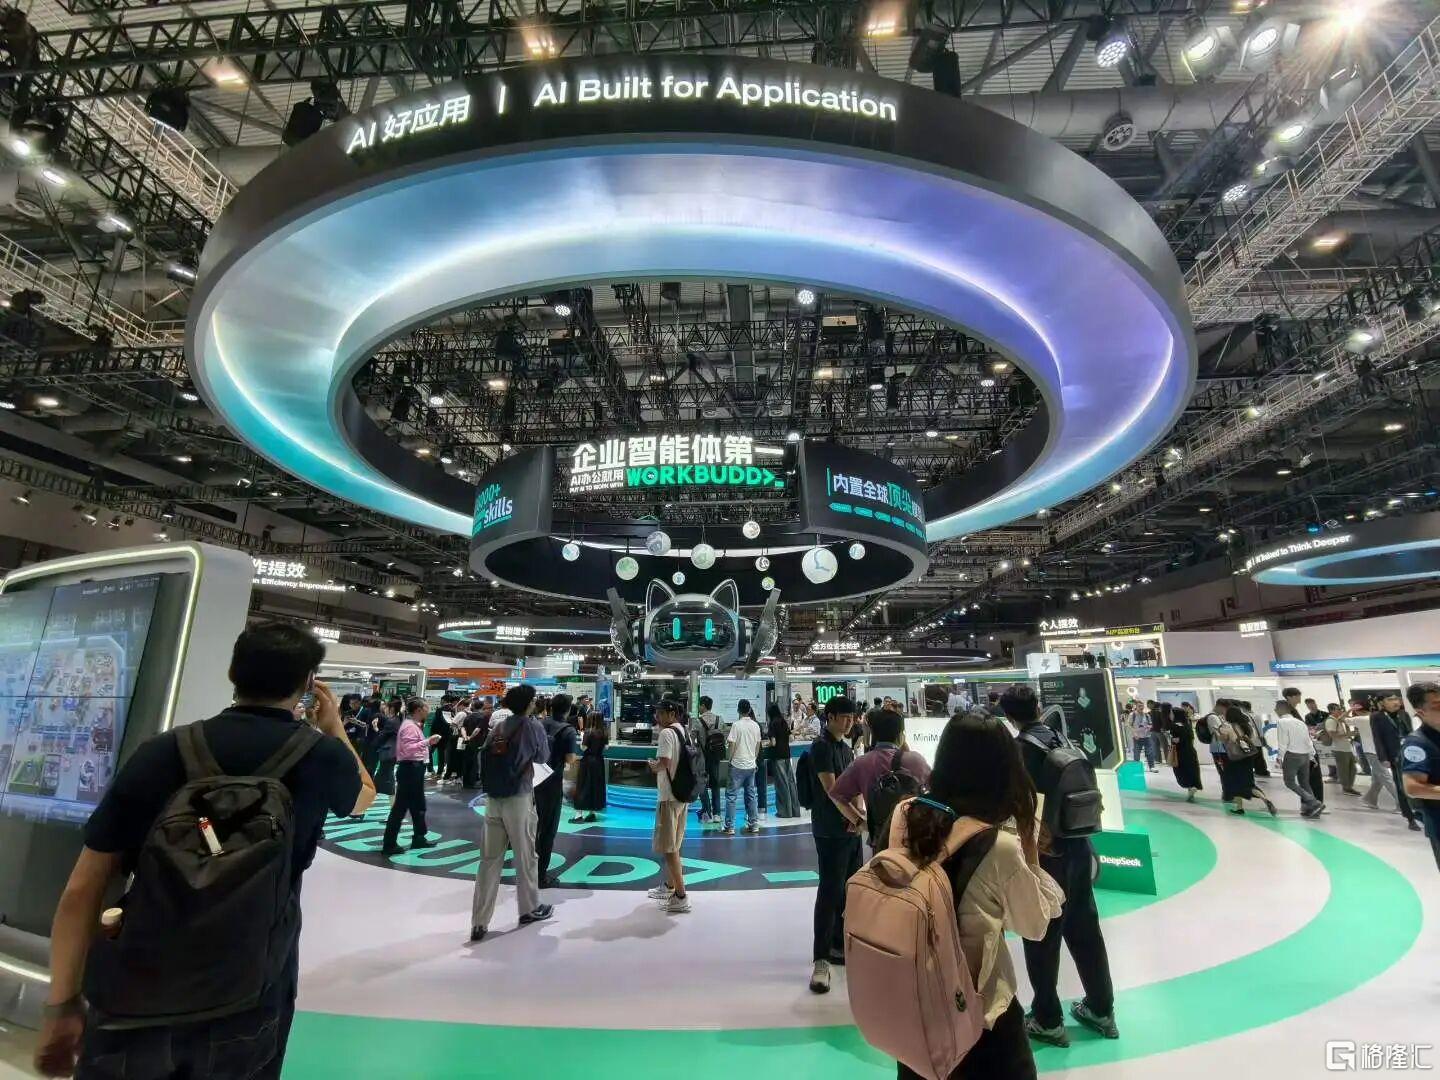
WorkBuddy面世之前,腾讯AI模型层在跑分榜上不见身影,应用层更是乏善可陈,“慢半拍”和“掉队论”一度成为行业谈资。而随着WorkBuddy异军突起,在行业持续领先,腾讯AI不仅扳回一城,也找到了一款能够连接其庞大企业服务业务的AI产品。
在和Buddy One实现“全家桶”之后,WorkBuddy在腾讯内部被视为QQ、微信之后的下一个战略级产品。10月29日,腾讯披露WorkBuddy上线以来累计处理用户任务请求超过90亿次。对一款今年才推出的AI Agent产品来说,90亿次是相当惊人的调用规模。
如今,没有人敢说,腾讯AI落后了。
不过,90亿次是调用规模,不是收入数字。接下来要看留存怎么样、企业付费意愿如何、能不能和腾讯文档、会议、企微、ima形成真正的协同收入。调用量可以靠入口和场景推高,收入要靠产品价值和付费设计。
腾讯显然对此很有信心。汤道生有一个判断,他表示“起得早也许不是关键,AI下半场才刚开始,市场格局和产业链的价值分配都还没定型。”
这句话的背后,仍是典型的“腾讯机制”。新的内容和消费需求出现时,它不必从零搭建触达和变现体系,流量入口、社交关系、商业化能力可以直接迁移到新领域,短时间做大用户规模、抢进头部。
从这个角度看,AI的下半场,也将属于腾讯。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。