Bloom Energy:业绩狂飙 vs 股价暴跌,AI 电力“妖股”背后到底在怕什么?
2026 年 10 月 22 日盘后,$Bloom Energy(BE.US)公布 2026 年三季度业绩。在市场担忧二季度收入高度依赖单一客户(Nebius)、甲骨文 Project Jupiter 供气推迟可能拖累交付节奏的背景下,Bloom Energy 仍然交出了一份超预期的财报,全年指引年内第三次上调。具体来看:
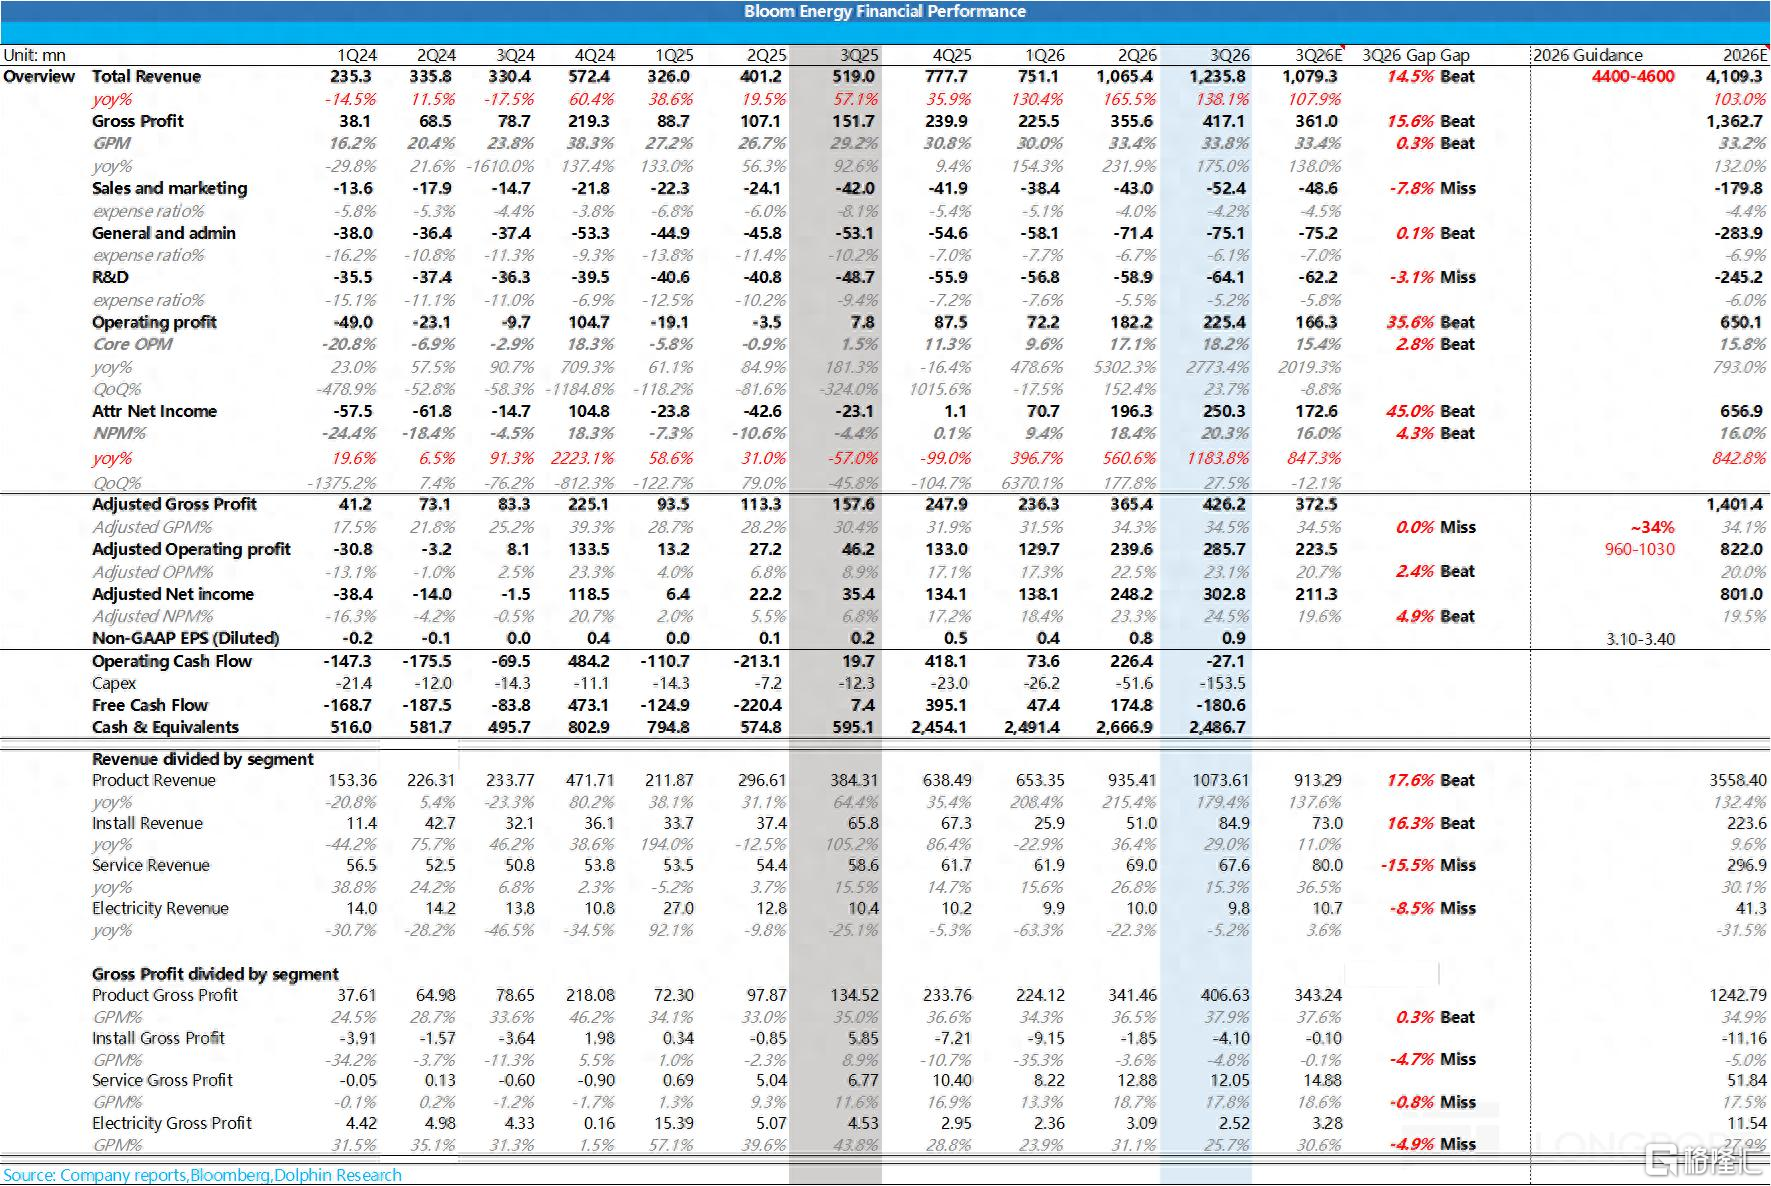
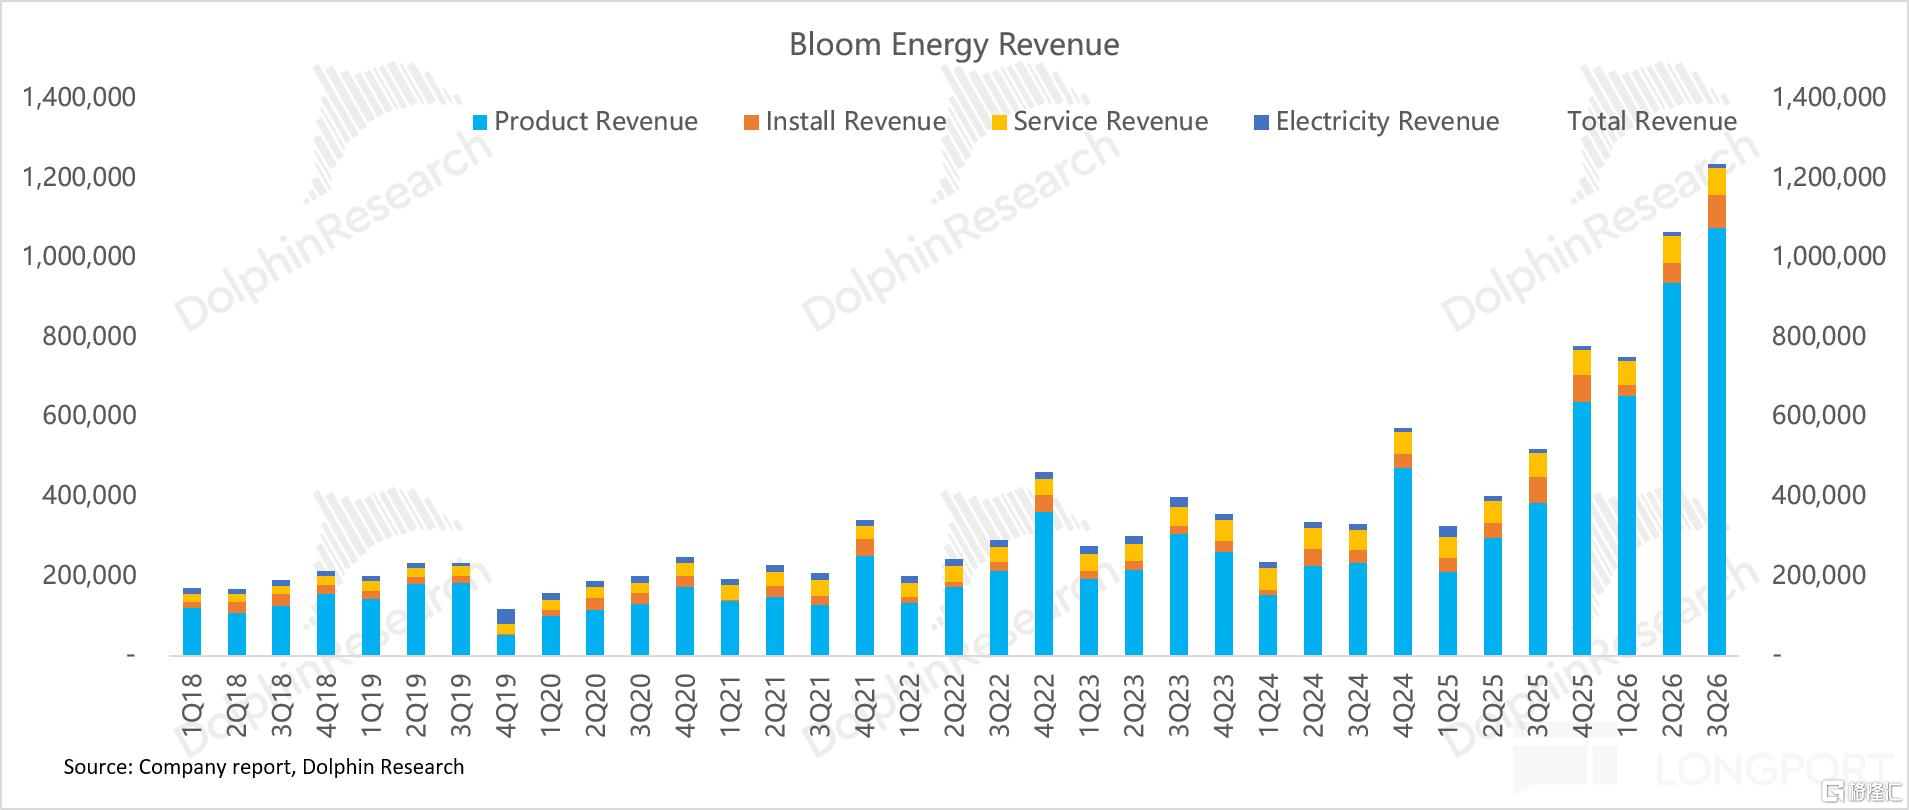
① 收入大超预期,大单之后交付不降反升:本季度总收入 12.4 亿美元,同比增长 138%,比市场预期高出约 15%。其中产品收入(SOFC 燃料电池直接销售)10.7 亿美元,同比增长 179%。
按 ASP 每 kW 3000 美金假设测算,本季出货量约 356MW,环比增长约 16%。而二季度约七成收入来自单一客户,市场担心三季度会出现断档,但其他数据中心客户的站点陆续就绪,实际接力交付的规模超出预期。即使甲骨文 Jupiter 暂时没有贡献,收入也没有受到影响。
交付能接得上,靠的是 BE“签约即可交付” 的能力。管理层举例:首个甲骨文项目在犹他州不到两个月即供电;新泽西 Nebius 项目签约后三个月拿到规划审批,审批后两个月首个区块即可使用。对缺电的数据中心来说,这种速度本身就是订单来源,客户站点一旦就绪,收入就能很快确认。
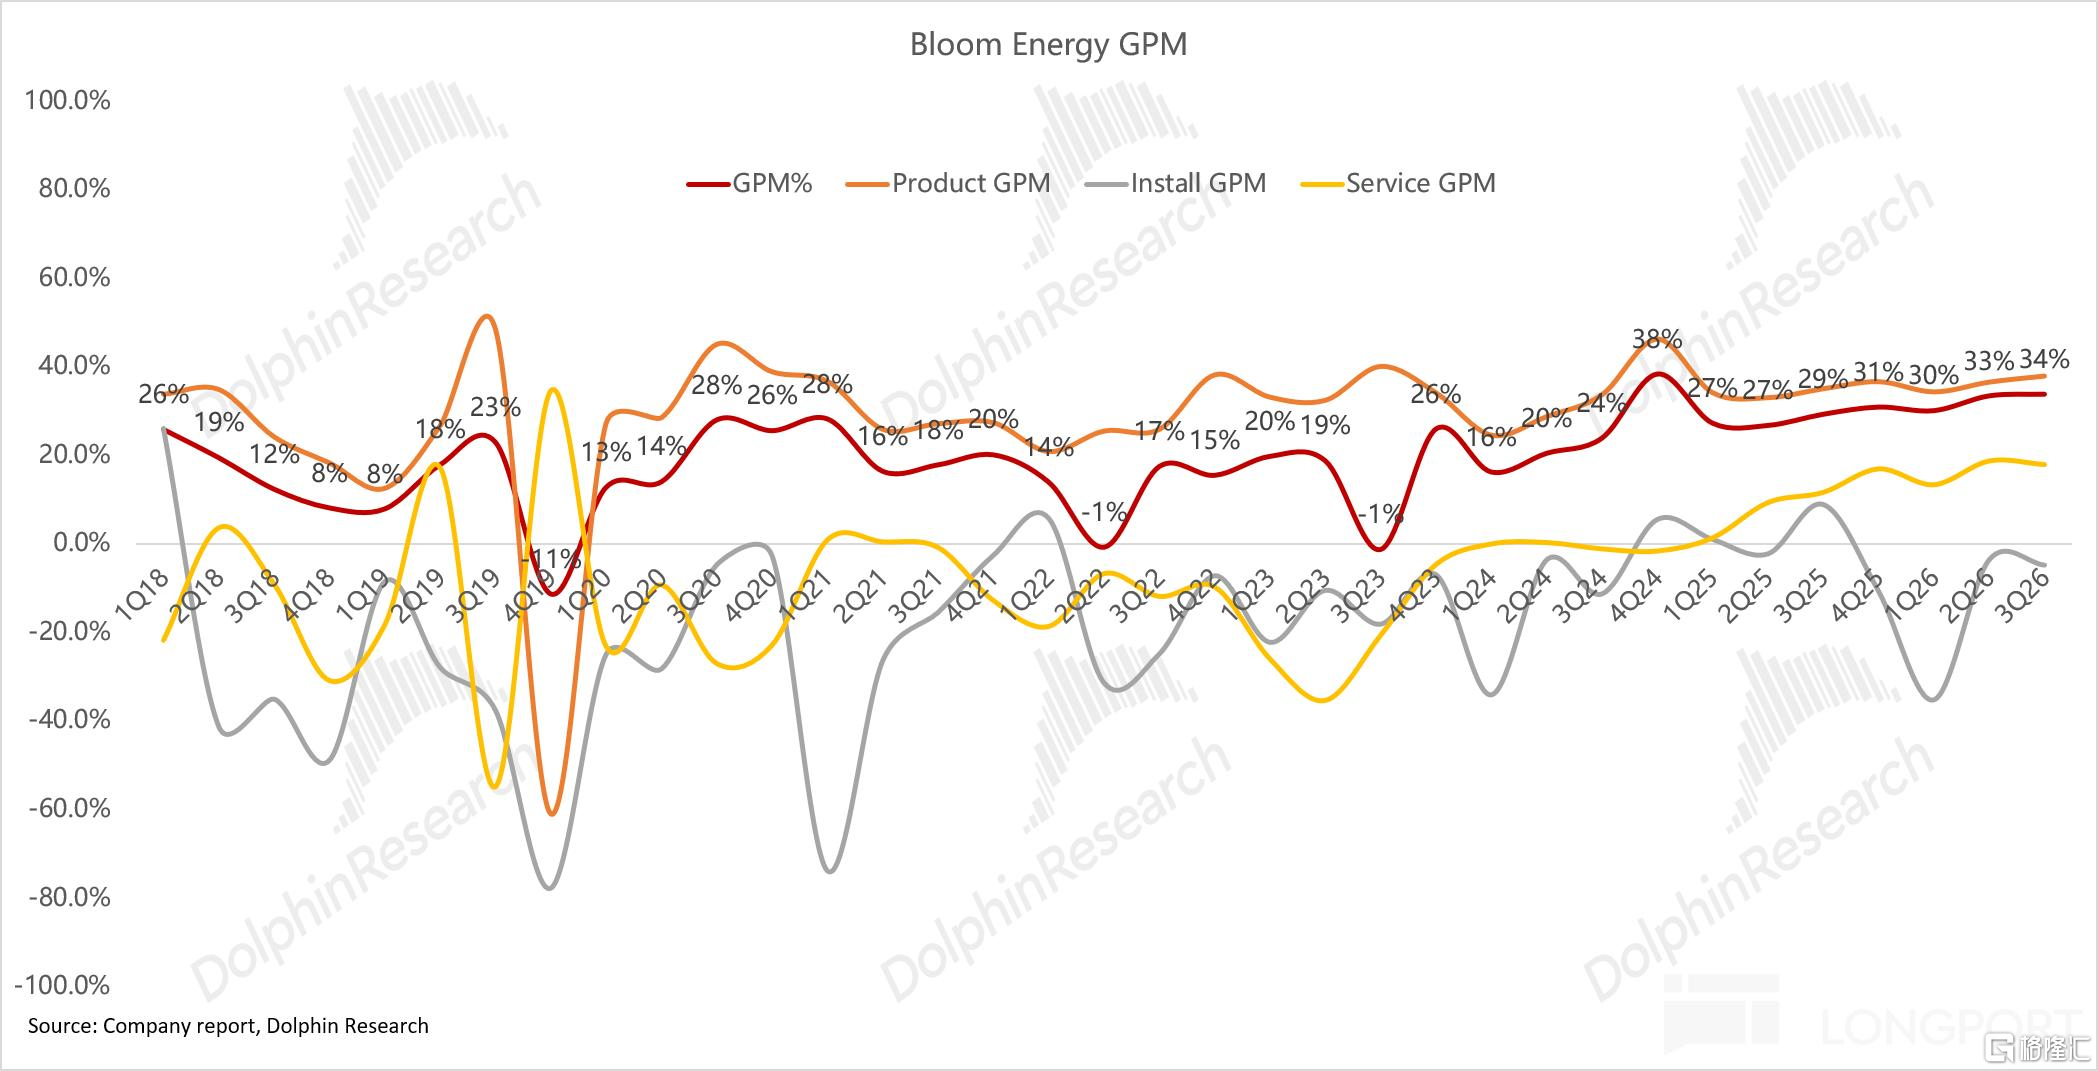
② 毛利率稳中有升,定价与降本抵消扩产成本:本季度 GAAP 毛利率 33.8%,环比提升 0.4 个百分点;主要由于产品业务毛利率继续提升,抵消了服务业务和安装业务毛利率(-4.8%)的拖累。
a. 产品业务毛利率继续提升:产品毛利率环比提升 1.4 个百分点至约 37.9%(市场预期 37.3%);一方面产品定价保持强势;另一方面,材料和制造端的降本持续体现在报表里,抵消了新产线爬坡与加急交付带来的短期成本上涨。
在产品定价端,管理层继续强调公司交付的是 “time to power” 的综合价值而非大宗商品,加上燃气轮机价格近年翻倍、交付周期仍在高位,SOFC 定价具有粘性。
b. 服务业务毛利率小幅回落:服务毛利率从二季度的 18.7% 小幅回落至本季度的 17.8%(市场预期 18.0%),仍是连续第六个季度实现两位数的服务毛利率。
服务收入随装机量增长,但产品性能担保成本(同比增加约 830 万美元)对服务收入和毛利率有所侵蚀。
电堆使用寿命的延长仍是服务业务毛利率改善的关键——电堆更换周期已从 2018 年的 9 个月改善至约 5 年,相关耐久性问题预计最早要到 2028-2029 年才可能显现。
③ 经营杠杆大幅释放,单季利润超过去年全年:收入翻倍以上,经营费用只增长 33%,主要由于研发和基础设施基数基本固定,销售、管理和服务运营靠自动化扩张,增量主要来自员工薪酬(含股权激励)。
自动化是费用可控的关键:电堆产线年产 100MW 时约 600 人,到 1GW 时仍是约 600 人,管理层预计到 5GW 也维持这一规模。这意味着未来产能扩张带来的费用增量有限,利润率仍有提升空间。
因此利润增速远快于收入:经营利润 2.3 亿,超初市场预期的 1.7 亿,经营利润率环比继续提升 1 个百分点至 18.2%。
④ 现金流转负,增长开始 “吃现金”:本季度经营现金流小幅净流出(-0.2 亿),叠加资本开支(-1.5 亿),自由现金流约-1.8 亿美元,又开始转负。
原因在于营运资本:产品收入在交付、控制权转移时就确认,但开票和回款要按合同节点进行,收入涨得越快,合同资产和应收账款积累越多,本季这两项合计占用约 6 亿美元现金;
同时公司为四季度交付和扩产备货,存货增加约 1.7 亿美元。资本开支也明显加速,单季约 1.5 亿美元,前三季度已是 2025 年全年的 4 倍。
管理层称单季流出 “不是趋势的开始”,前三季度自由现金流仍为正。海豚君认为,只要回款节奏正常,这是高增长阶段的正常现象。期末现金约 25 亿美元,与年初基本持平,公司没有融资压力,扩产资金可以靠自身现金流覆盖。
⑤ 全年指引年内第三次上调:公司将全年收入指引从 39–42 亿美元上调至 44–46 亿美元(市场预期约 41 亿),按中值 45 亿美金计算,同比增长约 122%;Non-GAAP 经营利润指引从 8–9 亿美元上调至 9.6–10.3 亿美元;毛利率指引维持约 34%。
按指引测算,四季度收入约 13.5–15.5 亿美元,环比继续增长,明显高于此前市场预期的 12.3 亿。管理层解释,指引由两部分构成:一是逐客户评估站点就绪时点的在手订单,二是管线中当季急需供电客户的概率加权,而年末几笔交付的时点决定最终落在区间哪个位置。
此前市场普遍认为 Jupiter 推迟会让公司难以再上调指引,结果收入指引中值反而上调约 4.5 亿美元,说明其他客户的交付足以填补空缺。
不过,公司未给出 2027 年指引,积压订单的增长框架将在四季度电话会上明确;产能方面,管理层未给出 Fremont 扩建后的产能数字和时间表,仅表示扩建是为 5GW 之后做准备,扩产将随需求逐步推进。
利润端,前三季度 Non-GAAP 经营利润约 6.6 亿美元,按指引隐含四季度约 3.0–3.7 亿美元,Non-GAAP 经营利润率约 22%–24%,与三季度相当,说明公司并没有为了冲收入而牺牲利润率。
⑥ 电话会纪要请见《Bloom Energy(纪要):三度上调指引,备战 5GW 之后》
海豚君观点:
整体而言,在二季度收入高度依赖单一大单、Jupiter 供气推迟的背景下,市场预期三季度 “平稳过渡、全年指引维持”,但 Bloom Energy 三季度仍交出了一份超预期的财报:收入、毛利率、经营利润全面超预期,全年收入和利润指引年内第三次上调,隐含四季度收入继续环比增长。
但 “美中不足” 在于现金流——营运资本占用叠加资本开支加速,单季自由现金流转负;此外公司依然没有披露积压订单金额和产能扩张情况,也未给出 2027 年展望。
海豚君注意到,如此优秀的业绩,仍然跟随市场狂跌,这背后是资金对低毛利、小市值、高估值 10X PS AI 上游设备股,在市场 Beta 和情绪面前的超级恐惧。等待 Risk on 的时候,它大概率也会是上弹最最凶猛的那一组 AI 能源股。
之前海豚君反复强调过,BE 的投资逻辑重心已发生根本性切换——从 “技术验证” 阶段迈入 “产能爬坡验证” 阶段。
三季度的进展进一步验证了这一判断:需求侧,又一家超大规模云厂(Google)通过公用事业方的 PPA 结构采用了 BE 的 SOFC,军方、电力公司、海外市场等新场景陆续打开;供给侧,公司在 Fremont 新租一栋厂房,为 5GW 之后的产能做准备(产能天花板可从 5–6GW 抬升至 10–12GW)。
而 Bloom Energy 相比于其他方案的核心优势,本季度继续得到验证:
① Time to Power:时间套利
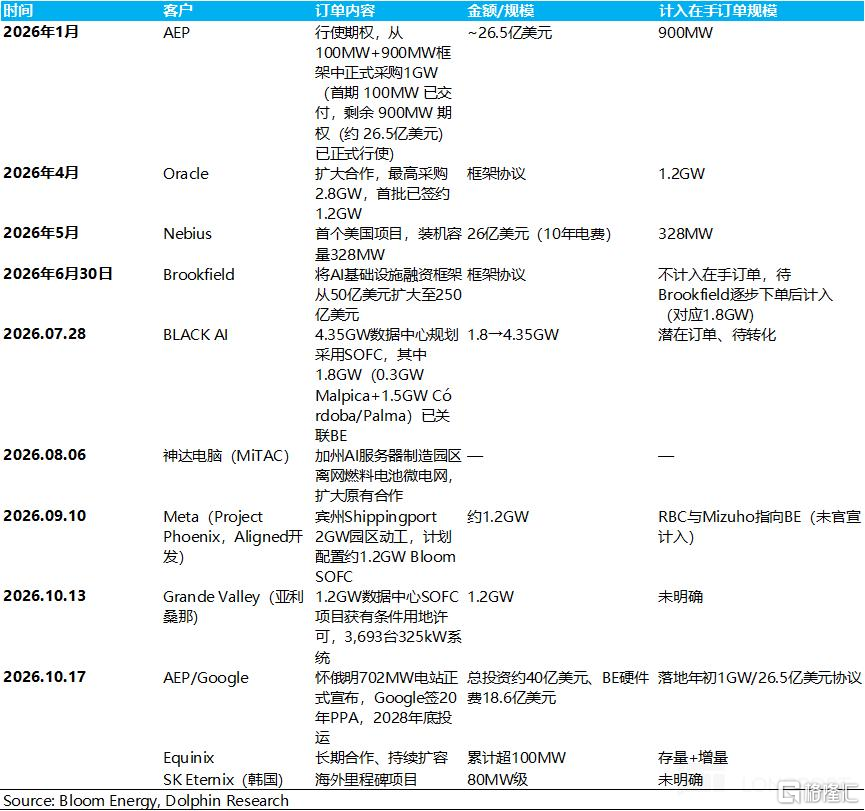
Nebius 5 月签下 328MW 订单,因往复式发动机空气许可受阻改用 BE。BE 当季交付约 260MW(部分空运,加急成本高),产品端毛利率仍达 38%,表明客户愿为交付速度付溢价。
以 1GW AI 数据中心测算,虽然 BE 方案需要支付几亿美元的电费及设备溢价,但提前一年投产可多获 120 亿至 240 亿美元算力收入(短租甚至更高)。而根据黄仁勋说法:1GW 每延迟一季度约损失 100 亿美元收入。
② 规避邻避效应,走向表前
BE 为非燃烧技术,低排放、低噪音、几乎不耗水(1GW 全生命周期用水约 140 万加仑,湿冷燃气联合循环约 250 亿加仑),更易获得许可与社区支持。本季 SOFC 正式进入公用事业电源规划:
a. Google/AEP:AEP 投资约 40 亿美元建设 702MW 怀俄明 Cheyenne 燃料电池项目,采用 BE 并配套 CCS(碳捕集与封存),与 Google 签 20 年 PPA,2028 年底商运。这是继甲骨文之后,又一家头部云厂以 PPA 形式背书 BE。
管理层称所有超大规模客户都在问 CCS,公司可在 10%–15% 的成本增幅内全包交付(CSP 愿意为低碳支付溢价),并将 CCS 视为超万亿美元级的机会。
b. Ameren:Ameren Missouri 在 20 年综合资源规划(IRP)中纳入 2030 年前约 500MW 燃料电池,而目前仅 BE 具备该规模供货能力。
电话会上管理层称电力公司业务将是 “巨大的增长业务”:电力公司可将采购的 Bloom 服务器纳入费率基础,作为输配电资产部署在表前,按 IRP 规划采购,这意味着 BE 的订单将从 “逐个客户谈” 转向 “按电力公司规划成批采购”,单笔规模更大、节奏更可预期,管理层预计将有重大订单落地。
③ 原生适配 800V 直流
BE 天然输出 800V 直流电。公司测算 1GW 数据中心直流直供可使 5 年总拥有成本降约 9%(约 55 亿美元)。英伟达自 2027 年 Rubin Ultra 起要求 800V DC,BE 具先发优势,主要竞争威胁是固态变压器(SST)。
订单:增长 “稳健”,但金额仍未披露
公司只表示在手订单增速快于收入,虽没有给出具体指引,但订单结构还在持续优化:
a. 客户从 “一家云厂” 扩展到 “多家云厂”:甲骨文(框架协议至多 2.8GW,已签 1.2GW)之后,Google 通过 AEP 的 PPA 结构成为第二家明确采用 BE 的头部云厂;管理层称美国所有主要 hyperscaler 以及十余家 neocloud、AI 实验室和第三方数据中心运营商已完成对其方案的验证。
b. 老客户持续复购:AEP 从 100MW 框架协议一路行权到 900MW,MiTAC 继续扩单;
c. 但单季客户集中度仍高:管理层解释大型园区交付季度波动大,集中度反映的是交付时点而非订单结构,任一季度收入可能由 1–2 个客户主导。
三季度两家客户分别贡献约 43% 和 26% 的收入(后者为关联方),合计约 69%,较二季度单一客户约 73% 略有分散,但集中度仍然偏高。
考虑到老客户持续复购,海豚君认为这一风险可控,但季度收入波动会是常态。
也因此,在 AI 数据中心电力需求保持旺盛、CSP 不大幅削减资本开支的假设下,市场关注的焦点已从 “需求是否真实” 转向 “供给能否跟上、交付能否按时”。
供给端风险:三个担忧也都在缓解
a. 甲骨文 Jupiter 项目:影响收入节奏,不影响订单
甲骨文规划的约 2.45GW 超大型 AI 数据中心(主要客户为 OpenAI),因供气管道改线,供气时间从 2026 年 8 月推迟至 2027 年 2 月 1 日;但这针对的是其租约下的租金义务(若数据中心不能按期投运,可推迟起租),不改变 BE 的订单合同。
BE 发货的前提是新墨西哥州的空气许可(11 月 23 日前出结果),调试期用气量少,可用槽车解决。Jupiter 原计划贡献 2026 年约 4 亿美元收入,大概率推迟到 2027 年,但公司指引不降反升,说明短期影响已被消化,其他客户的交付足以填补空缺;即使该站点继续延误,MSA 框架也不绑定单一站点,设备可以转往甲骨文其他数据中心。
b. Project Tembo(原 Jade):担忧基本解除
上季度市场担忧基建合作方 Crusoe 退出导致项目搁浅,三季度项目明朗化:Google 取代 Crusoe 成为项目主导方,BE 的合同方仍是 AEP(AEP 与 Google 签订 20 年 PPA),约 700MW 的规模是公司目前最大的单站点项目。
c. 供应链与产能:
管理层未回应逼近 5GW 时的供应约束,但目前原材料供应足以满足需求和订单;热箱等核心部件已有 MTAR、Kaori 等多家外部供应商同步扩产,到 2028 年合计可支撑约 2.5GW 年化交付。
产能端,公司在 Fremont 新租一栋面积与现有工厂相当的厂房,产能上限可从 5–6GW 提升至 10–12GW(据海豚君测算)。管理层未给出扩建后的产能数字,只表示扩建是为 5GW 之后做准备,扩产跟随需求、不超前投入;自动化让产线人数从 100MW 到 5GW 基本不变,扩产的边际成本较低。
因此,海豚君认为,目前 Bloom Energy 面临的供应与执行侧风险总体可控。在中性假设下——即 CSP 维持较高资本开支、AI 数据中心缺电情形持续、燃气轮机核心零部件产能瓶颈难以快速释放(交付周期维持高位)——SOFC 持续获得市场时间窗口。
估值与股价影响
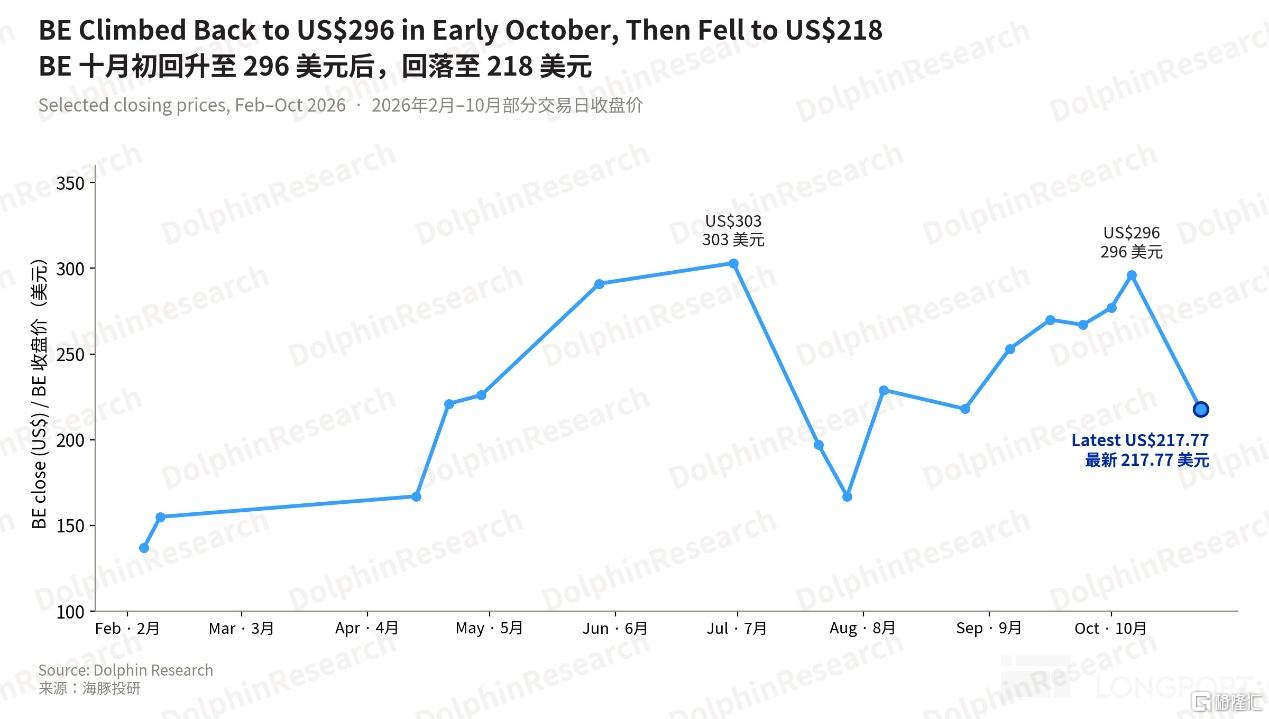
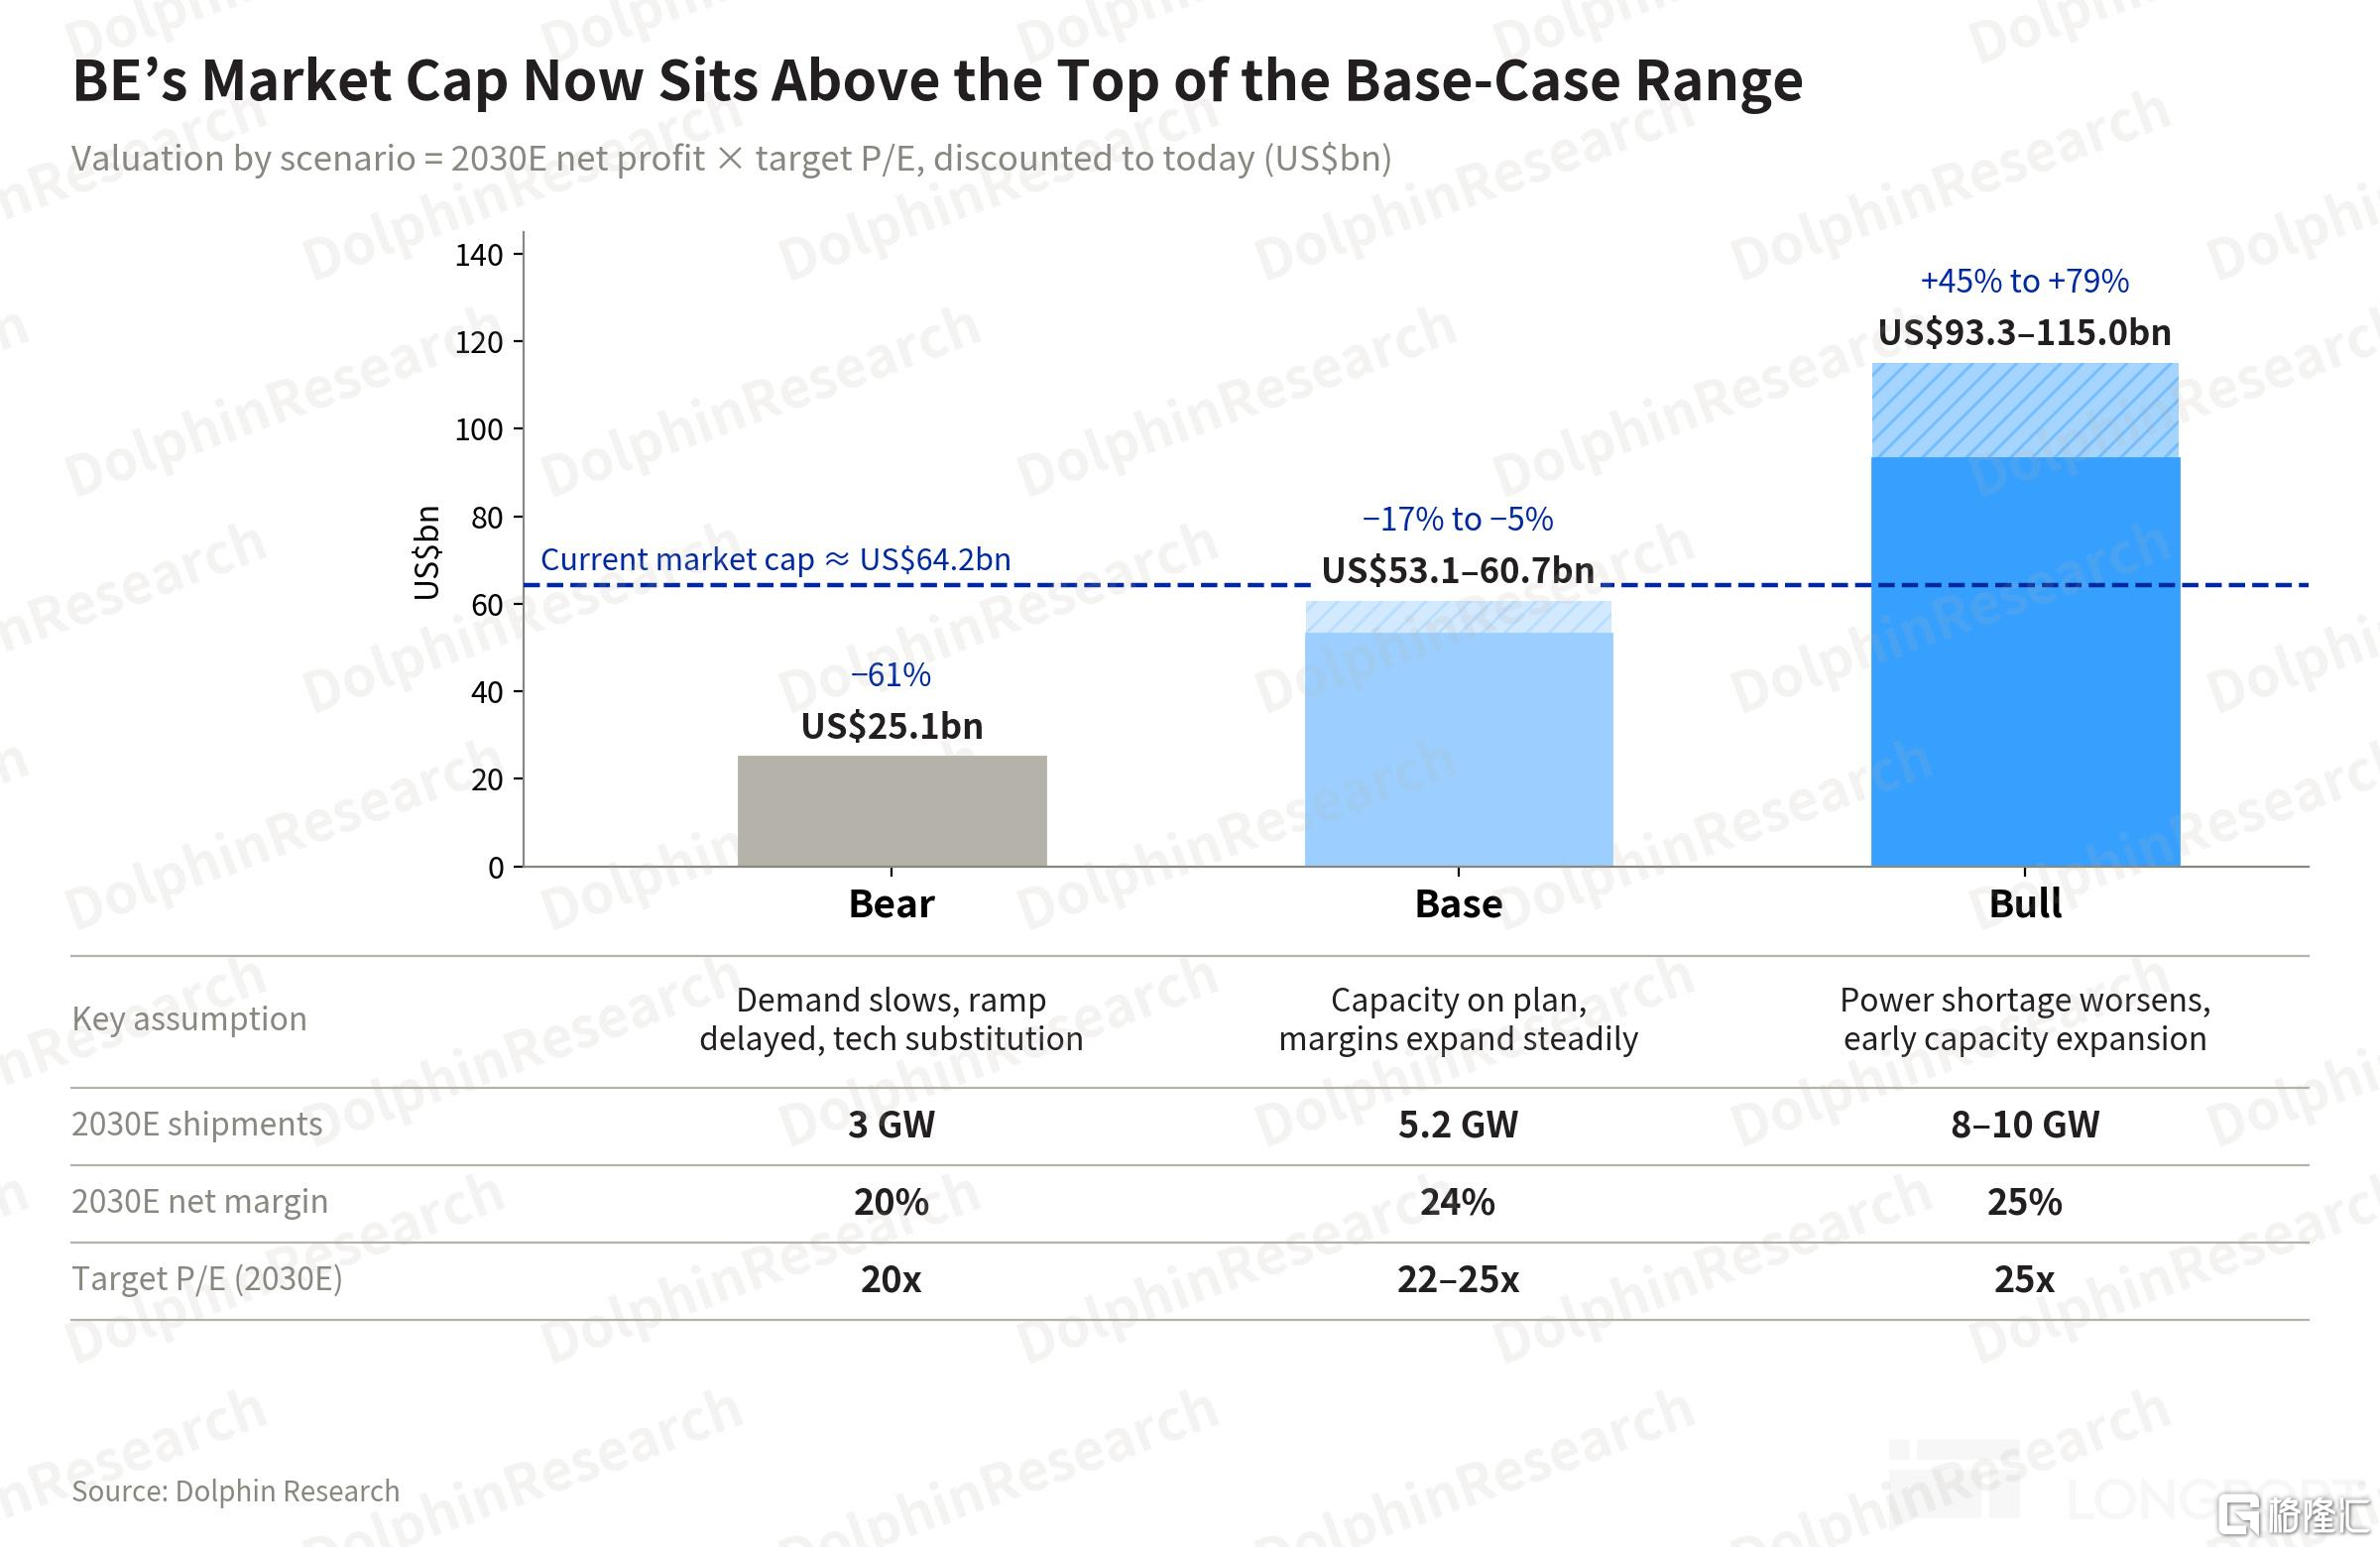
上季度,我们按公司 2030 年 5GW 年产能测算,BE 对应估值约 531–607 亿美元,较当时市值有约 12%–28% 的上行空间。此后股价从 7 月底约 167 美元的低点持续修复,叠加 MiTAC 扩单、Fremont 扩产和纳入 S&P 500,一度回到约 296 美元;随后受科技股整体回调拖累,又回落至约 218 美元(市值约 642 亿美元),已略高于我们中性估值的上限。
而三季度的新进展正在抬升估值的 “天花板”:
a. 盈利兑现快于预期:全年收入指引年内第三次上调,2026 年收入中值增速约 122%,Non-GAAP 经营利润率约 22%。
b. 扩产有了物理基础:Fremont 第二栋厂房使总产能上限可达 10–12GW,乐观情形下 2030 年 8–10GW 出货所需的产能已有落脚点。
c. 需求来源更加多元:需求正从以甲骨文为主的表后电源,延伸至 Google 等更多云厂以及 Ameren 等公用事业的表前电源,军方和海外市场也在推进中(部分仍处于规划或洽谈阶段)。
整体来看,这份财报对短期股价有支撑,但短期上行空间受两点制约:一是当前市值已略高于中性估值,产能兑现的预期已较充分地反映在股价中;二是订单不够透明,部分资金可能选择等待四季度电话会再做判断。
中期来看,海豚君对 BE 维持 “中性偏积极” 的判断:在基本面和业绩持续持续超预期,在 AI 数据中心电力仍供不应求的背景下,一旦市场情绪回暖、风险偏好提升,这类被错杀的高弹性 AI 能源标的往往具备最强的向上爆发力,BE 市值大概率向我们预计的乐观情形的 933–1150 亿美元演绎。
后续核心催化剂需紧盯:① 四季度电话会披露的在手订单(Backlog)和 2027 年指引;② Fremont 第二栋厂房能否按期投产,并实质性兑现 5GW 之后的扩产路径。
但如果 CSP 资本开支显著收缩;Jupiter 等大项目收入确认大幅后移;以及竞争对手新一代低成本技术(如金属支撑路线、SST 加电网方案)形成实质性替代。一旦出现上述情况,高位股价将面临大幅回调的风险。
本文的风险披露与声明:海豚研究免责声明及一般披露
US Bloom Energy
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。