三季报 | 长电科技Q3营收净利双增,先进封装订单带动盈利弹性释放


作者|钱晶
编辑|陈肖冉
算力订单拉动业绩,高附加值产品持续放量
长电科技(600584.SH)披露2026年三季报,营收温和抬升,净利润增幅显著高于收入增速,扣非净利润接近翻倍。
在AI基础设施与端侧智能需求走强、自主可控持续推进的背景下,这家全球第三大独立封测企业正通过先进封装业务释放盈利弹性。
财报增速抬升,利润质量同步改善
2026年前三季度,长电科技实现营业收入309.52亿元,同比增长7.96%;归母净利润16.17亿元,同比增长69.58%;扣非净利润15.61亿元,同比增长99.17%。
其中,第三季度单季营收114.25亿元,同比增长13.53%;归母净利润7.73亿元,同比增长59.99%;扣非净利润7.53亿元,同比增长117.43%,单季表现明显强于上半年。
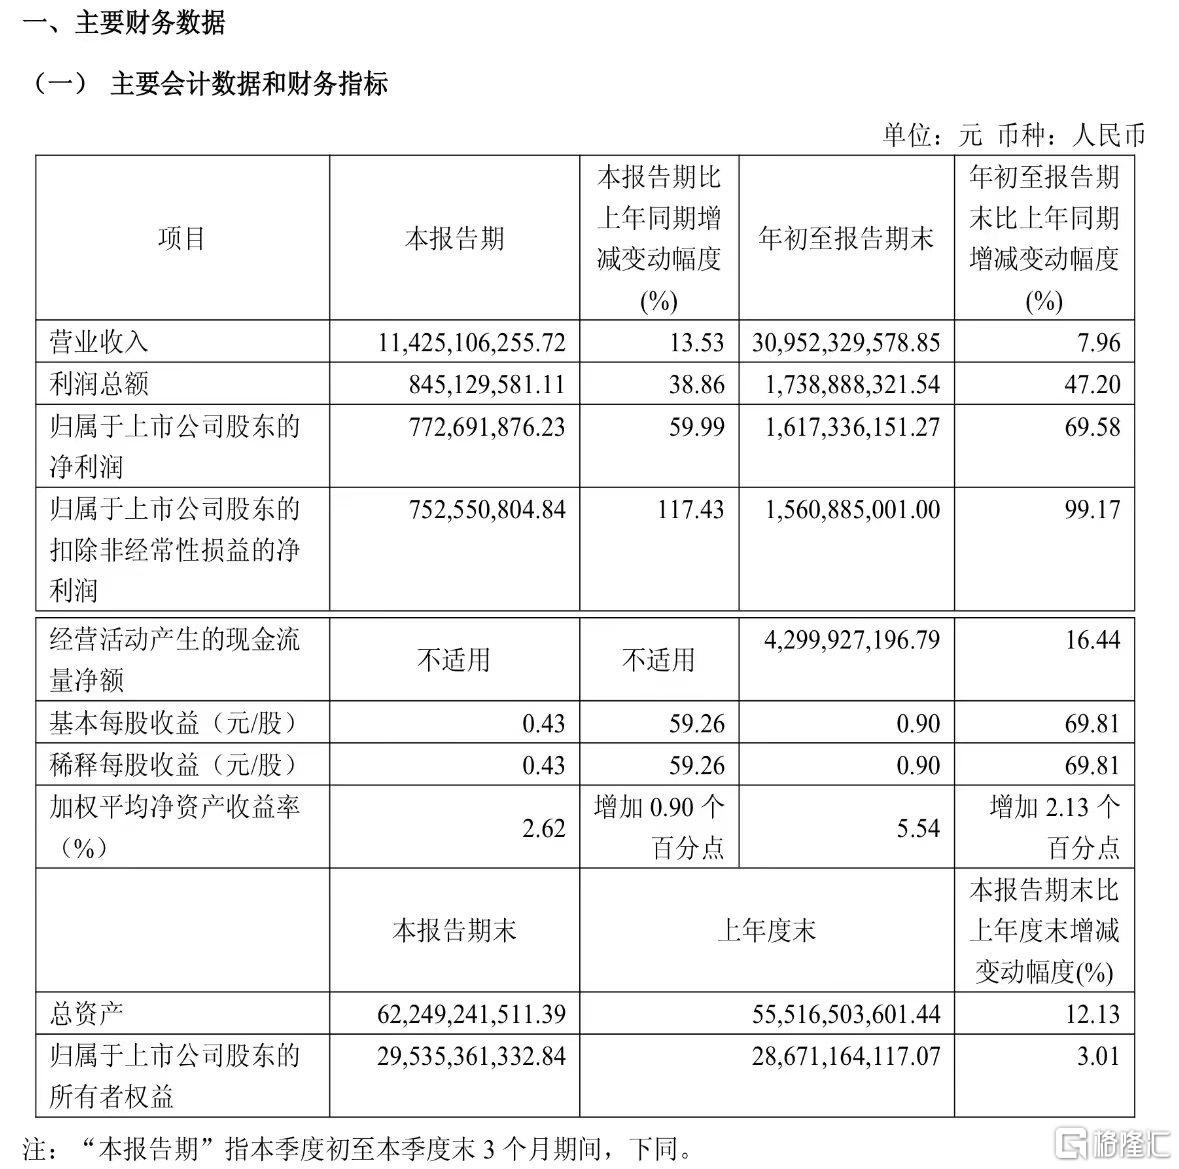
图片来源:长电科技公告
长电科技在公告中将增长归因于三方面:AI基础设施与端侧领域需求快速增长、国产半导体替代趋势明显、全球半导体行业景气度持续提升。
在此带动下,客户订单饱满、产能利用率维持高位。与此同时,长电科技持续优化产品结构与业务组合,高附加值产品占比上升,前三季度毛利率同比提升2.3个百分点。
收入端温和上行、利润端弹性放大,且非经常性损益贡献有限,是本期财报的主要特征。
封测龙头的技术与结构切换
按公司披露的业务框架,长电科技主营集成电路封装与测试服务,覆盖凸块、晶圆中测、封装组装到成品测试的一站式芯片成品制造链条,在全球独立封测厂商中位列第三。
技术路线上,长电科技既保留传统引线键合封装,也布局了倒装(FCBGA)、系统级封装(SiP)、2.5D/3D集成以及扇出型晶圆级封装。
其中,XDFOI异构集成平台面向AI算力芯片,是承接高端订单的核心抓手。
业务结构上,运算电子已成为增长主力,2026年前三季度该板块营收占比达30.9%、同比增长54%;汽车电子占比11.3%、同比增长30%,与存储封测共同构成相对稳定的基本盘。
由于传统消费电子封装毛利偏低,长电科技近年主动推进结构切换,将资源向算力、车载等高价值赛道倾斜,这也是毛利率修复的直接原因。
与单纯代工不同,先进封装需要与设计企业提前进行协同仿真,并匹配热管理与互连方案,技术绑定更深、客户粘性更强。
存在结构性分化风险
封测行业的驱动逻辑正在改变:过去周期主要跟随消费电子与手机出货量波动,如今AI算力已成为新主线,先进封装也成为算力产业链的关键环节。
随着异构集成与芯粒(Chiplet)方案普及,算力芯片面临的带宽与散热难题,相当一部分需要依靠封装来解决,这进一步放大了高端封测的价值量。
自主可控红利也在同步释放。本土GPU、ASIC与存储芯片厂商陆续放量,倾向于优先选择具备大规模先进封装能力的本土合作方。
长电科技作为国内产能与技术布局较为完整的标的,具备承接相关订单的基础条件。
不过,行业约束同样客观存在:先进封装资本开支巨大,扩产周期长、设备依赖度高,新增产能投产后还将带来折旧压力;海外头部厂商同样在争夺AI芯片封装订单,竞争并不轻松;通用算力与端侧AI需求的节奏并不完全同步,存在结构性分化风险。
此外,长电科技拟募资不超65亿元的定增方案仍需股东会审议及监管注册,落地存在不确定性,且短期内可能对每股收益形成摊薄。
后续的观察重点在于先进封装产能的释放节奏,以及高毛利算力订单能否持续兑现,从而把阶段性红利转化为长期稳定的盈利曲线。
在半导体后道环节,先进封装已不再只是配套工序,而是影响芯片性能上限的关键赛道。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成医疗和投资建议。市场有风险,投资须谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。