狂飙4板后,“冰山冷热”自知


当股价的短期走势与经营基本面的改善节奏出现明显背离时,任何一方都需要保持清醒。
文/每日资本论
资本市场似乎总有莫名其妙的爱,但绝没有莫名其妙的的恨。
10月20日,冰山冷热科技股份有限公司(下称,冰山冷热)的股价小幅冲高后便开始回落,且伴随着分时震荡放出巨量。下午1点半左右其股价跌幅已近9%,然后快速拉升,至收盘股价为8.17元/股,上涨4.74%。而上一个交易日更是大幅低开后,快速拉高再次回落,全天振幅高达17.85%,K线上形成长上引线走势。
如此表现与前四个交易日连续封死涨停的凌厉姿态,形成了刺眼的对照——这家公司刚用四个交易日完成了从5.73元到7.62元的拉升。但随着那条悬在半空的上影线,像是一个迟到的注脚:市场终于开始犹豫,究竟该为“冰雪经济”和“液冷储能”的叙事支付多少溢价,又该为一家上半年扣非净利润暴跌57.85%的公司保留多少清醒。
事实上,四个涨停板的直接推手,与冰山冷热的基本面几乎没有关系。10月13日,冰雪经济概念在A股逆势爆发,晶雪节能封板,雪人集团、大连圣亚、冰山冷热等多只概念股同步涨停。
原因是,《关于以冰雪运动高质量发展激发冰雪经济活力的若干意见》确立了2027年冰雪经济总规模1.2万亿元、2030年1.5万亿元的目标,而2025—2026雪季全国滑雪场接待客流量达1.18亿人次,入境客流量同比暴增89.2%。而冰山冷热作为冷热设备商,在“冰雪场馆”这一细分场景中确有业务存在,或因如此,让其在概念发酵时被短线资金选中。
真正让涨停板从“一天的情绪”变成“四天的惯性”的,是另一条叙事的叠加。公司在液冷和储能热管理领域的布局在2026年被市场重新定价:子公司松洋压缩机的直流变频涡旋压缩机面向数据中心温控系统推广,储能热管理换热机组为大连融科储能等客户配套,2025年相关订单已过亿元。三季度国内多地出台数据中心和储能产业配套政策,液冷赛道市场规模同比增速大增,通用设备板块内温控相关个股形成联动,冰山冷热恰好站在“冰雪”与“液冷”两个概念的交叉点上。
冰山冷热于10月18日发布的《股票交易异常波动公告》直言,公司股票连续两个交易日内(10月15日、16日)日收盘价格涨幅偏离值累计超过20%,根据深交所有关规定,已属股票交易异常波动。
资金结构也揭示了这场拉升的博弈本质。10月13日首板当天,主力资金净流入9406万元,游资净流出3937万元,散户净流出5469万元。也就是说,涨停是主力资金单边承接顶上去的,游资和散户都在借机离场。
但随后机构和营业部开始大幅卖出,筹码也在涨停板上完成了从游资向机构的短暂交接。而10月19日的冲高回落,正是这种交接未能形成持续合力的结果:当买入的理由只剩下“下一个涨停板”,上影线就是必然的代价。
公开资料显示,冰山冷热的前身,可追溯至1930年创立的新民铁工厂;1954年,大连冷冻机厂正式成立。1993年12月,公司A股在深圳证券交易所挂牌上市,被称作“中国制冷工业第一股”。1998年3月20日,B股挂牌。在很长一段时期里,这家企业几乎就是中国工业制冷的代名词。
但上市近三十年,它的经营轨迹并非一路向上,而是几经起伏。2015年到2017年冰山冷热的营收、净利润都保持增长状态,尤其净利润连续三年保持同比两位数的增长。但2018年开始其就陷入到营收净利润负增长状态,到2021净利润亏损2.69亿元,同比暴跌1360.76%,这也是其上市之后的首次亏损。
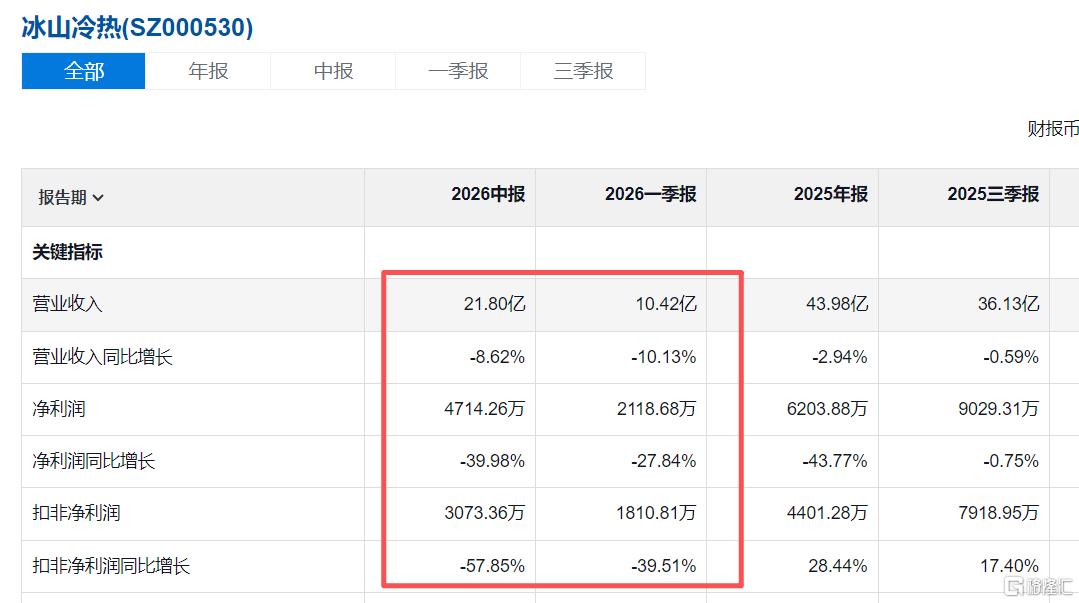
2022年到2024年,冰山冷热再度进入正增长曲线,然而2025年再度陷入到同比负增长状态。截至2026年中报,其营收为21.8亿元,同比下降8.62%,净利润4714.26万元,同比下降39.98%。
值得一提的是,2019年12月,公司董事会审议通过变更公司名称议案;2020年3月,公司由“大连冷冻机股份有限公司”变更为“冰山冷热科技股份有限公司”,证券简称随之由“大冷股份”改为“冰山冷热”。更名背后是聚焦——把散落的“冷”与“热”,收拢成一个清晰的事业版图。
更关键的重组在2022年落地。冰山冷热以支付现金方式,向三洋电机、松下中国、松下冷链收购松下压缩机60%股权、松下制冷100%股权及松下冷机55%股权,标的资产合计作价10.11亿元;交易于2022年11月完成后,松洋压缩机、松洋冷机纳入合并范围。
此后,冰山冷热又完成对松洋制冷等的整合,松洋压缩机、松洋冷机、松洋制冷成为全资子公司,整体事业规模快速扩大、主营业务盈利能力明显提升。这一次“买买买”式的股权整合,本质上是对冷热主业的重新聚焦与补强,也是2022年到2024年,其业绩回暖的主要动因之一。
但需要注意的是,2026年3月2日,中国证监会大连监管局发布行政监管措施决定书,指出公司存在关联方及关联交易披露不到位、公司治理缺乏独立性、部分成套设备工程业务收入确认不规范、未严格履行诚信档案查询义务等问题,责令公司及董事长纪志坚、董秘宋文宝改正,并记入证券期货市场诚信档案。一个月后,公司发布前期会计差错更正及追溯调整公告。
不得不说,一家刚被监管纠偏的企业,转眼又站上连续涨停的风口——这种反差,恰恰是这轮行情最值得玩味的注脚。
把镜头拉回到数字上,股价狂飙的另一面更为清晰。2026年上半年,冰山冷热销售净利率由上一年同期的约3.42%降至约2.22%,主营业务赚钱的能力,肉眼可见地在收缩。财务费用大增达到1524.79万元,同期仅550.01万元。
存货与应收账款,是财报里最刺眼的两处硬伤。期末存货余额14.01亿元,占当期营收的64%,2025年其存货为12.65亿元。存货周转天数也明显增加。2025年其存货周转天数为120.26天,而2026年中报为139.49天。这意味着,大量资金被锁死在原材料、在产品和库存商品之中。对于一家以工程项目和定制化设备为主的企业,存货周转的迟滞直接关联着交付节奏和回款速度。
再看应收账款。2026年中报,冰山冷热的应收账款余额18.27亿元,占同期营收的83.8%,应收账款周转天数由2025年中报的122.43天,增加到142.93天。经营活动现金流净额从上年同期的-96.83万元急剧恶化至-9765.72万元。通常,经营活动现金流净额大跌,核心信号是公司主业“造血能力”明显减弱,赚到的钱没能真正落袋。短期看可能只是回款节奏问题,但如果是连续下滑或由正转负,或一负再负就需要警惕经营风险。
容易忽视的是冰山冷热的业务结构高度集中,新增长曲线的确在生长,只是尚未大到足以对冲传统主业的收缩。
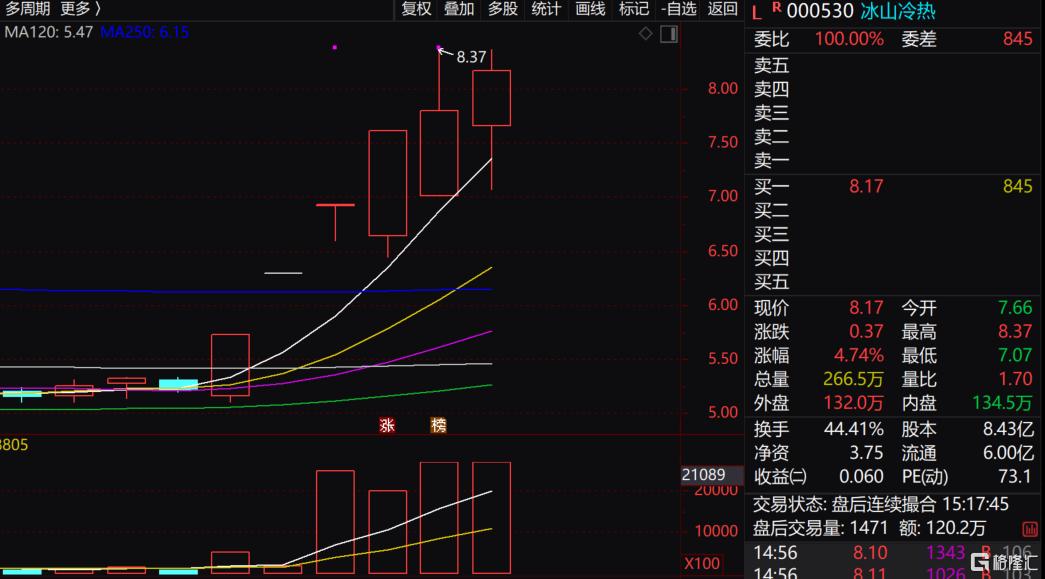
再回到冰山冷热的股价上。值得注意的是,冰山冷热在公告中使用了“无应披露事项”“经营情况未发生重大变化”“控股股东未买卖公司股票”这样的措辞,并郑重提醒投资者“理性投资,注意风险”。这种标准化的风险提示背后,恰恰是公司对自身处境的一种“自知”——当股价的短期走势与经营基本面的改善节奏出现明显背离时,任何一方都需要保持清醒。
对于普通观察者而言,最需要警惕的或许是信息的不对称。你看到的是已经发生的涨停、龙虎榜上的资金流向和主力净流入,看不到的却是主力背后的成本与退出路径;你关切的是概念的火热与新业务的想象空间,财报里却写着扣非净利润下滑、应收账款与存货双双高企的冷峻现实。同一根K线之下,藏着完全不同的交易逻辑。有人在赌预期差,有人在兑现当下,还有人选择观望。
冰山冷热的名字里带着冷与热两个字,某种意义上也映照着A股市场永恒的博弈——概念的热度可以短暂点燃股价,而基本面的温度,才决定一家企业能走多远。九十二年的大连冷冻机厂走到今天,经历过改革的锐进、扩张的雄心,也品尝过治理的教训。四连板之后的一声“自知”,或许正是这家老厂对市场、对投资者,也对自己的一次郑重提醒:站上台的资金能撑多久,终究要看后面有没有真东西接得上来。
【文章只供交流,并非投资建议,请注意投资风险。码字不易,若您手机还有电,请帮忙点赞、转发。祝,各位看官2026怀揣喜乐之心,迎接新年光景,积攒岁岁福气,奔赴四季顺遂!】
SZ 冰山冷热
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。