高盛:美国大型油企前景稳健,买入雪佛龙和康菲石油并上调埃克森美孚目标价

本报告发布于2026年10月20日,旨在3Q26财报季前更新美国大型石油公司(康菲石油、雪佛龙、埃克森美孚)的盈利预测和估值,反映市价商品价格和炼油利润率变化。在当前地缘政治波动环境下,投资者寻求防御性配置,高盛认为大型油企凭借强劲资产负债表、炼油利润上行和国际增长机会具备吸引力。
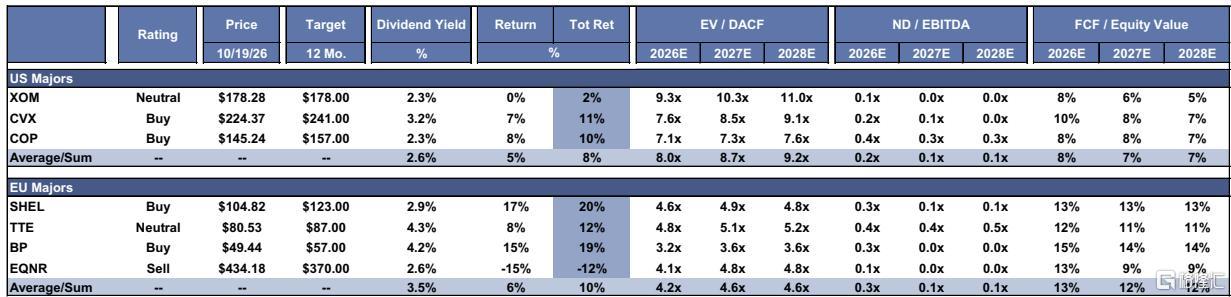
对康菲石油给予买入评级,目标价从146美元上调至157美元,基于13.5倍市盈率和7.5倍EV/DACF,估值包含85%基本面价值153美元和15%并购理论价值178美元。康菲的关键增长项目如阿拉斯加Willow预计2029年投产,Lower 48生产效率提升,资产剥离提前完成目标,股东回报加速。
对雪佛龙给予买入评级,目标价从228美元上调至241美元,基于8.5倍EV/DACF、15倍市盈率和7%自由现金流收益率。雪佛龙国际增长机会广泛,委内瑞拉产量翻倍,安哥拉发现,美国二叠纪效率提升,中游资产剥离释放价值。
对埃克森美孚维持中性评级,目标价从169美元上调至178美元,基于9.5倍EV/DACF、16倍市盈率和6%自由现金流收益率,尽管炼油敞口有利,但溢价估值限制上行。三家公司三季度EPS预测均高于共识。
总体来看,高盛偏好康菲和雪佛龙的防御性与增长结合。
主要观点
投资者偏好防御性配置,大型油企资产负债表稳健,炼油利润和国际增长提供上行空间。
报告指出在波动的地缘政治环境下,投资者寻求防御性配置,偏好强劲资产负债表,同时寻找炼油利润和国际增长机会带来的上行空间。在美国大型石油公司中,高盛给予康菲石油和雪佛龙买入评级,分别具有10%和11%的总回报潜力;对埃克森美孚保持中性评级,因其2027/2028年自由现金流收益率预计为6%/5%,低于同行平均的8%/7%,且股价交易溢价。
康菲石油:关键增长项目将推动2029年自由现金流拐点70亿美元,自由现金流每股年复合增长率20-25%至2030年。
公司重点增长项目包括阿拉斯加Willow项目,预计2029年初投产;管理层指导三季度产量约2290-2320百万桶油当量/日,包含约20百万桶油当量/日的计划检修。Lower 48地区生产势头强劲,生产率和效率提升支持低个位数同比增长。公司已完成非核心资产出售约15百万桶油当量/日,价格17亿美元,提前完成50亿美元的资产剥离目标。股东回报预计下半年加速,全年目标为经营现金流的45%。
雪佛龙:国际增长机会丰富,包括委内瑞拉、安哥拉、伊拉克、哈萨克斯坦和圭亚那,同时美国二叠纪效率提升和资产剥离释放价值。
管理层预计委内瑞拉合资企业总产量到2031年将翻倍至约600千桶/日,未来五年投资约70亿美元,总成本低于20美元/桶。安哥拉海上油气凝析油发现提供回接机会。哈萨克斯坦TCO产量回升,圭亚那资源深度延伸高利润增长。美国二叠纪先进化学处理使新井采收率提升约10%,资本支出每桶下降约25%同比。公司计划出售HESM和DJ盆地原油中游资产,解锁财务和运营上行空间,降低债务和中游单位成本。三季度股票回购指引25-30亿美元,全年资本支出趋向180-190亿美元下限。
埃克森美孚:炼油敞口相对较大,受益于中东、俄罗斯和乌克兰地缘政治扰动带来的强劲炼油利润,但溢价估值限制上行,维持中性。
公司8-K文件显示三季度每股收益约4.10美元,下游业务环比改善。Permian地区全年产量指引维持约1.8百万桶油当量/日,通过专有轻质支撑剂等技术提升资本效率和采收率,到2030年产量提升至约2.5百万桶油当量/日。圭亚那净权益产量因成本回收预计三季度减少约100千桶/日,但第五艘FPSO年底投产,长期自由现金流预计到2030年较2025年翻倍。公司维持约200亿美元的股票回购和270-290亿美元的资本支出指引,预计到2030年累计结构性成本节约200亿美元(相对2019年)。
US 康菲石油 US 雪佛龙 US 埃克森美孚
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。